ARTICLE · 1255308
AI服务器逼疯PCB厂!钻针寿命从1000孔跌到300孔
一根PCB钻针,在AI服务器上能活多久?
最短200孔。
普通消费电子板上,它能钻1000孔。同样的钻针,同样的钢材,寿命直接砍掉70%到80%。
什么概念?
你买了一双跑鞋,本来能跑1000公里,结果上了AI这条赛道,200公里鞋底就磨穿了。
不是钻针不争气,是AI服务器太变态。
一根小钻针,为什么能照出整条PCB产业链的焦虑?答案不在钻针本身,在它背后那块78层的板。
完整报告共28页已分享更新,感兴趣及了解更多行业研究分析,下方查看完整报告。
1. 钻针为什么“短命”?因为AI把PCB逼上了绝路
先来看层数。
AI服务器PCB最高层数指向78层。
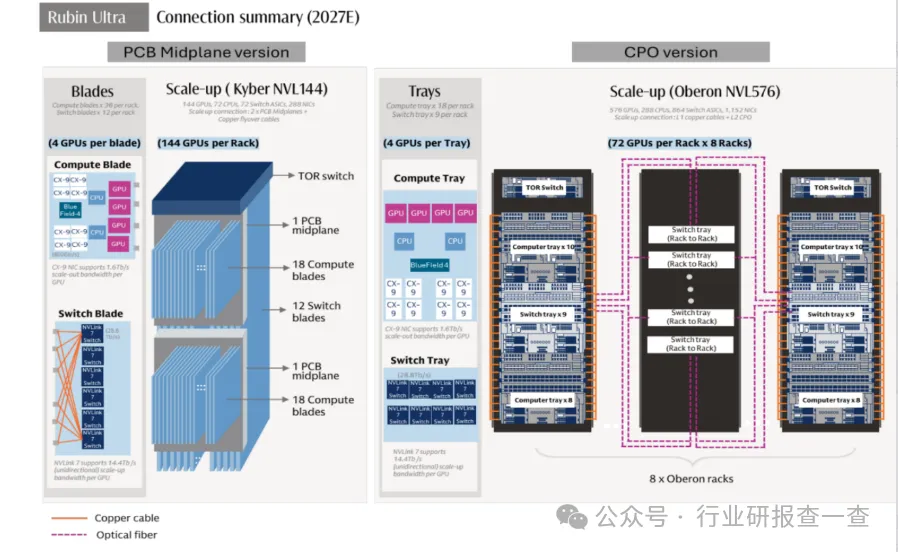
英伟达Kyber NVL144机架,三块26层电路板在高温高压下层压成一个78层整体,铜走线宽度不超过人类头发的四分之一。
注译:NVL144 是该架构下的单机架规格:单机架内部形成单一 NVLink 全互联域,容纳144 颗 RubinUltra GPU。全部GPU 如同一块巨型 GPU 统一调度,专门服务万亿参数超大模型预训练。
普通多层板也就8到16层,AI服务器直接翻5倍。
层数越多,孔越多。
板越厚,钻孔越难。研报写得很直白:加工8mm板,单孔需使用4支不同长度钻针;板材升级为M9,钻针寿命从1000孔骤降至200-300孔。
钻针短命,PCB厂短利。
价格也在往上顶。
2025年普通钻针约0.95元/支,2026年中已涨到1.2元,涨幅超20%;部分高端型号涨幅35%以上。
30倍以上长径比的高端微钻针,全球能稳定量产的企业极少,产品供不应求。
一根钻针干不了几块板就报废,消耗量不是线性增长,是指数级爆炸。
PCB厂不是在钻孔,是在烧钱。
世界半导体、PCB和GDP预测图
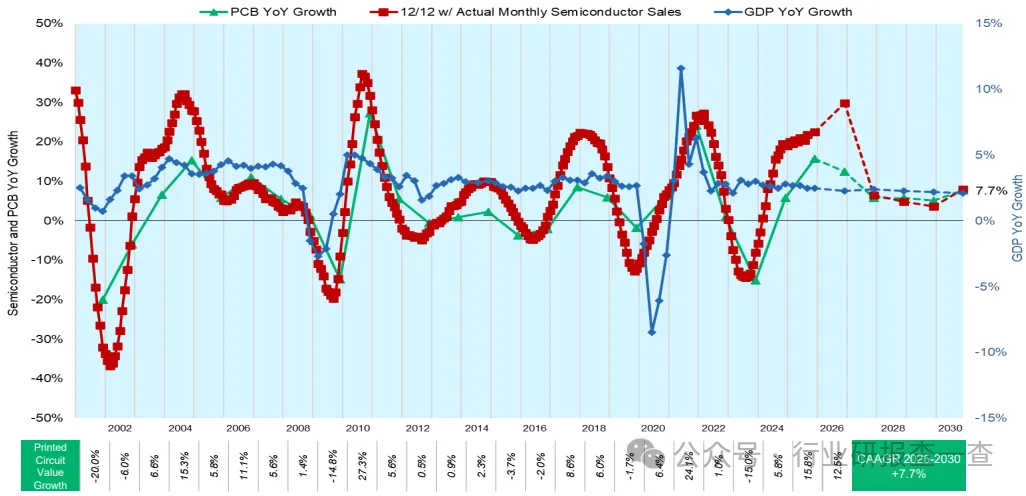
资料来源:Prismark、浙商证券产业研究院
2. 同一个PCB板块,净利增速差出70倍
钻针寿命暴跌只是切面。更残酷的是业绩分化。
2026年中报,东山精密归母净利润同比+290.09%,沪电股份+73.72%,深南电路+65.55%,胜宏科技+33.30%。而鹏鼎控股只增4.11%,景旺电子同比-7.38%。
同一个板块,同一个赛道,利润增速差出70倍。
主要PCB公司2026年上半年经营业绩对比
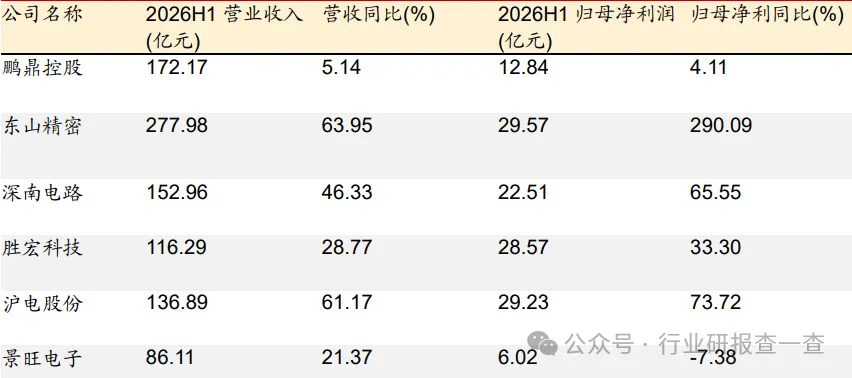
差在哪?产品结构。
服务AI算力需求的,有定价权、有利润弹性。依赖传统消费电子订单的,面对的是增长停滞的市场。
再看良率。胜宏科技MSAP专用车间落地即满载,产线良率稳定在70%-80%,行业平均只有50%左右。同一批1.6T光模块PCB订单,别人做两片废一片,它能留下七到八片。
良率差20个点,利润差一条街。
AI订单集中度极高,头部客户就那几家云服务商和芯片设计公司。谁挤进供应链,谁有订单;谁挤不进去,连汤都喝不上。
AI订单不普惠,K型分化不是趋势,是正在发生的事实。
3. 钻针是“看得见的疼”,材料是“看不见的卡”
钻针涨20%到35%,PCB厂咬咬牙还能扛。
真正要命的是上游材料。
ABF膜被日本味之素垄断全球超95%份额,国产自给率不足5%;高端Q布由日东纺与旭化成合计算控全球约86%;HVLP4铜箔长期由三井金属主导,铜冠铜箔虽已量产,良率仅三到四成。
看得见的疼是钻针,看不见的卡是材料。
PCB产业关键材料垄断格局与国产化进展
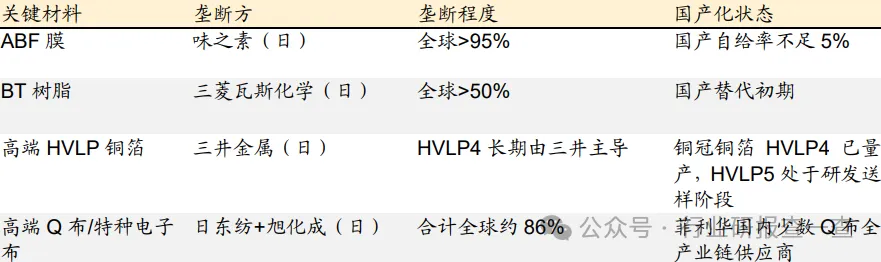
资料来源:QYResearch、绿测科技、捷配PCB
设备端同样紧。高端激光钻孔机前三大厂商占全球52%销售额,CO2激光钻孔机约80%产能集中在日本。海外设备交期普遍超12个月。
新产线从基建、设备入驻到客户认证落地,周期长达2到3年。AI服务器高阶HDI磨合周期,普遍拉长到24个月以上。
需求在狂奔,供给在爬坡。中间的缺口,就是PCB厂被“逼疯”的原因。
4. 扩产潮一起,订单先流向头部和上游
2026年国内PCB行业掀起扩产潮:鹏鼎96亿投AI高阶HDI,胜宏200亿投高多层,深南48.8亿投载板产线。
头部在加码,中小厂商在低端赛道被挤压出清。行业前五PCB企业高端板市占率持续提升。
扩产潮一起,订单先流向头部和上游。
上游覆铜板企业能较好向下转嫁原材料成本。
生益科技2025年营收284.31亿元,+39.45%;归母净利润33.34亿元,+91.75%;刚性覆铜板全球市占率13.7%,排名第二。利润增速是营收增速的两倍多。
2025年PCB刚性覆铜板供应商营收
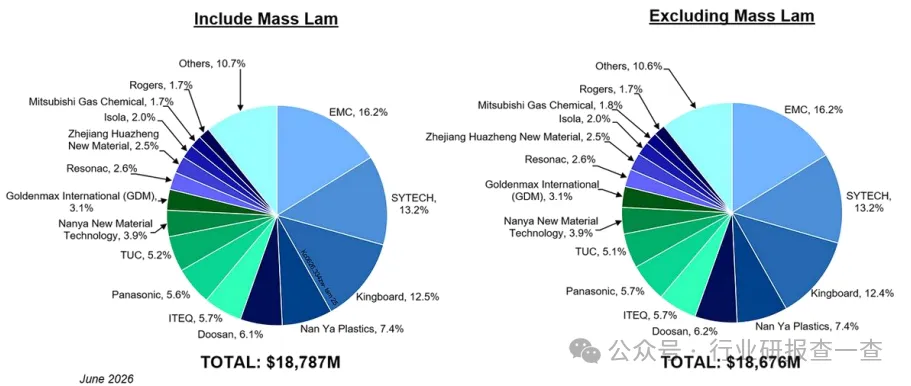
资料来源:Prismark、浙商证券产业研究院
设备端也在吃扩产红利。大族数控2025年营收57.73亿元,+72.68%;归母净利8.24亿元,+173.68%,全球PCB专用设备市占约6.5%。东威科技VCP国内市占超50%,2025年营收+46.45%。
中游拼良率,上游拼卡位。谁卡住高端材料,谁有议价权;谁通过客户认证,谁有订单。
5. 终极判断:这不是短缺,是结构性卡位
钻针寿命暴跌,表面看是耗材问题。
往深一层,是AI服务器把PCB推向了半导体级制造精度。78层板、M9材料、224Gbps信号速率、±5%阻抗公差,这些要求逼近光刻级别。
再往深一层,是产业链价值分配的重构。
三个条件同时满足的厂商,屈指可数:
卡住高端材料、通过客户认证、守住量产良率。
研报判断很明确:高端新产线爬坡周期长、头部客户认证流程复杂,供给刚性显著,头部厂商长期受益。材料端ABF膜、Q布、HVLP铜箔是“卡脖子”最紧、国产替代空间最大的三个方向。
钻针只是温度计。它测量的,是整个PCB产业链在AI算力冲击下的结构性紧绷。
一根钻针的寿命,照出的是整条产业链的焦虑和机会。
核心总结:AI服务器不是在“用”PCB,是在“重新定义”PCB——层数、材料、精度全面跃迁,钻针寿命暴跌只是最直观的信号,真正的战场在上游材料和高端产能的卡位战。
这轮AI PCB扩产潮,你觉得最先扛不住的是:A. 中小PCB厂;B. 低端材料商;C. 二线设备商?
感谢阅读,如果喜欢请点个在看
产业链数据持续变化,每天更新在星球,方便系统追踪。欢迎感兴趣的朋友来星球查看
免责声明:本文不构成任何投资建议。市场有风险,投资决策需建立在理性的独立思考之上。