ARTICLE · 1280310
中国AI学习助手市场规模与竞争格局分析:付费转向家庭 硬件放量成支柱
第一章 行业定义与边界
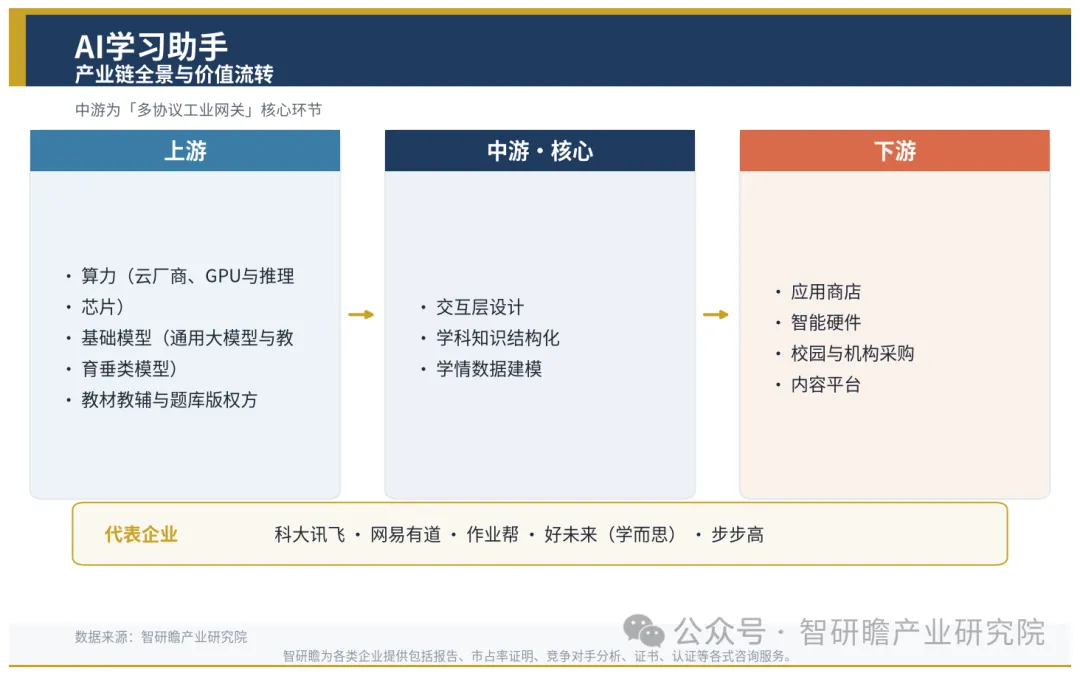
AI学习助手,指以大模型、自然语言处理、知识图谱与自适应算法为技术底座,面向K12、高等教育、职业教育及成人自学场景,提供答疑解题、知识讲解、学习规划、作业批改、语言陪练与备考辅导等服务的软硬件产品集合。定义说起来有点长,但边界必须这么划。产业链上它偏中游:往上是算力(云厂商、GPU与推理芯片)、基础模型(通用大模型与教育垂类模型),再就是教材教辅与题库版权方;中间一层是产品化,交互层设计、学科知识结构化、学情数据建模都在这里;往下走,应用商店、智能硬件、校园与机构采购、内容平台,几条路各自分发到终端用户。价值到底在哪儿流转?说白了,是把上游的通用能力变成“家长和学生愿意信的教学结果”。这一步的溢价,远高于单纯调一次模型接口。
口径上先要说清两处分歧。一处是硬件:智能学习平板、词典笔、AI家教机这类整机到底算不算。硬件厂商近两年普遍把大模型塞进设备,卖点与软件类助手高度重叠,一刀切排除会低估行业真实体量。本文的处理是把“以AI学习功能为核心卖点”的硬件计入,纯硬件升级不计。另一处是校内智慧教育平台里的AI模块。采购主体是地方教育部门,付费逻辑跟C端订阅差得很远,本文只计入已实现独立商业化的部分,政府采购中的基建类投入不算。
还有一个常被混淆的边界:搜题工具与AI学习助手不是一回事。前者是检索匹配,后者要求多轮对话、错因归因与路径规划。2023年之后,主流产品几乎全部从“给答案”转向“讲过程”,这条线才算真正划开。智研瞻在口径设定上倾向于收紧——宁可少算,也不要把泛教育信息化都装进这个篮子。
· · ·
第二章 行业发展现状
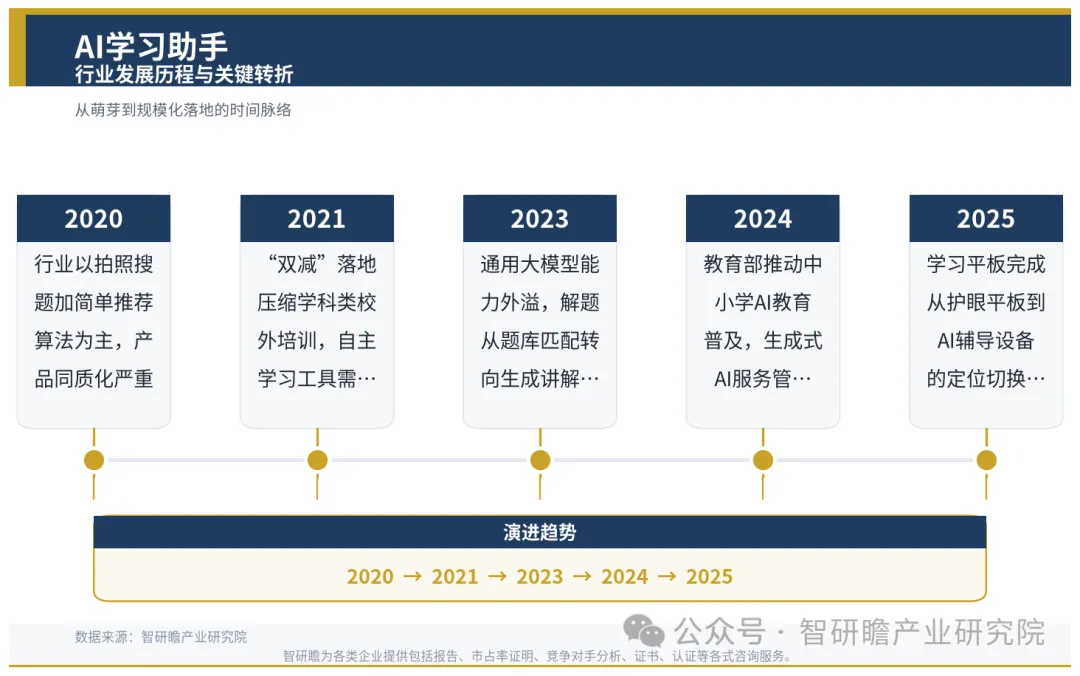
从生命周期看,这个行业处在成长期的早中段。渗透率不高,增速却陡。2020年那会儿,它还只是拍照搜题加一套简单推荐算法,产品同质化严重,商业模式靠广告和会员,客单价低、续费率更低,这个毛病一直没治好。转折出现在2023年:通用大模型的能力外溢,解题从“匹配题库”变成“生成讲解”,交互从单轮问答拉成多轮追问,产品体验出现了一次断层式的抬升。也是从那一年起,行业的叙事被彻底改写。
政策是条容易被误读的线。2021年“双减”落地,学科类校外培训被大幅压缩,市场当时普遍判断教育科技整体进了冰封期。实际走向相反——培训供给收缩,反倒把“自主学习工具”的需求推到了台前。家长的钱没消失,只是从报班挪到了买工具上。2024年教育部推动中小学人工智能教育普及、多地把AI通识纳入课程方案,校内场景由此开了一道口子;同期出台的生成式AI服务管理办法,把内容安全和数据合规抬成了硬门槛。门槛一高,头部的日子更好过,中小玩家的清场信号也亮了。
技术侧真正的变化不在模型参数,在成本。推理价格两年内掉了一个数量级以上,高频次的逐题讲解在经济上才站得住——这是体验改善的前提,别的都排在后面。另一条是多模态:手写体识别、图形题理解、口语评测的准确率2024年跨过可用阈值,理科与语言类的覆盖度明显好过两年前。
需求结构也在挪位。K12仍是最大的盘子,跑得最快的却是职业教育与成人考证——考研、公考、CPA、语言考试,这类用户付费意愿强、决策链条短,对效果的心理预期也更务实。硬件端,学习平板在2023至2025年间完成了从“护眼平板”到“AI辅导设备”的定位切换,价格带被拉到3000元以上,成了行业重要的收入支柱。
资本动向冷热不均。一级市场对纯软件订阅项目的出手明显谨慎,估值回调;钱更多流向有硬件出货能力、或者握有校内渠道资源的企业。坦白讲,这个赛道过去两年“讲故事的”比“交数据的”多,能拿出真实续费率与单用户经济模型的团队,并不多。
· · ·
第三章 行业市场规模
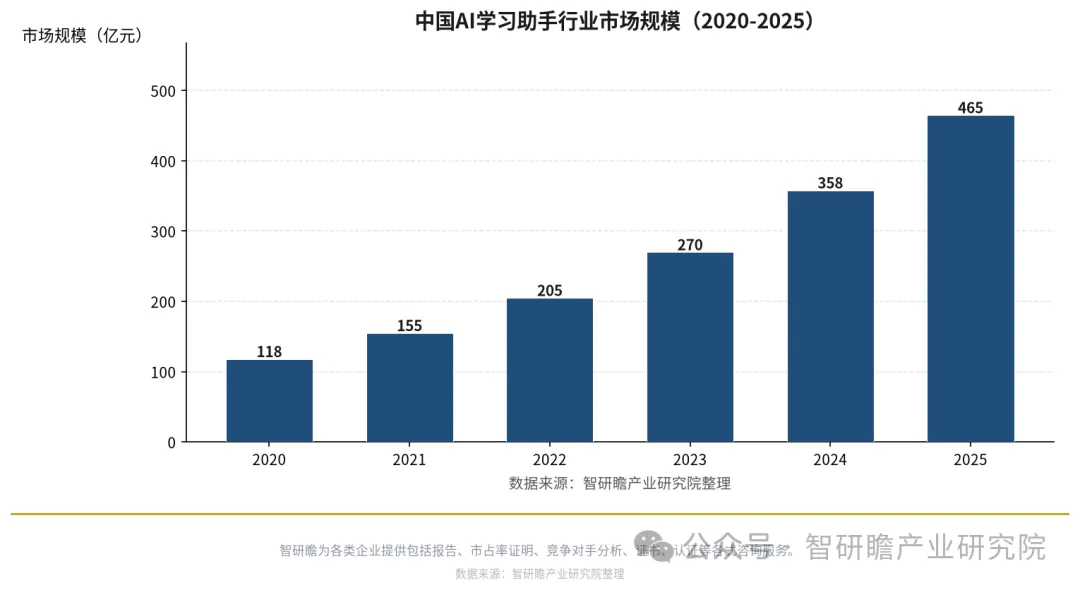
2020年,中国AI学习助手市场规模约为118.0亿元;2021年增至155.0亿元;2022年达到205.0亿元;2023年为270.0亿元;2024年约358.0亿元;2025年约465.0亿元。
这条曲线值得多看两眼。五年间从118亿抬到465亿,年均复合增速约31.5%,不是那种靠单一年份爆发拉起来的陡峭尖顶,而是逐年加码、斜率还在变大的上行路径。拆开看同比:2021年31.4%,2022年32.3%,2023年31.7%,2024年32.6%,2025年29.9%——五年的增速几乎黏在30%附近,年际波动幅度极小。这种“稳健而不喧哗”的形态,在成长性行业里其实少见。多数新兴赛道会经历一轮泡沫式的冲高与回落,这里没有。原因也不难理解:需求是被政策和人口结构双重推着走的,不是被某一轮融资情绪吹起来的。
增长的动力拆得开,大概三层。最直接的一层是付费主体的迁移——从机构采购转向家庭自付,决策权回了家长手里,客单价从年费百元级跳到千元级甚至更高。再往下是硬件放量,学习平板与AI家教设备在2024至2025年贡献了可观的增量,硬件的一次性收入比订阅更容易在短期体现。场景扩张是第三条,职教与成人自考用户从边缘变成主力之一,把天花板往上顶了一截。
渗透率处在什么位置?以K12在校生约2亿人的基数估算,真正为AI学习助手稳定付费的家庭占比仍在一到两成的区间,且高度集中在一二线城市与高收入家庭。硬件端的家庭保有率更低。这个数字意味着行业离饱和还远,但也说明此前的增长更多来自“渗透率从零起步”的自然扩散,接下来的每一分增量,都要靠产品效果去争。
智研瞻测算认为,2025年465亿元的规模,对应的是一个刚跨过百亿量级、尚未出现绝对龙头的分散市场。这个阶段的特征是增速高、格局未定、试错成本低——对后来者尚存窗口,对先行者则意味着领先地位并不牢固。
· · ·
第四章 行业竞争格局
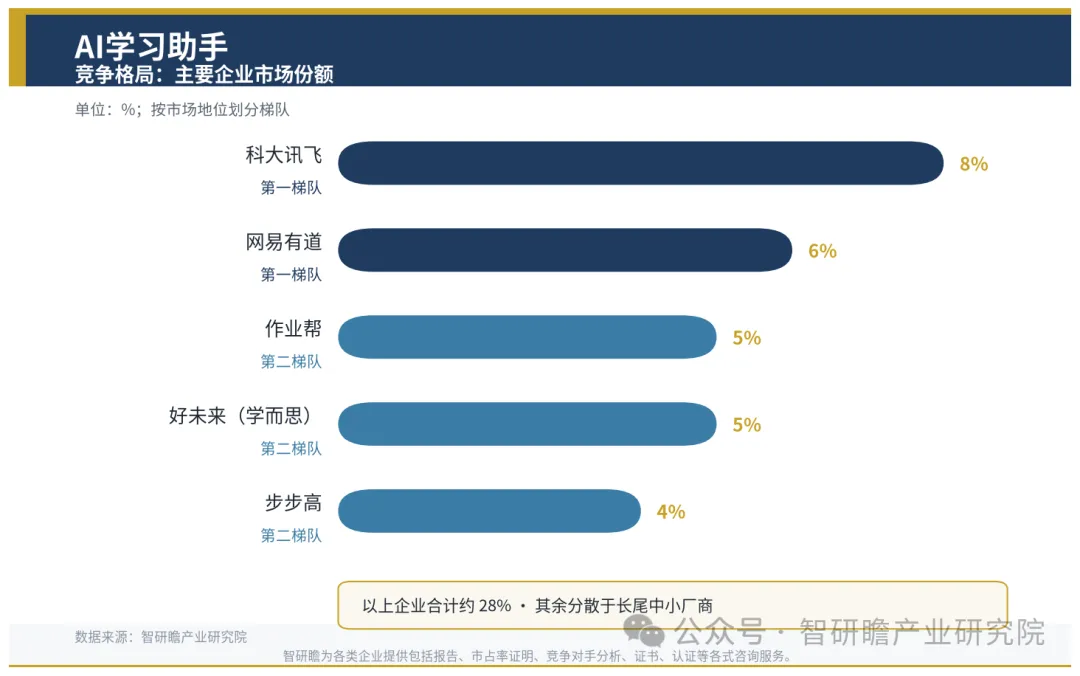
集中度偏低,是当前格局最直观的特征。按2025年收入口径估算,前五名厂商合计份额大约在三成上下,没有一家超过10%。对比成熟的教育硬件或在线教育赛道,这个数字显得松散。松散的原因有两条:产品差异化尚未被固化,用户迁移成本低,一款新应用靠一次功能迭代就能撬走一批用户;渠道又高度碎片化,硬件走电商与线下门店,软件走应用商店与私域,很难有一套通吃的分发体系。
先看互联网大厂的教育线。优势在模型自研与算力储备,产品迭代快,流量入口现成,短板是教育场景的深耕不足,学科教研团队的厚度比不过专业机构。传统教育科技公司转型来的那一批,护城河是题库积累、教研体系、家长认知,但模型能力多依赖外部合作,成本结构偏重。还有硬件基因的厂商,把AI功能嵌进平板和词典笔,靠供应链与渠道取胜,软件体验往往是短板。这几拨玩家的壁垒各不相同,却谁也无法形成压倒性优势——这是这个阶段最耐人寻味的地方。
近期资本事件对格局的重塑效应正在显现。2024年以来,几起并购集中在“软件能力+硬件渠道”的互补型组合上,一家做AI答疑的团队被硬件厂商收入麾下,逻辑很直白:软件获客贵,硬件有现成的出货口,两者拼在一起,单用户的获取成本能压下来一截。另一类事件是垂类模型公司的融资,资金规模不大,但估值给得不低,反映资本对“教育专用模型”这一层的押注。
真正决定中长期格局的,可能不是模型强弱,而是续费率。这个行业表面卖的是技术,实际卖的是效果承诺。家长续费与否,看的是孩子成绩有没有变化,而成绩变化的归因极难量化。谁能把“效果”变成可感知、可展示的东西——比如学情报告的颗粒度、错题归因的准确度——谁就能把续费率从三成拉到五成以上。这道坎过不去,规模再大也是漏水的桶。
· · ·
第五章 行业潜在风险
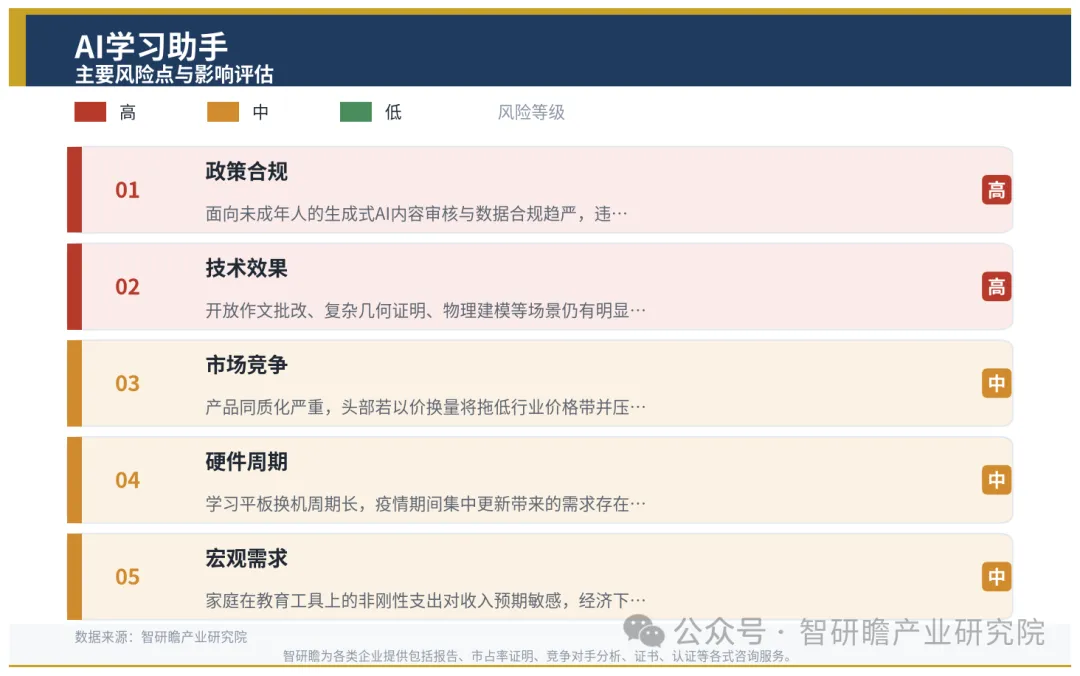
政策风险排在首位,但它的形态与外界想象不同。直接的准入限制概率不高,真正的变量在内容合规与数据合规两端。生成式AI面向未成年人提供服务,内容审核标准趋严是既定方向;一旦出现讲解错误引发舆情,或未成年人数据采集被认定越界,监管收紧的速度会很快。传导路径清晰:合规成本上升→中小玩家出清→头部份额被动提升。对行业整体是短痛,对头部是结构性利好。
技术风险被普遍低估。当前产品的讲解质量,在理科计算题上表现尚可,在开放性作文批改、复杂几何证明、物理建模题上仍有明显失误率。大模型的“幻觉”放在教育场景里不是小瑕疵,是硬伤——讲错一个知识点,家长的信赖就没了。这条风险的传导很直接:效果不达标→续费率下滑→获客成本被动抬升→单位经济模型恶化。发生概率不低,影响程度中等偏上。
市场风险集中在硬件端。学习平板的换机周期长,2023至2025年的放量部分来自疫情期间设备的集中更新,这部分需求有透支成分。若2026年硬件出货掉头向下,靠硬件撑收入的企业会先感到寒意。另一重是价格战——产品同质化到这个程度,一旦有头部厂商选择以价换量,整个行业的价格带会被拖下来。
宏观风险相对温和,却不可忽视。家庭在教育工具上的支出对收入预期敏感,经济下行期这类“非刚性支出”往往最先被砍。2022年的数据已有印证:当年增速虽维持在32%,但下半年的付费转化率环比走弱,直到2023年春季才恢复。
平心而论,这些风险里最需要盯的是技术那条线。政策是外部变量,企业只能适应;技术是内部变量,做不好就是自己的问题。
· · ·
第六章 行业市场规模预测
基准情景的推演压在几条假设上:校内AI教育普及按现有节奏走,不出现大规模采购中断;推理成本接着往下掉,但降幅收窄至每年两成左右;硬件换机周期回归常态,疫情后的集中更新红利不再;内容与数据合规成本温和上升,一刀切式监管没有出现。在这些前提下,市场规模的路径大致如下。
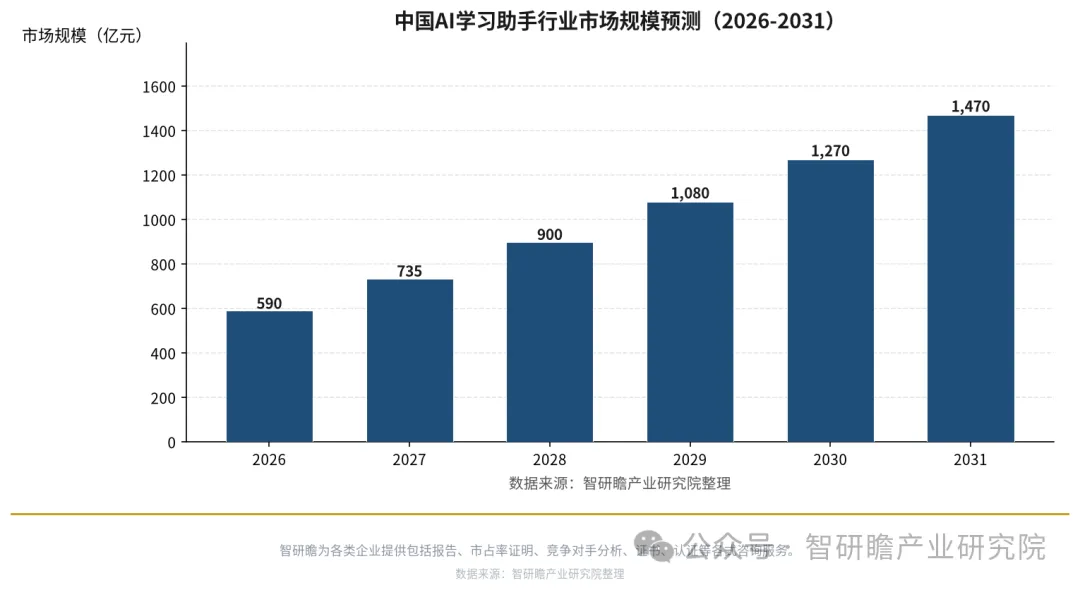
预计2026年达到590.0亿元,2027年为735.0亿元,2028年为900.0亿元,2029年为1080.0亿元,2030年为1270.0亿元,2031年升至1470.0亿元。
六年间的年均复合增速约20.1%,较历史阶段31.5%的水平有明显放缓,但放缓的节奏是渐进的,不是断崖。看同比序列更能体会:2026年26.9%,2027年24.6%,2028年22.4%,2029年20.0%,2030年17.6%,2031年15.7%——一条平滑下行的减速曲线,符合成长性行业从早期扩散转向中段渗透的典型路径。2030年前后规模接近1300亿,行业正式迈入千亿级门槛。
乐观情景下,若校内采购放量超预期、硬件向低线城市下沉顺利,2031年可上看1600亿元以上,对应复合增速约23%。悲观情景则假设合规收紧叠加硬件需求透支,增速中枢下移至13%左右,2031年规模约1350亿元。两个情景的差额,主要取决于下沉市场的渗透速度与职业教育的付费转化。
增长动能能撑多久?看两个锚就够。渗透率这一头,K12家庭付费占比若从当前的一到两成推到三成,单这一项就能支撑五年以上的增长;ARPU那一头,随着多模态能力成熟,辅导从“答疑”延伸到“规划+陪练+测评”,客单价仍有抬升空间。天花板在哪里?大致在K12人口基数见顶、渗透率接近饱和的那个时点,粗算在2032至2033年前后,届时行业增速会回落到个位数,竞争从增量转向存量替代。
· · ·
第七章 行业发展前景与战略建议
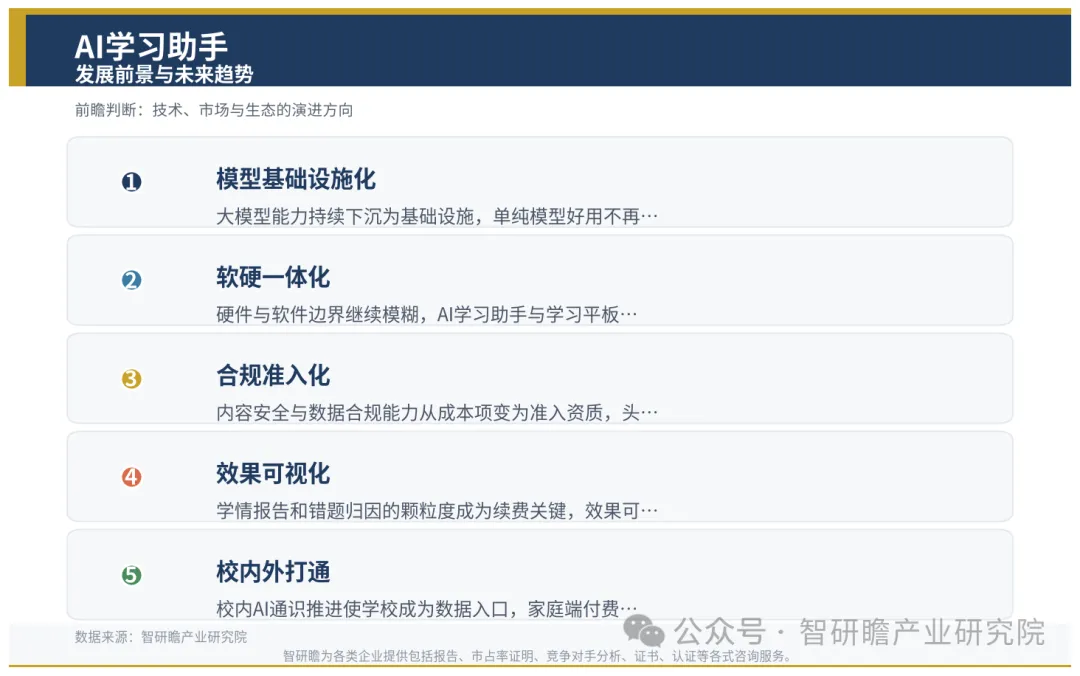
有几个趋势已经形成共识。大模型能力还会继续下沉为基础设施,单纯的“模型好用”不再是差异化来源,价值向场景理解与教研沉淀转移;硬件与软件的边界还会模糊下去,一体化的产品形态将成为主流;合规能力从成本项变成准入资质,头部与尾部的差距由此拉开。这些判断,行业内的分歧已经不大。
被低估的趋势有两条。一条是“效果可视化”会变成核心竞争力。眼下多数产品的学情报告仍是粗颗粒的统计描述,谁能把学习进步的归因做得足够细——细到某个知识点的掌握度变化、某类题型的失误规律——谁就能在续费环节占据主动。这不是技术问题,是产品设计与教研能力的复合问题,护城河比模型更深。另一条是校内与校外的打通。教育部门的AI通识推进,正在把校内变成数据入口,而付费发生在家庭端。能同时握住两端的玩家,将获得别人拿不到的数据与信任。智研瞻判断,这一层能力的分化会在2027年前后显现。
针对不同参与者,路径并不相同。互联网大厂的教育线,紧要的不是再堆模型参数,而是补齐教研厚度,把产品从“能讲”推到“讲得对、讲得透”,否则流量优势会在效果质疑里流失。传统教育科技公司要盯的是成本结构——过度依赖外部模型调用会让毛利被反复侵蚀,自建轻量垂类模型、或与模型方签长期绑定协议,是更稳的选择。硬件厂商的软件短板,已经到了不得不补的时候,靠预装应用赚差价的模式撑不了太久,用户买的是辅导效果,不是屏幕尺寸。投资机构该看什么?不是通用型的答疑应用,而是那些在特定学科或特定考试场景里做到极致的垂类项目——单用户价值更高,抗替代性也更强。
行业走到今天,最大的不确定性已经不是技术能不能做到,而是能不能让家长相信它做到了。这道信任的坎,比模型迭代难得多。
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用