ARTICLE · 1283220
92% 用上了 AI, 只有 8% 赚到钱
一家只有 1 名员工的药企,做出了新药。
同一份报告里,44% 的 CEO 承认算不清 AI 这笔账。
两个都是真的。这不是唱衰,是我把数据摊开看完之后的真实判断:
AI 商业化现在还在修路,没到跑车的时候。
01一人撑起一家药企,但要打两个折
Anthropic 买下一家药企,叫 Mithril Medicine。全职员工,1 个。
创始人 Cody 一个人,靠 Claude 协调外面 11 家实验室。不到 18 个月,把一款治罕见儿童病的药,从想法推到了小鼠实验。
用药那组小鼠的握力 1.35,没用药的 0.70。差了近两倍。
看到这个案例的第一眼,我以为爆发终于来了。
把更多数据摊开看之后,判断换了一句。因为这个故事要打两个折。
第一个折,在「药」这个字上。
小鼠实验是新药研发的第一道门,不是最后一道。行业里的常识是,进入临床的候选药物,九成左右会失败。
18 个月推到小鼠,证明的是「研发早期的试错成本被打下来了」,不是「新药快成了」。
第二个折,在「一个人」这个说法上。
那 11 家实验室是真人、真设备、真湿实验。Claude 干的是协调、检索、方案设计、把结果串起来。它没有替代任何一个做实验的人。
它压掉的不是科学家,是——协调成本。
这件事能成立,有个前提:药这条产业链上,从化合物筛选到动物实验,每个环节都已经被专业公司切得很碎,碎到可以按单采购。你只要有判断力和一点钱,就能把整条链拼起来。
一人公司不是「一个人干完所有事」,是「一个人买得起所有事」。
它的成功能不能复制到你身上,看的不是你的 AI 多强,是你这行的环节,有没有被切碎。
02同一个 2026,两个账本
先看效率:
▪ 客服:解决率从 70% 提到 85%,成本降一半▪ 财务:最快 3 个月回本▪ 写代码:效率高 2 到 3 倍(多为服务商自测)
再看落地:
▪ 普华永道(4450 位 CEO):只有约 1/3 说真拿到了好处▪ Gartner:44% 的 CEO 算不出这笔账赚没赚▪ 毕马威:只有 24% 的企业在多个场景上有回报▪ 艾瑞:国内 67.3% 的项目还在试验阶段
一边「效率翻三倍」,一边「三分之二还在试验」。
两个数都是真的。
因为它们统计的根本不是同一批人。前面那组,是用上了的人自己的体感;后面那组,是整个公司的账。
单点效率翻倍,和整个体系赚到钱,中间隔着一件事:这些效率有没有被组织接住。
挖金子的还没赚到,卖铲子的先发了。
今年中报的说法更直接:「上游吃肉、下游啃骨头」。全球八成的利润,落在美国和韩国的上游手里。
03钱在上游,洞也在上游
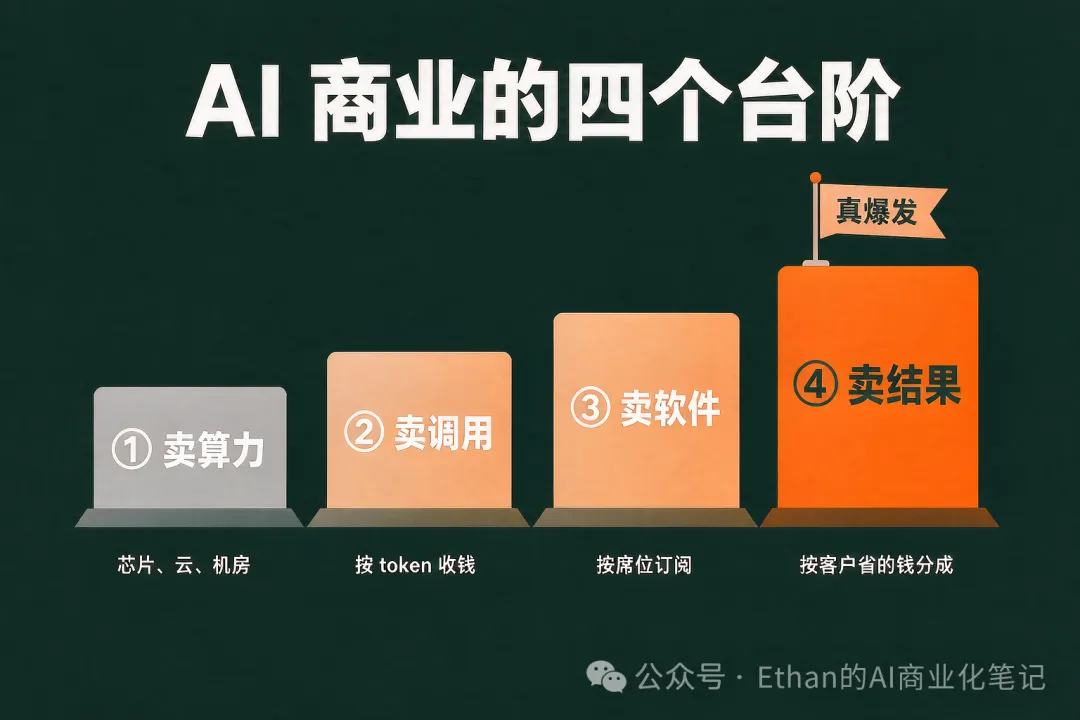
卖模型的生意,大概分四个台阶:
① 卖算力 —— 芯片、云、机房② 卖调用 —— 按 token 收钱③ 卖软件 —— 按席位、按年订阅④ 卖结果 —— 按客户省下来的钱分成
多数厂商还在第一、第二级。
第四级才是真爆发。
因为一改收费方式,AI 就从客户的「支出」变成了「收益」。按用量收,客户永远在算成本;按结果收,客户只算赚多少。
但第四级也最难。要按结果收钱,你就得敢对结果负责;敢负责的前提,是你真的兜得住。
好消息是,路真的在修。推理成本一年掉到原来的十三分之一;相比最贵模型,token 价格比 2023 年 3 月降了 84%,相当于便宜了 8 到 12 倍。
这意味着高频调用迟早不再是门槛。
但只是迟早。
04电动机早就有了,工厂等了四十年
19 世纪就造出了电动机。
但它真正让工厂变快,是 20 世纪 20 年代以后的事。中间隔了三四十年。
不是电机不好用,是工厂没法改。
当年的工厂,所有机器都得围着一根大传动轴摆,靠皮带把动力分下去。换成电力,本该让每台机器自己带马达、位置随便摆——整个车间可以按工艺流程重新排,不用再围着那根轴转。
可换设备要花大钱,短期看不出好处,谁都不动。
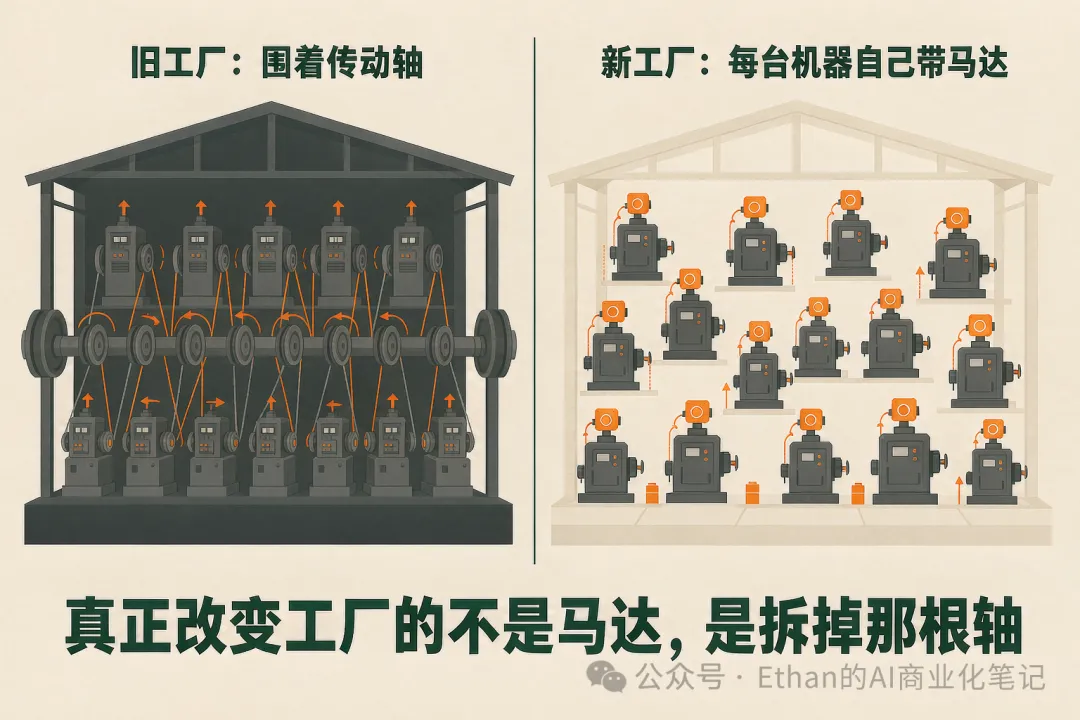
每一轮技术换代都这么走,这次也躲不掉。
今天的 AI 卡在同一个地方。
AI 的「那根轴」是什么?
是围绕人工处理设计的流程:三层审批、按人头定的 KPI、跨部门的数据墙、写给人看的报表。这些东西在 AI 之前都是合理的,甚至是必要的。
你不拆它,AI 就只是个更快的马达,挂在旧轴上。
所以真正该问的不是「我们该上哪个模型」,是——
我们要拆掉哪根轴,谁的利益会受损。
第二个问题,没人愿意在会上问。
05只看一件事:出错的代价有多高
判断一个行业会不会先跑通,看一件事:
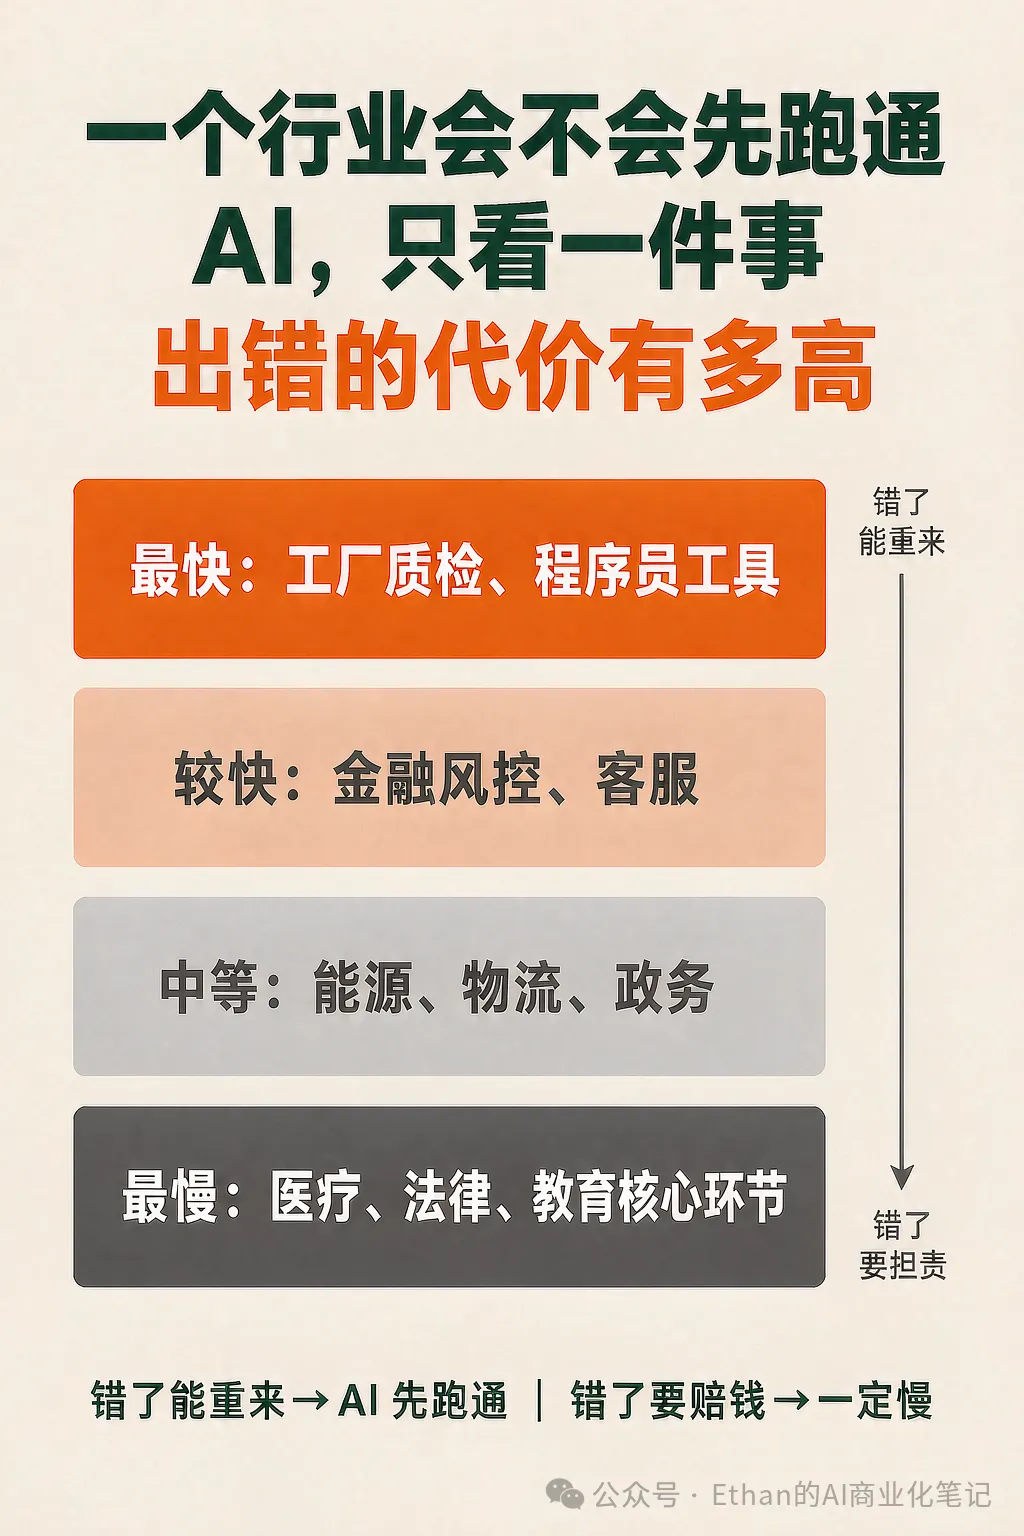
这行出错的代价有多高。
错了能重来、能有人兜底的,AI 先跑通。错了要赔钱、要担责、要出人命的,AI 一定慢。
按这个排:
最快 —— 工厂质检、程序员工具照片多得是,什么叫次品有标准,漏检了还能人再看一遍;程序员工时贵,省下来的直接能换算成钱。
较快 —— 金融风控、客服它本来就在为这件事花大钱,AI 只是换了个更便宜的工具。不用教市场,不用新开预算。
中等 —— 能源、物流、政务政策推着走,但采购慢。
最慢 —— 医疗、法律、教育核心环节卡的不是算法,是「谁付钱」和「出了事算谁的」。
三个补充细节:
客服这条值得单说。头部厂商服务了上百个城市的政务热线,一天处理一亿多次对话,意图识别准确率 95% 以上。这个量本身就是墙——用得越多越准,后来的人追不上。
医疗反过来。中国医疗 AI 论文数量全球第一,可真正的坎在下面:临床上到底有没有用、专利能不能变成收入、数据太碎。
论文在上头,赚钱的路径在下头。
人形机器人是个反直觉的数字。七成收入来自科研和学校,真正进厂干活的只占 9%,大多进了实验室和课堂。但不管哪家整机厂最后活下来,零件都得用。
06什么信号出现,算是爆发了
一,成本掉到不心疼。什么时候高频调用也不觉得贵,批量处理文档、实时翻译、个性推荐这些活会成批打开。这是最硬的变量。
二,收费从按用量变成按结果。客户从算成本,变成算赚多少。
三,有个杀手场景真跑通。AI 助手能帮企业实打实省钱,或者自动驾驶开始收费拉客,或者 AI 制药开始批量出新药。这三个例子有共同点——结果看得见,责任找得到人。
四,组织改完了。IDC 预测,到 2029 年 60% 的企业主要流程会优先用 AI;到 2028 年,七成全球两千强企业能持续检验 AI 的判断。现在这个比例只有 14%。
从 14% 到 70%,这六年就是爆发期。
07所以真正该盯的是什么
AI 商业化不是在等一个技术奇迹。
它在等三件事凑齐:成本掉到临界点、收费绑到结果上、企业把流程改完。
前两件,行业自己能推。第三件最慢,也不是技术说了算。
中国信通院给 2026 年定的关键词是「加速扩散」。说的是能力能不能用得起、信得过,铺到更多地方去。
这个措辞本身就说明问题:现在讲的还是铺开,不是收成。
所以真正该盯的,不是模型又强了多少,而是——
有没有哪个行业,开始按「省下来的钱」给 AI 付账了。
那个信号一出来,爆发就开始了。
在那之前,所有「AI 已经改变了世界」的说法,都还差一场组织变革。
技术早就准备好了,是组织还没准备好。
而组织这件事,从来不看发布会。
你们公司的场景,排在上面第几档?
商务 5 年 · 运营 2 年
记录 AI 落地的现场,不写行业通稿