ARTICLE · 1285115
苹果市值超过英伟达,华尔街对AI的态度
10月30日,星期五,华尔街以一种颇具讽刺意味的方式,为这个动荡的10月画上句号。
苹果收盘下跌1.23%,股价344.63美元,市值5.03万亿美元;英伟达下跌4.22%,股价204.64美元,市值4.93万亿美元。苹果以约1000亿美元的优势反超英伟达,重新成为全球市值最高的上市公司。这是苹果自今年7月底短暂领先之后,首次重新取得这一位置。
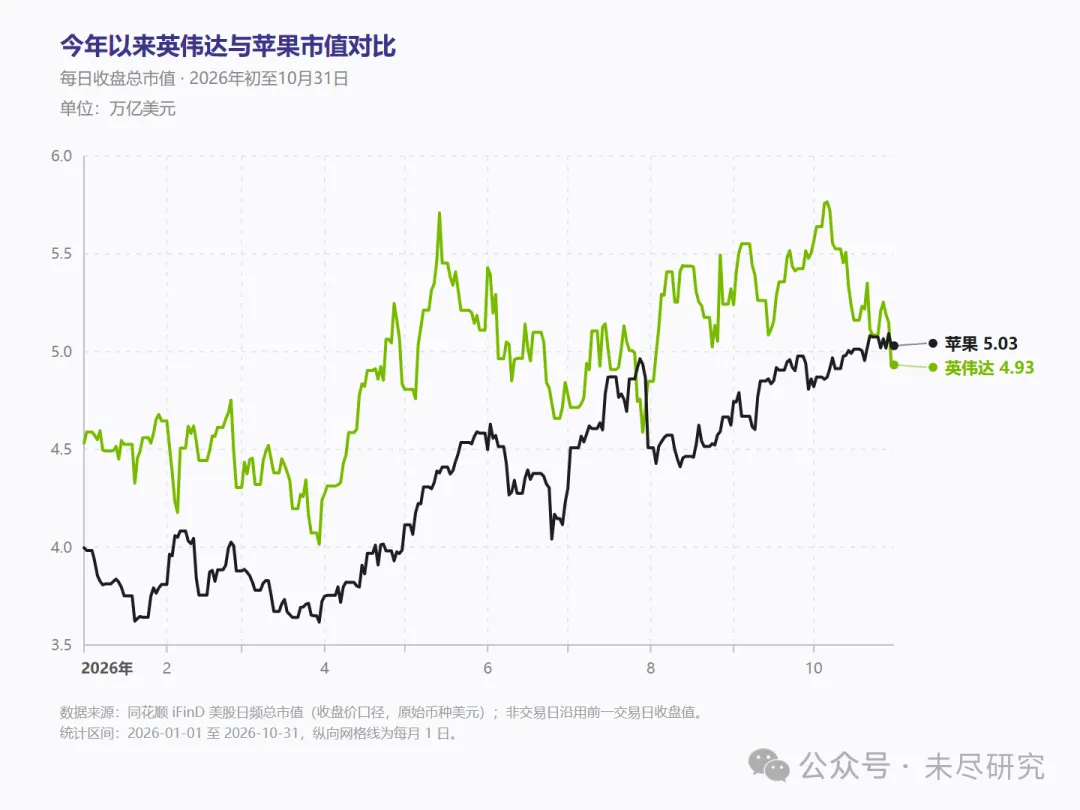
这一天,纳斯达克综合指数下跌2.86%,费城半导体指数下跌7.2%,英特尔暴跌28.6%,AMD下跌10.9%。整个10月,英伟达累计下跌约10.4%,Alphabet下跌18.7%,Meta下跌15.2%;苹果则逆势上涨约3.5%。
两家公司世界第一的易位,反映出过去推动英伟达不断突破估值纪录的AI投资热潮,开始面临华尔街越来越严厉的财务审视。
从算力狂欢到现金流焦虑
2026年的AI产业,呈现出一种令人困惑的景象:需求越来越旺盛,收入增长越来越快,然而投资者却越来越担心。
就在最近几天,Alphabet公布Google Cloud季度收入增长103%,亚马逊AWS收入增长39%,微软Azure收入增长48%。三大云平台均展现出强劲的AI需求,但股票市场却很不给面子。
原因出在资本开支。Alphabet第三季度资本开支达到514亿美元,超过同期423亿美元的经营现金流,导致季度自由现金流转负。亚马逊过去12个月自由现金流为负424亿美元。微软虽然仍保持充沛现金流,但也在10月29日发行了约250亿美元债券,为下一阶段的资本投资提供资金。
Meta则遭遇了另一种警告。10月30日,标普全球评级将其信用评级展望调整为负面,预计公司2026年和2027年的自由经营现金流缺口可能进一步扩大。
云巨头正在争相建设AI工厂,购买最新的GPU、HBM、网络设备、服务器与电力基础设施。问题在于,建设需要今天花钱,而这些资产能在未来几年创造多少现金收益,仍然存在很大的不确定性。
华尔街开始认真计算这种时间错配的巨大风险。AI需求增长是一回事,AI投资回报是另一回事。尤其当AI基础设施建设越来越依赖债务、租赁和其他外部融资时,资本成本也成为AI繁荣能否持续的重要变量。
这种变化最终传导至英伟达
英伟达原本是AI资本开支热潮最直接的受益者兼推动者。无论OpenAI、Anthropic还是谷歌、微软投入巨资建设数据中心,芯片供应商都能够率先获得收入。但如果投资者开始质疑客户未来的资本支出能力,那么即使当前订单仍然充足,英伟达的长期增长预期也会受到重新评估。
这并不意味着英伟达的基本面已经恶化。恰恰相反,截至7月的最新季度收入达到962亿美元,同比增长106%,其中数据中心收入890亿美元,同比增长117%,毛利率高达75%。公司对下一季度的收入指引更达到1080亿美元。华尔街担忧的不是英伟达今天赚不到钱,而是客户能否继续以同样惊人的速度花钱。
苹果反而成为了避风港
在这一背景下,苹果过去两年备受诟病的AI战略,突然显露出了另一面。
相比微软、谷歌、Meta等公司,苹果没有选择投资数千亿美元的规模建设AI数据中心,也没有试图在前沿基础模型的参数和算力竞赛中占据领先地位。
苹果更多地依靠自研芯片、端侧模型、相对克制的云端基础设施建设,以及与外部模型公司的合作,将AI能力整合进现有硬件和操作系统。
这种策略曾经被视为苹果在AI时代缺乏进取心。然而,当AI投资回报开始受到质疑,较低的资本开支反而成为它的财务优势。
苹果截至2026年6月的九个月,经营现金流约1170亿美元,固定资产资本开支仅68亿美元,按两者之差计算的自由现金流超过1100亿美元。同期公司回购股票约621亿美元。
苹果与云巨头的AI商业模式的区别十分明显:云巨头正在投入大量资本,试图创造新的AI收入;苹果则主要在利用AI,巩固已经存在的全球硬件、操作系统和服务收入体系。
苹果今年6月季度营收1094亿美元,同比增长16%,每股收益同比增长29%。iPhone、Mac与服务业务均创下同期收入纪录。服务业务的高利润率、庞大的存量设备以及持续的股票回购,仍然是苹果估值的重要支撑。
苹果也没有停止产品创新。10月上市的首款折叠屏iPhone Duo,将新形态硬件与iOS 27结合,为高端iPhone打开新的产品空间。苹果在用智能增强中国市场的竞争力,其中国官网正式宣布,Apple智能将于11月4日在中国开始测试,12月随iOS 27.3正式推出,并在部分系统级功能中集成阿里千问。
苹果选择的AI商业化路线,正是不必在所有基础模型领域都成为技术领先者,也可能通过控制终端设备和操作系统,把AI能力交付给庞大的现有用户群体。这条路线的当下体现出的优势,是苹果不需要在每一层技术栈中承担全部研发和基础设施成本。
苹果未必更便宜
不过,如果由此认定苹果比英伟达具有更好的投资价值,又可能走向另一个极端。
截至10月30日,苹果的过去12个月市盈率约为39倍,而英伟达约为26倍。尽管英伟达的收入增长更快、利润率更高,其市盈率反而低于苹果。
这与两家公司当前市场叙事形成鲜明反差。苹果获得的是相对稳定的现金流、可预测的消费者生态和平台商业模式溢价;英伟达面临的则是高增长业务在未来可能出现的资本开支周期波动。即使英伟达今天仍然拥有极其强劲的盈利能力,投资者也担心,这样的增长能否再持续三年、五年。
同样,苹果也并非没有风险。接近40倍的市盈率意味着,市场已经为其未来盈利稳定性、产品创新和高端消费市场地位支付了不低的价格。如果AI最终改变智能终端的人机交互方式,使用户越来越少地依赖传统App和操作系统入口,苹果同样可能受到冲击。
因此,苹果反超英伟达,并不意味着资本市场已经认定苹果的技术路线胜出,长期而言,苹果依然要经受AI的考验。正如谷歌的搜索的商业模式最终还是被AI影响到了,苹果的App高墙花园,在智能体冲击面前也并不绝对安全。
苹果这次超过英伟达,首先是一次风险偏好的调整,也是市场对两种不同商业模式的重新定价。
AI的苹果与英伟达双主题
苹果与英伟达是硅谷最不相来往的两家顶级巨头。它们的市值竞争,某种程度上代表着AI时代两种截然不同的经济逻辑。
英伟达代表AI新基础设施的建设。它把算力变成商品,向整个AI产业提供创造新智能的生产设备。它的市场空间极其庞大,但其增长也越来越依赖整个产业持续投入资本的能力。
苹果代表的是成熟的终端生态。它拥有庞大的消费者基础、高黏性的操作系统和持续产生现金流的服务体系。它所面临的挑战,不是能否生产更多Token,而是如何把AI转化为用户愿意购买更昂贵设备、继续留在生态系统中、为它们创造和交付AI体验。
两种逻辑未来可能发生的交汇。当AI从大规模模型训练逐渐走向推理、智能体和日常生活,算力需求可能继续高速增长,但经济价值不一定永远集中在提供算力的公司。拥有用户关系、应用入口和商业分发能力的平台,也可能获得越来越多的AI收益。
反过来,英伟达正在通过CUDA、网络通信、AI工厂系统和软件生态,努力避免自己仅仅成为硬件供应商。它同样希望从芯片销售延伸到更大范围的智能基础设施价值链。
两家公司的市值差距目前只有约1000亿美元,相当于各自市值的2%左右。接下来,苹果将于11月2日公布新财报,英伟达则计划于11月17日公布下一季度业绩。任何一次超出预期的业绩或指引,都可能让这场世界第一之争再次逆转。
苹果重新拿到了全球市值最高公司的头衔,更重要的是华尔街鲜明展示了一种新的态度:AI仍然是未来最大的增长机会,但谁能够真正从AI中赚到钱,以及为获得这些利润究竟需要先投入多少资本,现金流的状况,正在成为比单纯增长速度更加重要的问题。
过去几年,资本市场主要奖励那些最直接参与AI建设的企业。如今,投资者开始重新审视那些已经拥有巨大用户市场、稳定利润和较低资本消耗的公司。