ARTICLE · 1291470
AI赋能下,企业与软件服务商的工作范围边界变得模糊啦!
聊到一半,我忽然意识到一个问题:甲乙双方的服务范围边界,正在模糊。
过去,报表开发、数据集成这类工作,几乎是软件服务商的专属领地——客户提需求,我们出方案、写脚本、做接口、交付上线。但今天在客户现场,对方的IT负责人很自然地说了一句:"报表这块我们先自己试试,AI现在能写SQL了。"
这句话放在三年前,几乎不可想象。它意味着什么?这篇文章想把它讲清楚。
01 现象:AI正在把"专业能力"变成"通用能力"
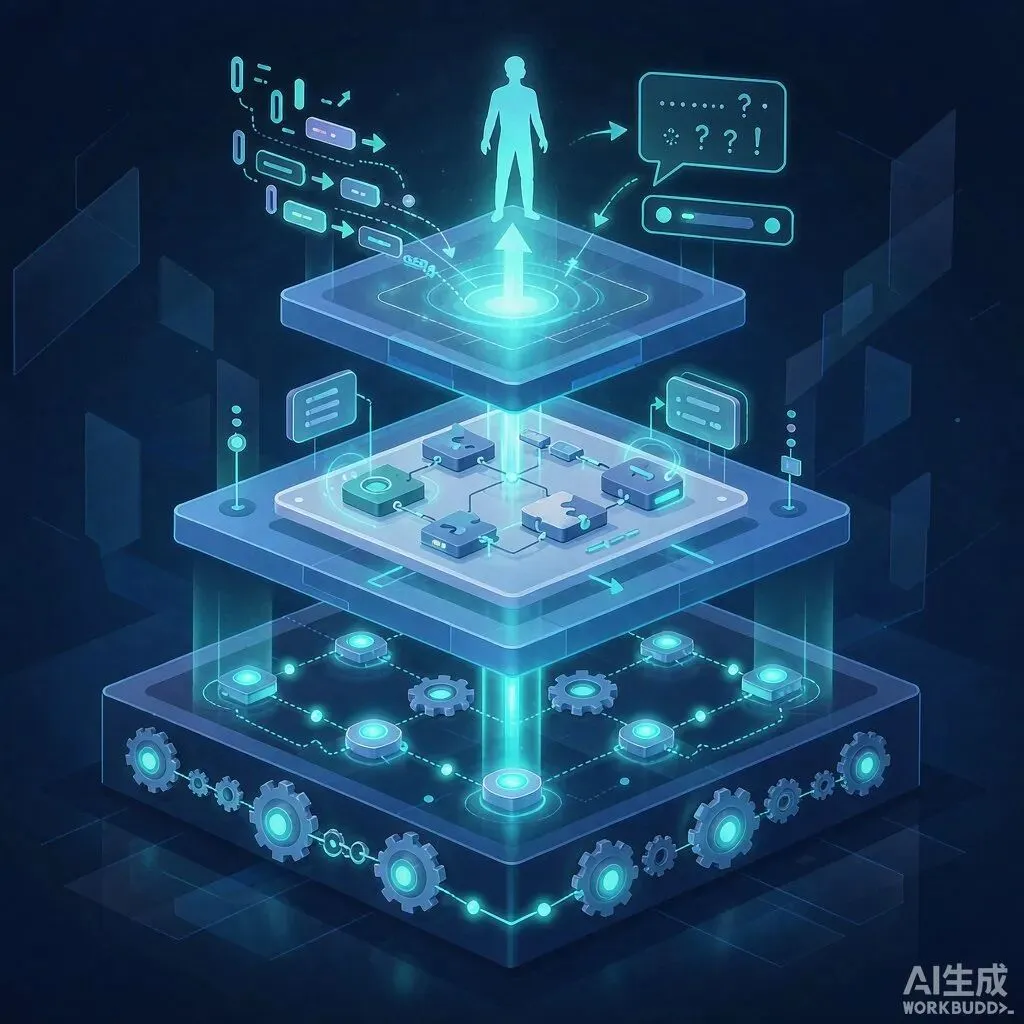
企业IT人员的能力被放大,不是一句口号,而是三个层次叠加的结果。
第一层,生成式AI写代码。自然语言描述需求,AI直接生成SQL、脚本和接口代码。过去需要翻文档、查语法、反复调试的工作,现在变成了"描述—生成—验证"三步。麦肯锡2023年的研究给出过量化结论:生成式AI可将代码生成时间减少35%至45%,代码文档编写减少45%至50%。
第二层,低代码/无代码平台叠加AI。Gartner在2026年连续发布《AI增强低代码应用平台关键能力》《AI增强低代码应用平台魔力象限》等研究,把"AI生成+智能体工作流+治理"定义为低代码平台的新基线。企业IT人员用可视化配置加自然语言,就能搭出过去要专门开发的应用。
第三层,智能体(Agent)自动执行。WorkBuddy这类平台的核心能力,是"一句话下达任务,AI自主拆解、规划、执行并交付可验收的结果"。配合MCP协议接入ERP、数据库等系统后,原本需要"提需求—排期—开发—联调"的集成类小需求,企业IT人员自己就能跑通。
三层叠加的结果是:原来只有软件公司能做的事,现在企业IT"踮踮脚"也能做了。边界模糊,不是错觉。
02 数据:这不是感觉,是已经发生的趋势
Gartner在2022年12月的预测中明确提出:到2026年,IT部门之外的开发者将占低代码开发工具用户群的至少80%(2021年为60%);在大型企业里,公民开发者(Citizen Developer)与专业开发者的数量比将达到4:1。Gartner还预测,2026年约75%的新企业应用将在低代码平台上构建。
麦肯锡的测算同样直接:2023年报告《生成式AI的经济潜力》指出,生成式AI对软件工程职能的直接生产力影响可达该职能年度支出的20%至45%;引用的一项研究显示,使用GitHub Copilot的开发者完成任务的速度比不使用者快56%。
到2025年11月,麦肯锡发布《软件开发中的AI革命》,观点更进一步:分析近300家上市公司后发现,表现最好的前五分之一企业实现了16%至30%的生产力与交付周期改善、31%至45%的软件质量提升;在"AI智能体工厂"模式下,已有企业实现约10倍开发速度、约一半成本,某大型金融机构用该模式开发绿地支付系统,生产力提升40%至70%。
这些数字指向同一件事:AI不是在"辅助"开发,而是在改变"谁有资格开发"。
03 影响:边界模糊是一把双刃剑
对企业甲方而言,红利很实在:响应变快、成本下降、离业务更近。报表不用等外部排期,集成小需求当天就能试;IT部门从"资源瓶颈"变成"业务加速器"。
但风险同样真实。Gartner 2026年9月的研究《如何在大规模支持并治理低代码公民开发》开篇就点明:低代码/无代码平台能加速交付,但"很少有人能安全有效地构建应用"。影子IT(Shadow IT)与随之而来的"影子AI"——游离于IT视野之外的AI应用——正在成为新的数据安全与合规风险点。企业IT用AI生成代码后,谁来Review?集成接口由AI自动生成,坏了谁兜底?数据权限有没有按制度收敛?这些问题不会因为"开发变容易了"而消失,只会从乙方的责任清单,转移到甲方的治理清单。
对软件服务商(乙方)而言,冲击是结构性的:按"人天"卖开发力的传统交付模式,会随着通用能力普及而持续贬值。但这不代表乙方失去价值——只是价值的位置变了。
04 判断:边界没有消失,而是上移了
今天这场沟通最值得记下的,不是需求清单,而是那个边界模糊的瞬间。我的判断是:甲乙边界没有消失,它从"谁开发"上移到了"谁治理、谁兜底"。
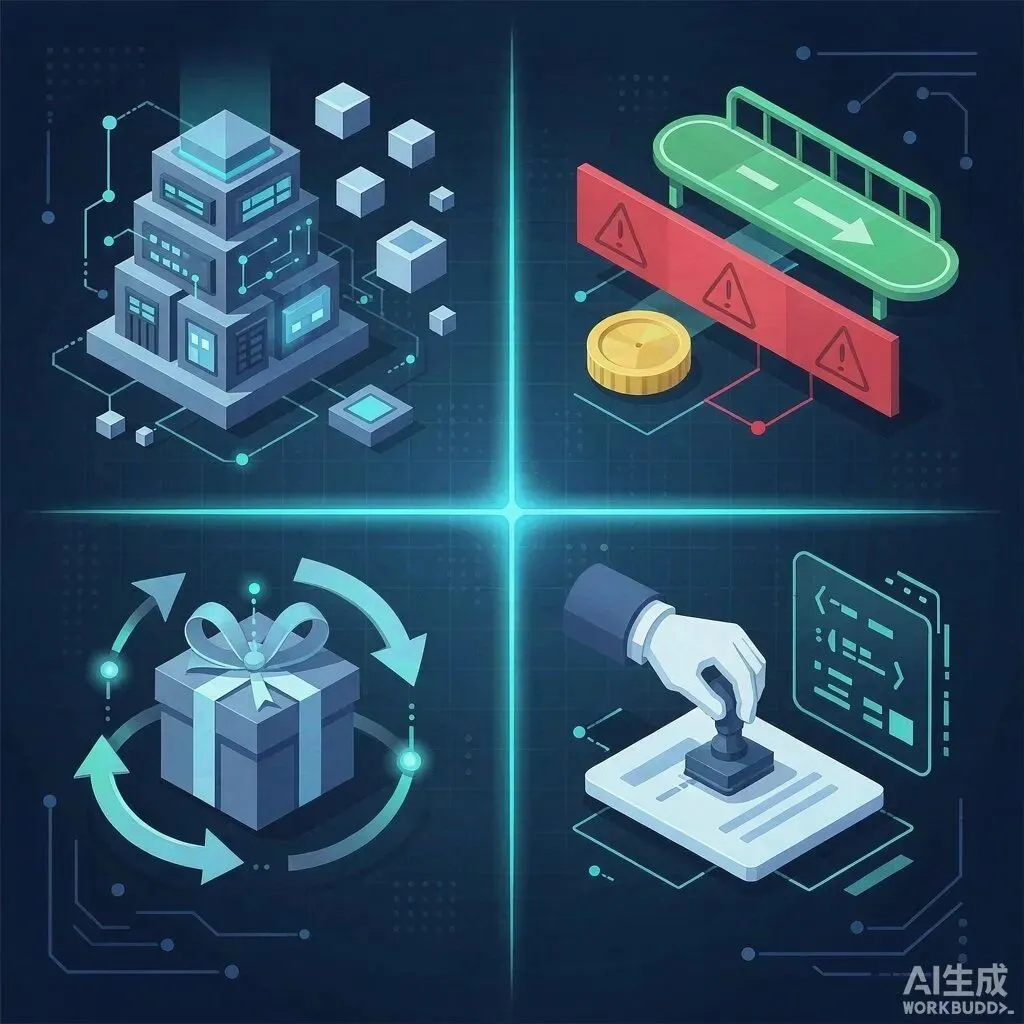
沿着这个思路,新边界可以用四个维度重新划分:
核心系统架构 vs 外围应用。金蝶云星空这类核心ERP的架构级改动——数据模型、权限体系、业财一体流程——仍然是专业活,容错空间极低;而外围报表、轻量集成、部门级小应用,正在快速变成甲方IT+AI的"自留地"。 高风险场景 vs 低风险场景。涉及资金、合规、主数据的场景,必须保留严格的专业交付与验收机制;内部效率类场景,可以放手让业务侧试错迭代。 一次性交付 vs 持续运维。AI生成的代码能跑通,不等于能长期稳定跑。接口变了、数据量涨了、版本升级了,谁负责持续维护,谁就要在边界中占住"责任位"。 开发执行 vs 治理责任。当"会做的人"变多,"该不该做、做了怎么管"的价值反而上升。治理规则、数据权限、代码审查、供应商标准,是新的专业壁垒。
边界上移的实质是价值链上移:执行层的门槛被AI抹平,决策层与责任层的门槛被抬高。
05 建议:甲乙双方各自该做什么
对甲方企业:
——把AI开发能力纳入治理框架,建立"能力中心+风险清单"双轨机制:鼓励用AI提效,同时明确哪些场景必须走专业交付、哪些数据不能出边界。
——为"影子AI"建档。AI生成的报表、脚本、接口要纳入资产管理,有负责人、有审查记录、有变更流程,否则今天的效率红利就是明天的技术债。
——把能力培养当投资。让IT人员从"写代码"转向"定义问题、审查方案、管理供应商",这是AI时代甲方IT最值钱的转型。
对乙方(软件服务商):
——从卖"人天"转向卖"架构与治理"。复杂集成、系统架构、性能与安全设计,仍是专业深水区。
——把"AI能力"产品化。帮助客户设计AI+ERP的落地路径、搭建智能体与系统的集成规范,是比单纯写脚本高得多的价值位。
——守住"兜底承诺"。当甲方的AI应用出问题时,能被找到、能接得住、能修得好——持续运维与责任承接,是乙方最稀缺的信任资产。
写在最后
AI没有让软件公司失业,它让"会做的人"变多了,让"会定义问题的人"变得稀缺。
今天在客户现场,边界模糊的一瞬间,其实是一个提醒:开发能力正在被AI平均化,判断力与责任永远无法被平均化。谁站在新边界的高处,谁就拥有下个十年的定价权。
参考资料1. 腾讯云官方产品文档(cloud.tencent.com/document/product/1316/84562)、腾讯云开发者社区(2026-05-22)。 2. Gartner 2022年12月13日新闻稿及2026年 CIO 调查口径。 3. Gartner 2026年研究《How to Support and Govern Low-Code Citizen Development at Scale》。 4. 麦肯锡:《The AI revolution in software development》2025年11月。 5. 配图为 AI 生成示意图,不涉及真实产品界面截图与人物肖像;文中对数据的解读为作者观点,预测类数据为机构口径,不代表既成事实。