ARTICLE · 1293984
网友问:我作了个点外卖餐的app,怎么无人问津?
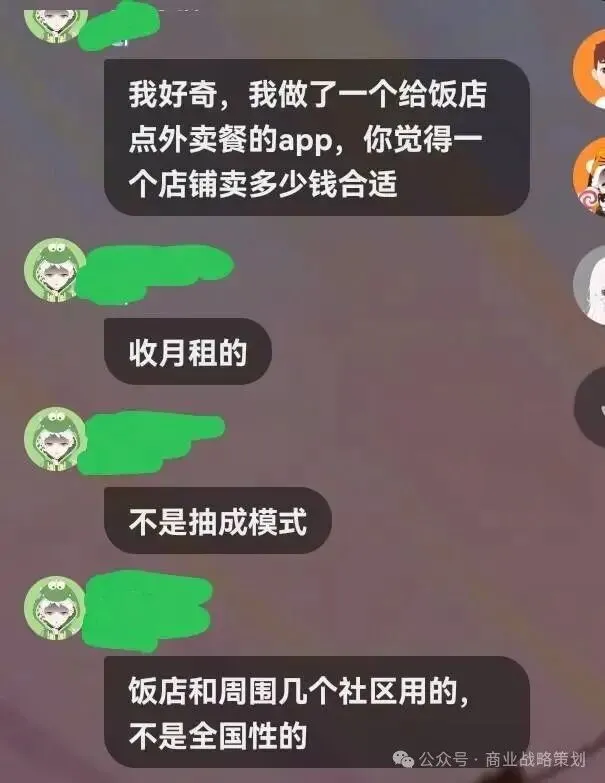
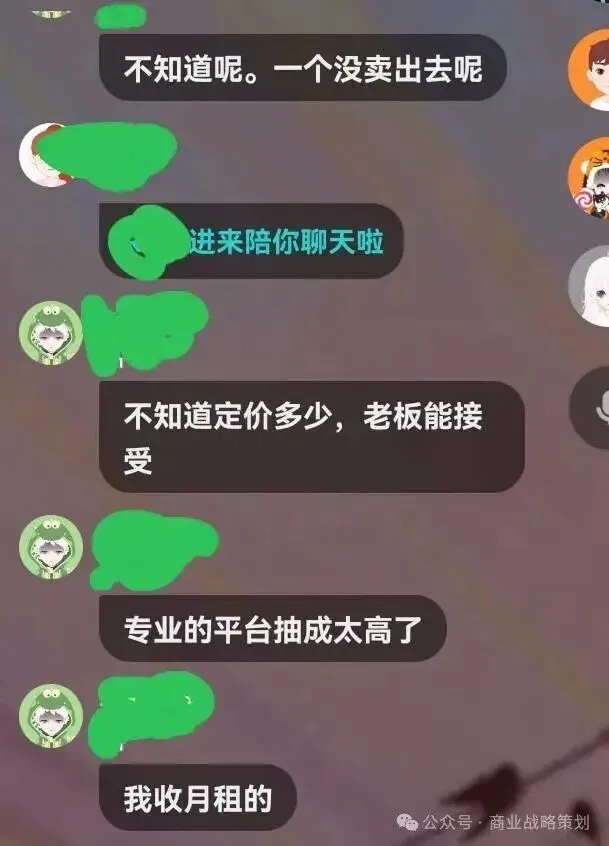
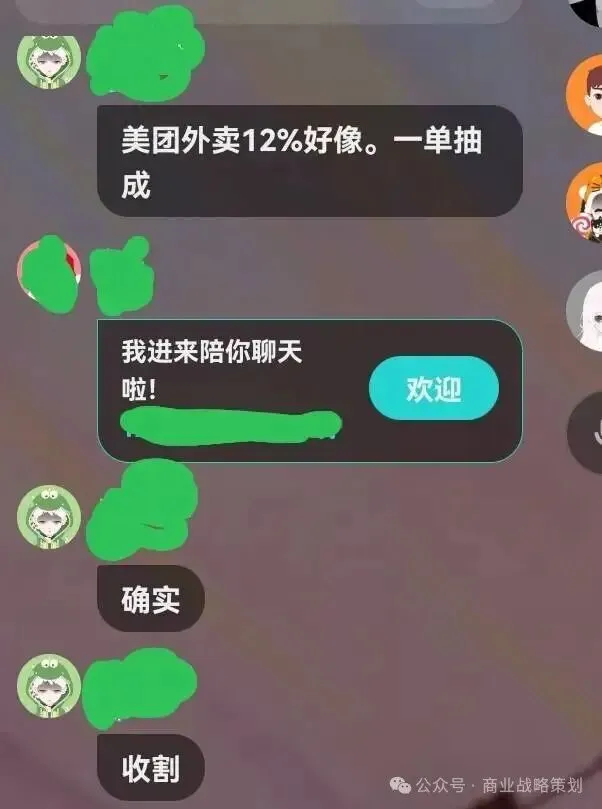
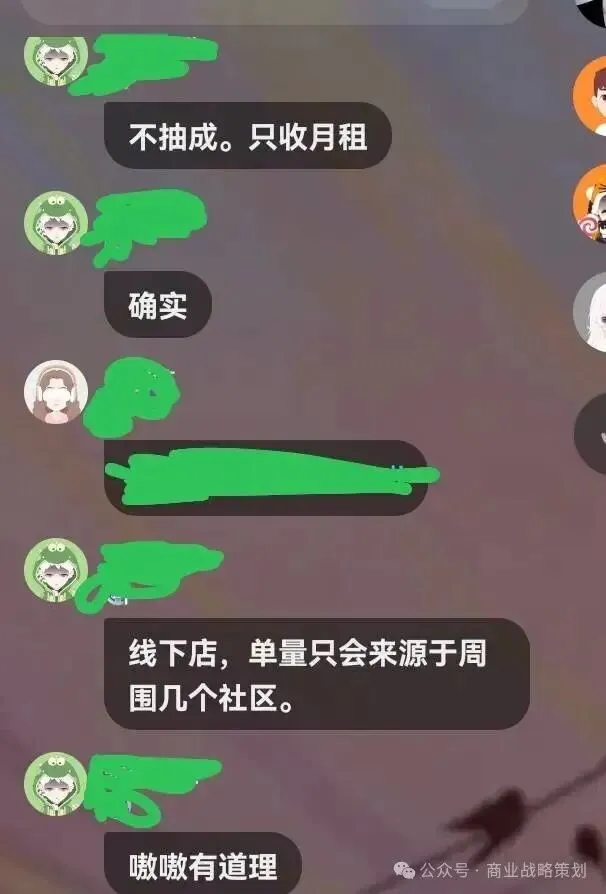
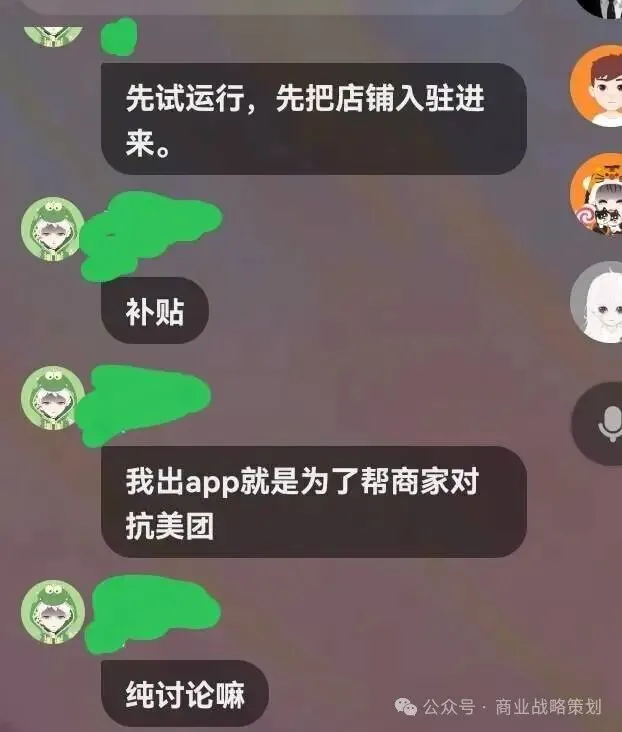
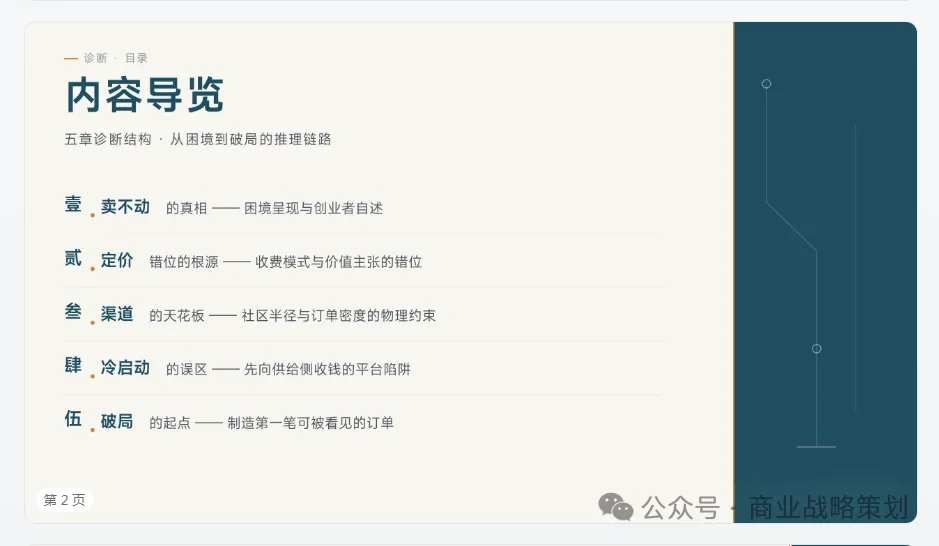
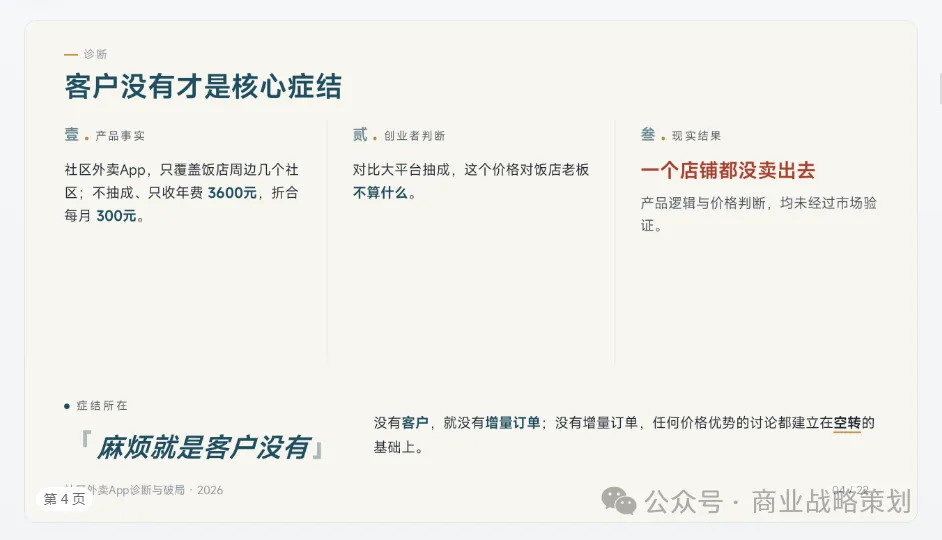
一个做社区外卖App的创业者最近在聊天里问了一个很具体的问题。他的产品只服务饭店周边几个社区,不抽成,只收年费,3600元一年,折合每月300元。他觉得这个价格对饭店老板来说不算什么,毕竟大平台的抽成“太高了”。但现实是一个店铺都没卖出去。他自己其实说了一句很关键的话:麻烦就是客户没有。我的微信号;yyyy1133114421
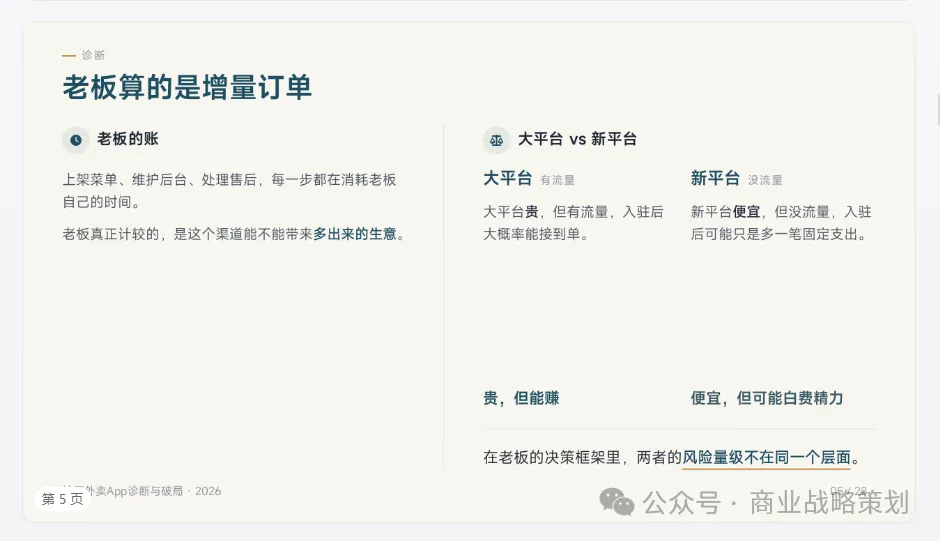
这句话比任何定价分析都更接近问题的核心。饭店老板算的从来不是“你比大平台便宜多少”,而是“你每个月能给我多带来几单”。一个没有增量订单的渠道,月费哪怕是30块,对老板来说也是净亏损,因为上架菜单、盯着后台、处理售后,消耗的是他自己的时间。他要的不是一个更便宜的抽成工具,他要的是多出来的生意。
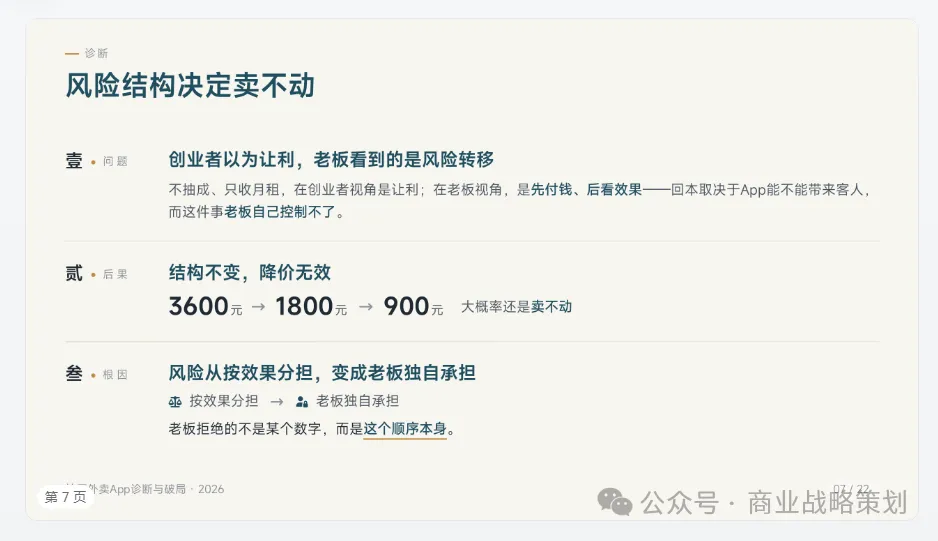
我个人认为,这个App目前卡住的地方,是把“收费模式的差异”当成了“价值主张本身”。不抽成、只收月租,在创业者视角里是让利;在饭店老板视角里,风险结构完全变了:先付一笔固定的钱,然后能不能回本取决于一个他控制不了的变量,也就是这个App能不能带来客人。这个结构不改变,价格从3600降到1800甚至900,大概率还是卖不动,因为老板拒绝的不是某个具体的数字,是“先付钱、后看效果”这个顺序。
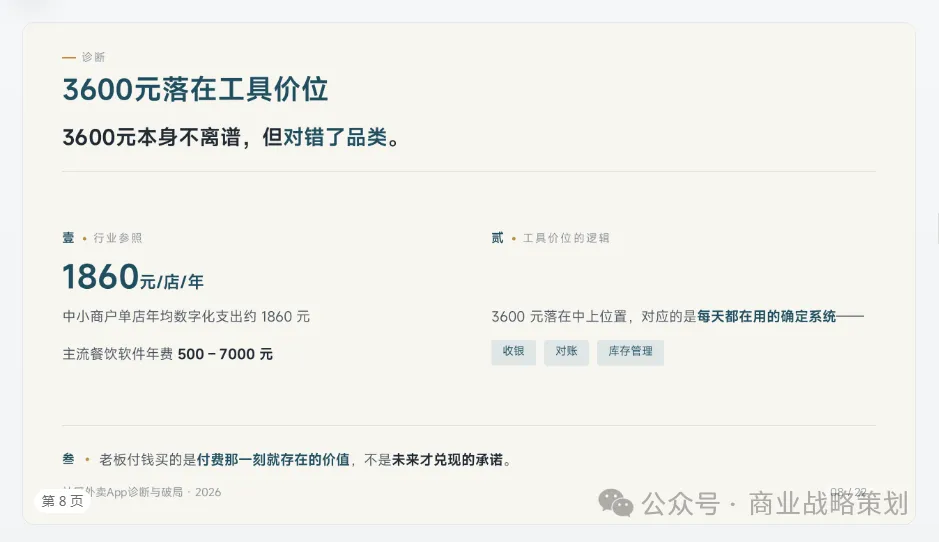
3600元这个价格本身,放在餐饮数字化支出里并不离谱。餐饮小店SaaS行业的测算数据显示,中小商户单店年均数字化支出约1860元,年度续费率约71%,单商户获客成本约620元,回本周期约8.2个月。主流餐饮软件的年费区间从500元到7000元不等,基础收银和点餐功能通常落在区间下限。3600元落在中上位置,但它对应的通常是一个每天都在用的工具,比如收银、对账、库存管理。老板付那笔钱,换来的是一个确定运转的系统,价值在付费那一刻就已经存在了。
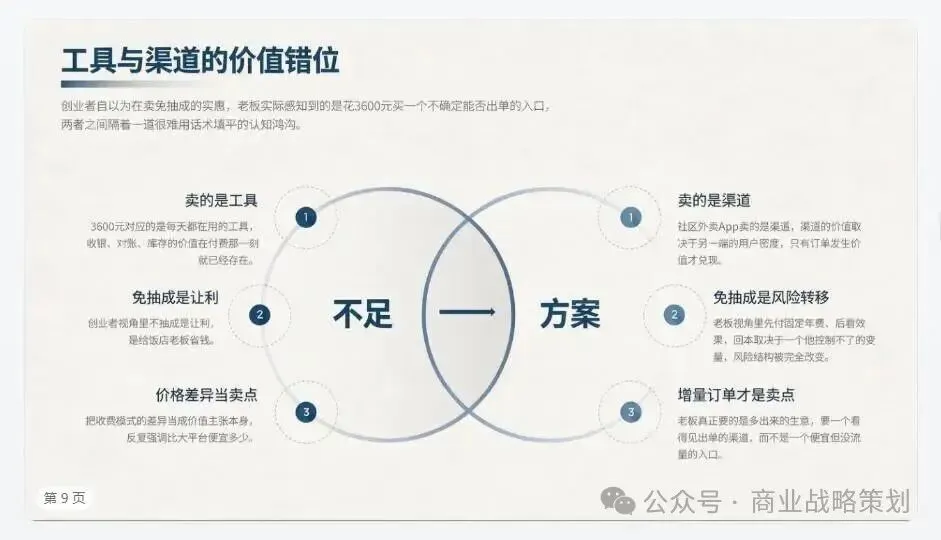
而这个社区外卖App卖的不是工具,是一个渠道。工具的价值是内生的,渠道的价值取决于另一端的用户密度。用一个工具的价格去卖一个尚未被验证的渠道,是商业逻辑上的错位。我个人认为,创业者觉得自己在卖“免抽成的实惠”,但老板实际感知到的是“花3600块买一个不确定能不能出单的入口”,两者之间隔着一道很难用话术填平的认知鸿沟。
这道鸿沟的根源,是社区半径本身带来的物理天花板。
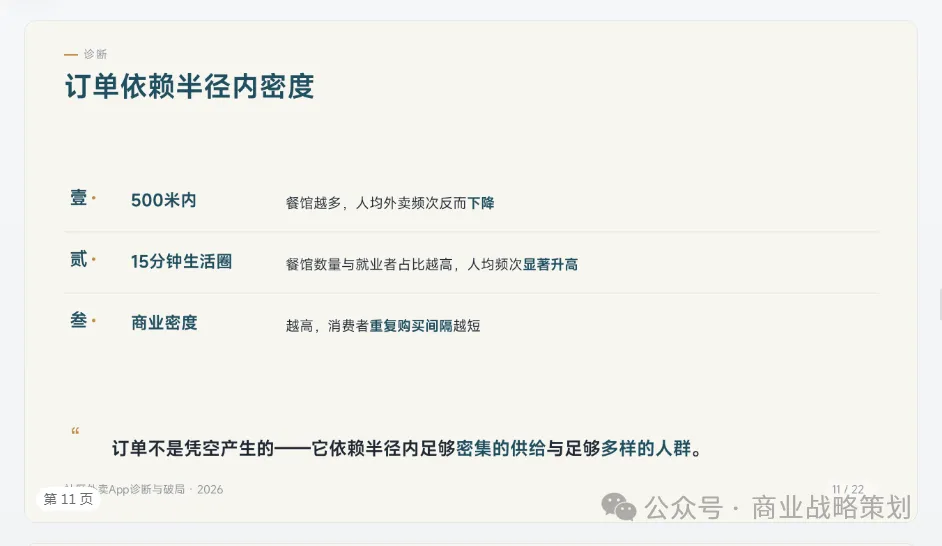
学术研究对外卖消费的空间特征给出过一个清晰的结论:餐馆数量、道路密度、居民和就业者人数,对外卖消费总频次有显著的正向影响;人均外卖频次随着500米范围内餐馆数量的增加而下降,但随着15分钟生活圈范围内餐馆数量和就业者占比的增加而显著升高。另一项针对外卖重复购买行为的研究进一步指出,更高的商业密度会缩短消费者的重复购买间隔,商业密集环境(比如办公区)会放大地理邻近性的效应。这些数据指向一个朴素的道理:外卖订单不是凭空产生的,它依赖于一定半径内足够密集的供给和足够多样的人群。
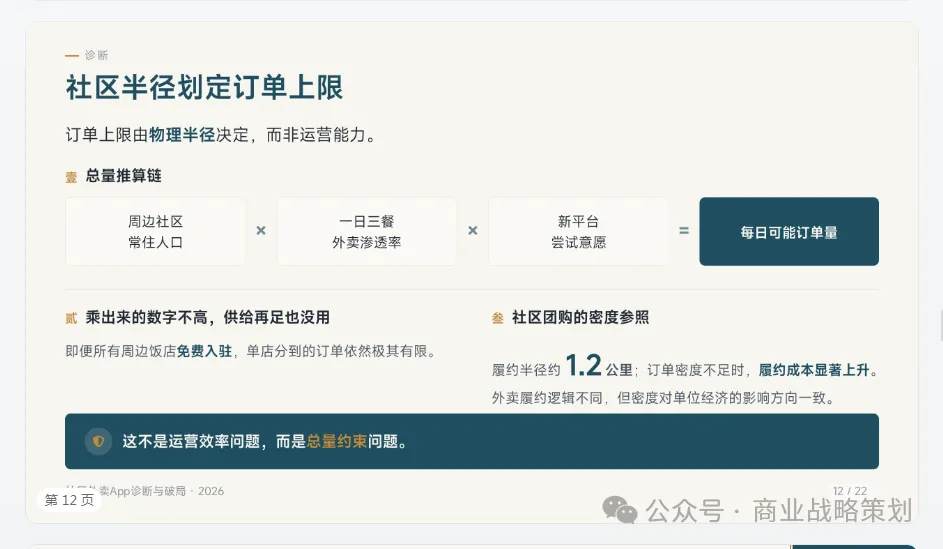
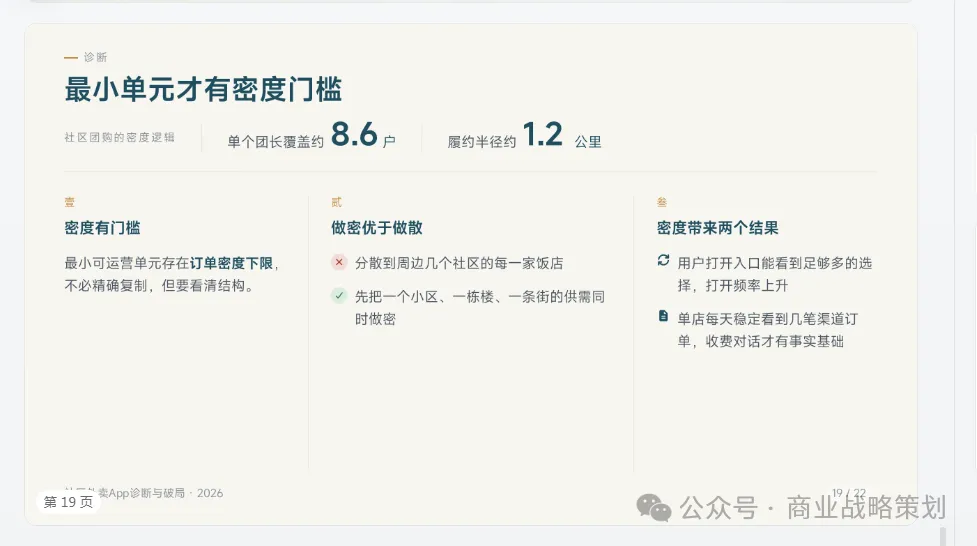
“周边几个社区”这个描述,在物理上划定了这个App的订单上限。几个社区的常住人口乘以一日三餐的外卖渗透率,再乘以愿意在一个新平台上尝试的用户比例,得到的就是每天可能发生的订单量。如果这个乘出来的数字本身就不高,那么即便把所有周边饭店都免费拉进来,单店能分到的订单也极其有限。社区团购的运营数据提供了一个参照:履约半径约1.2公里,订单密度不足的区域,履约成本会显著上升。外卖的履约逻辑不同,但密度对单位经济的影响方向是一致的。我个人认为,这个App面对的不是一个“运营效率”问题,而是一个“总量约束”问题。在一个订单总量有限的地理单元里,无论怎么优化抽成方式或年费定价,单店能感知到的增量都是有天花板的。
“免抽成”作为获客钩子,有吸引力,但它钩住的东西和创业者以为的不一样。
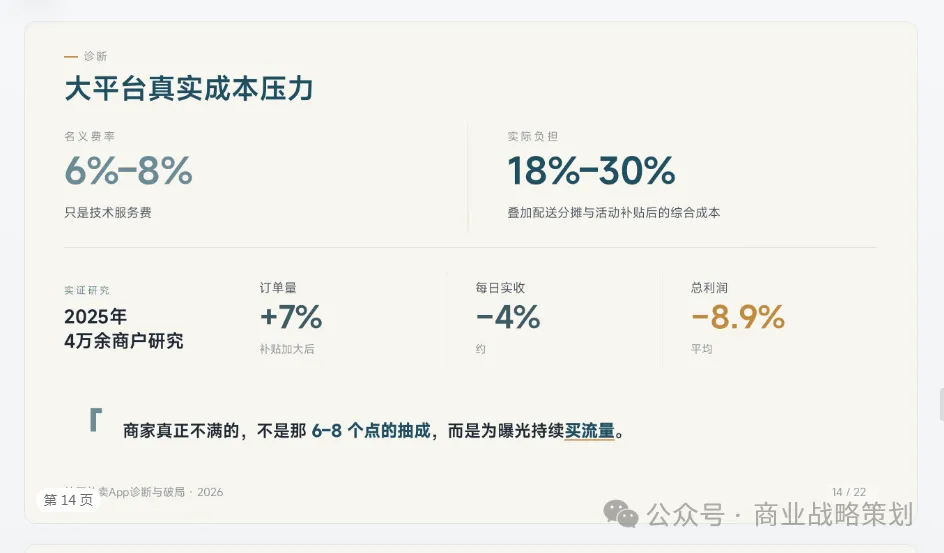
大平台的综合成本确实给中小商家带来了真实压力。公开报道显示,主流外卖平台的名义佣金在6%到8%之间,但叠加配送费分摊和活动补贴后,商家实际承担的综合成本普遍在18%到30%的区间。2025年的一项基于4万余家商户的研究也显示,补贴力度加大后,商户总订单量虽然增长了7%,但每日实收金额下降约4%,总利润平均降幅达到8.9%。商家对大平台的不满,主要不是那6到8个点的技术服务费,而是“为了获得曝光不得不持续购买流量”这件事。
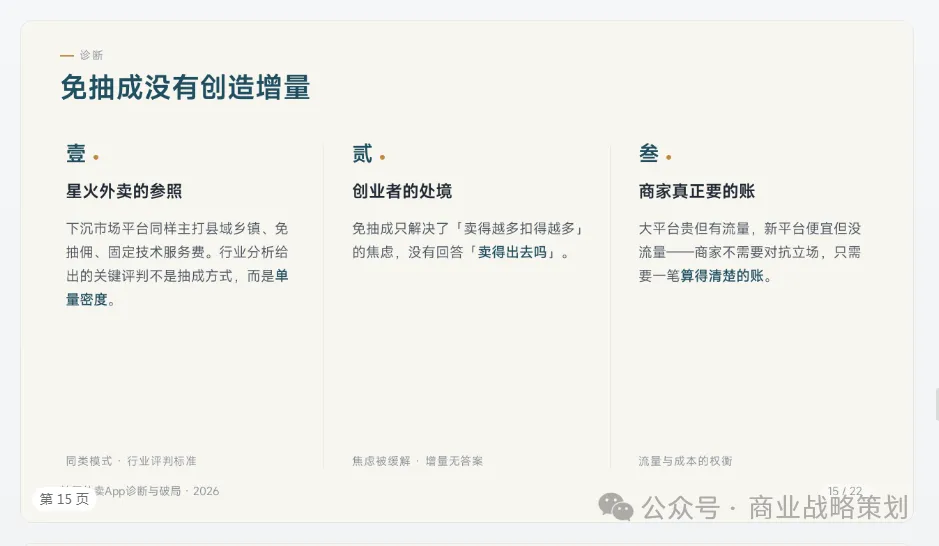
但这不意味着“免抽成”自动构成替代方案。下沉市场有一个叫“星火外卖”的平台,同样主打县域乡镇、免抽佣、固定技术服务费(月租)模式。行业分析在评价这个模式时指出,最关键的问题不是抽成方式本身,而是“单量密度”——新平台能不能给商家带来稳定的线上订单,才决定商家值不值得投入。这个判断和这位创业者的处境是相通的:免抽成解决了“卖得越多扣得越多”的焦虑,但它没有回答“卖得出去吗”这个问题。如果订单本来就不存在,免掉的抽成本身并没有创造任何增量价值。
我个人认为,这位创业者潜意识里把“对抗大平台”当成了产品定位,但商家不需要一个对抗的立场,商家需要一笔算得清楚的账。大平台贵,但大平台有流量;新平台便宜,但新平台没有流量。在老板的决策框架里,前者是“贵但能赚”,后者是“便宜但可能白费精力”,两者的风险量级不在同一个层面。
平台冷启动的经典误区,恰恰是在需求侧还没有被激活的时候,先向供给侧收钱。
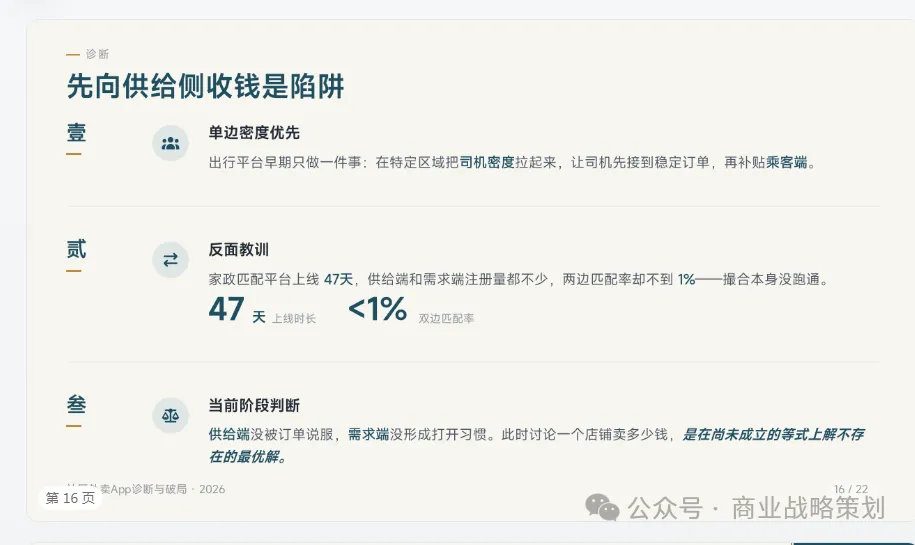
平台型商业模式的冷启动研究有一个被反复验证的观察:很多团队一上来就想同时拉动供给和需求两边,结果两边都没抓牢。更有效的顺序往往是先做单边的密度,再逐步引入另一边。出行平台早期的做法是先在特定区域把司机密度做起来,让司机能接到稳定订单,再慢慢补贴乘客端。这个顺序的核心逻辑不是“先有鸡还是先有蛋”的哲学讨论,而是一个操作层面的判断:供给端只有在亲眼看到订单发生之后,才会产生留下来的意愿;而在订单发生之前向他们收固定费用,是在用一个尚未兑现的承诺提前变现。
家政匹配平台的一个失败案例提供了反面教训:上线47天,注册的供给端和需求端数量都不算少,但两边的匹配率不到1%,根本原因不是用户不够多,而是撮合本身没有跑通。我个人认为,这位创业者的App目前处于类似的阶段:供给端(饭店店铺)没有被验证的订单说服,需求端(社区居民)还没有形成打开这个App的习惯,在这个节点上讨论“一个店铺卖多少钱”,是在一个尚未成立的等式上解一个不存在的最优解。
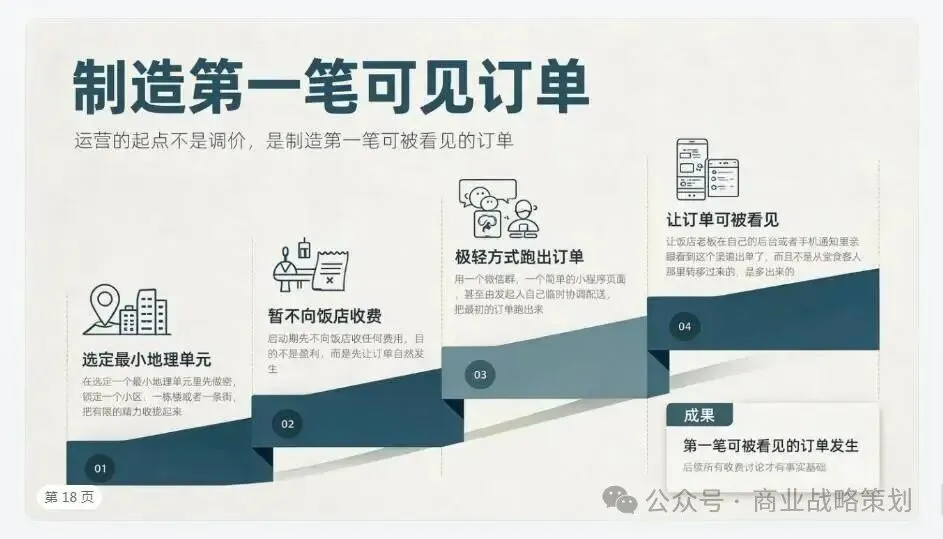
所以,运营的起点不是调价,是制造第一笔可被看见的订单。
最低成本的做法,是在选定的一个最小地理单元里,先不向饭店收任何费用,由平台自己用极轻的方式把最初的订单跑出来。可以是一个微信群,一个简单的小程序页面,甚至由发起人自己临时协调配送。目的不是盈利,是让饭店老板在自己的后台或者手机通知里,亲眼看到“这个渠道出单了”,而且出的单不是从他原有堂食客人那里转移过来的,是多出来的。这笔订单的金额可以很小,但它的存在本身,就是后续所有收费讨论的前提。
社区团购的早期实践提供了一个可以借鉴的密度逻辑:单个团长覆盖的有效家庭数大约在8.6户的测算口径上,履约半径约1.2公里。这个数字的含义不是要精确复制,而是说明一个最小可运营单元的订单密度是有最低门槛的。与其把有限的精力分散到“周边几个社区”的每一个饭店,我个人认为,不如先把一个小区、一栋楼、或者一条街的供给和需求同时做密。当用户打开这个入口能看到足够多的选择,打开频率才可能上升;当单店每天能稳定看到几笔来自这个渠道的订单,收费的对话才有事实基础。
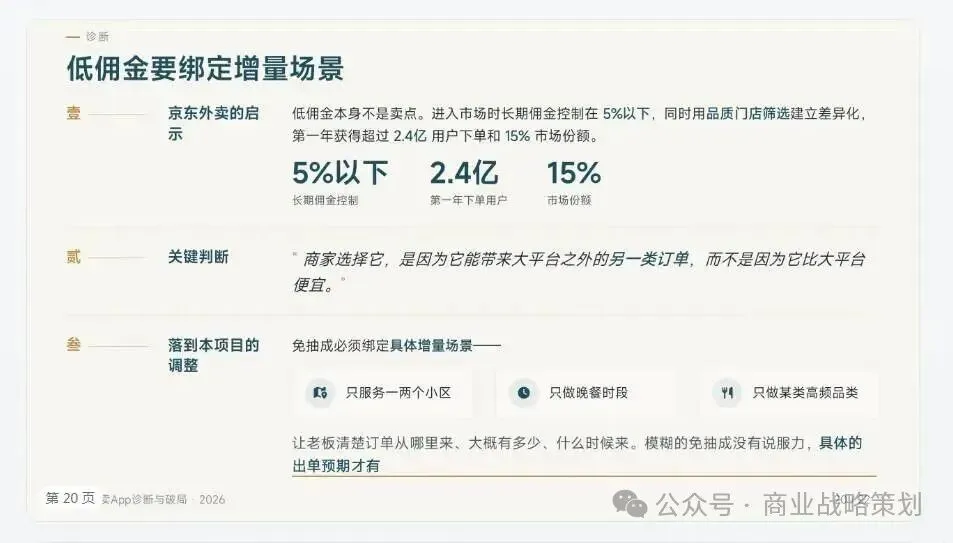
京东外卖进入市场时把长期佣金控制在5%以下,同时用品质门店筛选来建立差异化,第一年获得了超过2.4亿用户下单和15%的市场份额。这个案例的关键不在于“低佣金有效”,而在于低佣金是和一个独立的供给价值主张绑定在一起的,商家选择它是因为它能带来大平台之外的另一类订单,而不是因为它比大平台便宜。我个人认为,这位创业者如果要让“免抽成”真正产生吸引力,必须把它和一个具体的增量场景绑定起来:比如只服务一两个小区、只做晚餐时段、或者只做某类高频品类,让老板清楚地知道这个渠道的订单从哪里来、大概有多少、什么时候来。模糊的“免抽成”打动不了人,具体的“每周三晚上这个小区会有多少单经过你店”才可能。
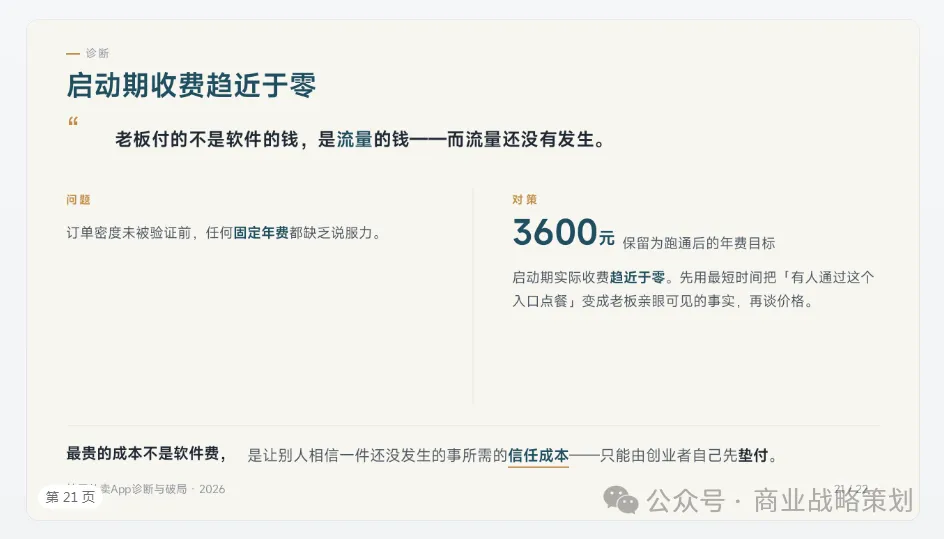
回到最初那个问题:一个店铺收多少钱合适。在订单密度没有被验证之前,任何固定年费都缺乏说服力,因为老板付的不是软件的钱,是流量的钱,而流量还没有发生。我个人认为,3600元可以保留为模式跑通之后的年费目标,但启动期的实际收费应该趋近于零。用最短的时间把“这个社区里有人通过这个入口点餐”从一个说法变成一个饭店老板自己能看到的事实,然后再谈价格。商业世界里最贵的成本从来不是软件费,是让别人相信一件还没发生的事所需要的信任成本,而这个成本只能由创业者自己先垫付。