ARTICLE · 1311875
AI硬件反弹龙头来了,大盘冰点反转胜率奇高
2026年11月4日星期三,连板预期
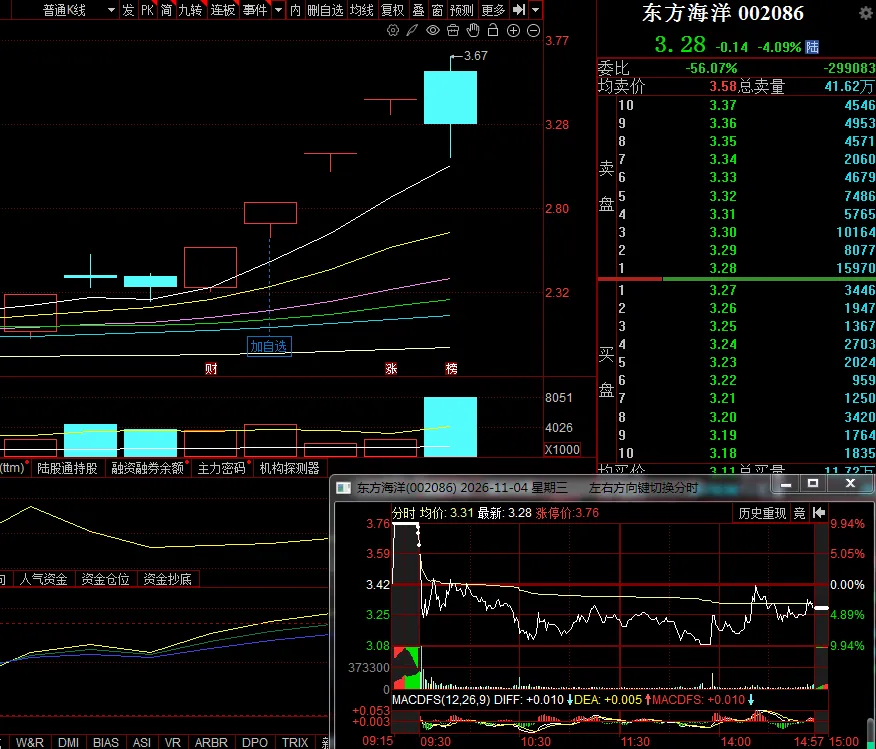
0、东方海洋,“羊”字辈+体外诊断+海参养殖+水溶性维生素试剂,缩量4板后,11月4日小高开下杀,下午一度跌停,游资提前撬板博反攻,龙虎榜上还有大咖买入,晚间人气还在前5名。预计下一日中幅低开弱震荡跌不动。下杀几个点,也就回到3板位置,不算高,只要稳住,就有翻红再次回升。但小票炒成了大票,涨跌节点将变慢,爆发力也没有了。吸得低才有用,追高无利可图。
阳光照明,LED照明+激光通信投资+“羊”字辈,放量T字4板后,11月4日平开下杀封死跌停。预计下一日大幅低开或一字跌停,会有资金捞起,能否翻红无法判断。
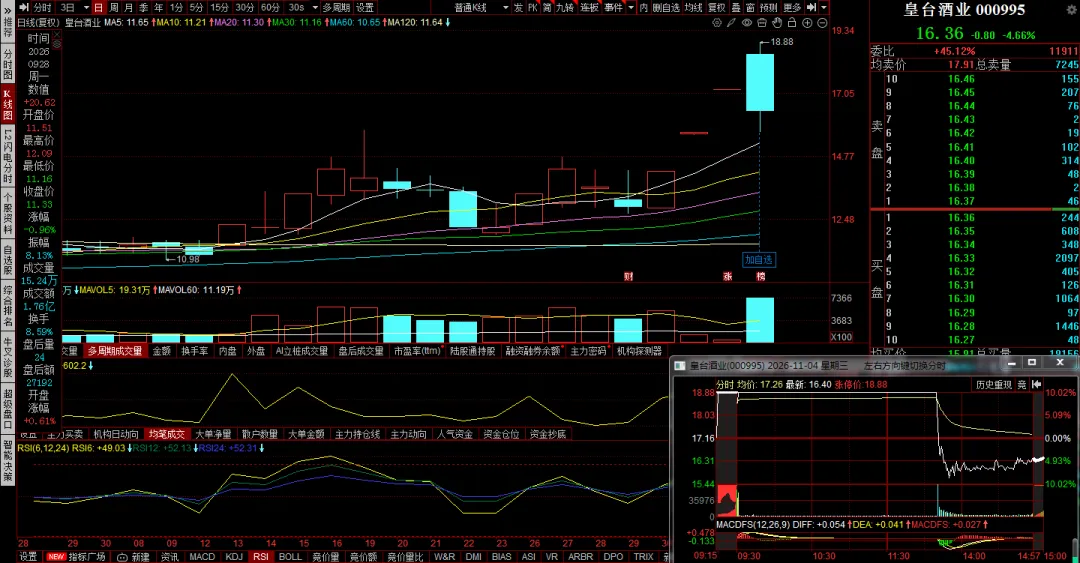
皇台酒业,白酒+董事会换届+老窖池,攻上4板的游资有点情绪化了,这就是乱来的!明知机构在里做T,还是要这么操作,不被砸才怪了!龙虎榜上看,机构还在做T,而是净买入。预计明天平开或微低开震荡走低,跌多了,会有回升。估计-5至-8区间有低吸占便宜机会。
机构股就这样,成本一定要比机构低,才能占到便宜。不能追高。而且机构老爱在开盘时护盘,不给大幅低开机会。但由于下跌惯性大,开盘后还是要继续走低。开盘后,多观察成交明细和盘口就能感受到机构的单子。
七匹狼,夹克男装+投资科技+基金备案+海峡两岸,历史股性不太好,近几年最高也就3板,所以,不管游资吹的狼吃羊多有嘘头,都没有用,最终不被市场认可。11月3日晚间人气升至第4名,11月4日冲动资金顶一字3板被砸,上午人气第一名,晚间人气还排在第3,热度不减。
龙虎榜上,散户在买入,游资砸盘跑了。预计下一日中大幅低开弱震荡,隔日跌30%左右,非常惨,会有资金撬板,或在深水反核,但这不是龙头核心,能否翻红就不好说了。
2、3板晋4板。
大晟文化,11月3日早盘封单高达7亿元,尾盘也还有2.5亿元。强度高于龙版传媒。11月4日有3.5亿元资金顶一字3板,下一日能否稳住4板不好判断。要是放量T字板,后一天溢价不高了。
龙版传媒,做为前排小票,11白2日是日内龙头,3日被3亿元资金顶了一字2板,11月4日中高开换手3板,老妖股,很快又涨到前高了。预计下一日冲高回落,没有4板。
浙文影业,11月4日中高开一波封3板,预计下一天小高开冲高回落,没有4板。
3、2板晋3板。
8只2板,哪只能封3板,不好判断,具体盘中看。
4、首板晋2板。
金螳螂,洁净室+参建数据中心+建筑装饰,隔夜就被天量资金顶了一字2板,但后续到过4板的可能性不大。
黄金、原油、美国半导、韩国综指、A股半导,关联性脱节
北京时间2026年11月5日1点前后,原油爆跌9%,黄金大涨,A股和韩国半导体企稳,但美国费城半导体指数却还在跌,这背后是两股完全不同的力量在主导。
原油与黄金:地缘风险溢价的“退潮”与“换锚”
原油从117跌到95,核心是地缘风险溢价被快速挤出。11月初,伊朗释放了和谈信号,市场对霍尔木兹海峡重新开放的预期升温,前期因冲突囤积的“恐慌溢价”瞬间瓦解。同时,科威特产量创新高、伊拉克出口恢复,供应端反而在松动。
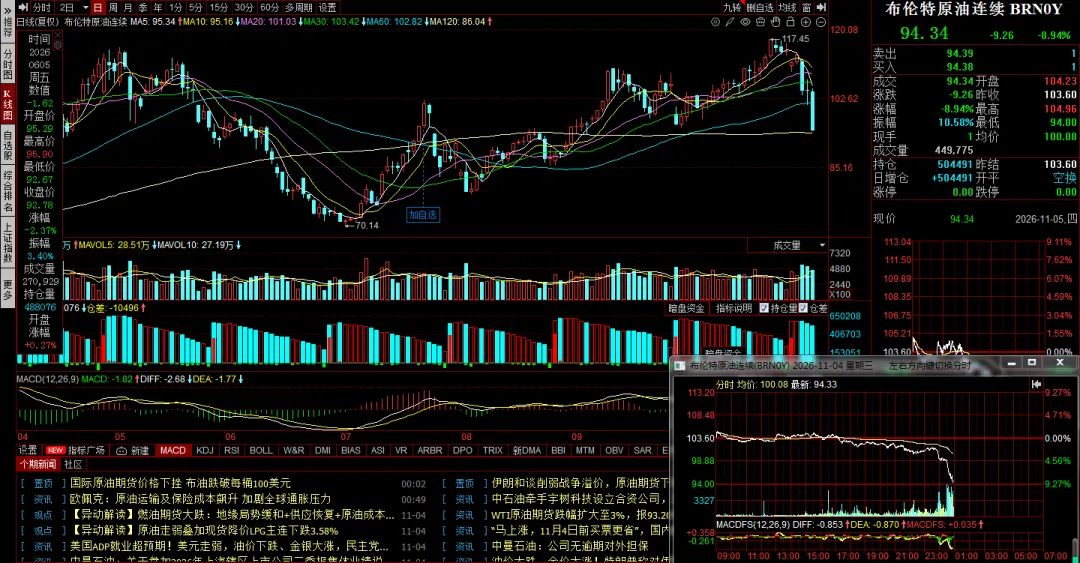
黄金大涨则是因为定价逻辑从“地缘避险”切换到了“流动性/政策博弈”。美国中期选举后民主党掌控国会,市场预期新议会对AI资本开支和财政扩张的约束会加强,资金涌入黄金避险。此外,全球央行三季度购金创单季新高(中国央行增持63吨),给金价提供了中长期底部支撑。
美国半导体:被“AI资本开支信心危机”摁住了
A股和韩国半导体企稳,是因为它们交易的是“超跌反弹+国产替代/存储涨价”的逻辑。A股半导体在11月4日批量涨停,国联安基金归因于“三季报电子板块净利润同比增长65.8%”以及“估值处于历史低位”。韩国那边虽然也受美股拖累,但外资在KOSPI的抛售更多是短期行为。
而美国费城半导体指数跌,是因为它正被 “AI烧钱可持续性”的质疑死死摁住。谷歌和英特尔的财报是导火索:谷歌自由现金流转负,英特尔PC业务被AI服务器挤到熄火。Bernstein分析师直言,半导体股正陷入 “信心危机” ——费半的预估市盈率已从6月的28倍收缩到16倍,市场在质疑“这么多资本开支,回报到底在哪”。
为什么会出现这种“脱节”?
因为两个市场的“定价锚”不同。
美国半导体锚定的是全球AI资本开支的预期,而AI资本开支的“金主”们(微软、谷歌、亚马逊)的现金流和融资能力正在被质疑。民主党掌控国会后,对AI数据中心监管的收紧预期,更是直接打击了美国本土的算力扩张叙事。
而A股和韩国半导体,锚定的是产业周期自身的景气度(存储涨价、国产替代、设备国产化)。A股甚至因为“美国AI扩产可能放缓”而反向受益——资金回流“自主可控”主线,国产半导体设备成了避风港。
我之前说“AI硬件从普涨转入分化”,现在这个分化已经跨越了国界:美国半导体在杀“AI资本开支的估值”,A股/韩国半导体在走“产业景气的修复”。这不是简单的“跟跌不跟涨”,而是两个市场在交易两套完全不同的叙事。
“油价跌→半导体回暖”逻辑,在A股和韩国是成立的(通胀压力缓解+超跌反弹),但在美国暂时失效了,因为美国半导体头顶悬着的,是AI叙事本身的裂缝,而不是油价。
明天大盘
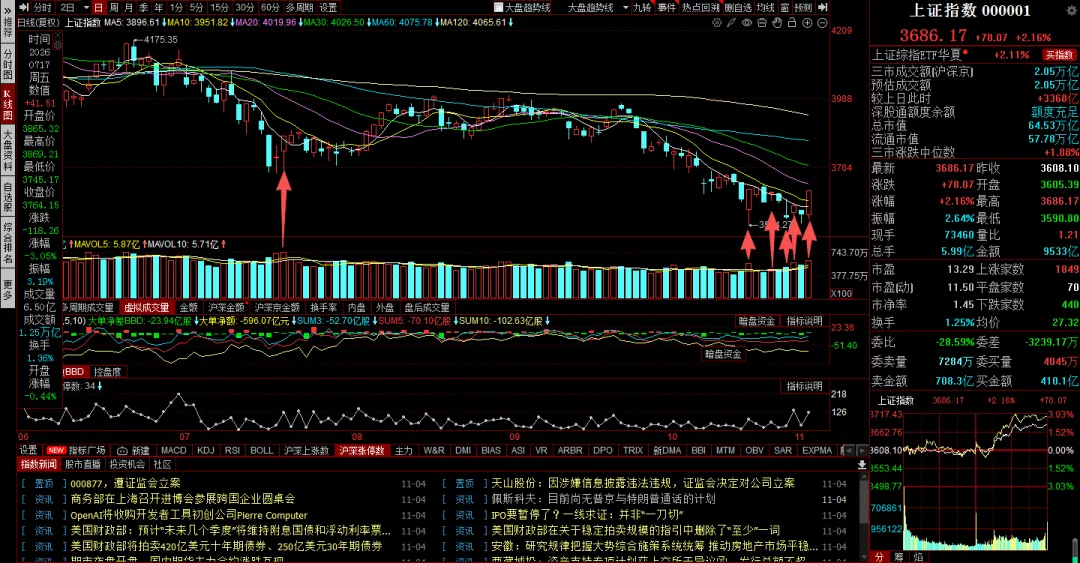
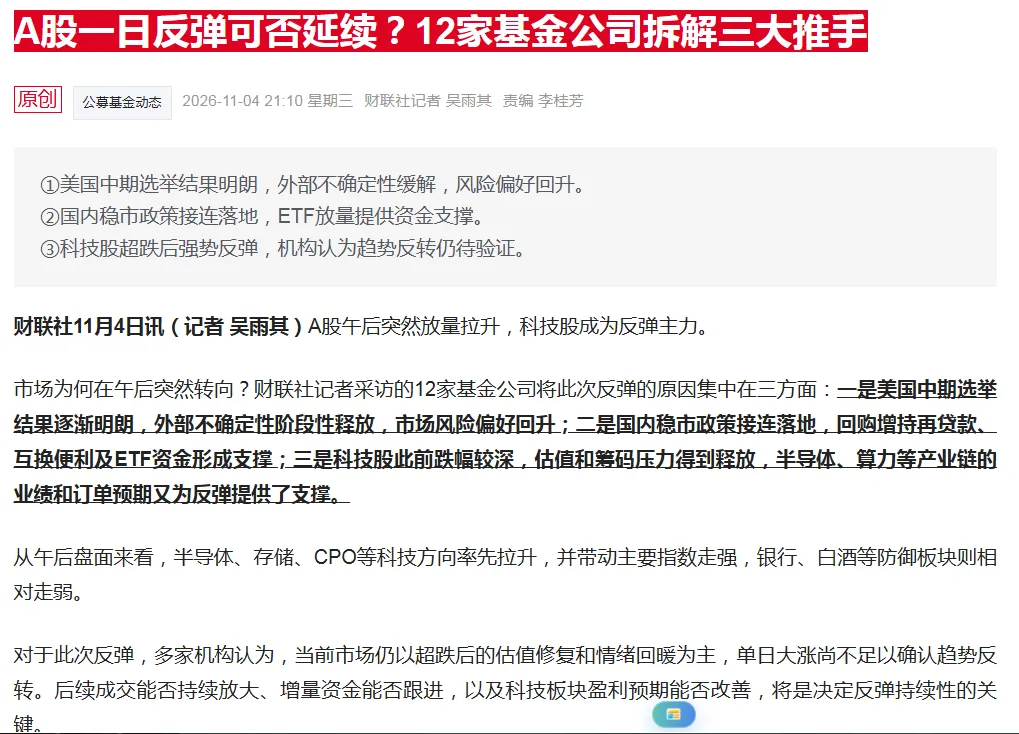
2026年11月4日(星期三),隔夜美半导体指数小反弹,早盘韩国综指小高开走绿,而后上证指数平开窄幅震荡,振幅出奇的小,走出了标准的阻尼效应,主明大家麻木了,不想卖了,跌不动了,跌无可跌,卖盘衰竭,波动极小。到了下午,韩国综指已经翻红,A指也同步跟上,AI硬件普遍强势反弹。三市日额2.05万亿元,较上日增量3368亿元。
晚间,美半导体指数中阴,预计下一日韩国综指小回落跌不动,上证指数微低开缩量回落,但跌不了多少。具体可回看10月23日放量反弹次日的走势。
暂时企稳,问题不大了。但持续反弹的可能性不大,还是要当熊市节奏应对,过几天还会再次回落,又阴跌。熊市多长阳,很正常。
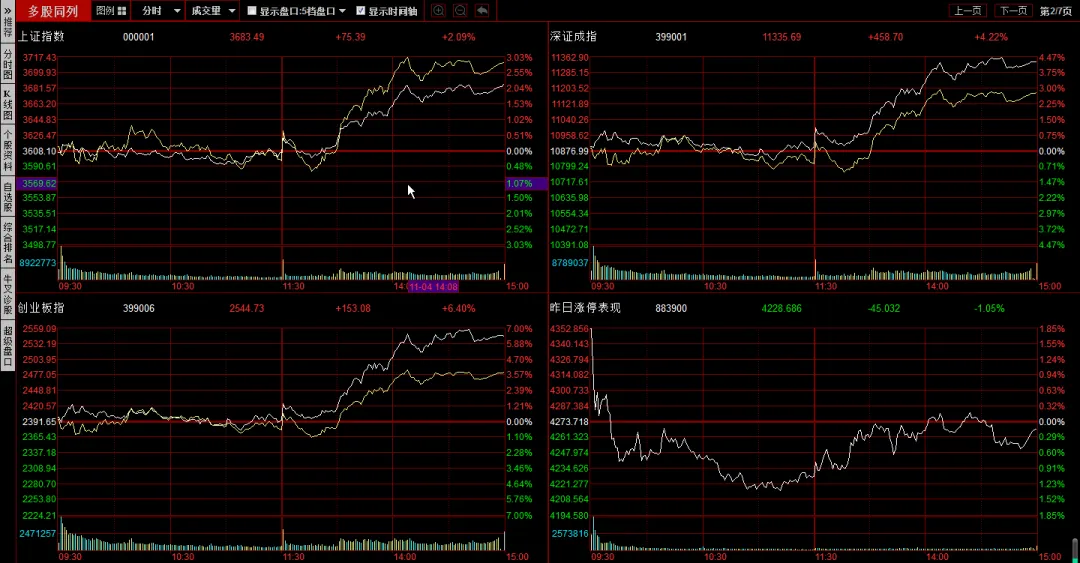
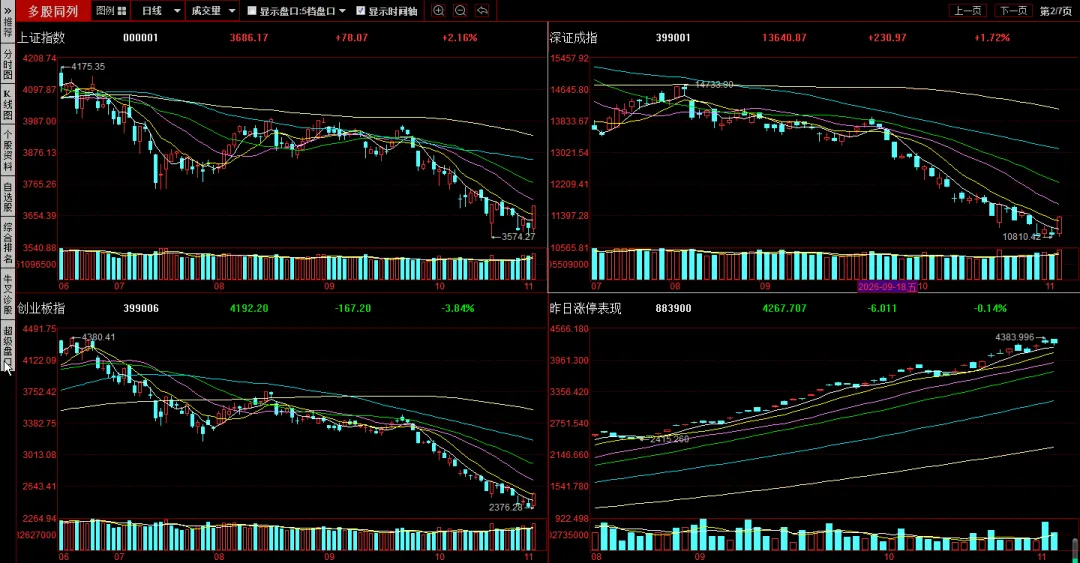
近些天三市日成交金额的变化是:1.84、2.09、2.05、2.15、1.78、1.67、1.72、1.42、1.45、1.69、1.92、1.55、1.69、1.43、1.65、1.57、1.45、1.47、1.44、1.54、1.97、1.62、1.47、1.64、1.57、1.69、1.8、1.72、2.05万亿元。
昨日涨停表现指数,28日和大盘指数同步弱转强;29日强回落,走弱,炸板率升高;30日弱势,炸板率又升高。11月2日星期一强势,新周期开始。11月3日上午强势,但下午被大盘指数带弱,炸板股变多;11月4日很恶劣。预计下一日的接力气氛将转强
近几天连板股的变化是15、12、8、10、9、11、18、13只。
最高板,5只3连板。
热点板块
1、半导体产业链、算力、PCB、光通信等AI硬件,走的是国际行情,平时要多关注美国半导体指数的走势,才能把握涨跌节奏。甚至盘中还要时不时看一眼代表半导体指数走势的韩国股指。
今天这反弹,比10月23日那一次强得多,AI硬件有50多只涨停,可以确定,明后天稳定了,但大面积持续反弹的可能性不大,更多的是局部几只持续反弹。盯着人气核心即可。
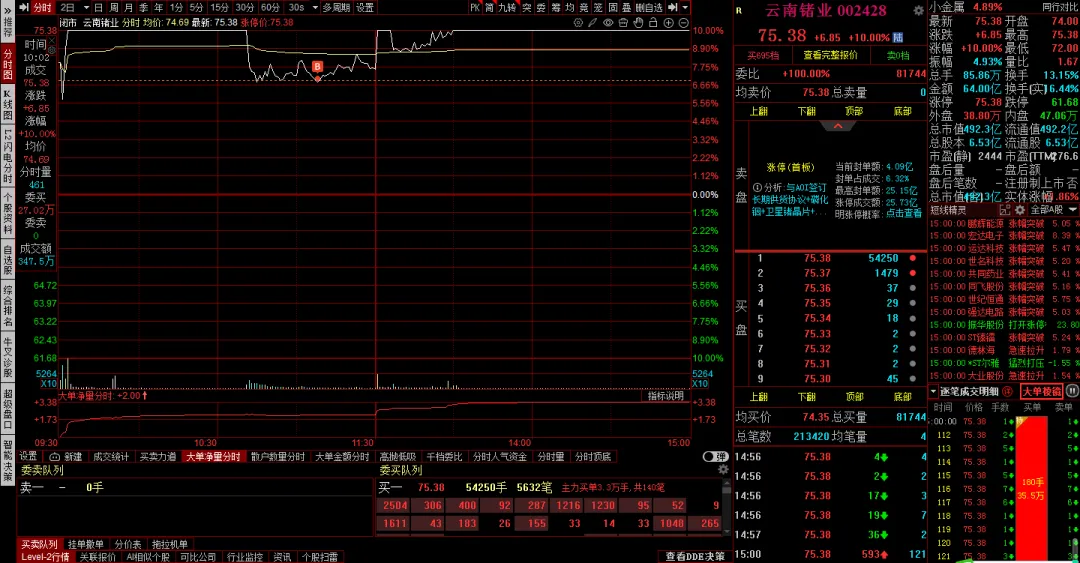
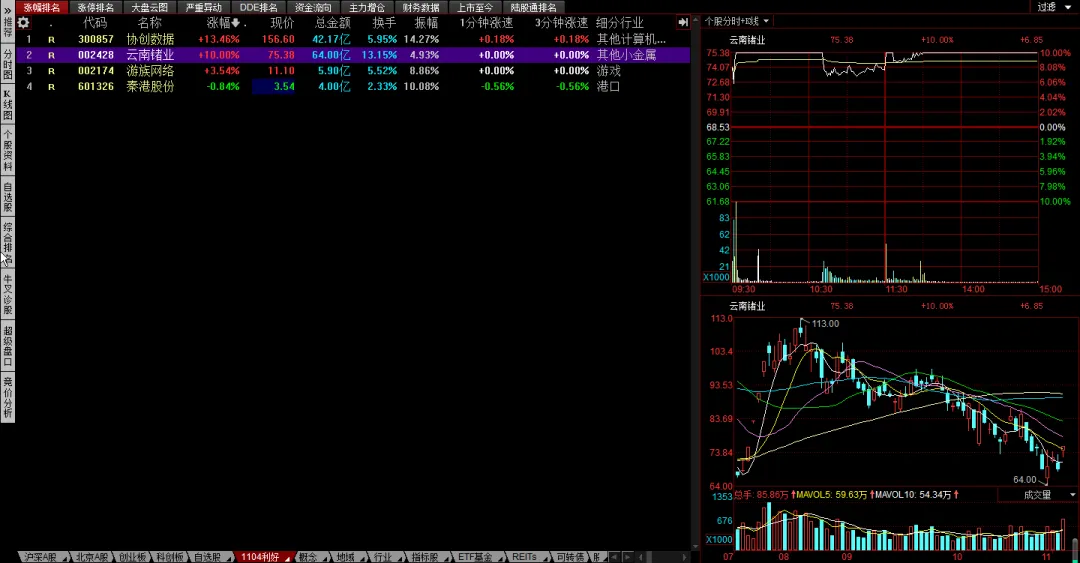
晚间人气第一的是云南锗业。
2、有色金属、AI应用、机器人、医药、大消费、生肖炒作等。
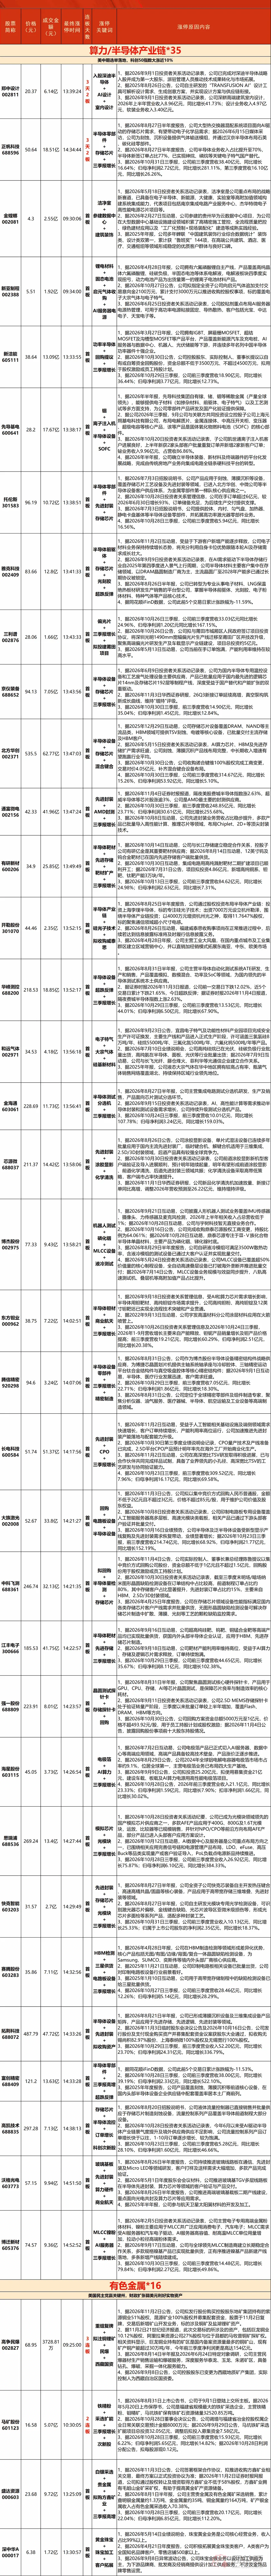
2026年11月3日星期二盘后出利好的个股
【云南锗业:子公司与AOI签订合计90万片磷化铟衬底长期供货协议 2027年度合同金额约合13.05亿元】
财联社11月3日电,云南锗业(002428.SZ)公告称,控股子公司云南鑫耀与客户AOI签订《长期供货协议》及《年度合同》。根据协议,AOI预计2027年至2031年期间每年采购18万片、合计90万片4英寸N型磷化铟衬底。其中2027年度合同金额为1.94亿美元(约合13.05亿元人民币),占公司2025年度经审计营收的122.46%。合同履行需以取得两用物项出口许可为前提。
这利好强度很大,属于“基本面质变级”的催化,是大市值龙头在产业逻辑确认后的资金抢筹。所以11月4日大幅高开涨停,但大盘指数稍走弱就炸板了,后来大盘指数放量反攻,它才回封涨停,晚间人气一度飙升第一,预计明天中高开大涨回落。
核心是合同金额的量级,以及它锁定的需求确定性。
合同金额超过公司全年营收。 子公司云南鑫耀与美企AOI签了五年长单,2027-2031年每年供应18万片磷化铟衬底,合计90万片。其中2027年度合同金额1.944亿美元(约13.05亿人民币),相当于云南锗业2025年全年营收的122.46%。一家公司接了一个超过自己一年总营收的单子,这不是“锦上添花”,是“体量跃迁”。
锁定了AI光通信最核心的卡脖子环节。 磷化铟衬底是800G/1.6T光模块中激光器和探测器的核心材料,全球供需缺口极大——2026年需求约260-300万片,有效产能仅60-75万片/年。AOI是美国上市的光通信企业,这次长单等于用五年合同锁定了云南锗业的产能,是对其技术和量产能力的产业级背书。
前期业绩已经在验证逻辑。2026年前三季度扣非净利润同比增长7209.21%,化合物半导体材料业务量价齐升,不是纯靠“预期”炒作。
2026年11月4日星期三盘后出利好的个股
没发现值得点评的机会