ARTICLE · 1317842
企业 AI 花超预算 2.5 倍:不是买贵了,是「按人头买软件」这套账被 Agent 作废了
企业 AI 花超预算 2.5 倍:不是买贵了,是「按人头买软件」这套账被 Agent 作废了11 月 3 日,硅谷风投机构 Menlo Ventures 发布年度《2026: The State of Enterprise AI》。截至 2026 年 9 月,全球企业在生成式 AI 部署上的年化支出达到1768 亿美元,是 2025 年 330 亿美元的5.4 倍;而付费使用 AI 的企业占比只从 55% 升到 65%。增长不是来自新买家涌入,是老客户在加码。 真正刺眼的是预算那一行:受访企业年初计划把 AI 支出提到上年的约1.9 倍,实际花到4.7 倍;中位数企业实际 2.2 倍、计划 1.8 倍。新闻稿里还有一句更直白的口径——企业最终花掉的钱,是年初预算的 2.5 倍。平均值远高于中位数,说明少数重度使用的企业贡献了大部分增量。 11 月 4 日,《麻省理工科技评论》与 HPE 合作的调查经国内媒体转载:AI 编程智能体执行单个任务消耗的 token,可达基础聊天提示的10 至 50 倍;Uber 在扩大使用 Claude Code 后,4 月就耗尽了 2026 全年的 AI 预算;GitHub Copilot 从固定价格转向按量积分;Gartner 预测到 2028 年,AI 编程 token 成本将超过开发者平均薪资。 也是这一周,CIO 时代联合新基建创新研究院、红帽发布《2026 中国企业级 AI 实践调研分析年度报告》,覆盖 400 多位 CIO:69% 的企业已落地 AI Agent,但只有 14.4% 建立了正式 AI 治理框架;"业务价值难以量化"首次超过人才短缺,成为规模化落地的第一道门槛。 把三份材料叠在一起看,结论不是"AI 太贵了"。 恰恰相反,单价在暴跌。达到 GPT-4 同级性能的每百万 token 成本,从 2022 年末约 20 美元降到约 0.40 美元,降幅约 98%;开源模型平均价格降到每百万 token 0.13 美元,约为此前三分之一,用量份额从 11% 升到 19%,支出份额却只有 4%。 单价跌了 98%,总账单涨了 5.4 倍。两件事同时成立,只能说明:出问题的不是价格,是计量单位。 我的判断很直接:软件的计费单位,已经从「人 × 席位 × 月」悄悄换成了「任务 × 步数 × 结果」;而企业的预算编制、采购审批、成本核算、绩效复盘四套制度,还全部建在「席位」上。超支 2.5 倍不是财务失控,是用旧尺子量新东西,必然读出的错数。 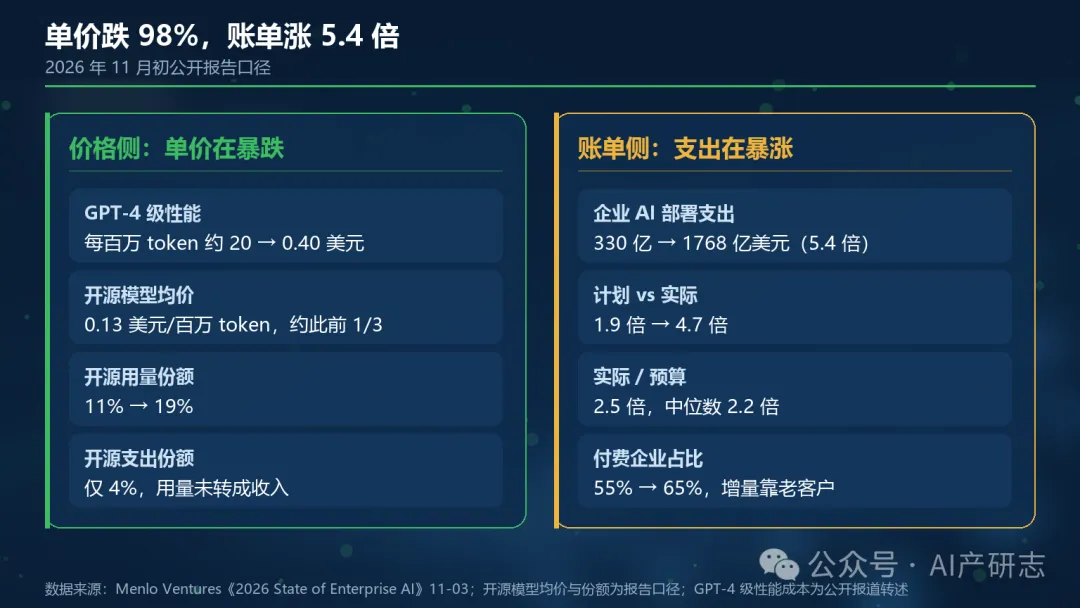
过去买软件,成本上限几乎等于人数:一个员工、一个账号、一个月一份 license,预算数人头乘单价,分摊按部门,超支查账号。席位制真正的价值不是便宜,是把不确定性锁进了"人数"这个可数、可归口的变量里。 Agent 把这三个前提同时拆了。 所以 Menlo 那句"企业 AI 支出不再受员工人数约束,而受能完成多少工作量约束",不是产业观察,是财务判词:分母换了,而账本没换。 还有一个容易误读的地方:Menlo 发现 55% 的增量支出来自新增预算,只有 22% 来自原有软件预算,企业并未大规模替换 CRM、HRIS 这类核心系统。钱不是从别处挤出来的,是在旧科目之外长出来的一层新支出——没有对应科目,就只能在"其他""IT 费用"里流浪。这正是"业务价值难以量化"成为第一门槛的会计根源。
预算一超,最常见的反应是三件套:设用量上限、限制席位、要求启动 Agent 前先审批。 MIT 与 HPE 的调查对这套做法评价很不客气:一刀切会压缩掉真正交付价值的工作流,而且把管理目标放在了错误的指标上。 原因是每 token 成本衡量的是消耗,不是结果。重试、失控循环、重复生成这些浪费,和真正交付出去的软件,在账单上长得一模一样。一个计量表分不清,一个支出上限同样分不清。你砍掉 30% 的用量,可能砍掉的是 30% 的有效产出,也可能是 30% 的浪费——限额只保证省钱,不保证省对。 产业信号已经很密集:微软开通 Claude Code 六个月后收回部分许可,个别工程师月 token 支出 500–2000 美元;有公司忘设上限,单月跑出据称 5 亿美元账单;一次 Cursor 常规续约报价被指涨 4–5 倍。OpenAI 企业业务负责人 Alexander Embiricos 说,客户对话已从"它能做什么"变成"我们花太多钱了,有哪些 token 控制手段"。 这些是个案口径,但方向一致:行业已从"能不能做"进入"花了多少、值不值"。 "管住"和"管对"是两件事。限额砍掉了支出,也砍掉了 Agent 最值钱的长程、并行、自主重试,等于为省电费关掉生产线。真正该管的不是"烧了多少 token",而是"烧出了什么、谁验收、超了谁踩刹车"。 MIT 与 HPE 给出的替代指标是「每个已合并拉取请求成本」:AI 辅助开发总成本除以通过评审并合并的变更数,同时追踪返工与缺陷,防止更便宜的变更掩盖质量下滑。这个思路对编程场景很漂亮,但不该只停在研发部。我把它抽象成跨行业通用口径,叫CVO(Cost per Verified Outcome,单位已验证结果成本): 分子要算全:模型调用、工具与沙箱、检索、重试、人工复核折算,都要进去。分母必须"通过验收":编程看合并的 PR,客服看结案工单,供应链看已下发且无人工改单的计划,内容看通过审核的成稿。没有验收人的结果,不算结果,只算工作量。 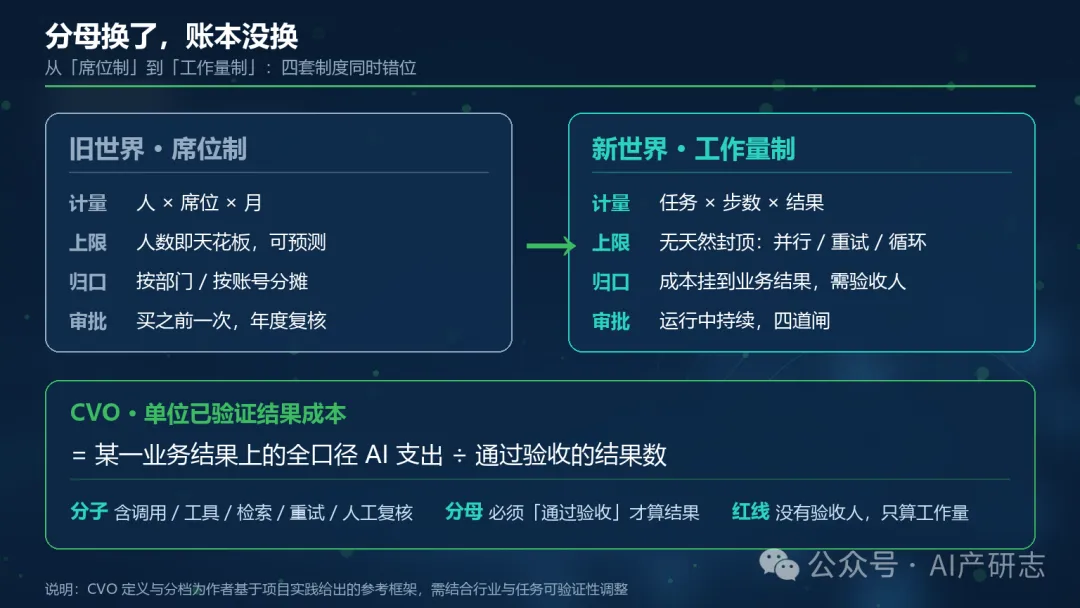
很多企业把这事当成"财务要管严一点",我认为低估了。错位的是四套制度,预算表只是最先露出的那张。 11 月 4 日乌镇峰会"智能体互信互联互操作"论坛,把同一件事从另一方向说了一遍。国家网信办副主任王京涛称"今年可以说是智能体元年";蚂蚁集团副总裁陈亮的判断是,智能体规模化的天花板,不取决于"能不能完成一件事",而取决于"能不能被托付一件事";香港大学 11 月 3 日发布全球首个 KYA(Know Your Agent)报告,提出"没有 KYA,就没有智能体经济"。 我的补充判断:"敢不敢托付"不只是身份与责任问题,也是账本问题。一个说不清花了多少、谁验收、超了谁踩刹车的 Agent,业务不会签字托付,财务也不会放行预算。行业在补的"信任基础设施"与企业要补的"成本基础设施",其实是同一套控制面的两面——都要求每次自主行动可标识、可计量、可归责、可止损。 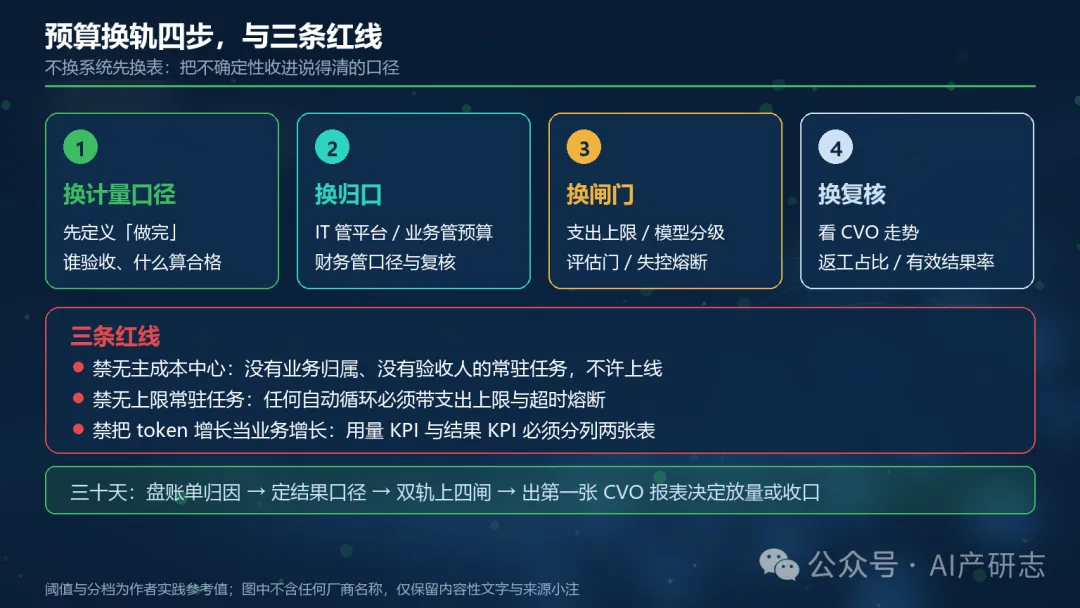
把上面几条收拢,给一套可以直接拿去用的动作。我不建议先上 FinOps 平台,也不建议先砍预算,建议先做"换轨四步"。 配套三条红线: 三十天落地序:第 1 周盘任务清单与账单归因,把每笔 AI 支出挂到一个业务结果上;第 2 周定义结果口径与验收人,跑通一条线的 CVO;第 3 周上四道闸,新旧口径双轨并行;第 4 周出第一张 CVO 报表,据此决定放量还是收口。 对中小企业,这套换轨尤其轻量:不需要买新系统,先做三件事就够——一张"任务—账单对照表"、一个验收人、一个支出上限。这三样都不是技术问题,是管理动作。轻量化从来不是功能少,而是把不确定性收进一个说得清的口径里。 需说明:CVO 口径、闸门阈值与三十天分档为作者实践参考框架,需结合行业与流程调整。
1768 亿美元里,有相当一部分,是在为"没有名字的工作量"付钱。 Agent 没让软件变贵,它让计量单位变了。单价可以跌 98%,账单照样涨 5.4 倍——消耗不再跟着人数走,账本还跟着人数走。这不是财务纪律问题,是管理制度与生产方式的代际错位。 结论是:别先砍预算,先换计量单位。谁能把"一件事该花多少、谁验收、超了谁踩刹车"写成可预算、可归因、可止损的科目,谁才真正有资格把 Agent 从试点放到规模。否则放大的不是能力,是那张没算明白的账单。 下次有人拿"我们 Agent 覆盖了多少员工""调用量涨了几倍"来汇报,问三句: 答不上来,那不叫规模化,叫把 1.9 倍的花成了 4.7 倍。
私信领取企业 AI 就绪度免费诊断 AI产研志,致力于让你的企业用AI优化决策,用AI高效执行
数据来源与口径说明 Menlo Ventures《2026: The State of Enterprise AI》2026-11-03(GlobeNewswire 新闻稿及报告全文;约 400 位美国企业决策者):截至 2026 年 9 月企业生成式 AI 部署支出年化 1768 亿美元、2025 年 330 亿美元、同比 5.4 倍(上年 3.9 倍);付费企业占比 55%→65%;企业计划支出为上年的 1.9 倍、实际 4.7 倍,中位数 2.2 倍 / 计划 1.8 倍,新闻稿口径"实际支出为预算的 2.5 倍";每 1 美元模型训练投入对应 1.70 美元部署收入;OpenRouter 上 Agent 占约 80% token、每周约 130.9 万亿、约为人类 7 倍,2 月超过人类后增长 37 倍 / 人类 5 倍;增量支出 55% 来自新预算、22% 来自原有软件预算;前沿实验室占部署支出 69%(去年 50%),企业 LLM API 中 Anthropic 40%→55%、OpenAI 27%→31%、Google 21%→9%;应用市场 773 亿美元中编程 340 亿、聊天与生产力 250 亿、合计 76%,医疗 37 亿;开源模型用量份额 11%→19%、支出份额 6%→4%;74% 受访开发者用 Agent 管理流程、32% 多 Agent 协作;代码沙箱 11%→40%、搜索基础设施 5%→30%、浏览器基础设施 4%→14%。口径提示:Menlo 为 Anthropic 与 OpenRouter 投资方,样本限美国企业,OpenRouter 用户偏开发者与初创公司,数字宜看趋势不宜当精确值。 《麻省理工科技评论》× HPE 合作内容,经腾讯新闻 2026-11-04 转载《AI 编程成本应看交付成果而非 token 消耗》:AI 编程智能体单任务 token 为基础聊天提示的 10–50 倍;Uber 4 月耗尽 2026 全年 AI 预算;GitHub Copilot 由固定价转按量积分;Gartner 预测 2028 年 AI 编程 token 成本超过开发者平均薪资;每 token 成本衡量消耗而非结果,建议改用「每个已合并拉取请求成本」并追踪返工与缺陷;HPE 150 余个内部应用将常规负载路由到自建开放权重模型,token 成本降 30%–50%;用量而非许可席位驱动支出,头部 5% 用户贡献主要消耗、最重约为最轻的 450 倍,重度用户占比升至一半时人数不变月支出约增 4.4 倍。该内容为 HPE 赞助,非 MIT 编辑部独立采写,案例数据为厂商自报口径。 CIO 时代 × 新基建创新研究院 × 红帽《2026 中国企业级 AI 实践调研分析年度报告》(400 余位 CIO 及 IT 决策者,覆盖制造、金融、能源、互联网、医疗):69% 企业已落地 AI Agent,正式 AI 治理框架覆盖率仅 14.4%;开源大模型私有化部署率 16%→63%;统一企业级 AI 平台建设比例不升反降;"业务价值难以量化"首次超越人才短缺成为规模化落地首要门槛;提出混合云架构、推理成本管控、价值闭环、统筹治理四条行动优先级。 2026 世界互联网大会乌镇峰会"智能体互信互联互操作全球合作创新"论坛 2026-11-04(中国青年网、中国经营报 11-05 报道):发布《智能互联网创新发展合作倡议》;国家网信办副主任王京涛"今年可以说是智能体元年";蚂蚁集团副总裁、支付宝及大安全事业群 CTO 陈亮"智能体规模化的天花板,不取决于能不能完成一件事,而取决于能不能被托付一件事",并列出权限随时撤回、调用方身份识别、跨平台互发现三大瓶颈;《中国互联网发展报告 2026》2025 年我国企业级智能体市场规模突破 212 亿元。 香港大学 KYA 课题组《KYA:智能体信用体系研究报告》2026-11-03(香港金融科技周发布,109 份从业者有效问卷,含 Stripe、蚂蚁数科等案例):提出智能体成熟度模型、KYA 框架与智能体发展指数,"没有 KYA,就没有智能体经济",将能力与制度错位概括为"智能体信任真空";引 Gartner 2026《Agentic AI 技术成熟度曲线》17% 组织已部署 AI 智能体、超 60% 预计两年内部署,2028 年《财富》500 强平均使用智能体超 15 万个。 背景口径(公开报道转述,非上述报告原始数据):GPT-4 同级性能每百万 token 成本由 2022 年末约 20 美元降至约 0.40 美元;微软开通 Claude Code 六个月后收回部分许可,个别工程师月 token 支出 500–2000 美元;有企业因未设使用上限单月产生据称 5 亿美元账单;Cursor 常规续约报价被指上涨 4–5 倍;OpenAI 企业业务负责人 Alexander Embiricos 关于客户关注点从"能不能做"转向"花太多钱、要可视化与 token 控制手段"的表述。个案数字不宜当行业均值。 说明:文中 CVO(单位已验证结果成本)定义、预算换轨四步、三条红线与三十天分档,为作者基于项目实践提出的参考框架,阈值需结合行业、任务可验证性与企业流程调整
一、一个刺眼的错位:计划 1.9 倍,实际 4.7 倍
二、被换掉的不是价格,是分母
第一,它不占工位。Menlo 引用 OpenRouter 的数据:智能体已贡献平台约80% 的 token,每周约 130.9 万亿,约为人类直接调用的 7 倍;自 2026 年 2 月智能体流量超过人类流量后,它又增长37 倍,同期人类驱动用量只增长 5 倍。人下班了,机器还在跑。 第二,它不按"次"计费。一个编码任务,Agent 要规划、生成代码、跑测试、读报错、再改一轮。越有用的 Agent 调用越多——按 token 计费的结果,是最有价值的工作流反而最贵。 第三,它没有天然上限。并行、循环、自我重试,都是 Agent 提高成功率的正当手段,也都直接写进账单。HPE 的数据更具体:用量而非席位驱动支出,头部 5% 用户贡献了大部分消耗,最重用户约为最轻用户的450 倍;若重度用户从少数变成一半员工,人数不变,月支出可以涨约4.4 倍。
三、最糟的应对,是「一刀切限额」
CVO = 某一业务结果上的全口径 AI 支出 ÷ 通过验收的结果数
四、错位的不止预算表,是四套制度
一是预算编制。按人头、按席位做年度预算,隐含假设是"成本随人数线性增长"。Agent 支出随任务量增长,且任务量可以在人数不变的前提下翻倍。年初定死一个数,从批下来那天起就已失真——4.7 倍对 1.9 倍,不是执行走样,是模型选错。 二是采购审批。传统软件是"一次采购、一次审批、一年复核"。Agent 是运行时持续消耗,审批点从"买之前"漂移到"跑之中",而多数企业的采购流程里根本没有"运行中审批"这个环节。 三是成本核算。IT 部门统一买单,成本中心挂不到业务结果上,业务部门既看不见账单,也没有动力优化。CIO 时代报告里"69% 落地、14.4% 有治理框架""业务价值难以量化成为第一门槛",正是这个断点的两个侧面:不是算不出 ROI,是成本从来没被归到该归的地方。 四是绩效复盘。月度汇报看"开通了多少人""调用量涨了几倍",用量 KPI 与结果 KPI 混在一起,越用越好看。Menlo 自己就提示了这个陷阱:OpenRouter 用户偏开发者与初创公司,80% 的 Agent token 占比不能直接代表全体企业;把渠道信号当成全行业事实,本身就是指标误用。
五、方法论:预算换轨四步,与三条红线
第一步,换计量口径。先定义什么叫"一个完成的结果"、谁来验收、什么算合格,再谈预算。没有验收口径,CVO 就是分母可以随便填的假指标。这一步不花钱,但 90% 的企业跳过了。 第二步,换归口。成本中心从 IT 部门挪到产出结果的业务单元,建立三方共管:IT 管平台与网关,业务管任务与预算,财务管口径与复核。Menlo 的数据显示 74% 的受访 AI 开发者已用 Agent 管理流程、32% 用多 Agent 协作;代码沙箱采用率从 11% 升到 40%,搜索基础设施从 5% 升到 30%——控制面正在成形,缺的是把它接到成本科目上。 第三步,换闸门。把审批从"启动前"移到"执行中",四个运行时闸门:任务级支出上限(任何自动循环必须有上限与超时)、模型路由分级(复杂规划用前沿模型,代码生成、测试、重复重构路由到自建开放权重模型;HPE 报告 150 多个内部应用这么跑,token 成本降 30%–50%)、评估门(结果不通过验收不结算)、失控熔断(错误率与重试率超阈值自动停)。 第四步,换复核。月末只看三个比值:CVO 走势、返工与重试占比、有效结果率。并且必须把"机器自己制造的工作量"与真实业务结果分开记账——Agent 最隐蔽的成本,是它会为了把一件事做对而把同一件事做很多遍。
禁无主成本中心:没有业务归属、没有验收人的常驻任务,不许上线。 禁无上限常驻任务:任何自动循环必须带支出上限与超时熔断,不接受"先跑起来再说"。 禁把 token 增长当业务增长:用量 KPI 与结果 KPI 必须分列两张表,不允许互相替代。
结论
一个"完成的结果",你们怎么定义,谁签字验收? 这个月它的单位成本,是升了还是降了?返工占比多少? 上一次超出上限,是谁、在几分钟内踩的刹车?