ARTICLE · 1394300
一文看懂哈萨克斯坦:从草原国家到超级 App,一笔钱到底怎么流动?
今天和一个在哈萨克斯坦做货拉拉生意的朋友喝茶。他在那边待了几年,听他说了很多关于哈萨克斯坦的事情。
聊着聊着,我就想把这个市场的底层拆开看看——从草原国家到超级App,一笔钱到底怎么流动。
很多人第一次听说哈萨克斯坦,脑子里大概还是草原、马匹、石油,或者阿斯塔纳市中心那座金光闪闪的巴伊特列克塔。
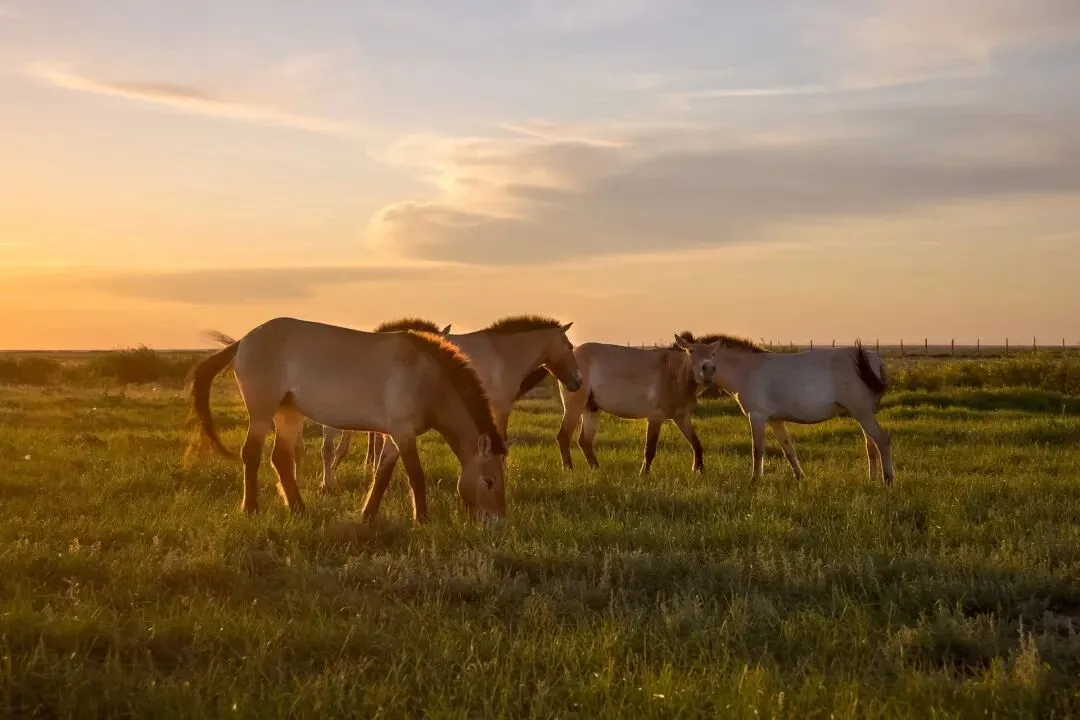
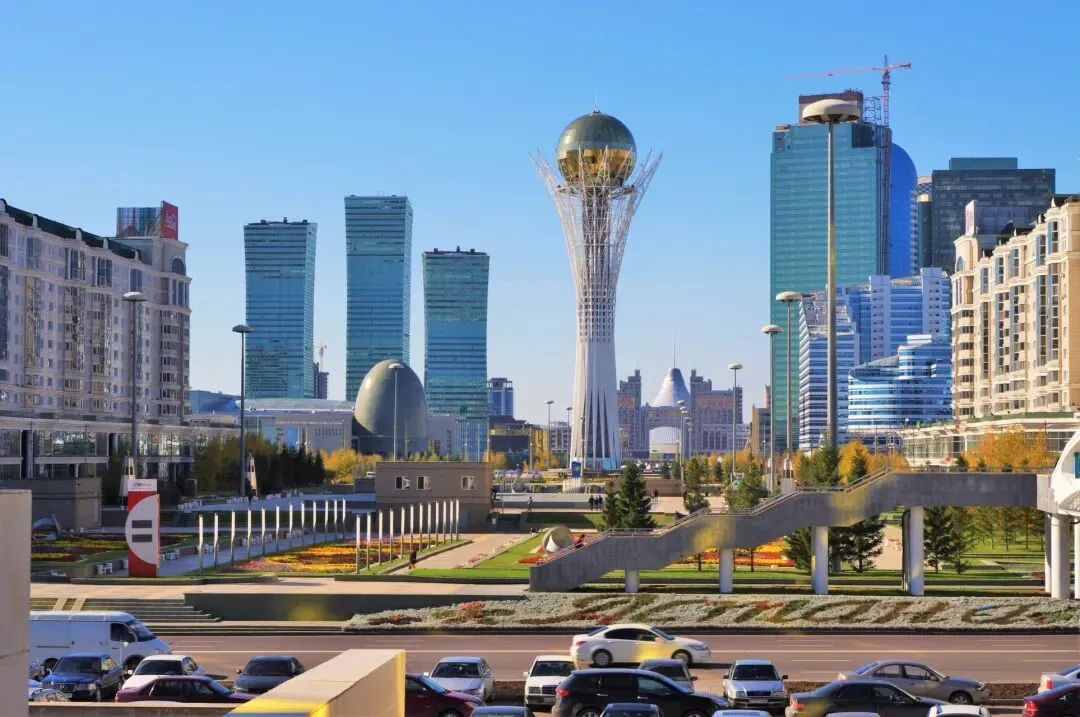
它是世界上面积最大的内陆国,国土约272万平方公里,横跨欧亚。
东边跟中国新疆接壤,西边连着俄罗斯,南边是乌兹别克斯坦、吉尔吉斯斯坦和土库曼斯坦。
人口大概2000万,主体是哈萨克族,同时生活着大量俄罗斯族、乌兹别克族、乌克兰族。
官方语言是哈萨克语,俄语在城市里用得极广,很多人两种语言随手切换。
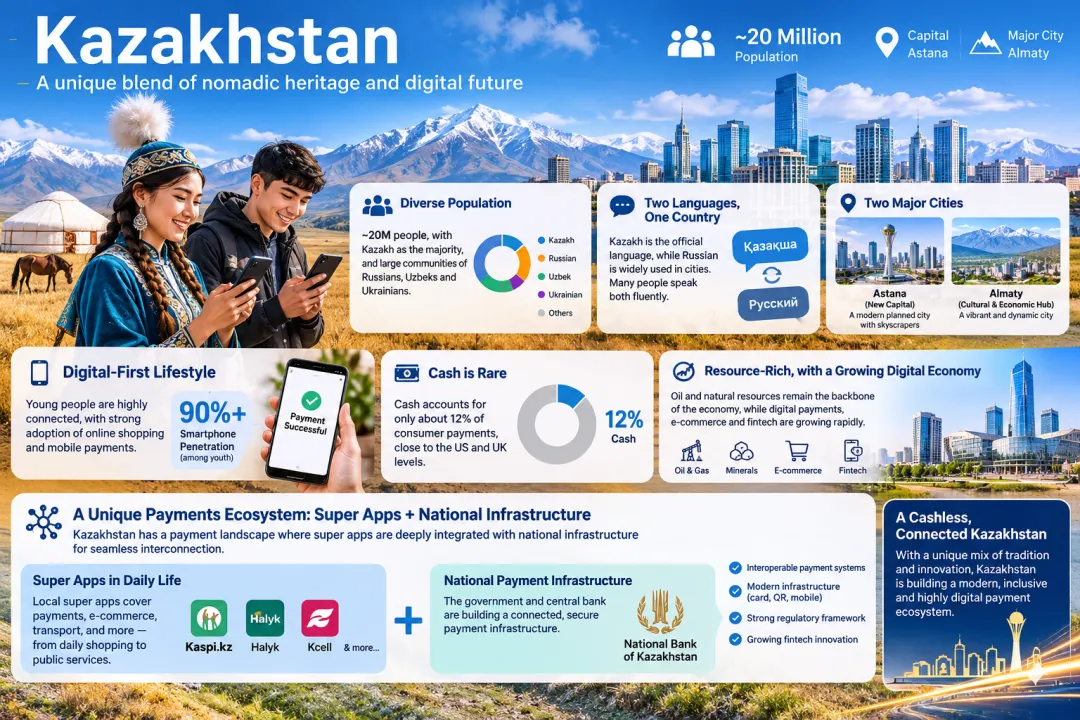
这里有游牧传统,也有苏联时期留下的工业基础和城市布局。
首都阿斯塔纳是规划出来的新城,高楼和宽马路并存;经济和文化更活跃的是阿拉木图。
年轻人智能手机普及率很高,网购和移动支付已经深度进入日常生活。
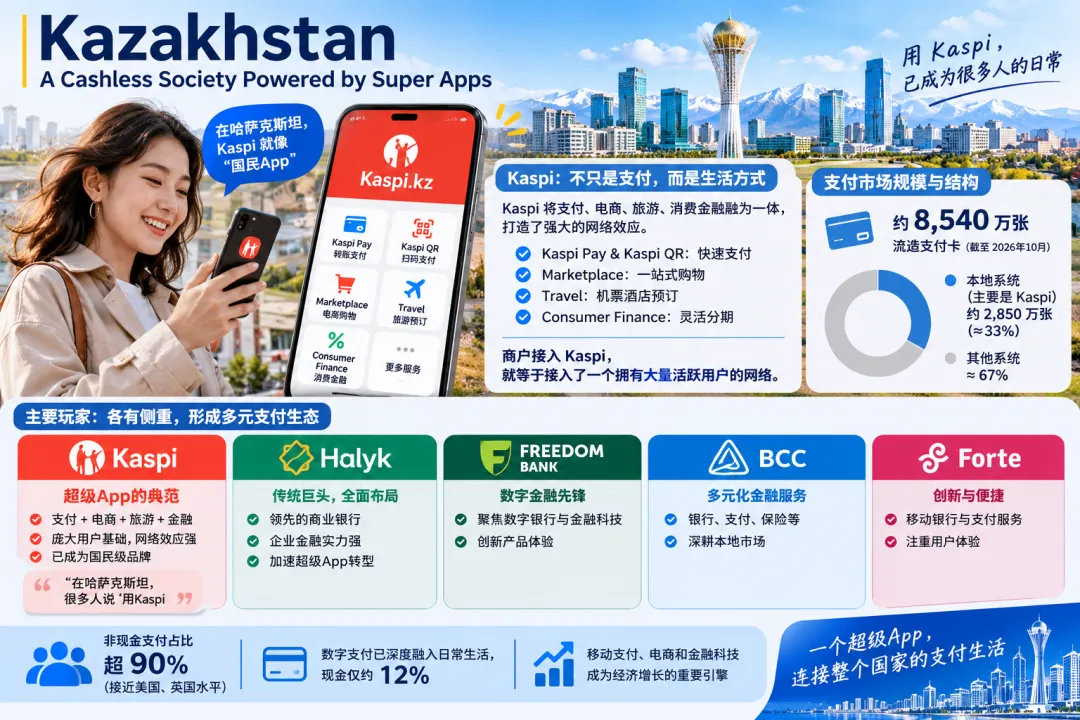
消费支付里现金大概只剩12%左右,接近美国和英国的水平。
石油和资源还是经济大头,但数字支付、电商和金融科技这几年是增长比较快的部分。
也正因为这样,这里形成了一套既有超级App深度渗透、又有国家基础设施在背后推互联互通的支付生态。
要看懂这个市场,不能只看“支持哪些支付方式”。得先把层次拆开,再看一笔钱实际怎么流动。
支付生态的五层结构
一个完整的支付市场,大致可以分成这几层:
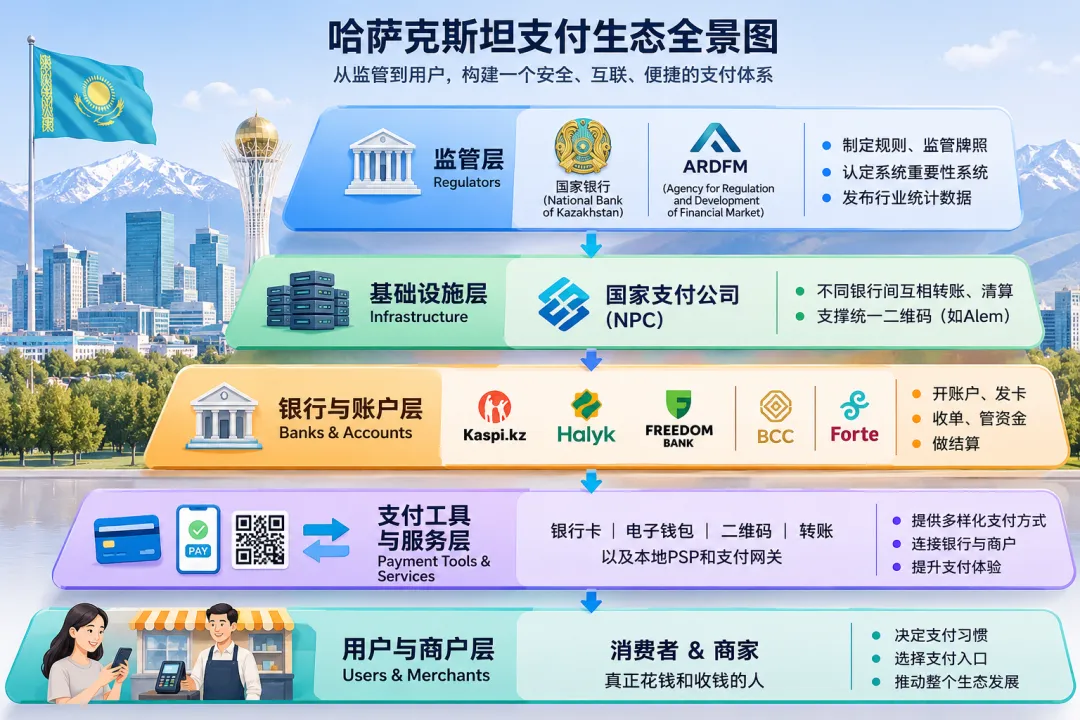
表面是用户看到的工具,中间是银行和钱包在管账户,更底层是国家基础设施决定能不能互通,最外层是监管在定规则。
分清这些层次,才不会把“能扫码”和“真能清算结算”当成一回事。
基础设施:银行之间怎么连起来
核心是国家支付公司(NPC),国家银行的子公司。它跑国家支付系统,也推数字坚戈和开放银行。
几个系统分工不同:
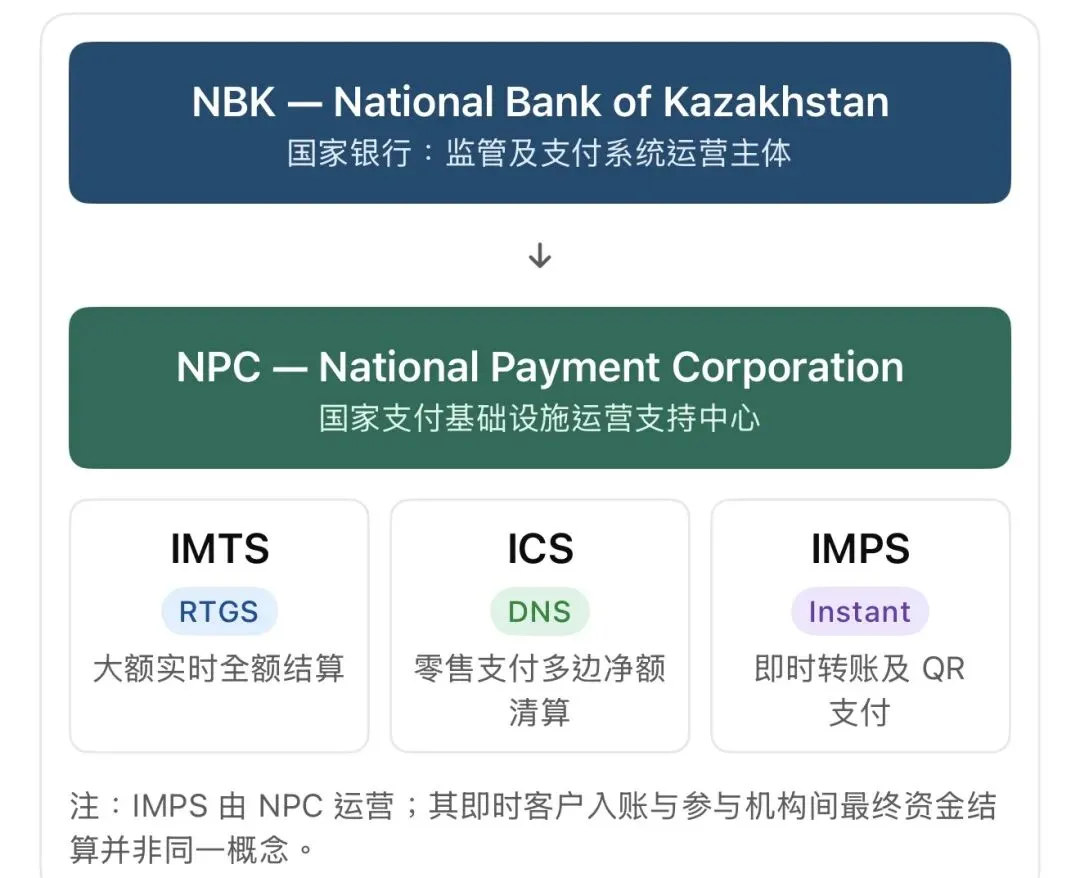
四个系统分别做什么?
可以把哈萨克斯坦的支付体系想象成一个城市的交通系统。
NPC:交通管理和基础设施运营中心。负责运营和维护支付基础设施,让不同银行之间能够互相连接。
IMTS:银行之间的高速转账通道。一笔钱从 A 银行转到 B 银行,系统逐笔处理,确认资金到账,不需要等到一天结束再统一计算。
ICS:银行之间的集中对账中心。 一天内 A 银行和 B 银行可能互相转很多笔钱,系统先把所有交易汇总,算出双方最终谁欠谁多少钱,再进行净额结算。
IMPS:不同银行之间的即时支付通道。比如你用 Kaspi,朋友用 Halyk,你只需要输入朋友的手机号就能转账;或者你用 Kaspi 扫描接入 IMPS 的其他银行商户 QR 码完成付款。
2026年7月19日,跨银行统一二维码正式上线。
之前各家银行基本各做各的码,A银行用户去B银行商户处不一定能直接扫。统一之后,用户打开自己银行的App扫同一个码就能付,商户也不用再摆多个终端。系统由NPC运营,消费者免费,商户承担费用(不得超过同类银行卡费率),NPC大概收0.05%的技术维护费。
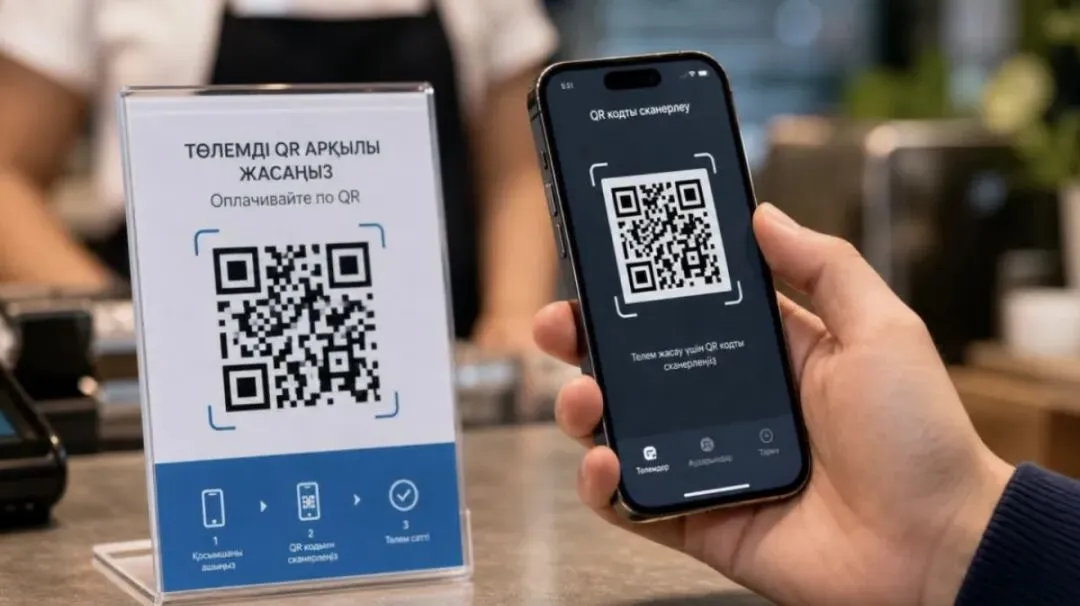
这相当于国家修了一条支付高速公路,让不同银行的车都能上路。但它不等于所有钱包和境外机构都能自动接进来。基础设施开放改变的是连接方式,商业上谁能赢,还是看产品和用户。
超级App与银行体系
银行是底层参与者,掌握账户、发卡、收单和结算。
Kaspi是最典型的超级App。
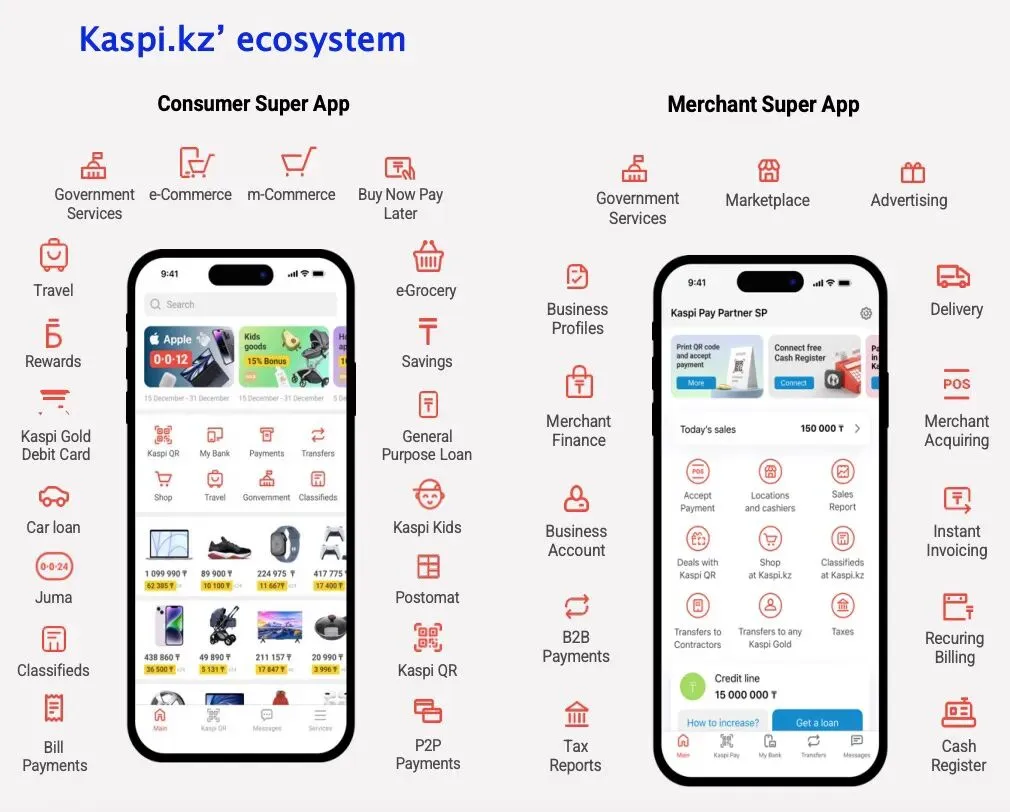
Kaspi真正厉害的地方是它把支付、电商、旅游和消费金融揉成了同一套日常习惯。
你打开App,转账、扫Kaspi QR、买东西、订旅行、用分期,都在一个地方。用户平均每个月能做七十多次交易,日活占月活接近七成。商户接Kaspi等于是直接接到一个每天都在用的用户网络里。这种密度一旦形成,单一支付工具很难复制。
它靠的是双边超级App:消费者用Kaspi.kz,商户用Kaspi Pay。
支付提供日常打开的理由,Marketplace和旅游把打开变成交易,消费金融再把客单价和粘性往上拉。商户侧不只是收款,还能接广告、配送、融资,反过来又让消费者侧的供给和价格更有竞争力。
三个平台互相喂流量,形成了自我强化的循环。
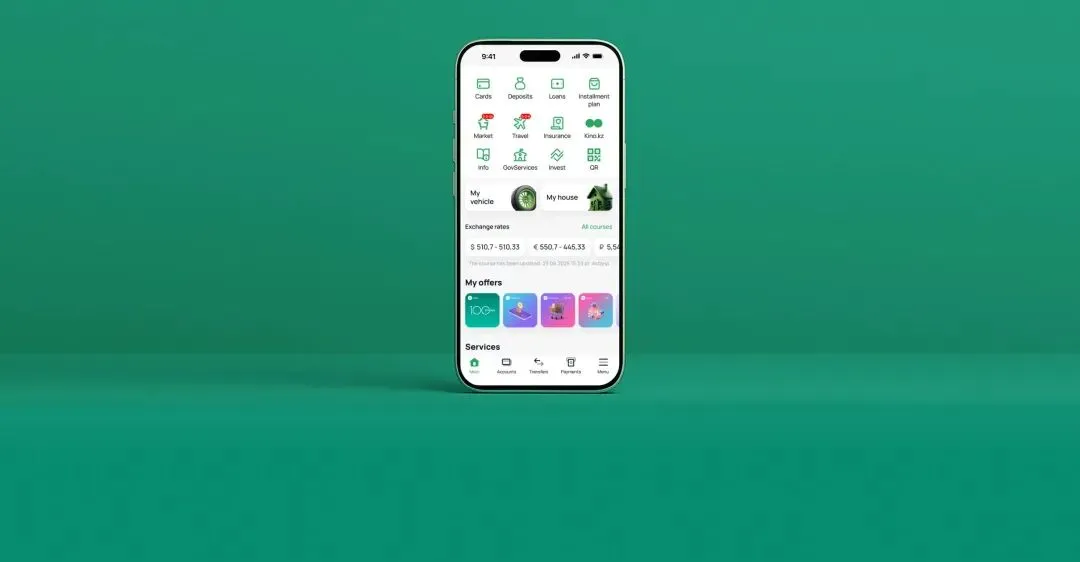
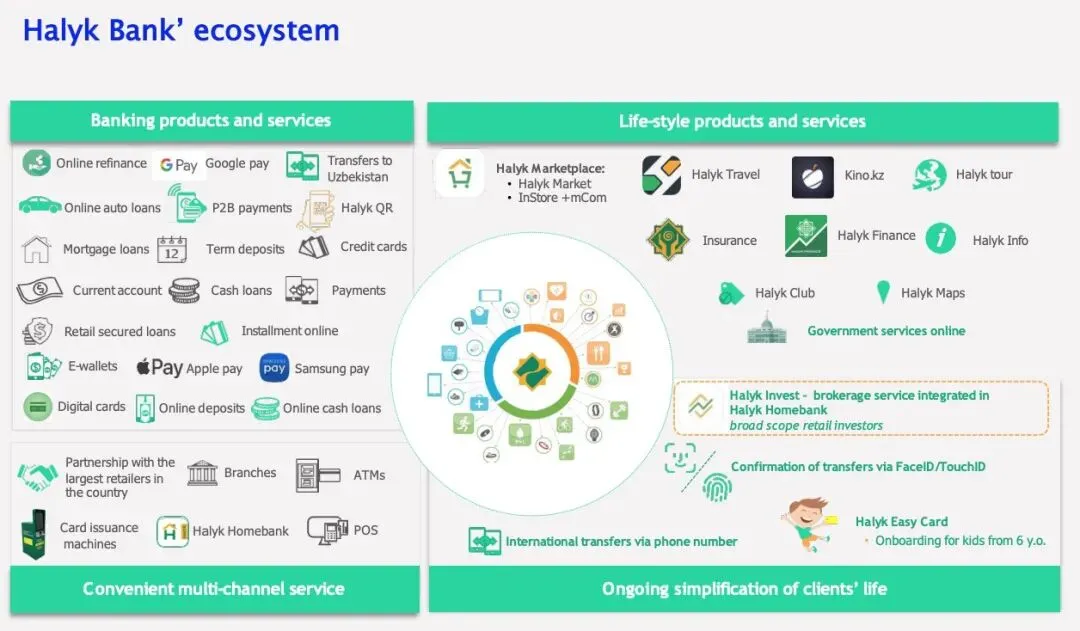
Halyk更像传统大型综合商业银行。它是全国资产、贷款、存款体量最大的银行之一,企业金融、薪资代发、存款和国际业务底子都厚,约40%的在职人口用它的工资卡,零售存款市场份额也长期领先。现在也在加速自己的超级App,月活已经到800多万,日活300万左右,里面有支付、转账、贷款、存款,也接了Halyk Market、旅行、娱乐、政府服务、保险和经纪。大部分零售贷款和新存款已经通过数字渠道完成。但路径还是“银行业务数字化”。它是先有庞大的银行账户、存款、薪资和企业客户基础,再把这些服务搬到App里,再逐步叠加marketplace和旅行这些非银行功能。打开App的主要理由,仍然是查余额、转账、还贷款这些银行动作,而不是先用高频支付把人留住。
Freedom的起点不一样。它原本是券商出身,后来买了银行,把经纪、银行、保险和一些生活服务往一个SuperApp里装。App里有个比较特别的设计:返现可以直接转成Freedom Holding自己的股票份额,等于把用户往股东方向推。用户数增长很快,已经到几百万量级,也在往超级App方向冲,但核心还是“数字金融 + 投资经纪”的延伸,日常支付和商户网络的密度,跟Kaspi那种每天打开几十次的频率不在一个量级。
BCC更偏中小企业。它在SME融资上有历史积累,现在也在做数字化、BaaS和商务端App,目标是成为本地和国际客户交易的合作伙伴银行。零售端也有超级App的动作,但重心还是服务企业客户,而不是先做高频消费者网络。
Forte则在零售和数字银行上发力,也收购了Home Credit Bank强化零售,数字渠道覆盖率高,但整体还是银行业务数字化的路径。
几家都在往超级App方向走。Halyk靠的是体量和银行客户基础,Freedom靠的是投资和数字金融延伸,BCC和Forte各有侧重。起点和用户打开频率不同,暂时都还没形成Kaspi那种“支付高频留人 + 电商/旅游变交易 + 金融拉客单价和粘性 + 商户侧反哺供给”的双边网络循环。
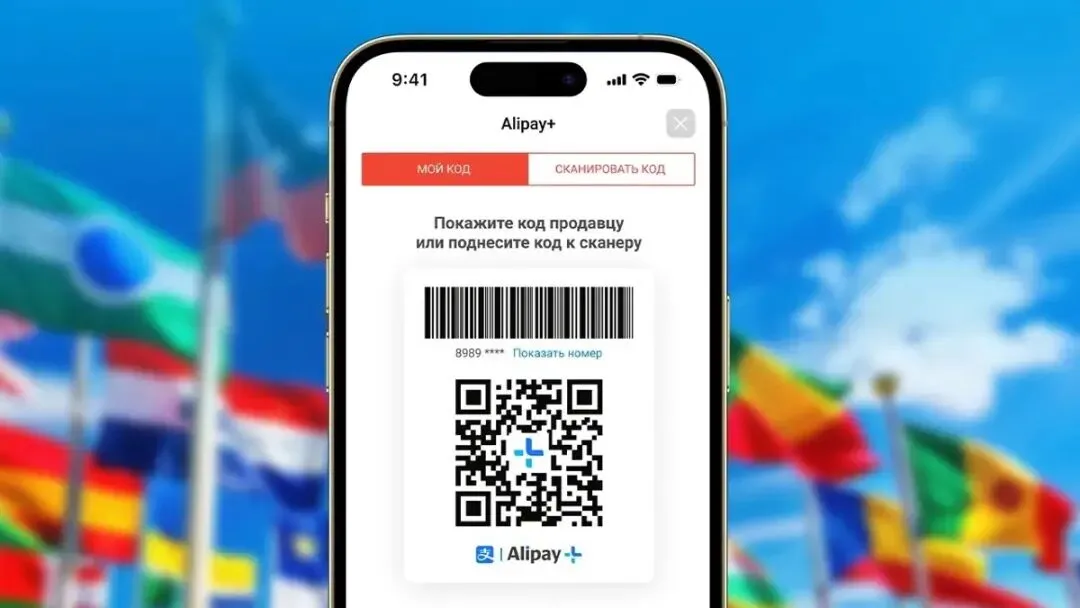
和Alipay+的合作,是把这个网络往外再延伸了一层。
2024年先打通出境:哈萨克斯坦用户用Kaspi App在中国(后来扩展到四十多个国家)直接扫Alipay+ QR付款。
2025年再打开入境:Alipay+体系的钱包(包括中国游客熟悉的Alipay)可以直接扫Kaspi QR在哈萨克斯坦付款。
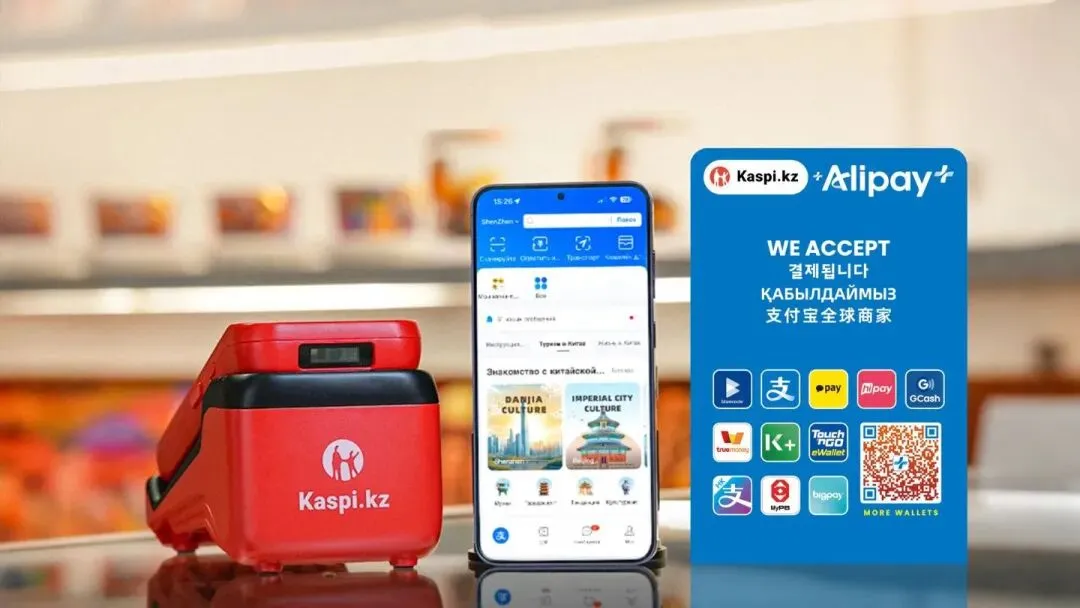
哈萨克斯坦成为中亚第一个接受Alipay+的国家,覆盖零售、餐饮、景点到小城镇商户。对中国游客来说省去换汇和现金,对本地商户来说多了一波入境客流。
对Kaspi来说,这不只是多了一个跨境通道,而是本地高频网络接上了外部流量;对Alipay+来说,也是把全球钱包接到一个已经高度渗透的本地生态上。单一支付工具很难同时做出这种本地密度和跨境连接。
电子钱包、PSP与国际卡
除了银行账户和卡,还有电子货币系统,比如Wooppay(发行行Eurasian Bank)、QPlus(跟Halyk有关)、ONE(跟Forte有关)等。
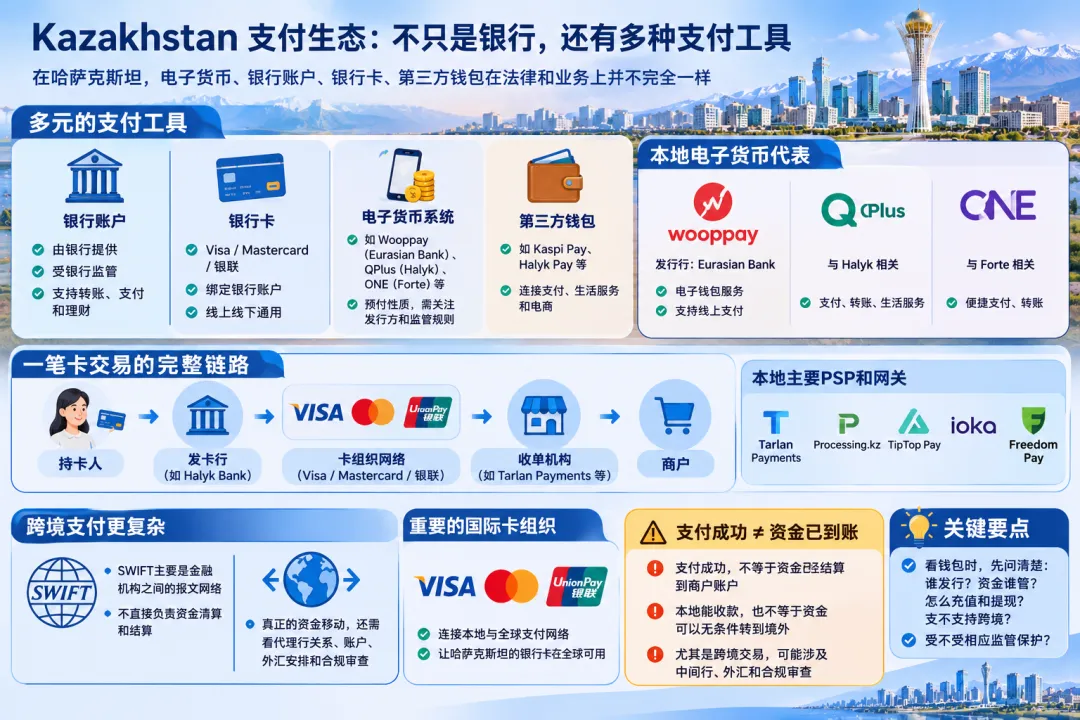
本地PSP和网关包括Tarlan Payments、Processing.kz、TipTop Pay、ioka、Freedom Pay等。
Visa、Mastercard、银联还是重要的,负责把本地银行卡交易连到全球网络。一笔卡交易通常是:持卡人 → 发卡行 → 卡组织网络 → 收单机构 → 商户。跨境更麻烦。SWIFT主要是金融机构之间的报文网络,不直接负责资金清算和结算。真正的资金移动,还得看代理行关系、账户、外汇安排和合规审查。支付成功不等于资金已经结算到商户账户,本地能收款也不等于资金可以无条件转到境外。
真实经济与日常场景
在阿拉木图的绿巴扎里,摊主把两公斤羊肉和一袋酸马奶称好,买家举起手机扫了下贴在秤旁的二维码,或者直接输对方手机号转账。整个过程不到十秒。现金还在,但已经不是主角。很多人出门只带手机,钱包里那几张纸币更多是应急。
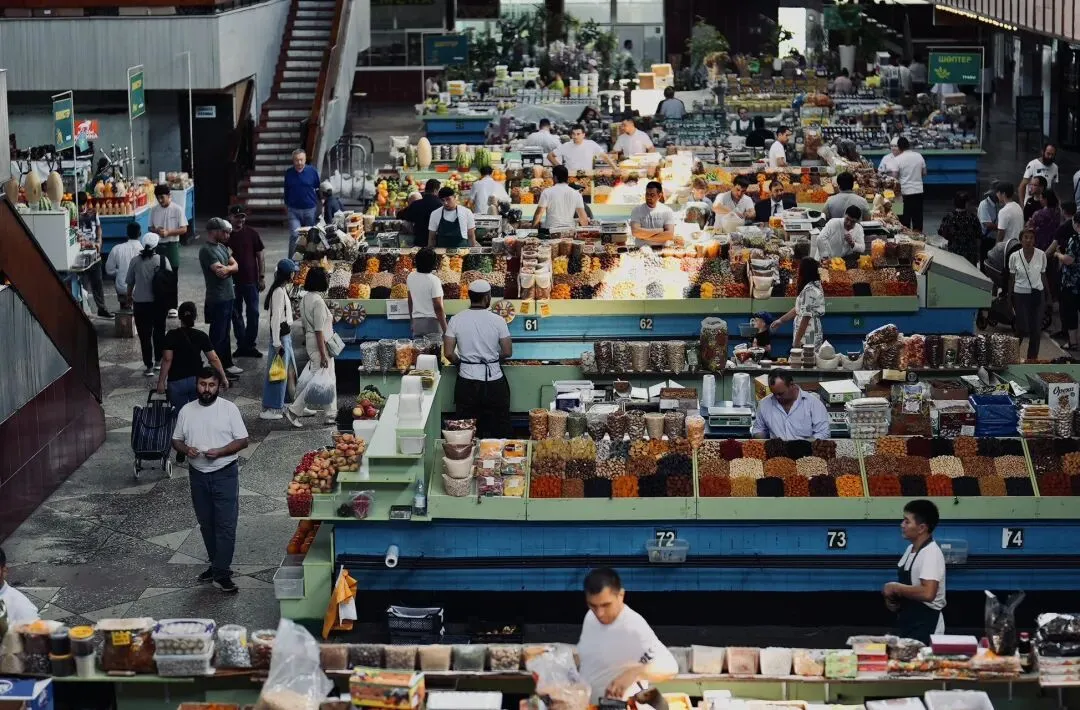
这就是真实经济里的支付。它最终服务的是人要买、要吃、要交、要转的那些事:零售、餐饮、交通、公共事业、数字内容、跨境贸易,还有企业之间的资金流动。电商只是其中一块。
2025年官方数据,哈萨克斯坦国内零售电商交易额约3.77万亿坚戈,占零售贸易总额约14.3%。其中Marketplace占约86%,企业自有网站只占14%。主要平台是Kaspi.kz、Ozon、Wildberries、Halyk Market、Forte Market。手机和数码、服装鞋履、家居园艺、家电、食品是平台上的前几大品类。订单量超过2.91亿笔,平均客单价降到1.1万坚戈左右,说明消费正在从大件转向高频日常。
但支付市场远大于电商。
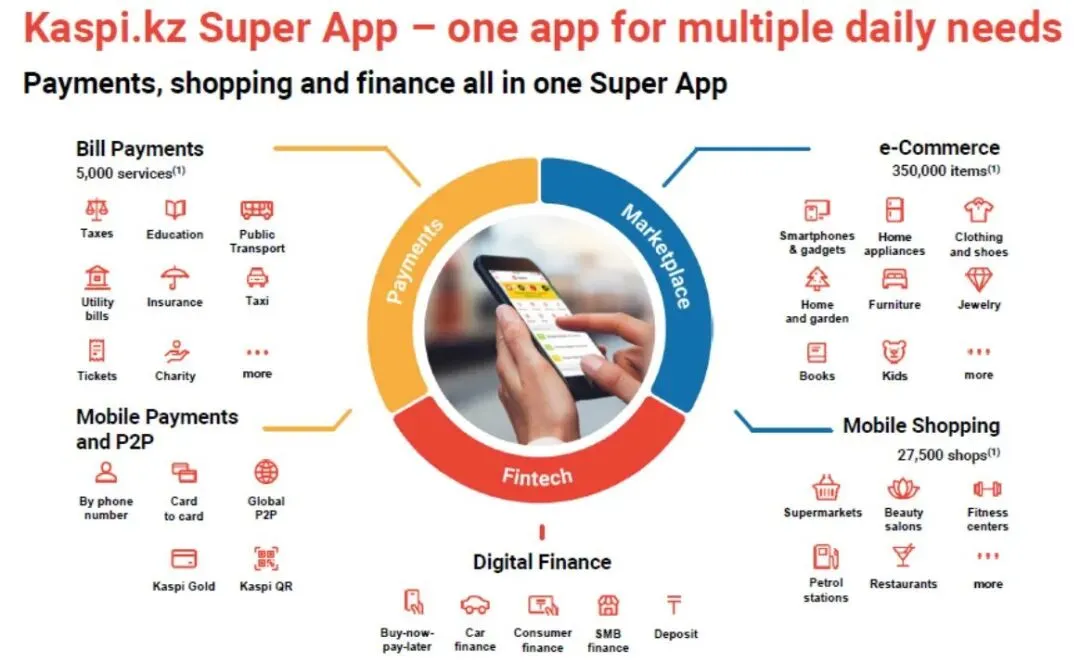
Kaspi.kz一家2025年Payments平台的TPV就达到44.2万亿坚戈,覆盖P2P转账、账单支付、QR、卡支付和B2B。
非现金交易在笔数上已经占到98%左右,金额上也超过85%。现金在消费者支付里的占比大约12%,和美国、英国接近。
QR在小额日常消费里增长很快,2026年上半年周转已经超过POS终端。
2026年7月全国统一跨行QR和手机号转账正式上线后,短短几个月就处理了数千万笔、数千亿坚戈的交易,迅速占到在线支付的一定份额。
线下零售、小店、餐厅、市场,公共服务缴费,企业资金管理,这些场景的体量更大。手机App成了主要工具,不是因为大家突然爱线上购物,而是因为扫码和转账在市场、小店、餐厅里已经日常到不需要解释。
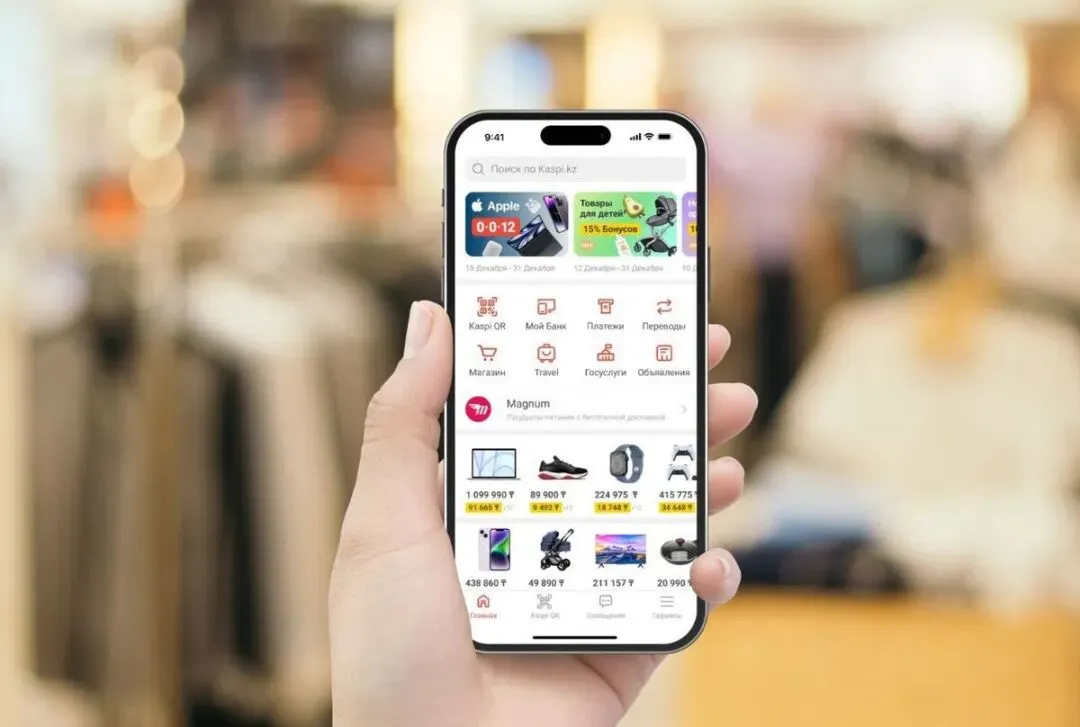
这种变化发生在多民族、双语的城市生活里。哈萨克语和俄语都是官方语言,城市里的日常交流经常切换。人口构成里哈萨克人约占七成,俄罗斯人、乌兹别克人和其他族群共存。从游牧传统到定居,再到苏联时期的城市布局——宽阔街道、规划街区、集中市场——再到现在的数字工具,过渡是连续的。以前的aul和市场里用现金和面对面结算,现在同一个摊位、同一家小店,手机里的银行App就能完成。公共事业缴费、社保发放、企业工资,也越来越多走数字通道。
支付最终服务的是真实经济活动。电商数据好看,但真正决定市场深度的是那些每天都在发生的扫码、转账、账单和资金调度。它们发生在多民族双语的城市日常里,也发生在从游牧与苏联城市格局过渡过来的社会里。工具换了,要买的东西、要交的费、要转的钱,还是那些。
数字坚戈与正在发生的变化
数字坚戈是央行数字货币。
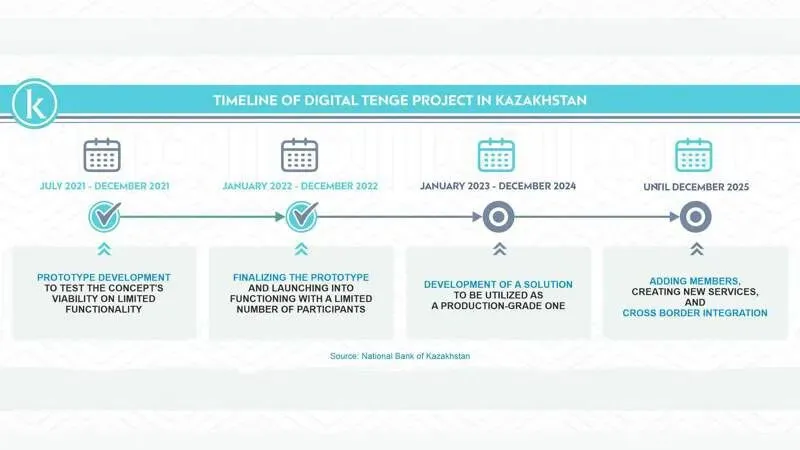
2026年1月法律地位确立,年中正式运行。目前更侧重政府资金支付、预算执行、供应链金融、条件支付和资金用途管理,而不是大规模替代零售支付。已经发行了大概3400亿数字坚戈,还有进一步扩大用于公共项目的计划。国家银行明确不优先发展它的零售功能,因为商业银行已经有成熟产品。
开放银行通过标准化API,在用户授权下实现银行和第三方之间的数据和服务连接。国家反欺诈中心在应对身份冒用、账户盗用、社会工程诈骗等,风控已经变成基础设施的一部分。
三个趋势比较明显:
从各银行各自经营,走向基础设施互联互通。统一二维码是关键一步。
从单一支付工具,走向金融服务生态竞争。Kaspi已经证明支付入口可以连接账户、消费和金融。
从本地网络,走向本地与全球金融网络的连接。
怎么真正看懂这个市场
理解一个国家的支付市场,可以穿透这五层:
消费者和商户用什么工具、接受什么方式、习惯由谁决定。
支付入口(银行卡、钱包、二维码、转账)分别由谁提供。
谁做收单、网关、授权、路由和风控。
交易怎么清算、资金进入哪里、最终由谁完成结算。
谁定规则、需要什么资质、本地资金如何与国际网络连接。
哈萨克斯坦的故事比较典型:一边是Kaspi这种把支付和生活深度绑在一起的超级App,一边是国家在推银行间互通的基础设施。两者并不完全对立,但力量确实在重新分配。超级App靠网络效应和用户习惯建立壁垒,基础设施则试图降低银行之间的摩擦,让更多参与者能在同一套连接上竞争。
支付表面上是交易,底层是金融基础设施;表面上是收款,底层是账户、网络、清算、结算和监管之间的协同。
能把一笔钱从哪里来、经过哪些机构、发生了什么、怎么清算、最终去了哪里讲清楚,才算真正看懂这个市场。