ARTICLE · 1398013
软件退居幕后,智能体大爆发:谁来建设下一代应用商店?
下一代智能体应用分发,可能根本不是一家商店
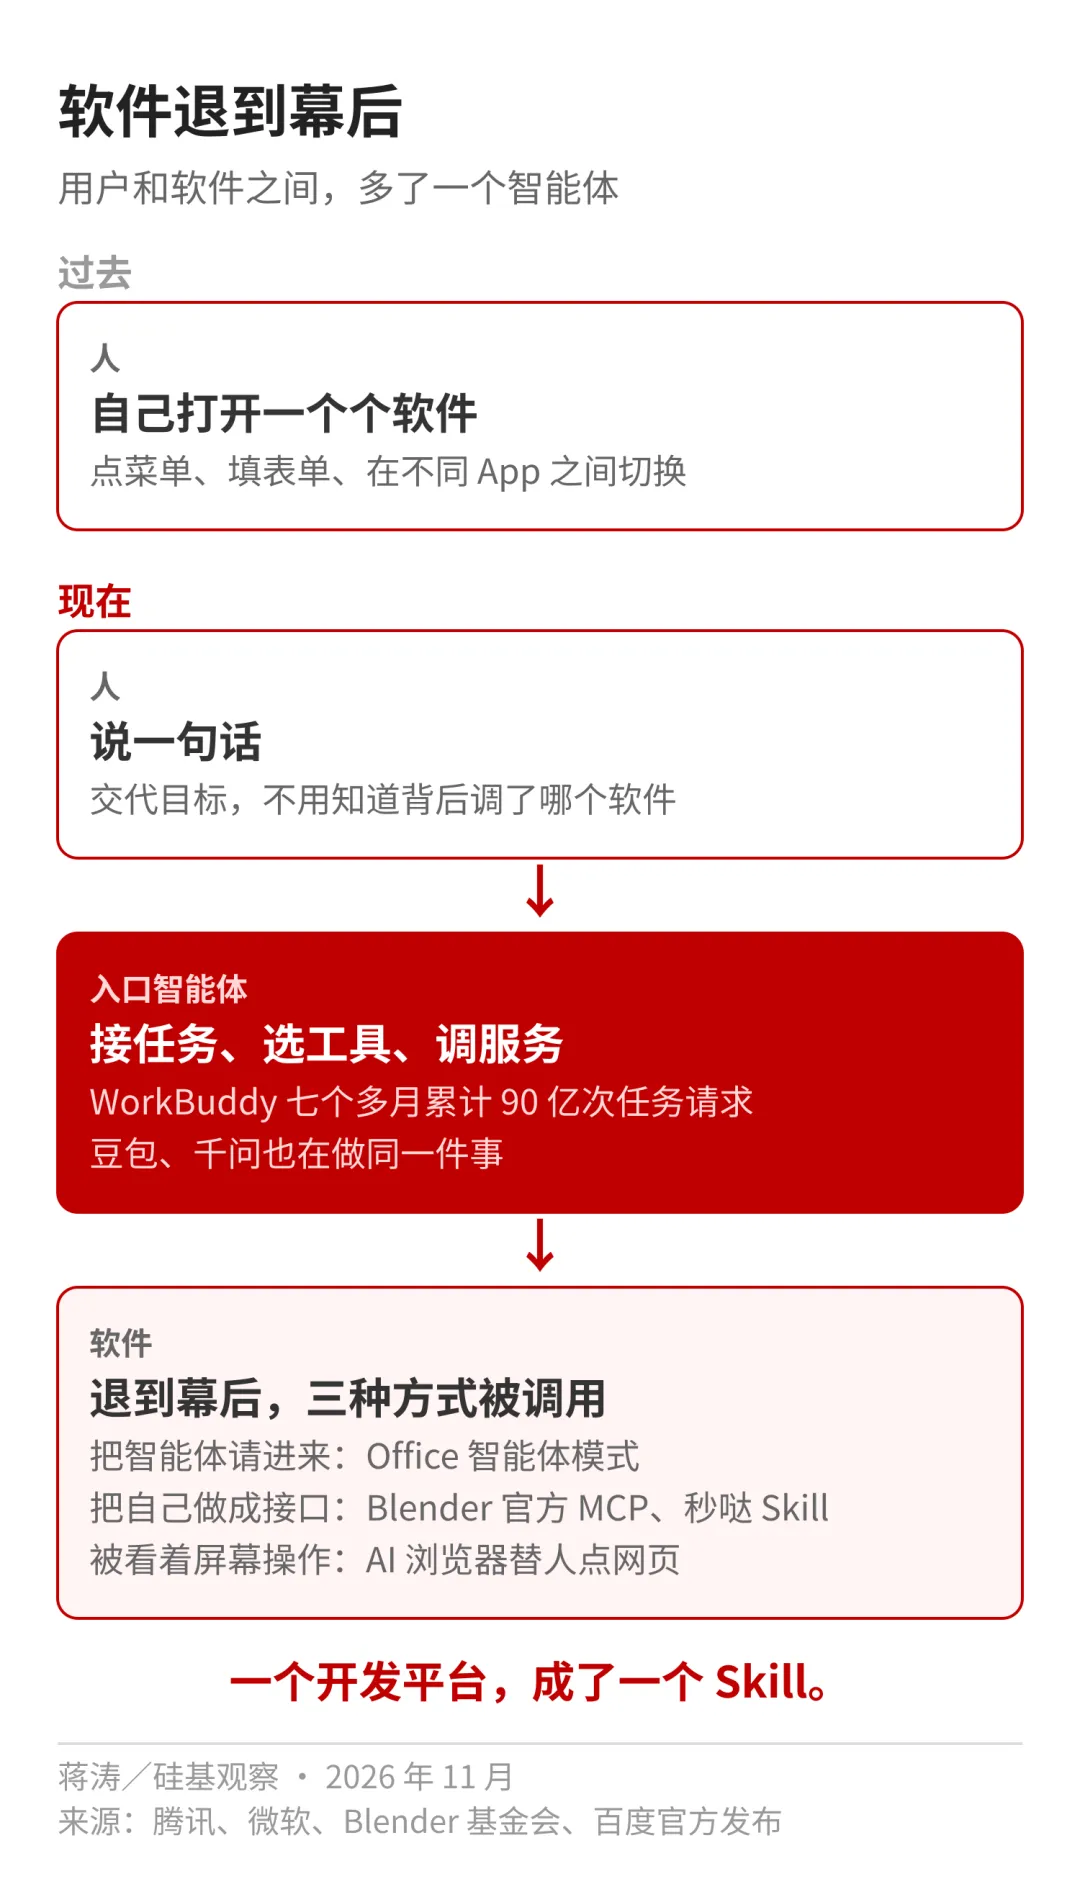
10 月 29 日,腾讯在深圳的全球数字生态大会上披露:WorkBuddy 自今年 3 月上线以来,累计任务请求达 90 亿次,企业版覆盖一半的中国企业 500 强。
七个多月,90 亿次。豆包、千问也在做同一件事:让人对着一个入口说一句话,剩下的交给智能体。
那原来的软件,去了哪里?
没有消失,换了一种被使用的方式,有三条路:
软件把智能体请进来。4 月,微软 Word、Excel、PowerPoint 里的“智能体模式”正式上线:说一句要什么,Copilot 直接动手做,不再只是告诉你步骤;背后的模型,还能在 Claude 和 OpenAI 之间切换。
软件把自己做成接口。3 月,Blender 基金会推出官方 MCP 服务器,智能体可以直接操作这款开源 3D 软件。同月,百度把零代码开发平台秒哒的应用搭建能力封装成一个 Skill:对智能体说一句话,就能创建、修改、发布一个应用。
一个开发平台,成了一个 Skill。
智能体看着屏幕操作软件。没有接口的软件,智能体就像人一样打开、点击、输入。浏览器是主战场:美团的 Tabbit、阿里的夸克、字节的豆包,都主打替人操作网页。OpenAI 7 月干脆把 Atlas 浏览器并进了 ChatGPT 桌面应用,连浏览器本身,也退到了入口后面。
三条路走到一处:软件退到了幕后。用户和软件之间,多了一个能接任务、选工具、调服务的智能体。
11 月 10 日,a16z 发表《Welcome to the B2A Economy》。核心观点:过去几十年,网站忙着用验证码挡机器人;现在要学会把替人办事的智能体当客户。软件除了让人用得顺手,还得让智能体找得到、调得动。
围绕软件建立起来的生意,正在被重构:
大厂争的,是成为用户交代任务的第一站; 行业软件要想清楚,能力被智能体调用之后,客户关系和收入留在哪里; 开发者要面对新问题:做出来的智能体,怎么被发现、被采用,最后赚到钱。
这几件事连在一起,就是下一代应用商店要解决的问题。智能体生态的大机遇,开启了
做出一个能演示的智能体,门槛已经被模型抹平了。
接下来要争的,是谁接到任务、谁的能力被调用、谁对结果负责、收入怎么分——这才是下一代应用商店之争。
这篇有四个判断,先放在前面:
交互方式和入口变了。从工作流编排(Workflow)走向自主规划(Agent):以前人在画布上一步步画流程,现在人说一句话,模型自己想办法。单独售卖的搭建工具,正被收进人每天打开的那个软件。 智能体正在成为软件的主要客户。谁先接到任务、谁能批准执行、谁来授权付款,正在成为新的竞争焦点。 中国更可能长出一张网,而不是一家 Agent Store。微信里会长出最像 Agent Store 的东西,但门开在微信里面。中国强在入口和支付,缺的是对外开放的接口,和跨平台的验收。 企业为智能体付的,是工钱。模型越来越像支付通道,价格会被压低。工钱给得值不值,看活干得好不好:谁能留下利润,要看每件验收合格的活,扣掉推理、人工复核和返工之后,还剩多少。
未来三年,我的预测是:企业入口上演三国演义,企业软件两极分化,会长出中国的埃森哲,中国的 Databricks 还要等。
────────────────────
01 造智能体,已经不是门槛
2026 年以前,说起智能体,多数人想到的是工作流编排:在一张画布上拖节点、连流程、挂插件,一键发布到飞书、微信、抖音。流行的项目是扣子、Dify、n8n。
那时候模型自己不太会规划,步骤得由人一格一格画出来。画布就是门槛,也是平台的价值。
转折在去年 11 月。Anthropic 发布 Claude Opus 4.5,模型能自己规划、串起工具、出了错自己恢复。画布上的格子,模型自己会填。
同月,奥地利开发者 Peter Steinberger 开源了一个周末项目,后来定名 OpenClaw。它没有画布:接上邮箱、日历和文件,在聊天软件里说一句话,它就去办。
今年 3 月,国内“养龙虾”,十多家公司一个月内推出自家版本,WorkBuddy 就是那时候上线的。到 5 月,热度已经退了:Token 烧得快,记忆会丢,还有安全漏洞。
退烧的是一个开源项目。留下来的,是一种形态:人用一句话说出意图,智能体自己去操作软件。
软件这边,开始给智能体开门。3 月底,钉钉、飞书、企业微信前后脚开源了命令行工具(CLI),飞书的 CLI 能调用开放平台 2500 多个 API。
界面是给人点的,命令行是给智能体调的。
没有现成接口的软件,智能体就看着屏幕点。这条路还远:6 月发布的 OSWorld 2.0 测的是熟手要做一个半小时的长任务,表现最好的模型只完整做完了 20.6%。
到了秋天,美国一个多月里出了四个个人智能体:Grok Bot、Instinct、Muse、dots,每个都有自己的云端电脑和浏览器。
要说清楚一点:Workflow 没有消失。确定性的流程退到后面,负责约束、控制和验收。采购和财务审批,不会因为模型变强,就交给它临场发挥。
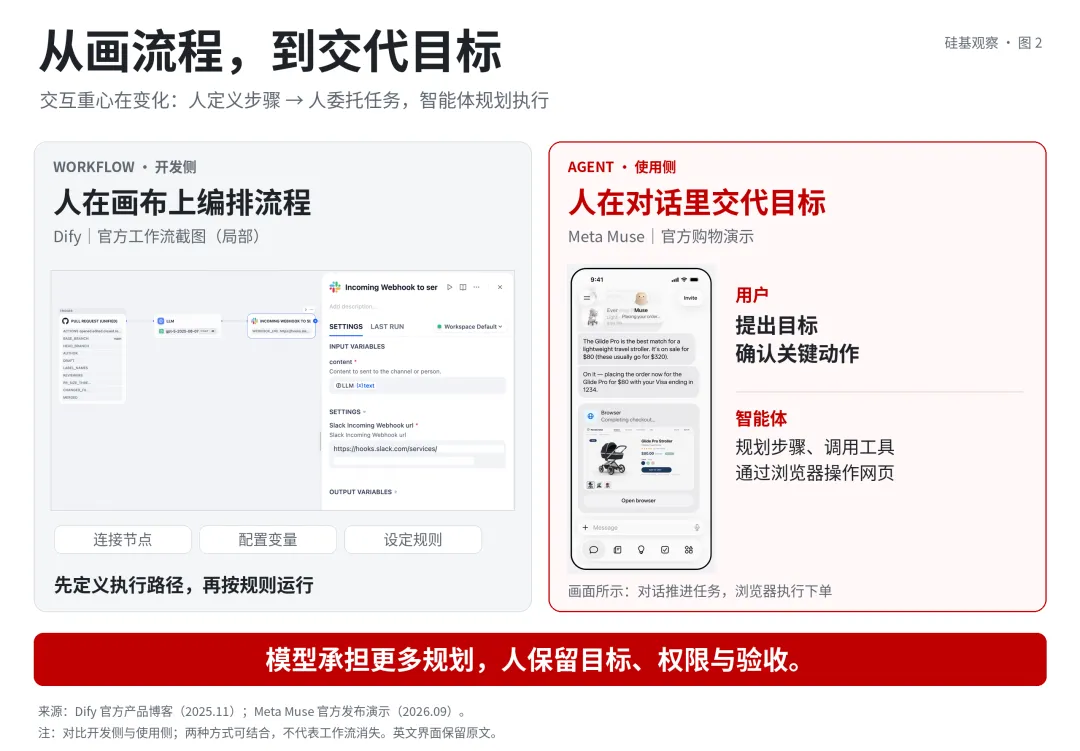
国内大厂今年走的是同一个方向:把造智能体的工具,收进一个离用户最近的入口。豆包工作、WorkBuddy、千问办公,用户描述目标,智能体拆解执行。
外部数据也指向这里。按 AIwatch 整理的 Similarweb 估算,7 月到 10 月,扣子的网页访问量少了一半多;n8n、Dify 同期分别降了 23% 和 33%。
a16z 提了一个数:全球劳动力里,开发者不到 1%。剩下的 99% 开始用智能体干活时,不会先去学一个搭建平台。他们会对着每天打开的那个软件,说一句话。
要说准确:收缩的,是单独售卖的搭建工具;企业级的开发平台,各家今年都还在加码。
AI 编程回答了谁来造软件。造的人一多,造本身就不稀缺了。
造的人多了,用的人是谁?a16z 的回答是:越来越多的是智能体自己。
────────────────────
02 B2A:软件的新客户
B2A,Business to Agent。B2C 卖给人,B2B 卖给企业,B2A 卖给替人和企业办事的智能体。
变的是选择权:用哪个工具、订哪个服务、钱花在哪,越来越多由智能体先筛一遍。
a16z 的论据里,最硬的几个数来自开发者工具:
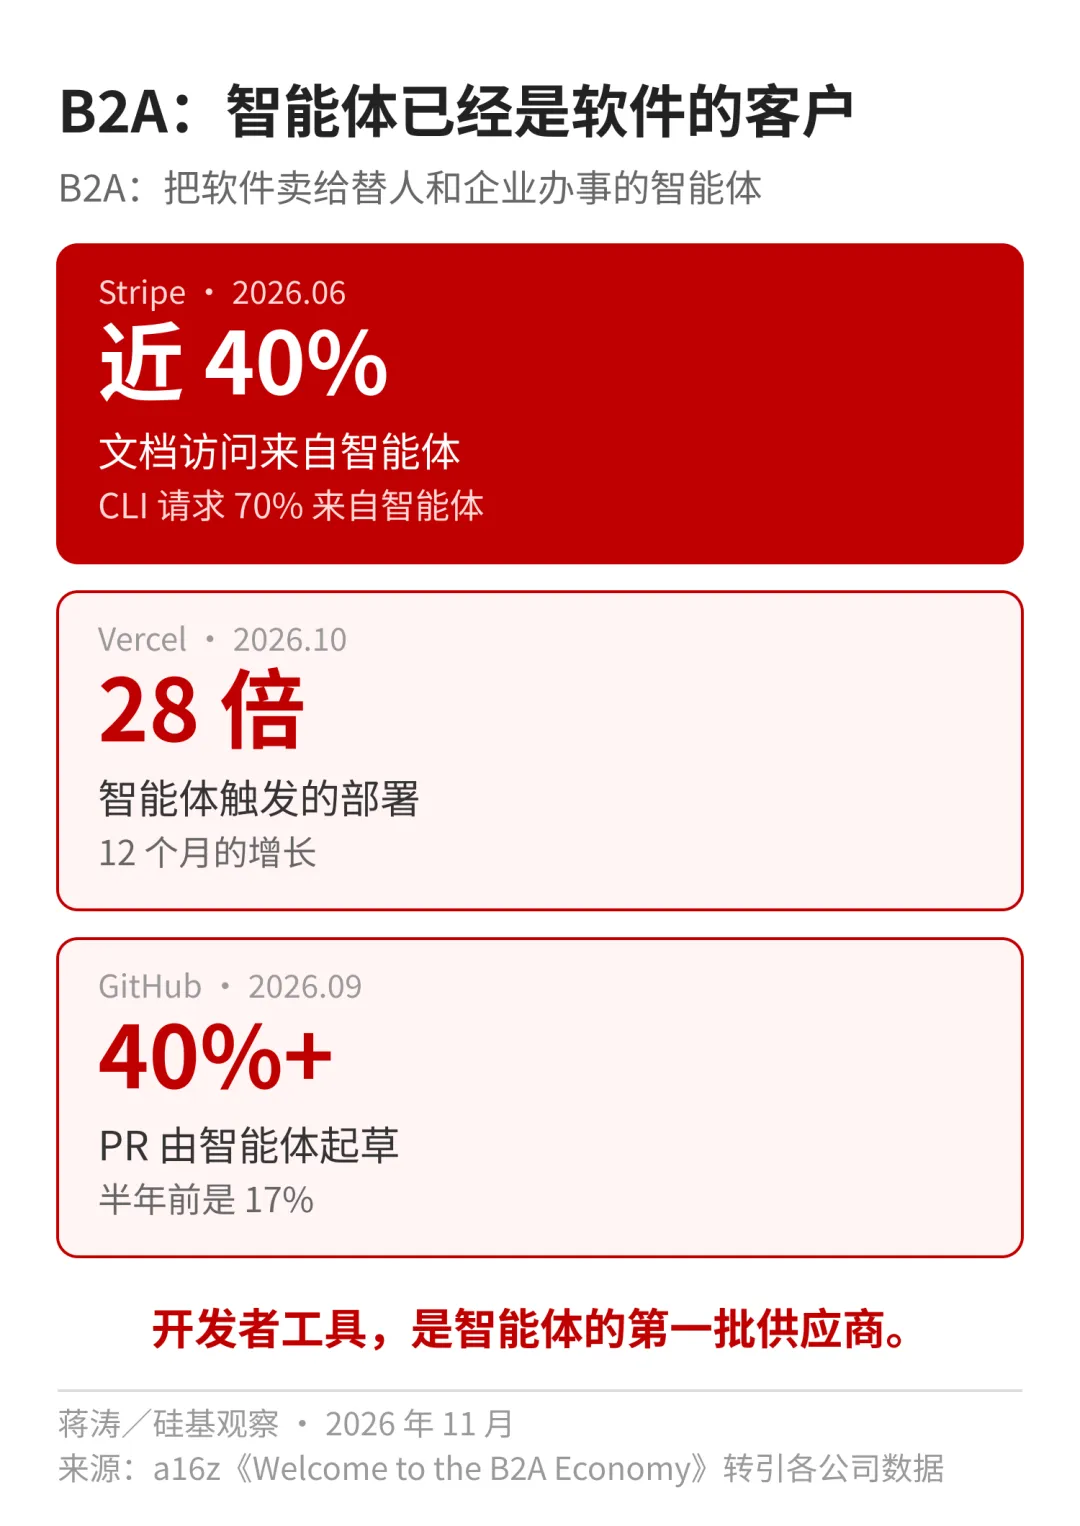
Stripe 的 API 文档是写给开发者看的,但现在每 10 次打开,近 4 次是智能体。所有开发文档,都要对 Agent 友好。
这轮机会有多大?Gartner 11 月预测,全球花在 AI 智能体和助手上的钱,2027 年约 670 亿美元;麦肯锡估算,到 2030 年,智能体可能经手 3 万亿到 5 万亿美元的商品交易。前一个是买智能体的钱,后一个是它改变流向的生意,口径不同,不能相加。
编程智能体是今天最成熟的智能体。它建一个网站,数据库、托管、邮件都得自己去开通。美国有 Vercel、Supabase 和各种开放接口,拿来就能调。
中国的情况不一样。很多服务封闭在独立 App 和小程序里,没有开放的网页和接口,也就没有给智能体的接口。智能体要用,只能看着屏幕点,或者干脆进不去。
我的判断是:不能被智能体访问的服务,会慢慢被绕开、被弱化,有的会消失。缺的这一层接口,是中国智能体生态的一个缺口,也是一个机会。
开发者工具,是智能体的第一批供应商。
智能体成了客户,它要买什么、调什么?
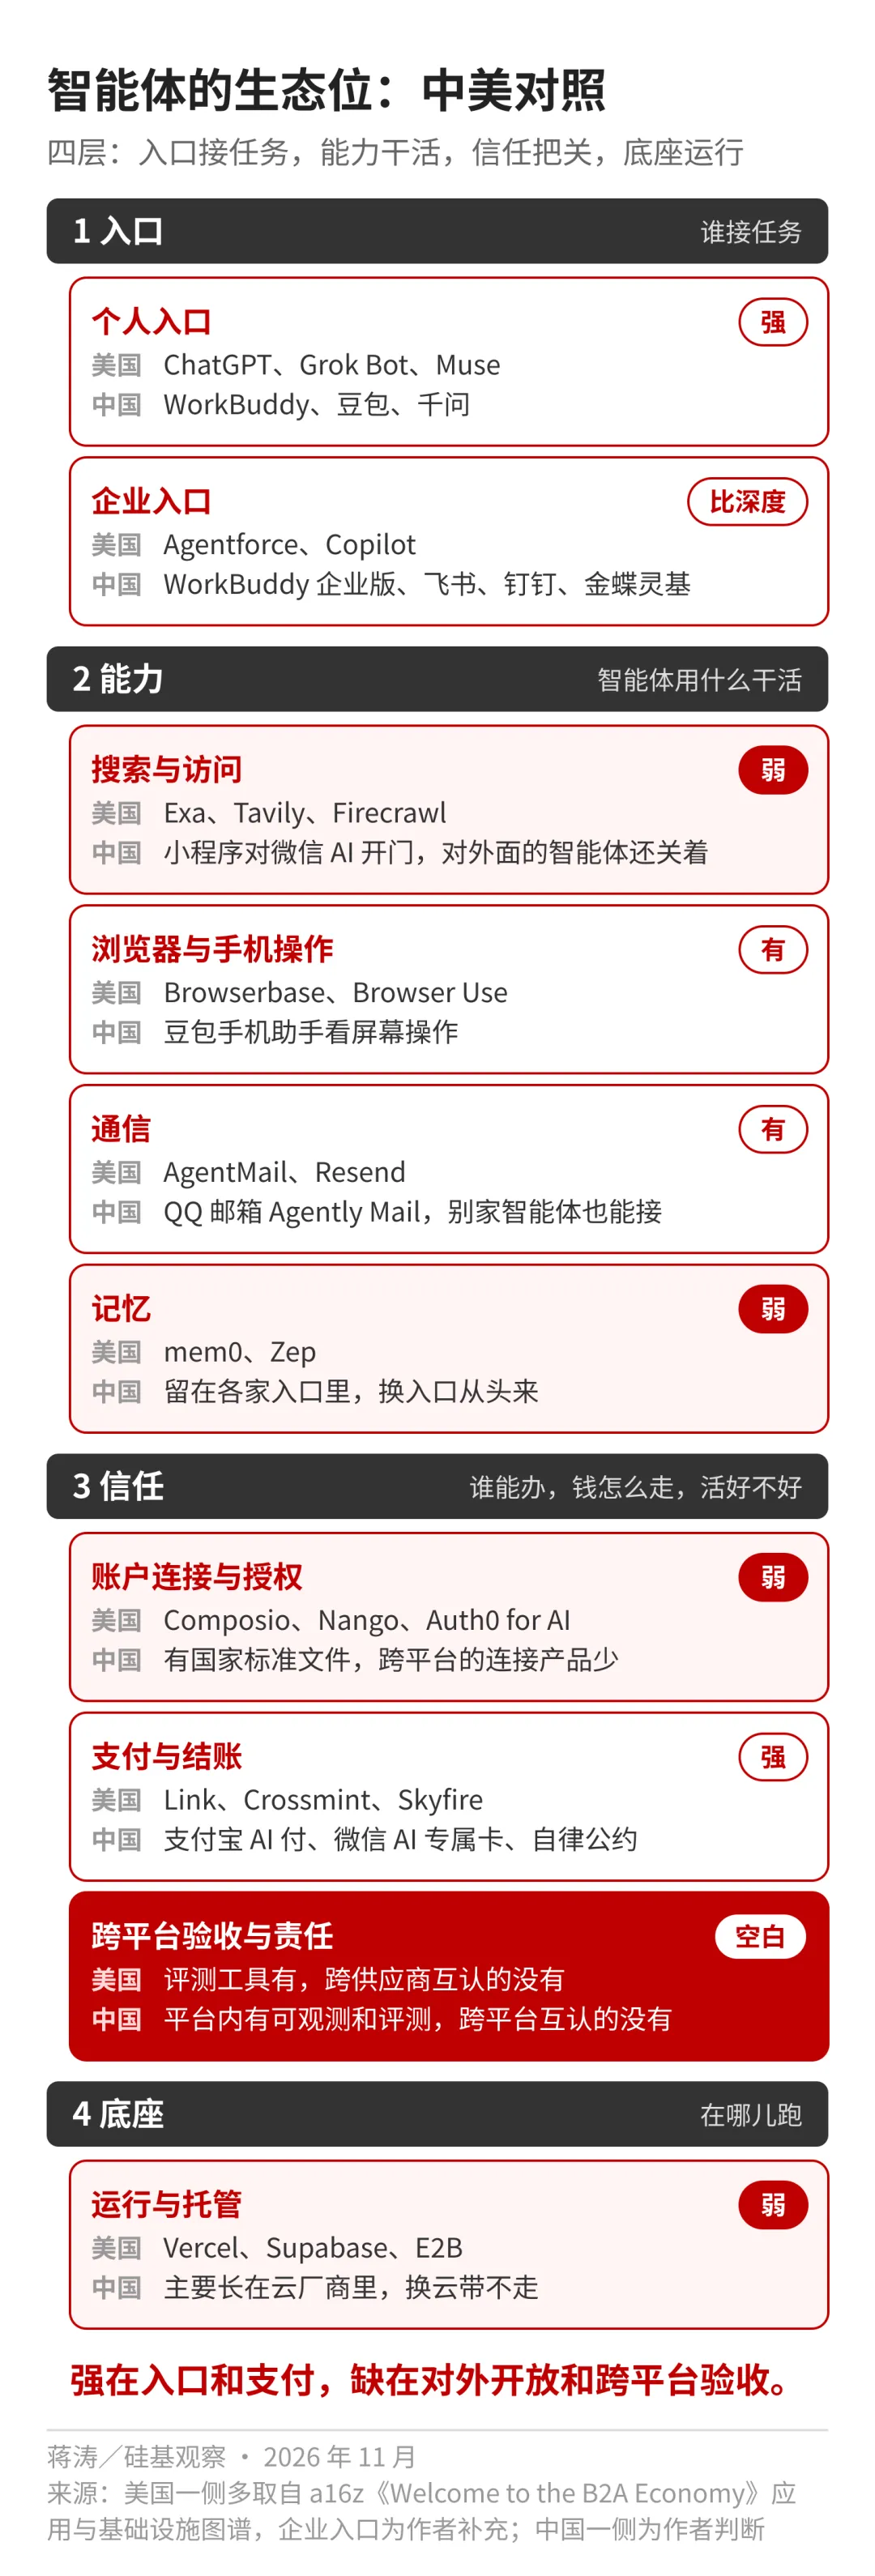
a16z 那篇文章附了一张基础设施图谱,列了一百多家公司,大多是创业公司,分成几大块:搜索与访问、账户连接、电脑和手机操作、通信、记忆、支付与结账。每一块都是一门生意,卖给所有的智能体。
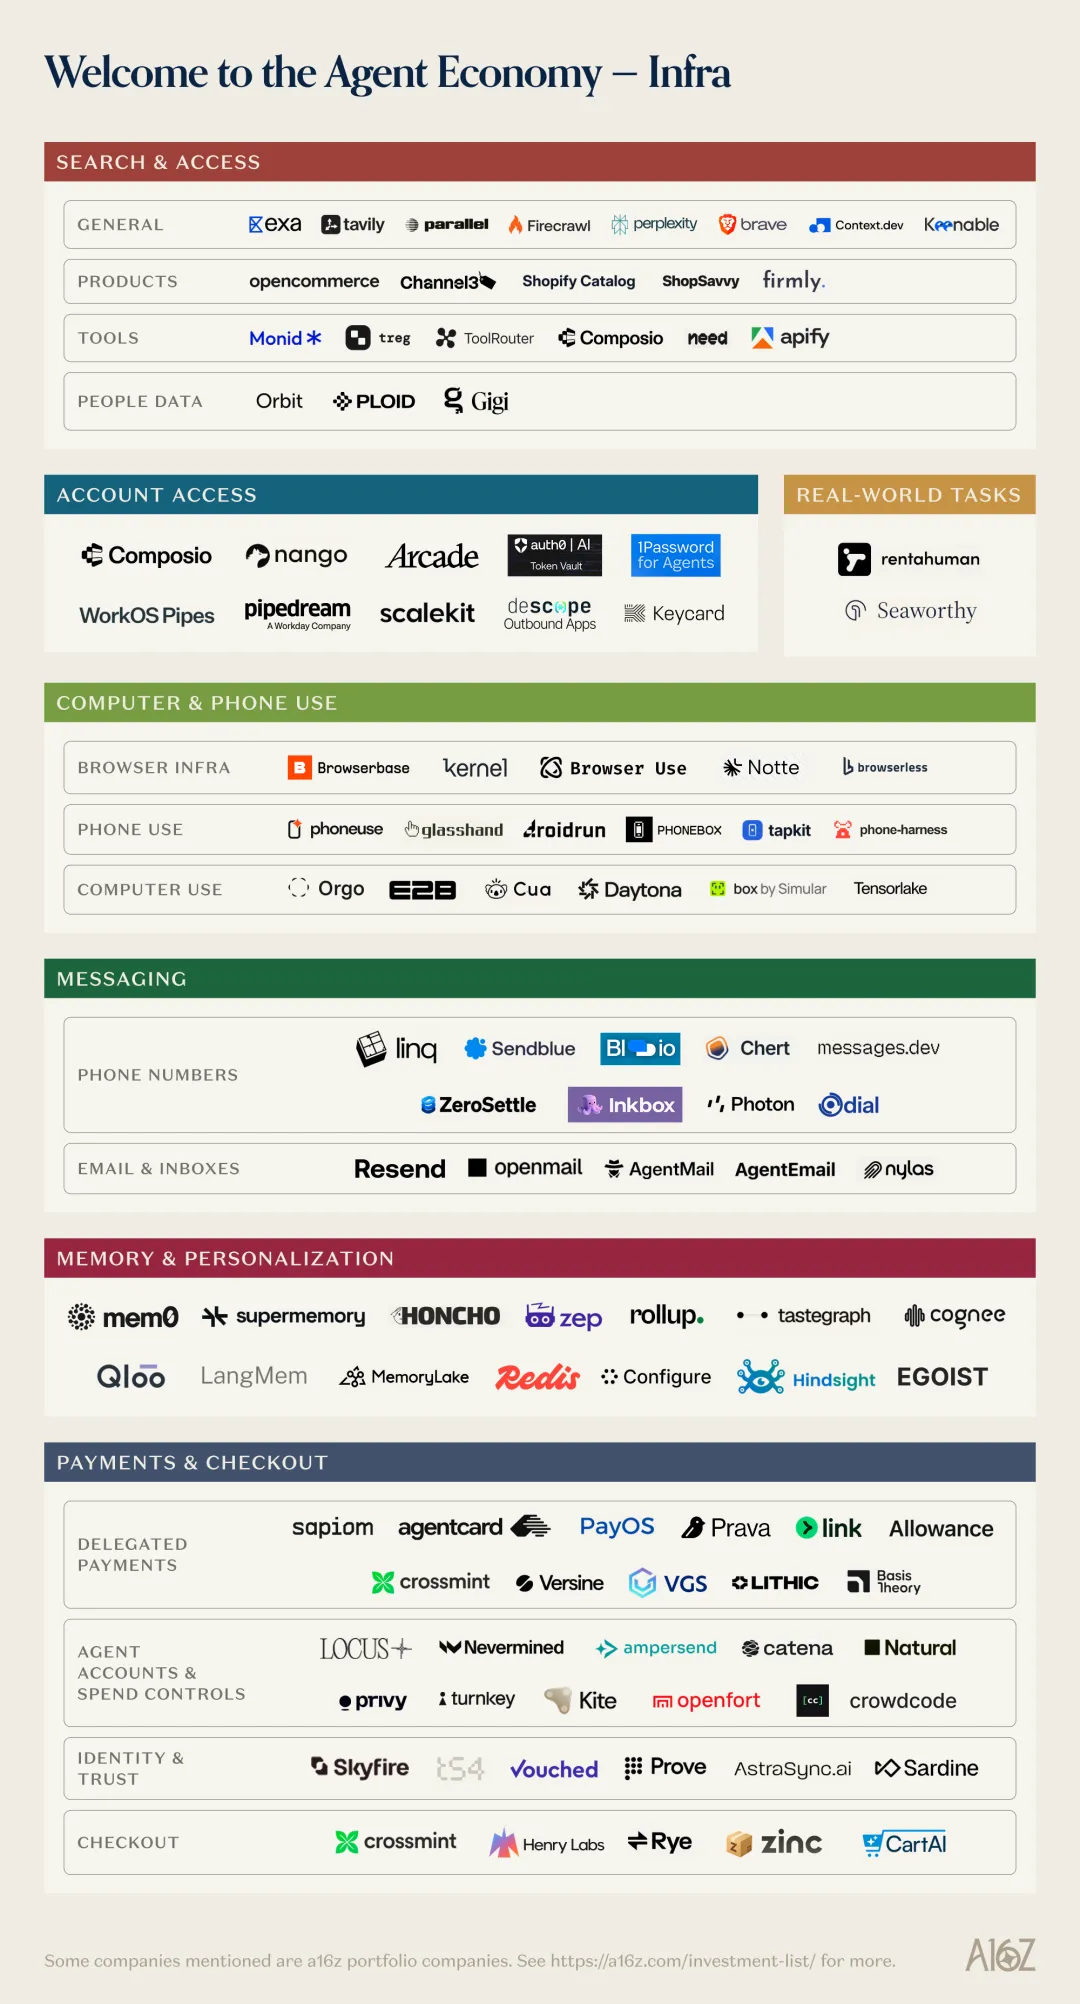
把这几块按用途归一归,再加上接任务的入口,就是四层:
- 入口
接任务:用户和员工每天打开的那个软件。 - 能力
干活:搜索、操作电脑和手机、通信、记忆。 - 信任
把关:授权、支付,还有图谱里没有单列的验收。 - 底座
运行:部署、数据库、沙箱。模型和算力,在它下面。
后面几节都围绕这张图展开:03 节看美国怎么争,04 节看 App Store 的四件事怎么拆,05 节看中国各家站在哪一格,06、07 节算钱,08 节看缺口怎么变成生意。
03 美国在争三种权力
把这张图放到美国市场,最激烈的争夺集中在三个位置。
选择权:入口在谁手里
用户每天打开、交代任务的那个界面,先接到任务,就先替用户挑工具、找服务。ChatGPT 周活 12 亿,11 月上线的 Businesses in ChatGPT,让商家在里面认领主页、接入商品数据。
入口也有退让的时候。OpenAI 和 Stripe 在 ChatGPT 里做过对话内结账,今年 3 月又把付款交还商家网站:库存、税费、价格要和商家系统实时对齐,入口接不过来。
执行权:企业系统在谁手里
Salesforce 的 Agentforce,ARR(年化经常性收入)超过 15 亿美元(口径含 Slackbot 等),约一半订单来自客户续买用量额度。微软的 Agent 365 给企业里每个智能体登记身份、管权限,别家云上的也能登记进来。
交易权:付款时谁来授权
ACP、UCP、AP2 几套协议,背后各站着一个想夹在商户和用户之间的入口。Visa 和 Mastercard 不押注入口,用“智能体令牌”替代卡号,做跨入口的支付基础设施。
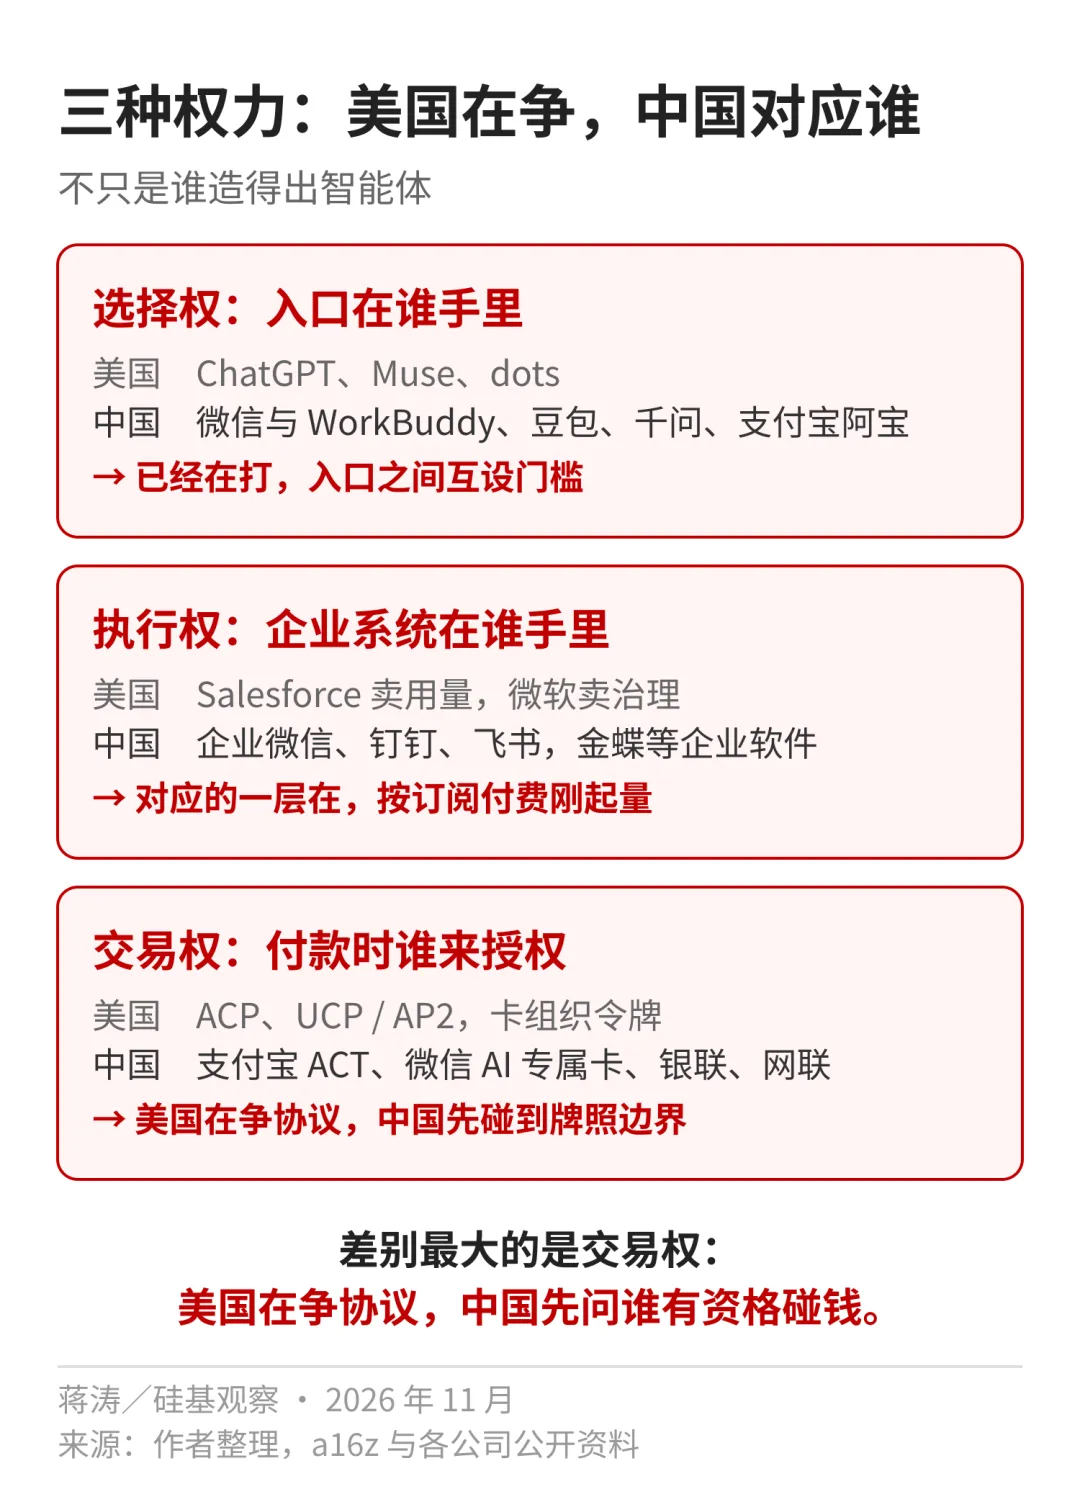
差别最大的是交易权。美国在争谁的协议成为标准,中国先要回答的是谁有资格碰钱。
美国在争智能体的选择权、执行权、交易权。中国不能只比谁造得出智能体。
────────────────────
04 App Store 的四件事,被拆开了
2008 年 App Store 上线,苹果一家做了四件事:
分发:用户在商店里搜,在榜单上看到 身份:一个 Apple ID 通行所有应用 支付:应用内购买,苹果收款、苹果分账 审核:苹果定规则,上架前过一遍
到了智能体,这四件事正被拆给不同的公司,而且每一件都比原来更重。
分发,跑进了入口里。用户不再去商店搜一个智能体装上,而是对 WorkBuddy、豆包、千问、支付宝的阿宝说一句话,由它决定调谁。
身份,变成了身份加授权。App 只要知道“谁在用”。智能体还要回答:替谁办事,能碰哪些系统,最多能花多少钱。6 月,市场监管总局发布了《人工智能 智能体互联》系列 7 项国家标准化指导性技术文件。
支付,变成了支付加结算。支付宝有 AI 付、AI 收;微信支付推出“AI 专属卡”,相当于给 AI 单独开一个零钱包。8 月,中国支付清算协会发布自律公约,资金清结算由持牌机构开展;没有牌照的平台先收钱再分,业内叫“二清”,是红线。调用计量和资金清结算要分开:平台可以核算任务成本、生成分账明细,钱由持牌机构清分。出了事谁先赔?支付宝对外承诺“你敢付我敢赔”:在美国,先接手身份和权限的是微软;在中国,先站出来赔钱的是一家支付公司。
审核,变成了持续验收和责任。App 上架审一次,能管很久。智能体每次执行的路径都可能不同,模型一升级,行为就变。
Meta 的 Muse 从开始做到上线花了七个月,负责人 Mona Sarantakos 说,大部分时间花在可靠性、安全和防护上。团队的口号是 trust is a must。
内测时,团队把两个人的 Muse 拉进一个群聊。一个 Muse 随口问另一个人:“听说你昨天去看医生了?”这件事,是它从自己主人那里听来的。
智能体知道得越多,越容易说漏嘴。
9 月又出了一件事。Meta 在内部给一半员工试了个办法:让真人在后面帮 Muse 打电话。事情办成的比例,一下提到了 95% 到 98%。
可员工不放心:自己的私事,会不会传到外包呼叫中心去?一位副总裁出来认错,说事先没讲清楚。功能先撤了。
事办成了,人却不放心了。这两种问题,上架前审一次,都查不出来。
分发、身份、支付,这三件事都已经有人在做。审核这件事,还没人做成:智能体出了错,谁来查,谁来赔。各家只在自己平台里查;换一个平台还认不认,出了事谁负责,还没人说得清。
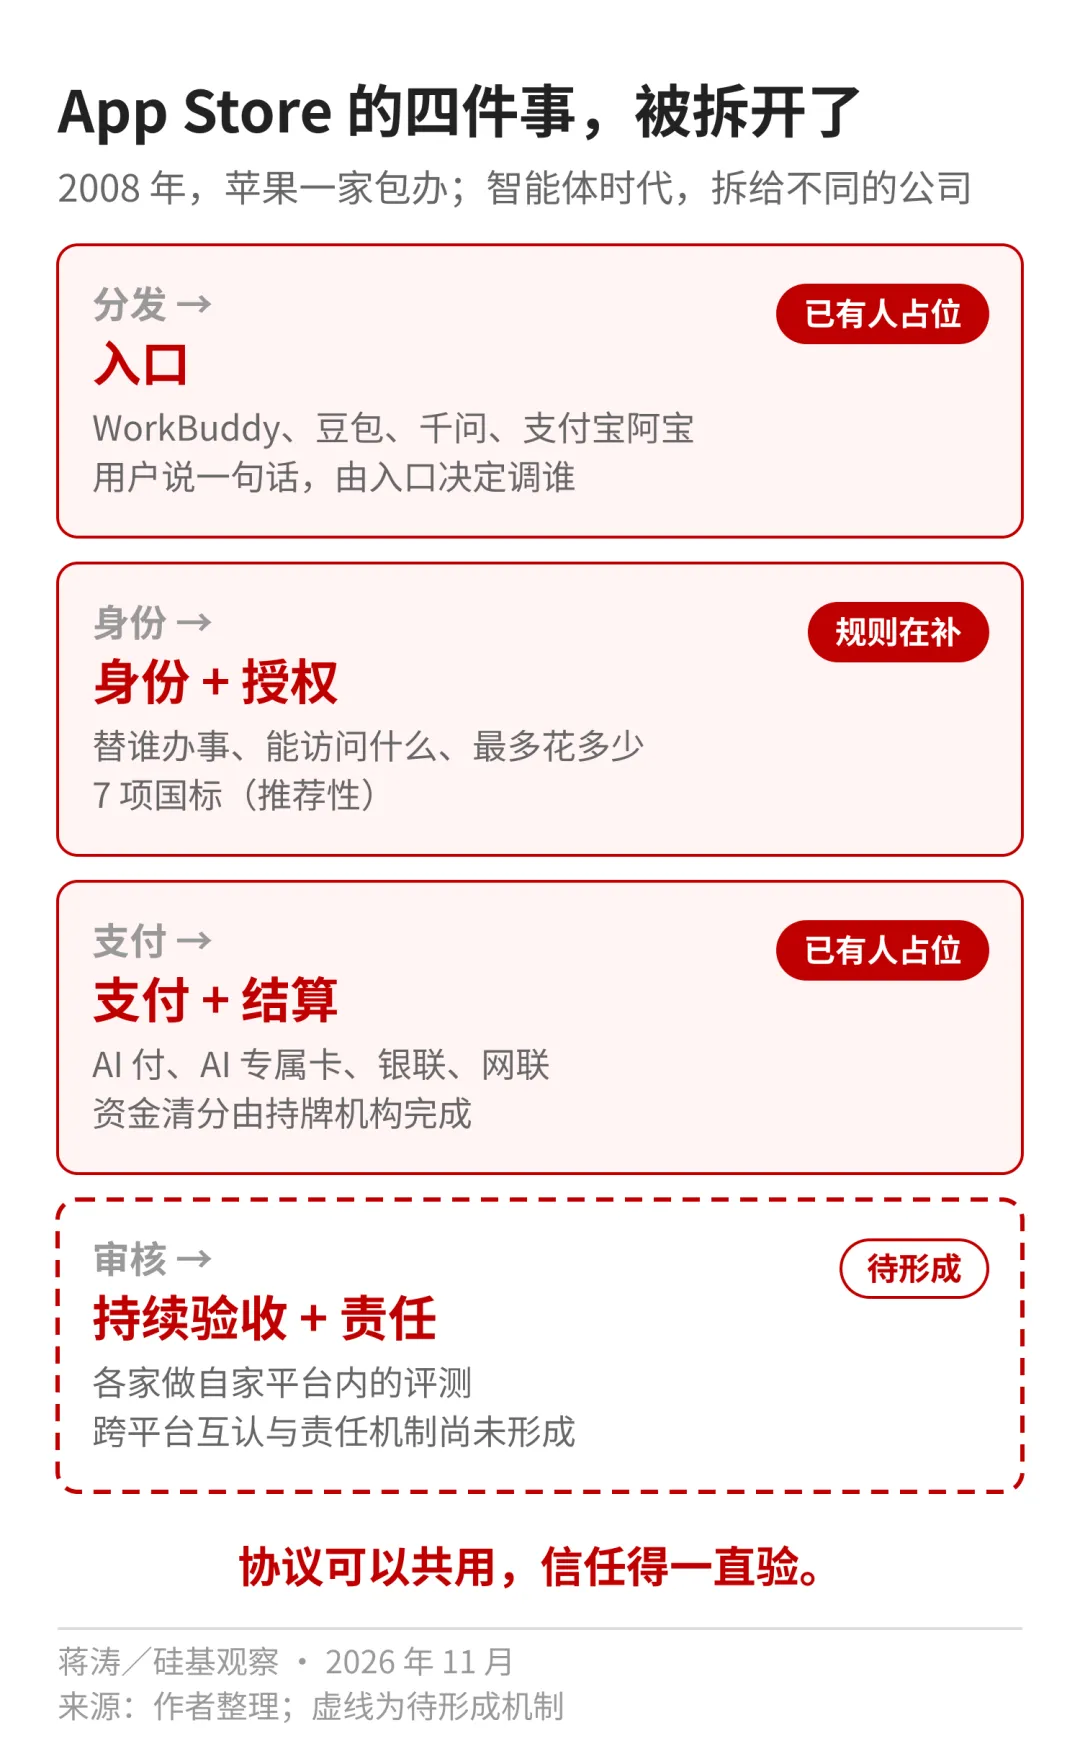
连接这一段,标准在补:MCP、A2A 已进入 Linux 基金会旗下的 AAIF,国标管“连得上”,公约管“付得了”。“赔得起”,还没有一套统一的规则。
协议可以共用,信任得一直验。
────────────────────
05 中国的玩家,各站在哪个位置
先说我的排序。按入口算,跑在前面的是三家:腾讯、字节、阿里。
三家的共同点,是手里同时握着一个大众入口和一个工作入口:腾讯有微信和企业微信,今年又长出了 WorkBuddy;字节有豆包和飞书;阿里有千问和钉钉。华为云、百度、蚂蚁各有强项,在运行、模型或支付上。这个排序只按入口算,不是企业智能体市场的总排名。
腾讯:两个入口都在长。3 月,微信上线 ClawBot 插件,第一次向第三方 AI 工具开放个人用户级的原生通道。10 月,WorkBuddy 和企业微信推出深度融合版,企业版管理后台也上线了“可观测中心”,能追踪每一次会话和执行轨迹。按 AIwatch 的估算,WorkBuddy 国内站的访问量 7 月到 10 月涨了约 3 倍,同期豆包、元宝持平或下滑。90 亿次是请求数,不是办成的事数,完成率和付费企业数还没公布。
握着中国最强的入口、账号和支付,腾讯也在着急。11 月 11 日司庆的内部讲话里,马化腾说,过去做的都是轻资产业务,这是第一次做重资产的业务;“陆战变海战”,远处的浪潮已经在吞没一个个山丘。
我的理解是:越着急,越要把每一层握在自己手里。小程序、企业微信、邮箱,今年都在给智能体开门,开向的首先是腾讯自己的智能体。
字节:豆包和飞书,两条线要接上。豆包是国内用户规模最大的入口之一。字节在企业市场的主力,是火山引擎的 HiAgent,在 IDC 统计的 2025 年私有化市场排进前三。
阿里:千问、钉钉,加上云。千问办公由钉钉 CEO 统一负责。阿里披露 AI 模型及应用服务 ARR 已超过 80 亿元,管理层预期年底突破 300 亿元。阿里的智能体商店,首先是 Token 的分销渠道。人有下班时间,智能体没有,云厂商最先算清了这笔账。
企业软件:流程在它们手里。金蝶已把 500 余项 ERP 能力通过 MCP 开放给外部智能体,同时把自家的灵基定位为“企业级 AI 统一入口”;上半年 AI 原生产品收入 2.96 亿元,同比增长 189%。它们是聊天入口的合作方,也是竞争者。
最有力的反例是微信小程序。中国出现过统一的分发层,靠的是一家公司同时握着入口、账号和支付,本质上是把 App Store 装进了一个超级应用。
智能体时代,入口不止一个,而且智能体要跨应用办事。搭载豆包手机助手的手机,能打开淘宝,却不能在里面下单;阿里的千问,却能在淘宝里替用户申请价保、要回差价。
自家入口进自家的门,畅通;别家入口进来,处处要授权。
小程序把服务装进了一个超级 App,人用起来方便;可装在里面的服务,外面的智能体够不着。在人用的时代是优势,到了智能体的时代,可能变成负担。
微信的回答,是让小程序先对自家开门。6 月,微信发布《关于开发者接入微信 AI 生态的指引》:小程序可以授权微信 AI 读取、操作和调用;开发者也可以把功能做成 Skill,审核通过后给 AI 调用。美团等已经宣布接入。
入口、账号、支付、审核,又握在了一家手里。这是中国最像 Agent Store 的地方,只是门开在微信里面。
接到任务,不等于决定调用谁
入口越来越重要,但它有边界。
在企业里,一个任务从入口进来,到真正调用某个供应商,至少要过四道关:采购名单决定谁能进来,身份和权限决定能碰哪些数据,业务规则决定哪些操作能执行,验收和合同决定哪些结果能付钱。
所以一个产品可以握着最大的聊天入口,却换不掉下游的 ERP;另一个产品没有流量,却握着关键操作的批准权。花旗在金蝶中期业绩后的报告里,把这种效果称作“复利式锁定”。
谁有入口谁强,只说对了一半。另一半是:谁握着批准、拒绝和替换的权力。
企业入口会走到两种位置上。一种是办公软件里的一个功能;另一种是办公软件之上的调度层,决定任务派给谁。
分辨走向哪一种,看三件事:能不能进入核心流程,能不能在企业授权范围内跨系统派活,客户是不是越来越依赖它完成持续性的工作。WorkBuddy、飞书、钉钉、金蝶的灵基,都在往调度层走;这几样,目前还没有一家公开数据。
────────────────────
06 一亿个智能体,未必是一门好生意
回到开头的扣子。平台上约有 1 亿个智能体,企业版却要停售。智能体这么多,生意为什么撑不起来?
用我们做开源商业价值研究的三段检验来看:开发者在不在用(PCF),客户付不付钱(PMF),平台留不留得下利润(VM)。
IDC 数据:2025 年中国智能体开发平台软件收入约 20 亿元,私有化 17.5 亿元,公有云只有 2.5 亿元(都不含实施服务和 MaaS)。扣子最强的,恰好是公有云;按份额粗算,它一年的平台软件收入在 5000 万元上下,字节的账更多可能记在火山引擎的模型调用上。
创建量说明有人来,说明不了有多少人一直在用、愿不愿付钱。“持续采用”开始有人公开了:李彦宏 11 月公布,百度内部智能体有效完成的任务,一年内从每周 8.4 万个增长到超过 100 万个。它数的是办成的事,不是请求。
收钱的方式,眼下有五种:
腾讯在大会上给过一个样板:海王集团把 7000 多条药师知识导入 WorkBuddy,知识运营成本从每年约 500 万元降到 100 万元。
省下的 400 万,留在海王的利润表上。这个案例,没有披露腾讯怎么计价。
客户省下的钱,不等于供应商挣到的钱。
检验交付能不能规模化,至少要先算清一个数:
每个验收成功任务的成本 =(推理 + 工具 + 运行 + 人工复核 + 失败重做)÷ 验收成功的任务数
Token 便宜,不等于整件事便宜;自动化程度高,不等于人工监督少。
开发者的处境还要难一层。一个 Skill 的核心,是一份 Markdown 写的说明,复制它比复制一个 App 容易得多。供给也不缺:WorkBuddy 开放平台上架的 Skill 已超过 20 万个。
美国的 GPT Store 也没走通。OpenAI 计划让自定义 GPT 退役,指令迁进插件,变成里面的一个 Skill。
靠卖 Skill 文件赚钱,很难。眼下更成熟的收费,是培训:教企业和开发者用好智能体、写好 Skill。
────────────────────
07 未来三年,什么会变便宜,什么会更值钱
据 The Information 报道,Replit、Rippling 今年都把大块 AI 支出转向了给出折扣的 OpenAI。6 月,做“AI 员工”的 Lindy 把大部分流量迁到 DeepSeek,迁移部分的推理成本降了约 90%。
Lindy 的复盘说,改模型名字很容易,难的是证明用户仍然信任这个助手:同一个模型换一家推理服务商,表现也不一样。
搬家可行,但成本不在换接口,在重新证明“还靠得住”。
模型越来越像支付通道:价格会被压低,但通道仍由少数几家把持。谁握着场景和验收标准,谁就有切换的主动权。
哪些软件会被吞掉,哪些会更值钱
这是今年资本市场反复问的问题。我的看法是,分三类看。
单一功能的工具软件,会被吸收。格式转换、做张报表、填张表单,这些给人点的小工具,越来越多被一句话代替。
行业软件,会被重做,但不会消失。界面和流程会被改写,可哪本账、哪张单、哪一步要谁批,仍握在 ERP 和业务系统里。钉钉、飞书、金蝶的做法,是把自己拆成工具让大模型调用。不开放接口的,智能体会在用户授权范围内看着屏幕操作,界面先被绕了过去;但业务权限和审批规则,仍然绕不过去。
国内的 OA 和垂直软件,今年走出了三条路。泛微和 WorkBuddy 做了深度融合,审批和表单交给入口来调;致远把自己定位成“智能协同运营中枢”,要自己做入口。走得最快的是垂直软件:北森 2026 财年 AI 产品新签合同额超过 8700 万元,同比增长约 10 倍,AI 面试官续费率 120%(含增购);合思(原易快报)宣布按结果付费,不达预期不收费。
OA 最难。审批、消息、文档,和企业微信、飞书、钉钉重叠最多,护城河在央国企和信创。垂直软件更接近业务结果:候选人过不过,报销批不批,价值更容易证明。能不能按结果收费,还要看结果能否归因和验收。
给智能体用的基础设施,会更重要。数据库、认证、托管这些后端,用户从人变成了智能体。Supabase 10 月披露,约 70% 的新数据库由智能体或 AI 工具创建;智能体随手建库,权限也常常没配好,7 月它开源了一套评测框架。
卖基础设施的公司,也开始做验收了。
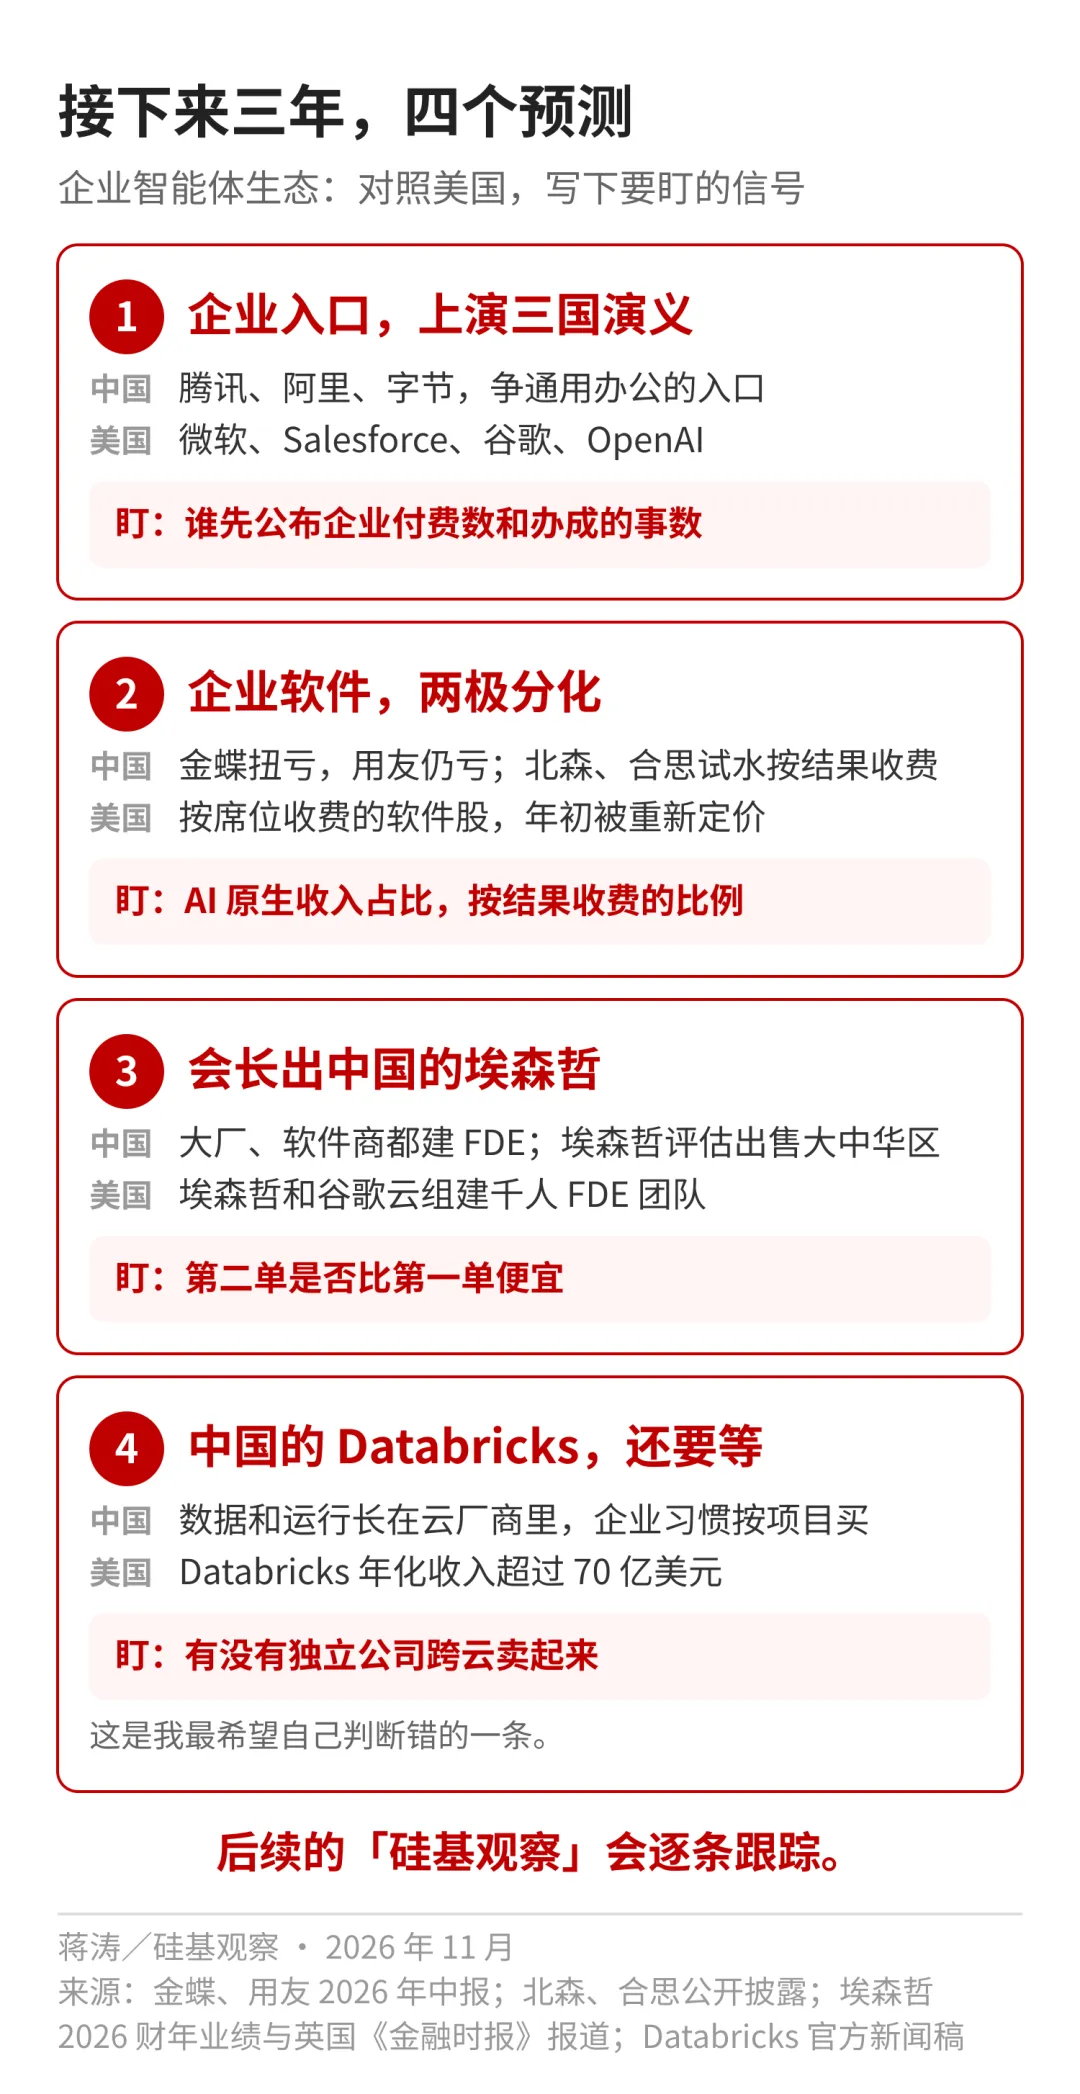
接下来三年,我对企业级智能体生态四个预测
每一条对照美国,也写下我会盯的信号,后续的「硅基观察」会逐条跟踪。
一、企业入口,上演三国演义。腾讯、阿里、字节,各握一个大众入口和一个工作入口,会把通用办公的入口争成三分;行业核心流程里的入口,是另一套竞争。美国争这个位置的,是微软、Salesforce、谷歌和 OpenAI。
二、企业软件,两极分化。能进入核心业务、证明效果并持续被采用的,更有机会提高定价;功能和通用入口重叠、容易被替换的,会被挤压。财报已经分化:上半年,金蝶收入增长 13.6%,扭亏为盈;用友收入增长 4.08%,亏损 9.29 亿元。美国先走了一步:年初,Workday 这类按席位收费的软件股两个月跌了近四成,市场在重算“少一个员工,就少一个席位”。
三、会长出中国的埃森哲,也就是规模化的企业智能体服务商。智能体进企业,最缺的是把它装进业务流程的人。埃森哲 2026 财年收入 742 亿美元,9 月又和谷歌云组建 1000 人的 FDE(驻场交付工程师)团队。中国这边,腾讯推出了 FDE 计划,北森、致远也在建 FDE 团队。埃森哲自己在中国反倒在收缩:据英国《金融时报》10 月报道,它正评估出售大中华区业务,估值最高 15 亿美元,交易尚无定论。中国的埃森哲,得从本土长出来。谁能把第二单做得比第一单便宜,谁就可能是它。
四、基础软件,三年内还难出中国的 Databricks。Databricks 年化收入超过 70 亿美元,同比增长 80% 以上,估值 1900 亿美元。中国的数据、后端和运行环境,主要长在云厂商里,企业又习惯按项目买软件,独立的基础软件公司很难长到这个量级。中国版的 Salesforce 也一样。这是我最希望自己判断错的一条。
最该担心的不是技术被替代,是平台失去单独存在的理由。
────────────────────
08 这些缺口,怎样变成有人付钱的生意
入口和支付,中国不弱。缺口在中间三处。
能力:门开了,多开向自家。美国这一层,是一百多家创业公司卖给所有的智能体;中国这一层今年长得很快,但多长在大厂里。钉钉、飞书、企业微信都开源了 CLI,金蝶开放了 MCP;微信让小程序授权给微信 AI 调用;支付宝的阿宝接入了一万多项服务。
门开了,开向的多是自家的智能体。小程序对微信 AI 开放,外面的智能体还够不着;记忆留在各家入口里,换一个入口就要从头来。
例外是邮箱。6 月,QQ 邮箱推出给智能体用的专属邮箱 Agently Mail,和个人邮箱隔开,发信前要人确认,代码开源,豆包、Kimi 等别家的智能体也能接。邮件本来就是一套不属于任何入口的开放协议。
信任:授权弱,跨平台的验收空白。授权,美国有 Composio、Nango 把各家软件的账户接给智能体。中国有了国家标准文件,可跨平台替智能体连接账户的产品还少。
验收,平台内的工具有了,跨平台的还空着。评测框架、WorkBuddy 的可观测中心,都是各家自己测、自己看。企业要的是另一样东西:验收证据能复用,换一家供应商还认,出了事知道谁赔。测的不只是做没做成,还有没有越权、该停的时候停没停。a16z 这张一百多家公司的图谱,也没有单列这类设施。跨平台的验收证据怎样被采购和合同认可,中美都还在摸索。
底座:能运行,还要能迁移。美国的部署、数据库、沙箱,有独立公司通过接口,供不同平台上的智能体调用。调用方便,不等于迁移容易。中国的运行环境主要长在云厂商里,跑的首先是自家的 Token。换一朵云,要重做多少集成、权限配置和验证,企业得逐项算清;一个任务花了多少钱,也要算得清。
底座还有一个容易被忽略的位置:它离验收最近。智能体每一步做了什么、调了谁、花了多少,都先记在运行环境里。云厂商只卖算力,拿到的是 Token 账单;把这些记录做成企业能复核、别家也能读的执行证据,就能减少重复验证,也有机会形成运行保障服务。
前提是格式开放,验收标准和责任约定也要明确。如果别家不能复核,换云后往往还得重新验证。
美国是横着分工,一格一门生意。中国是竖着长,入口、云、支付各在几家大厂手里。
大厂的利益,不在替对手开接口、让自家云上的智能体轻易搬走、请别人来验自家的活。
但要说实话:多数的钱,还是会付给大厂。第三方的机会,更容易出在三类情境里:
多云、多入口并存。一家大型国企,智能体跑在两朵云上,接着两个办公入口。Skill、权限和验收标准,它只想维护一份;交给哪一朵云来管,另一朵都未必认。 需要一本中立的账。几家 ISV 的智能体接力完成一单业务,谁干了多少、该分多少,记账的最好不是其中任何一家。 监管要求留证。财报要请会计师事务所审计;金融、医疗里智能体干的活,迟早也会有人要求第三方来审。
谁会为这些付钱?下面是我的推演:
“跨平台”本身不是付费理由。替买方省下的钱、降下的风险够多,才有人单独买单。
这层设施为什么还没人做成?各方都需要它,又都只愿意让出自己最不值钱的那一块:云厂商要留住 Token,入口要守住调用权,企业不愿交出验收标准和出事后的责任。
更现实的路,是先共享标准和证据格式,由近到远地建:先管好一家企业内部的智能体,再在一个行业里复用验收证据,最后才谈跨平台的交易网络。
上一轮的教训是数据交易所:几乎一地一所,交易却多在场外;今年 2 月,四部门要求“严控数量,整合优化”。
有协作需求,不等于能养活一家独立平台。
对你意味着什么
产业资本:别按智能体数量估值,看每件验收合格的活,扣完成本还剩多少。 云厂商和平台方:别看上架数,看付费企业数、任务成功率和净收入。运行环境里的执行记录,是你离验收最近的资产。 企业 CIO:先建自己的智能体资产清单和验收标准。选平台时问一句:换一朵云,带得走吗? 开发者和 ISV:别卖 Skill 文件,卖通过验收的结果;或者替一个封闭的服务,做出智能体能调的接口。
过去二十多年,中国开发者的代码放在 GitHub,应用上架 App Store。东西是自己做的,规则是别人定的。
这一轮,做出一个智能体已经不难。难的是让它真正接到活、干完活、收到钱:
- 接活
要靠入口。人们每天打开的微信、钉钉、飞书、豆包,已经在几家大厂手里。 - 干活
要企业系统放行。能碰哪些数据、能不能下单、谁来审批,ERP 和业务系统说了算。 - 收钱
要有人认账。活干得好不好、出了错谁赔、几家一起干的钱怎么分,规则还没定。
下一代应用商店不会是一家公司开的店,而是很多家分工的一张网。入口和支付已经有人占了,空着的是中间:让智能体调得动服务的接口,各方都认的验收,说得清的分账。
这些空位谁能占住,不看谁先做,看谁做的东西企业愿意一直用、一直付钱。
上一代应用商店,让用户找到软件。下一代应用商店,要让智能体找到并调用不同公司的软件和服务,完成用户交代的任务,并让提供这些服务的企业和开发者获得收入。 这一次,中国企业和开发者要参与建设,也要参与定规则。
────────────────────
作者手记 //
这一篇原本不在计划里。上一篇《用的是中国大模型,为什么钱付给了美国公司?》之后,本来该接着算“运行”的账。a16z 那篇 B2A 文章,让这一篇插了队。
软件开始把智能体当客户。下一代软件怎样被发现、被采用、获得收入,规则正在重新形成。
我四年前预测的:“人人程序员,行行炼模型” 已成为现实,更多人能把自己的经验写成智能体,各行各业用自己的知识和真实任务,持续打磨模型与智能体。
CSDN 和 AtomGit,怎样为这样的生态服务?
CSDN 必须做好面向智能体的知识与能力服务,让开发者积累的内容和经验,能被智能体发现、读懂和调用。
我们参与建设的 AtomGit,必须做好智能体资产的托管与协作,让代码、模型、Skill、工具和评测集能被复用、验证、持续维护。
这些能力怎样被企业采用,让开发者获得持续收入,也让平台养活自己?这是我们自己要回答的问题。