ARTICLE · 1046925
中国电机细分市场与过程化 AI 设计软件商业化研究报告
这份 25 页的报告横跨机器人关节、低空经济、电动船、商用车、伺服、直驱、空心杯、工具、家电等十五类电机市场,回答的问题很具体:做过程化 AI 电机设计软件的企业,第一笔钱该投进哪一行?
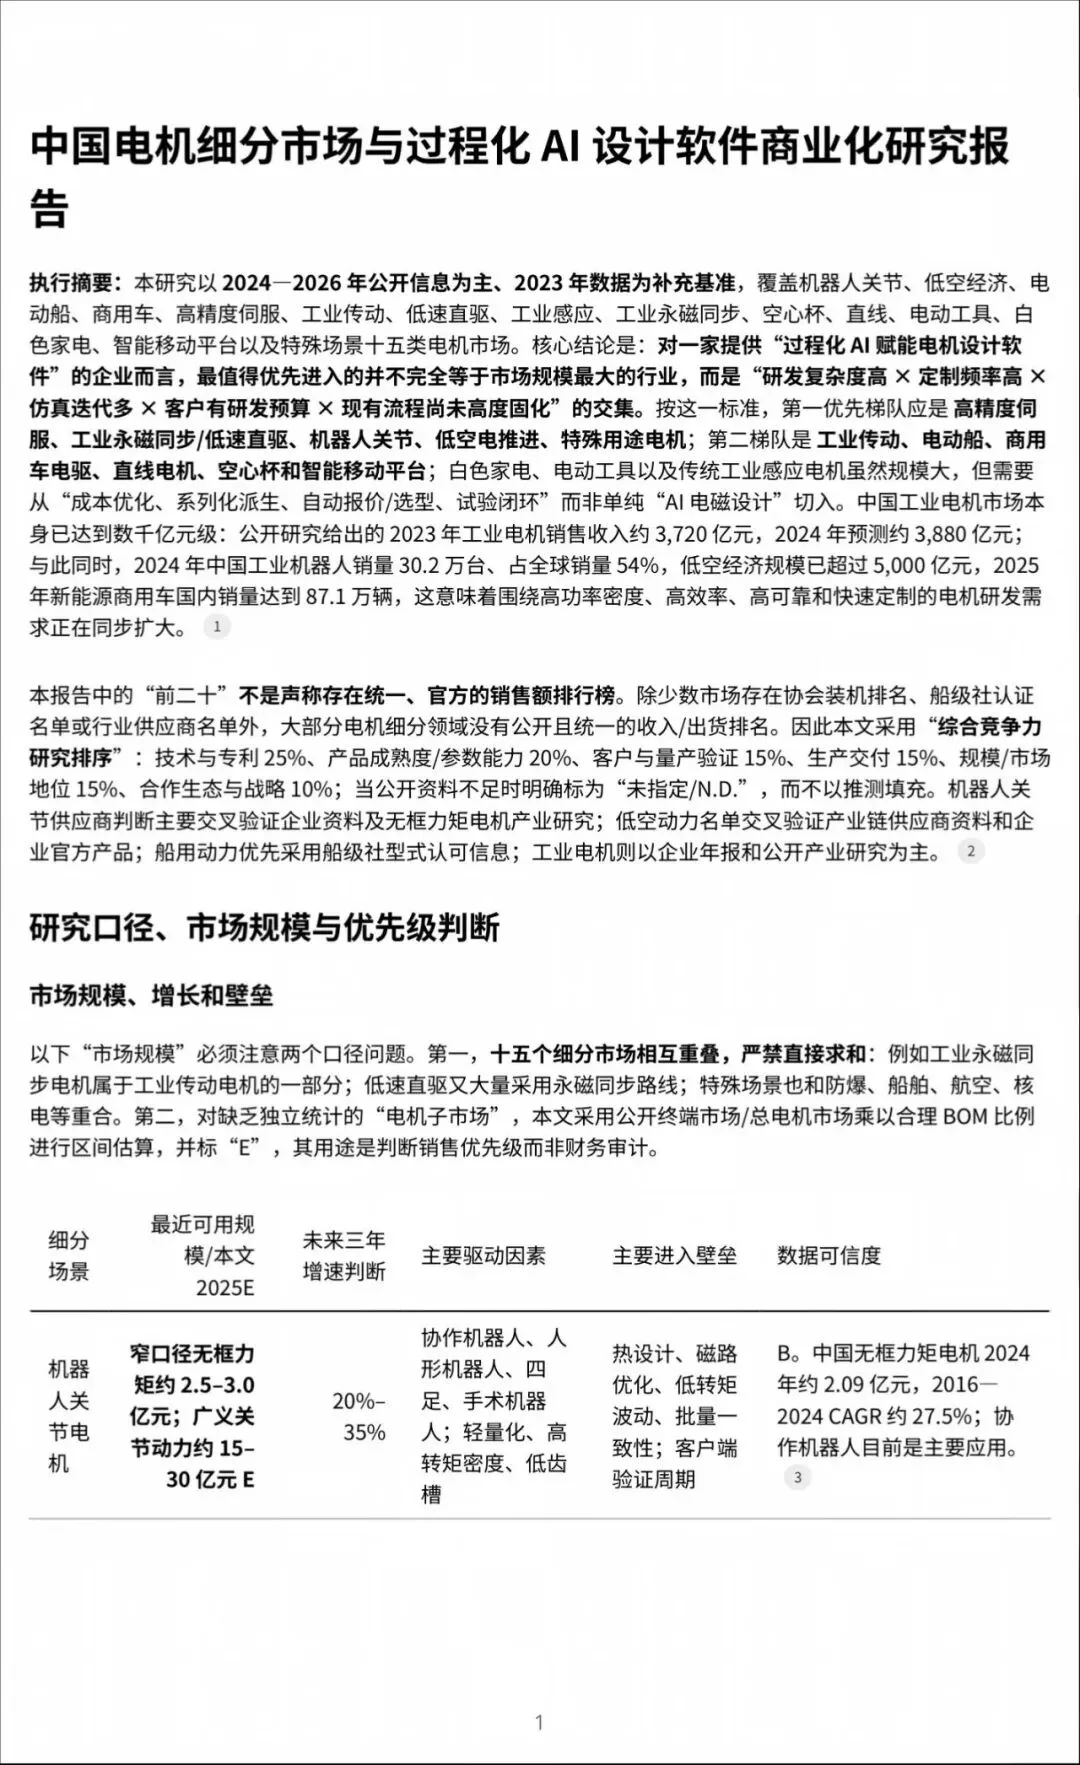
图 1 第 1 页:执行摘要
01 不看规模看交集
第一梯队是高精度伺服、工业永磁同步与低速直驱、机器人关节、低空电推进、特殊用途电机;第二梯队是工业传动、电动船、商用车电驱、直线电机、空心杯与智能移动平台。判据不是规模最大,而是研发复杂度高 × 定制频率高 × 仿真迭代多 × 客户有研发预算 × 现有流程尚未固化五个条件的交集;家电、工具与工业感应电机规模虽大,切入点却是降本、系列化派生与试验闭环。
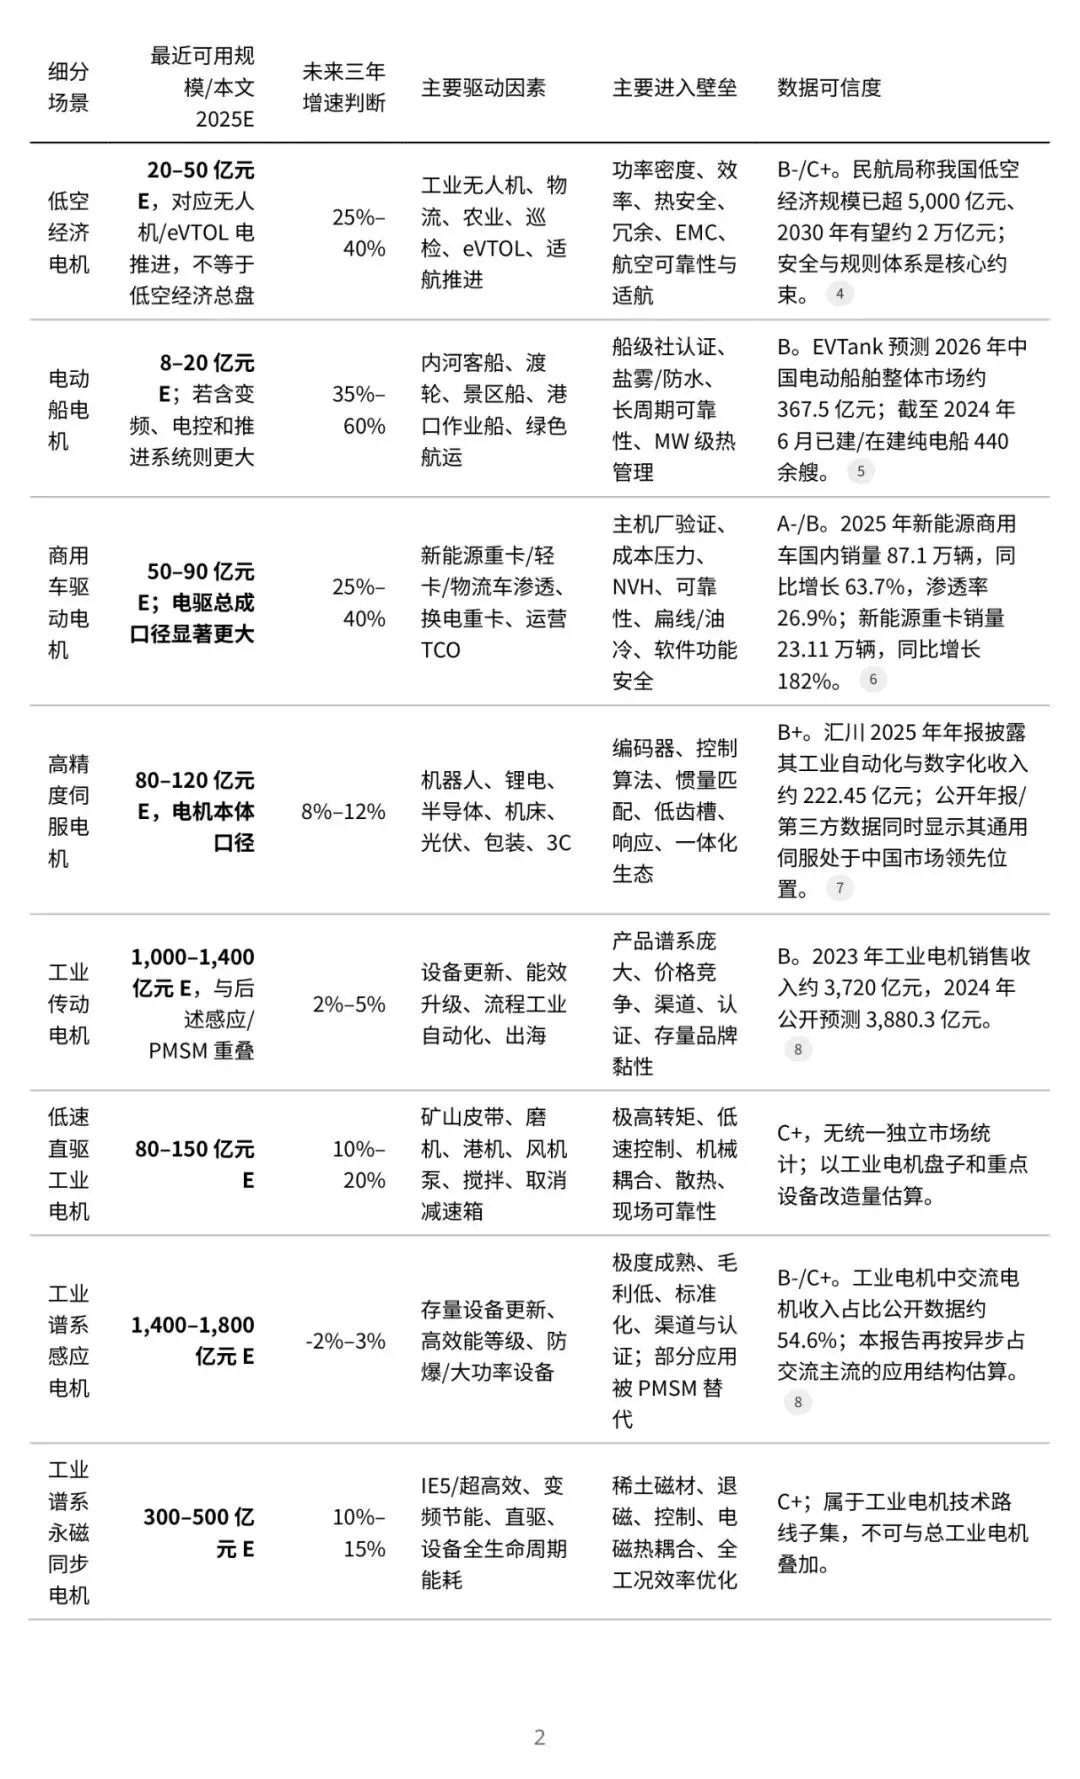
图 2 第 2 页:市场规模与增速
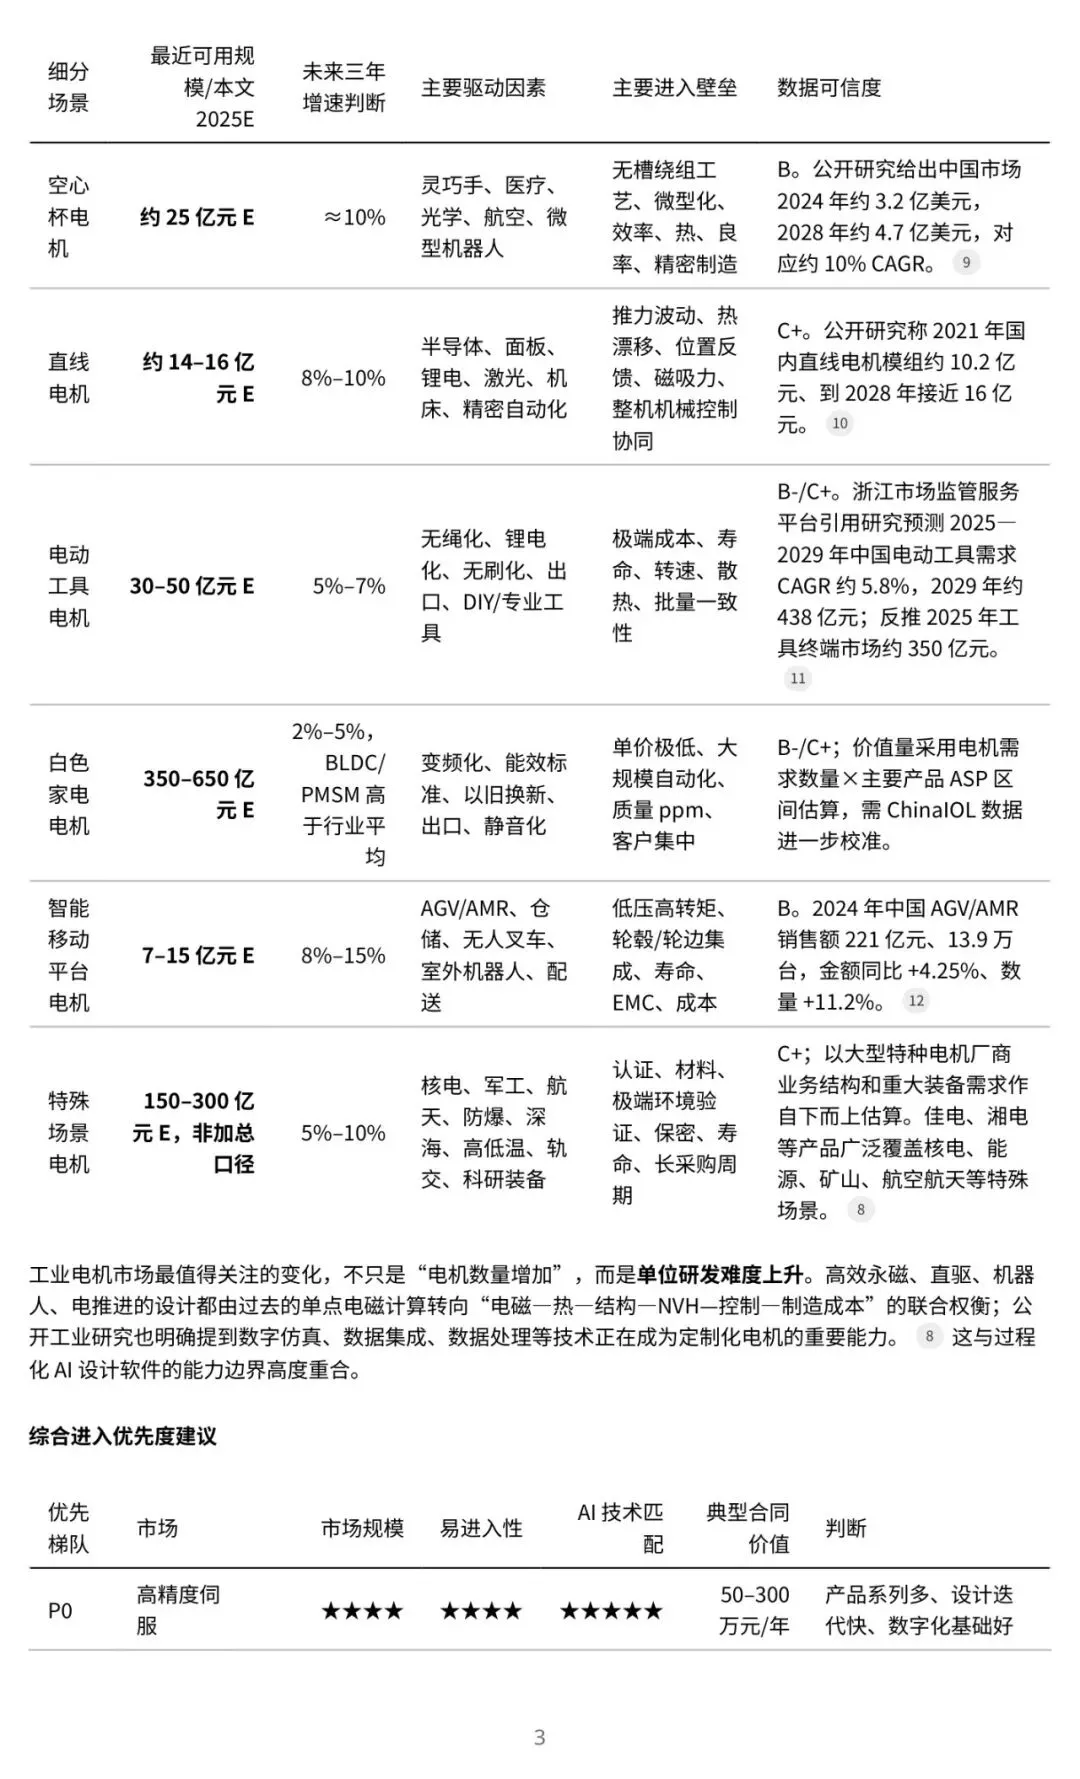
图 3 第 3 页:进入优先度
02 量级与口径
2023 年中国工业电机销售收入约 3,720 亿元,2024 年预测约 3,880 亿元;2024 年工业机器人销量 30.2 万台、占全球 54%,低空经济规模超 5,000 亿元,2025 年新能源商用车销量 87.1 万辆、同比增长 63.7%。十五个细分市场互相重叠,严禁直接求和。
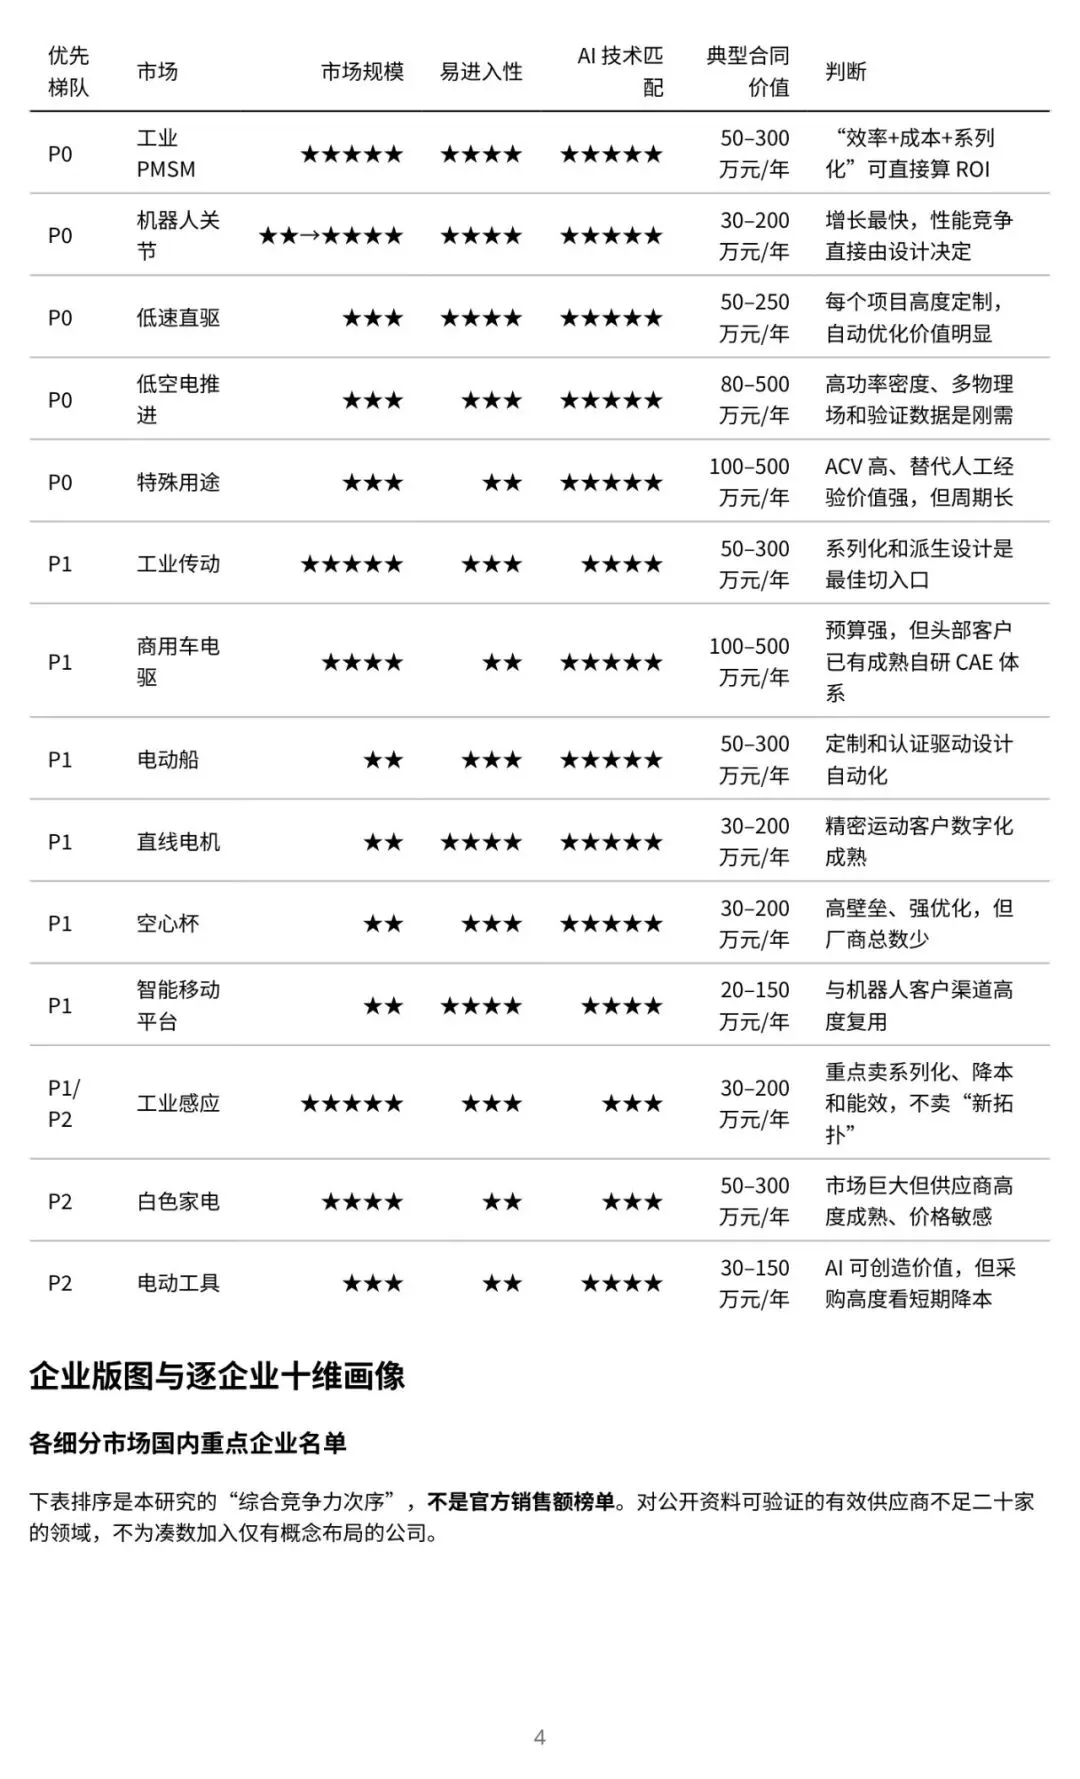
图 4 第 4 页:梯队与合同价值
03 客户分层比行业分类更重要
A 类是有钱但难替换的汇川、卧龙、威灵与整车、央企客户;B 类是最优灯塔客户,如禾川、步科、雷赛、伟创、嘉轩与中腰部专业厂商;C 类是规模化 SaaS 客户。最优名单往往不是行业最大的二十家,而是研发投入足够、又没完全自研软件平台的第 3 至 15 名。
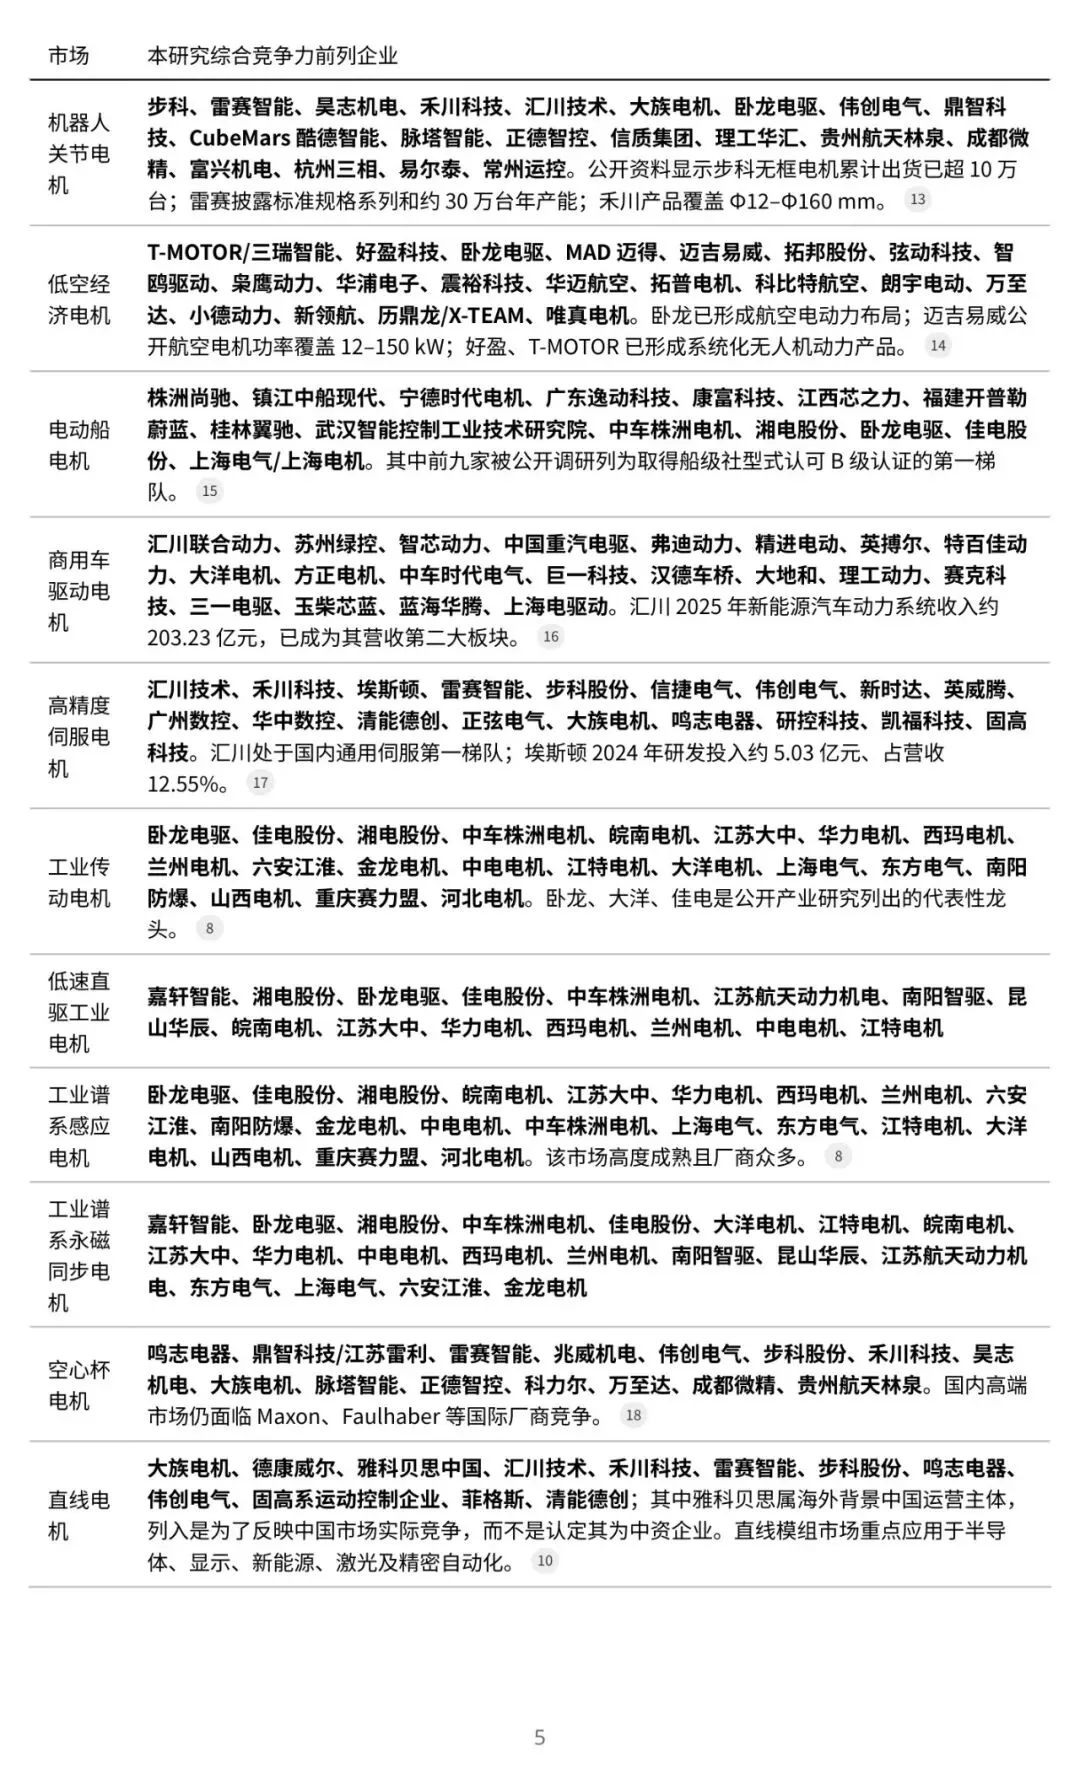
图 5 第 5 页:重点企业名单
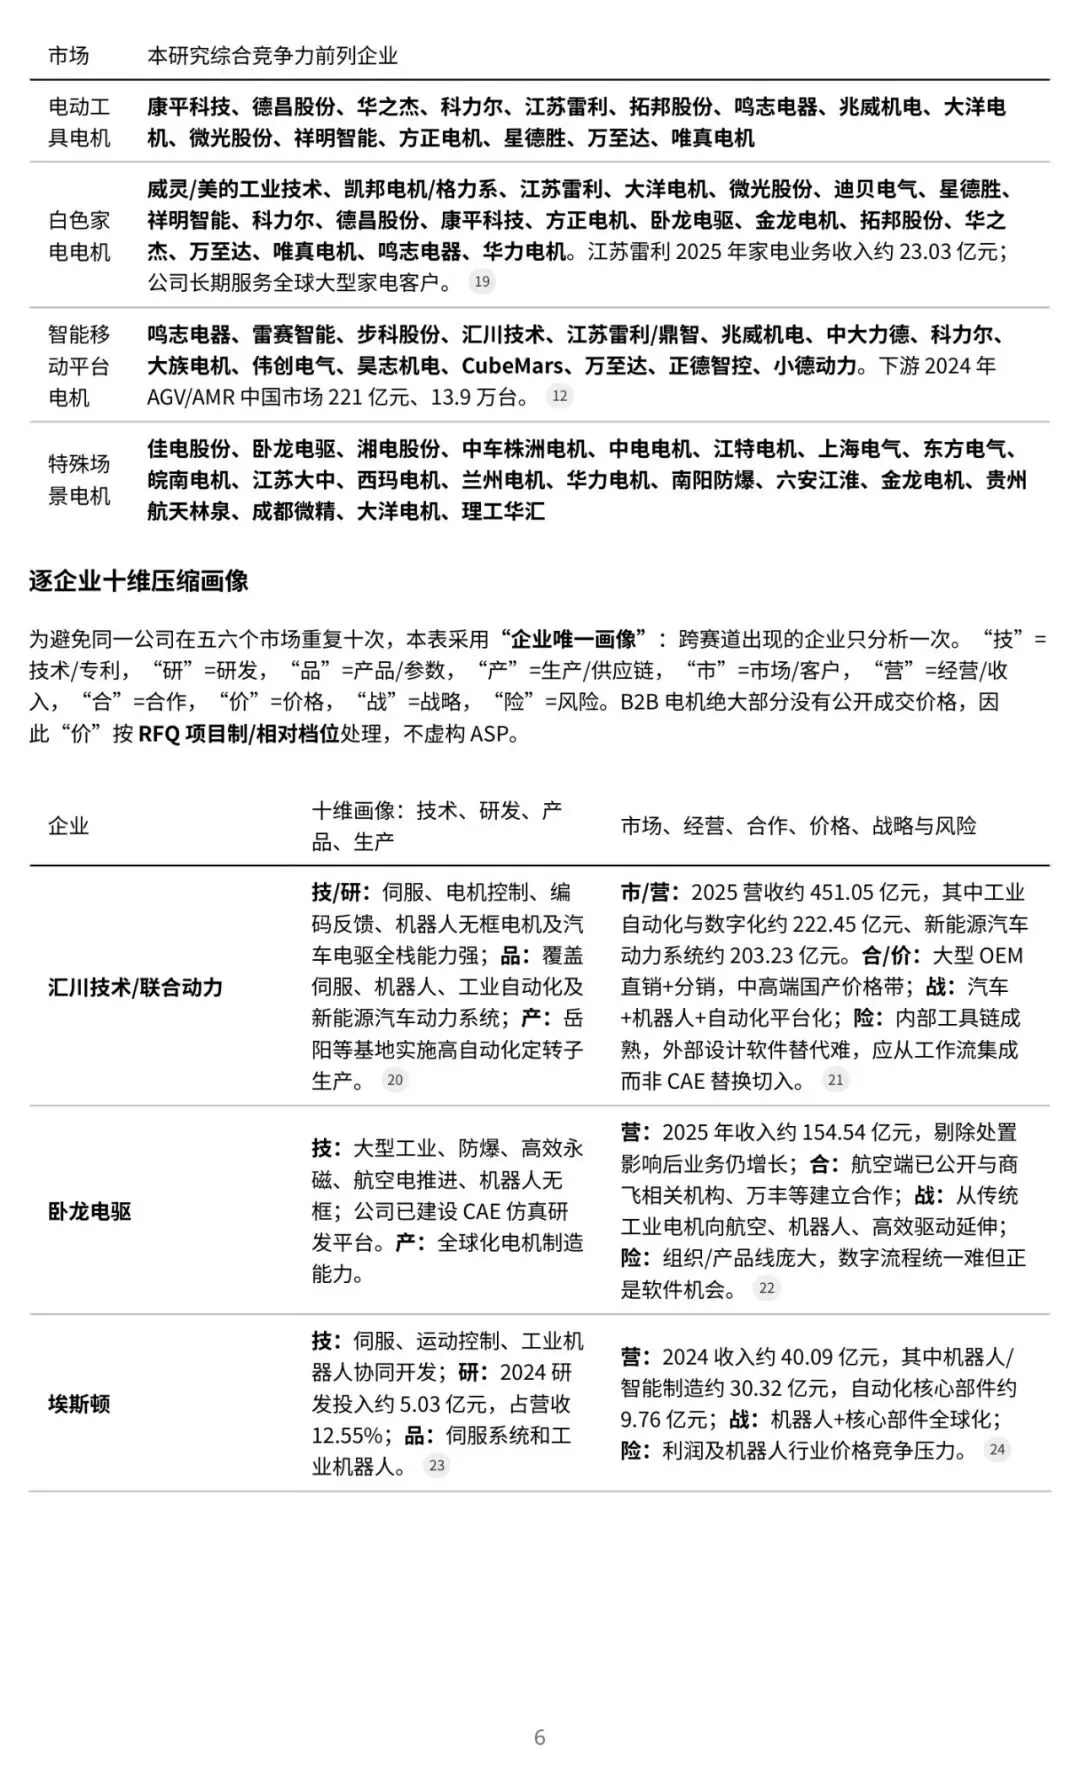
图 6 第 6 页:十维画像
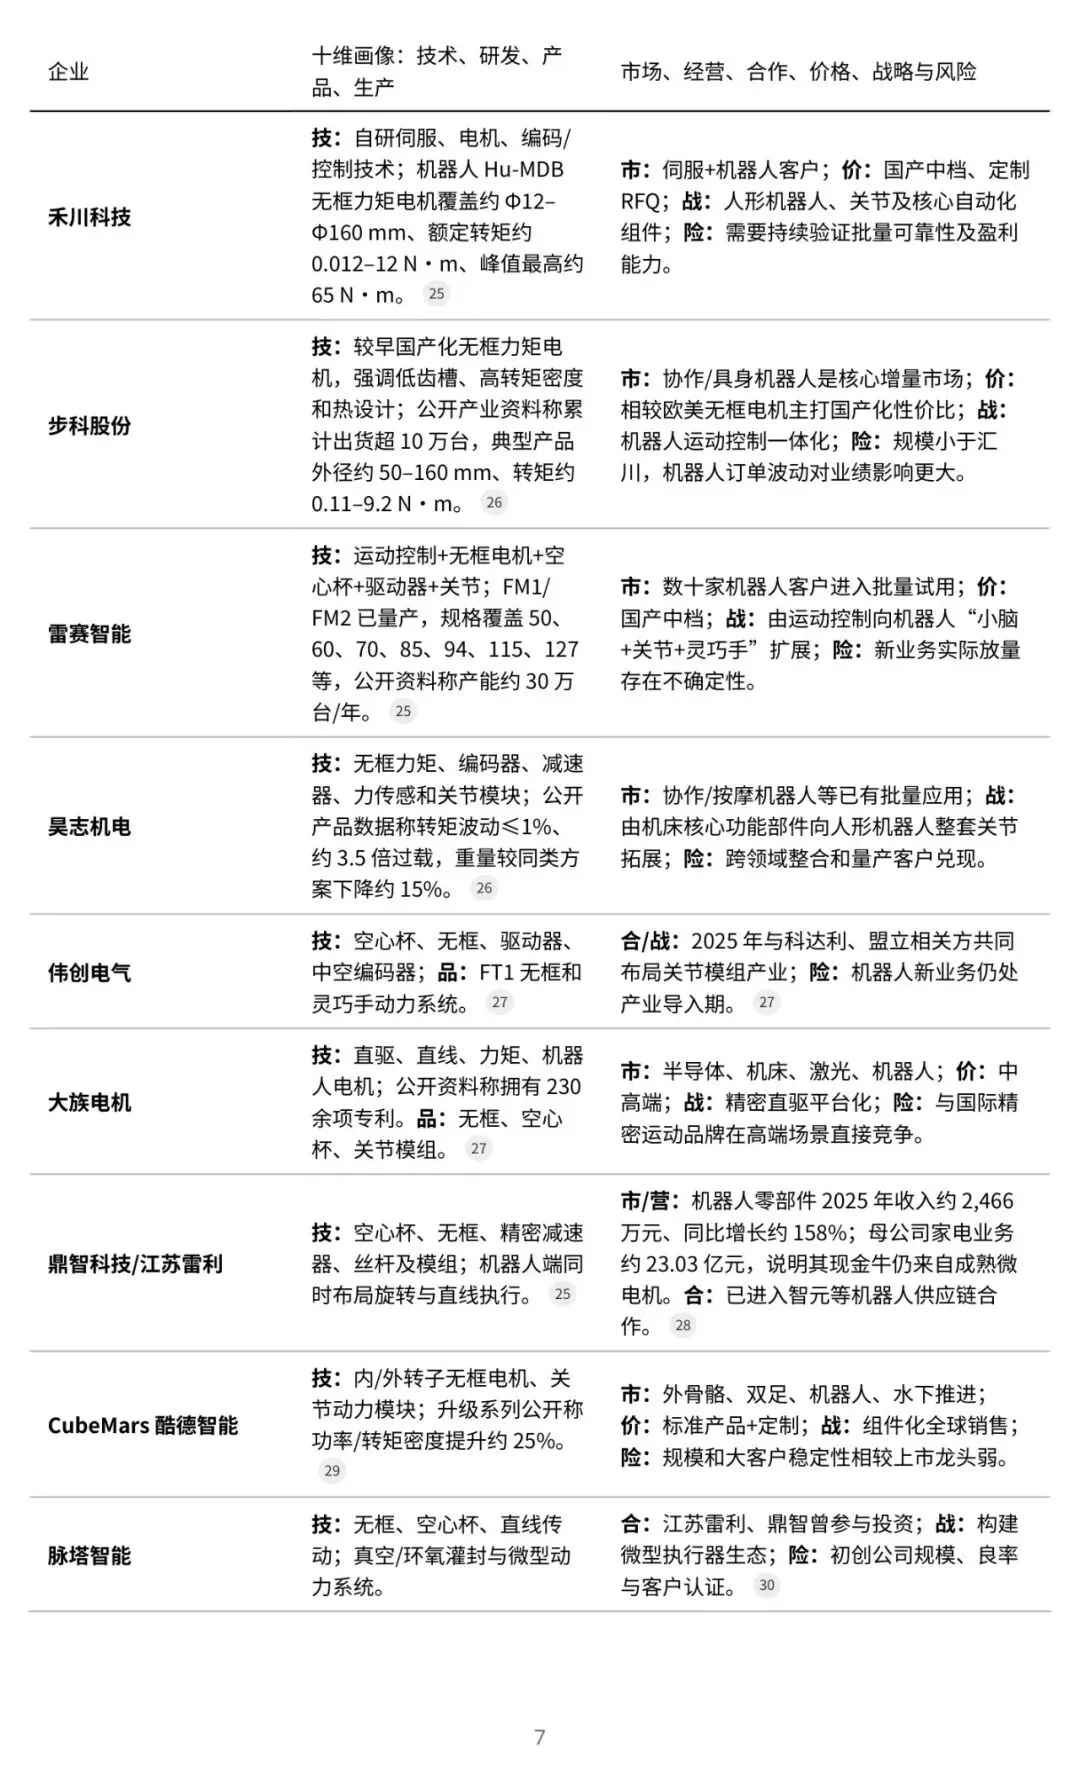
图 7 第 7 页:关节与伺服
04 不做「又一个电机仿真软件」
报告建议放弃「比 Maxwell/JMAG 更会算电磁场」的话术。真正容易成交的定位,是把客户已有的设计知识、求解器、试验数据与流程,变成可重复执行、自动优化、可审计的 AI 研发流水线;能力拆成七个可独立销售的模块,计价按产品族与项目数,ROI ≥2×是年度合同的商业门槛。
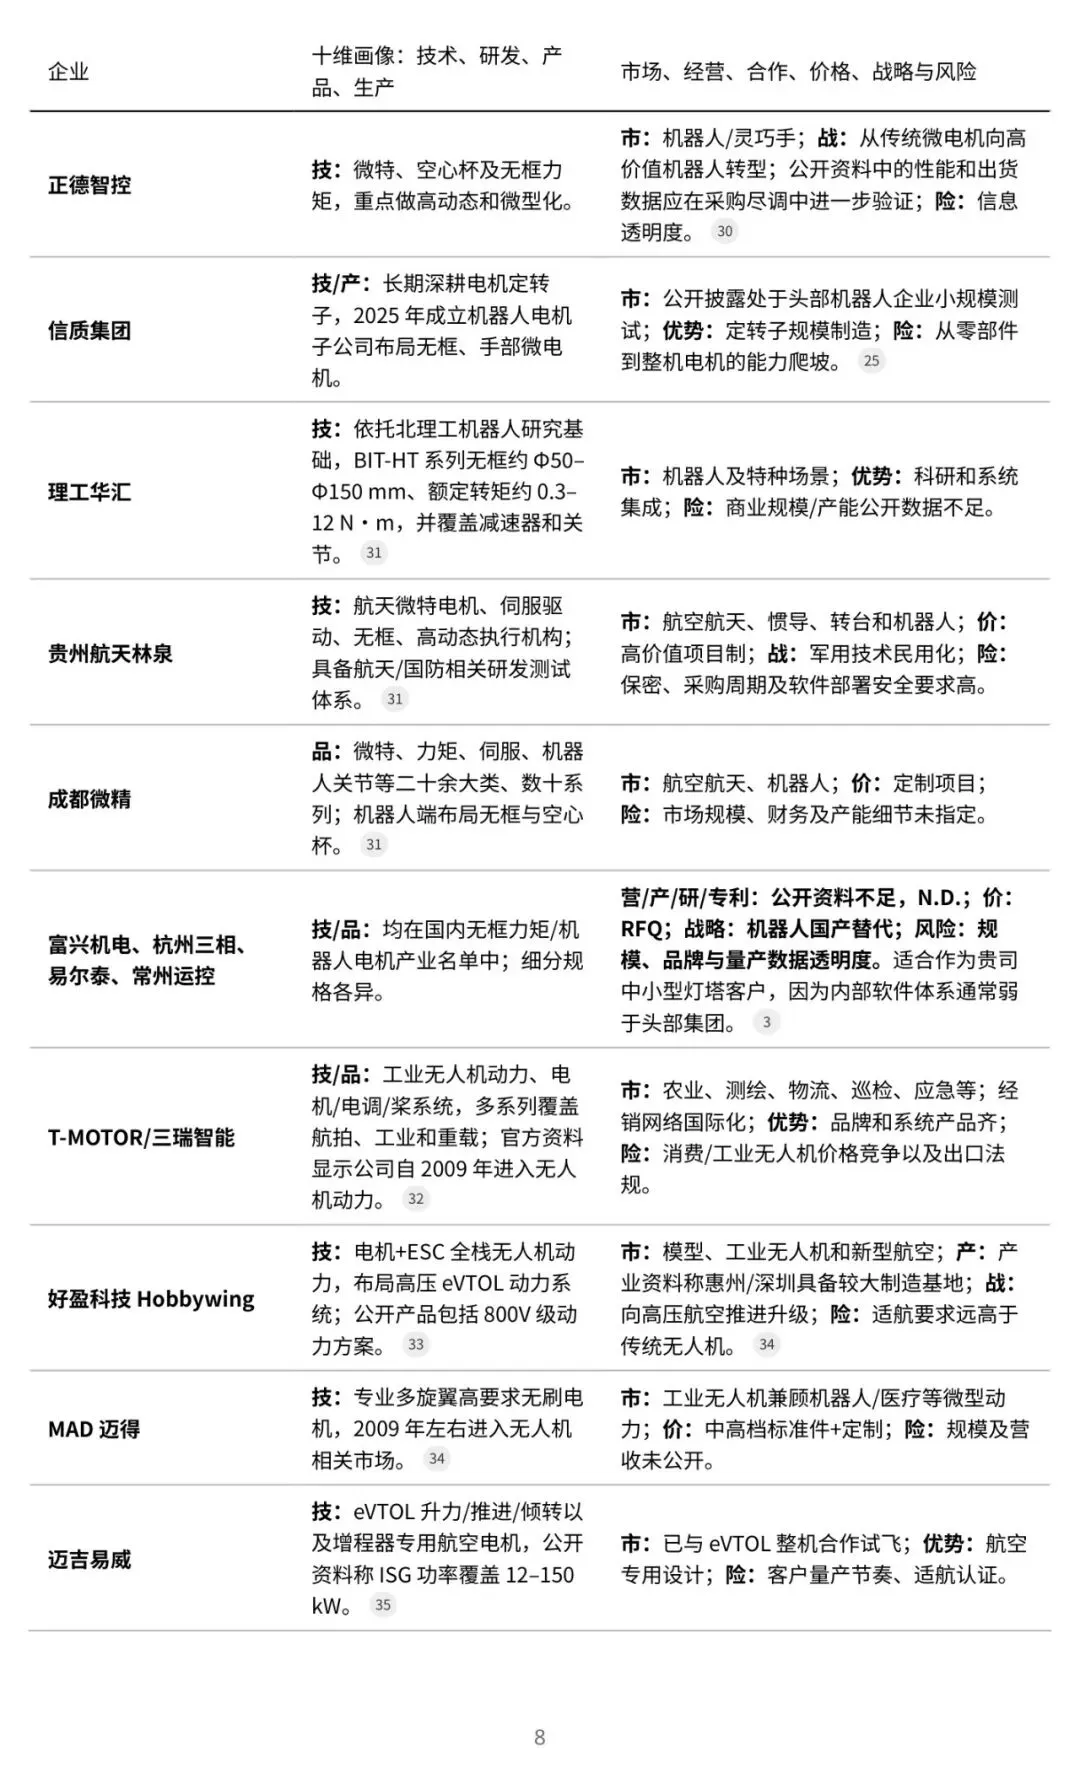
图 8 第 8 页:零部件与动力
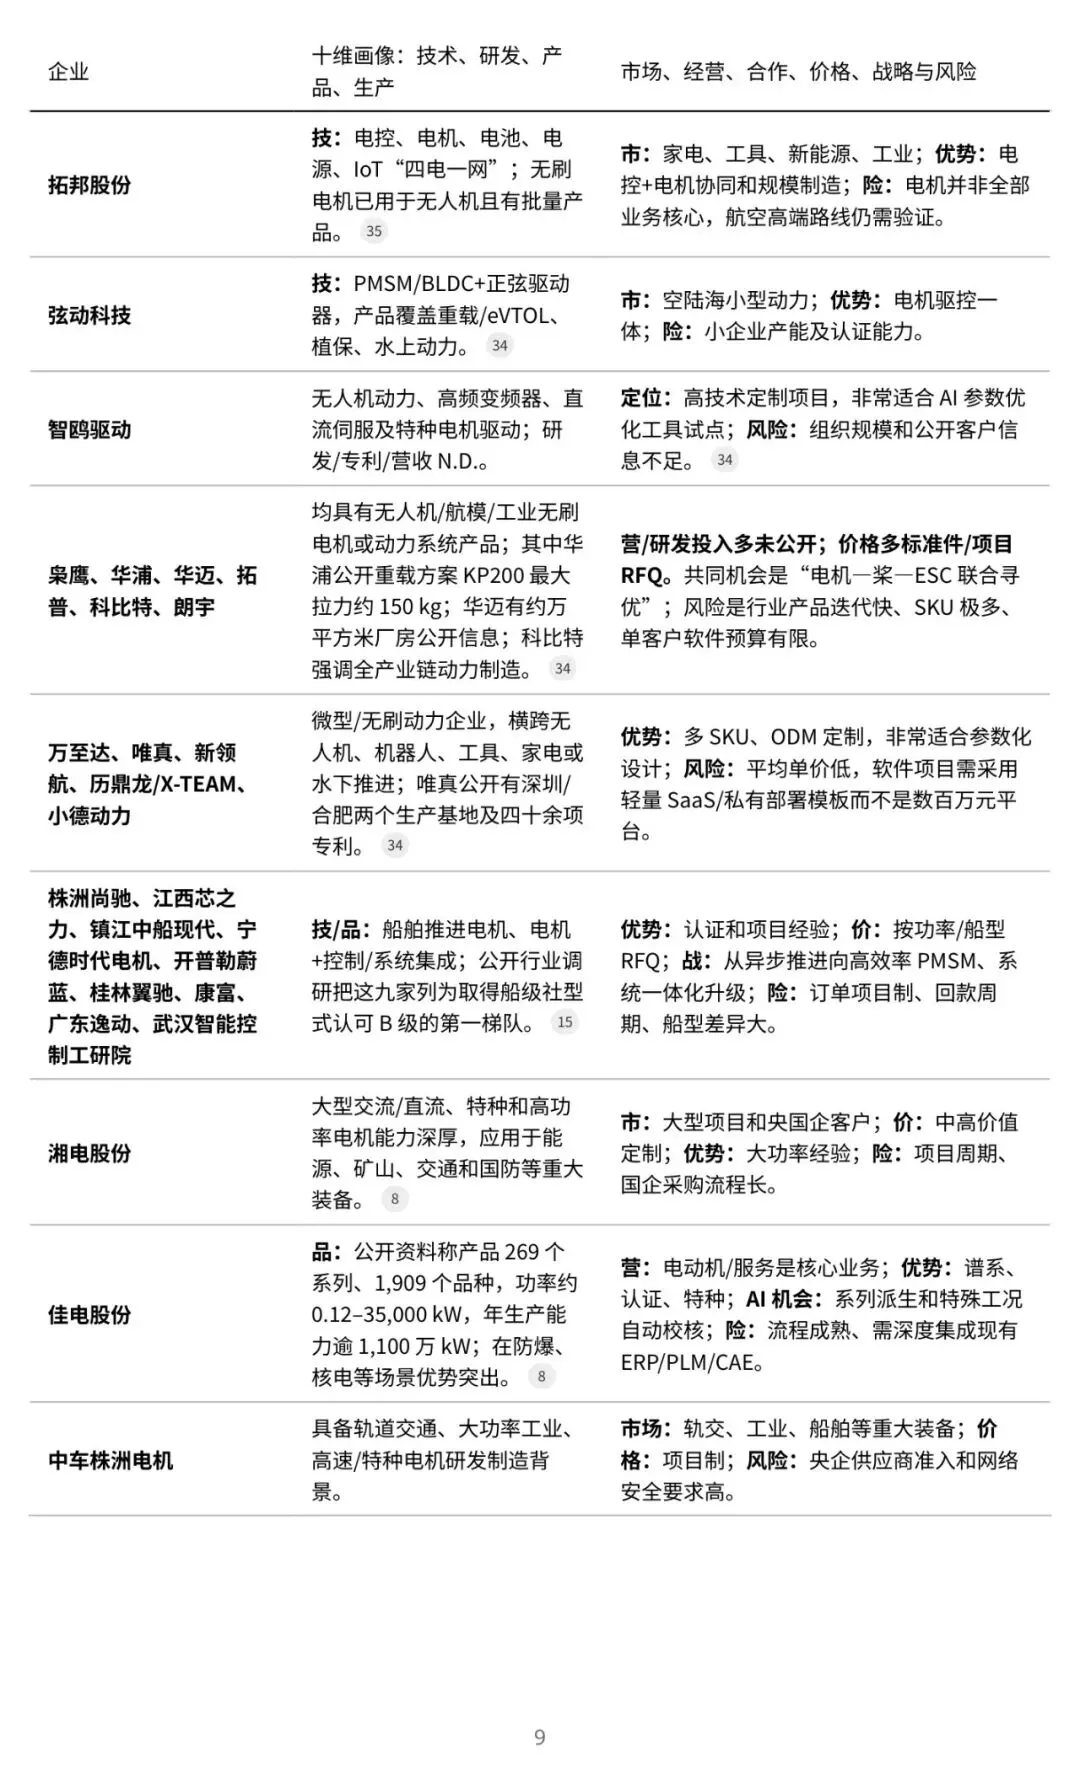
图 9 第 9 页:船用与特种
05 十二个月:灯塔客户驱动产品化
最危险的路线是前六个月都在造「万能电机 AI 平台」,到年底没有付费客户。报告给的节奏是:先用一个真实型号做透单闭环,再把 POC 转成年框、转化率高于 50%。POC 验收要同时有工程指标与商业指标——「峰值温度降低 5℃」只是前者,「样机从三轮变两轮」才是采购认可的价值。
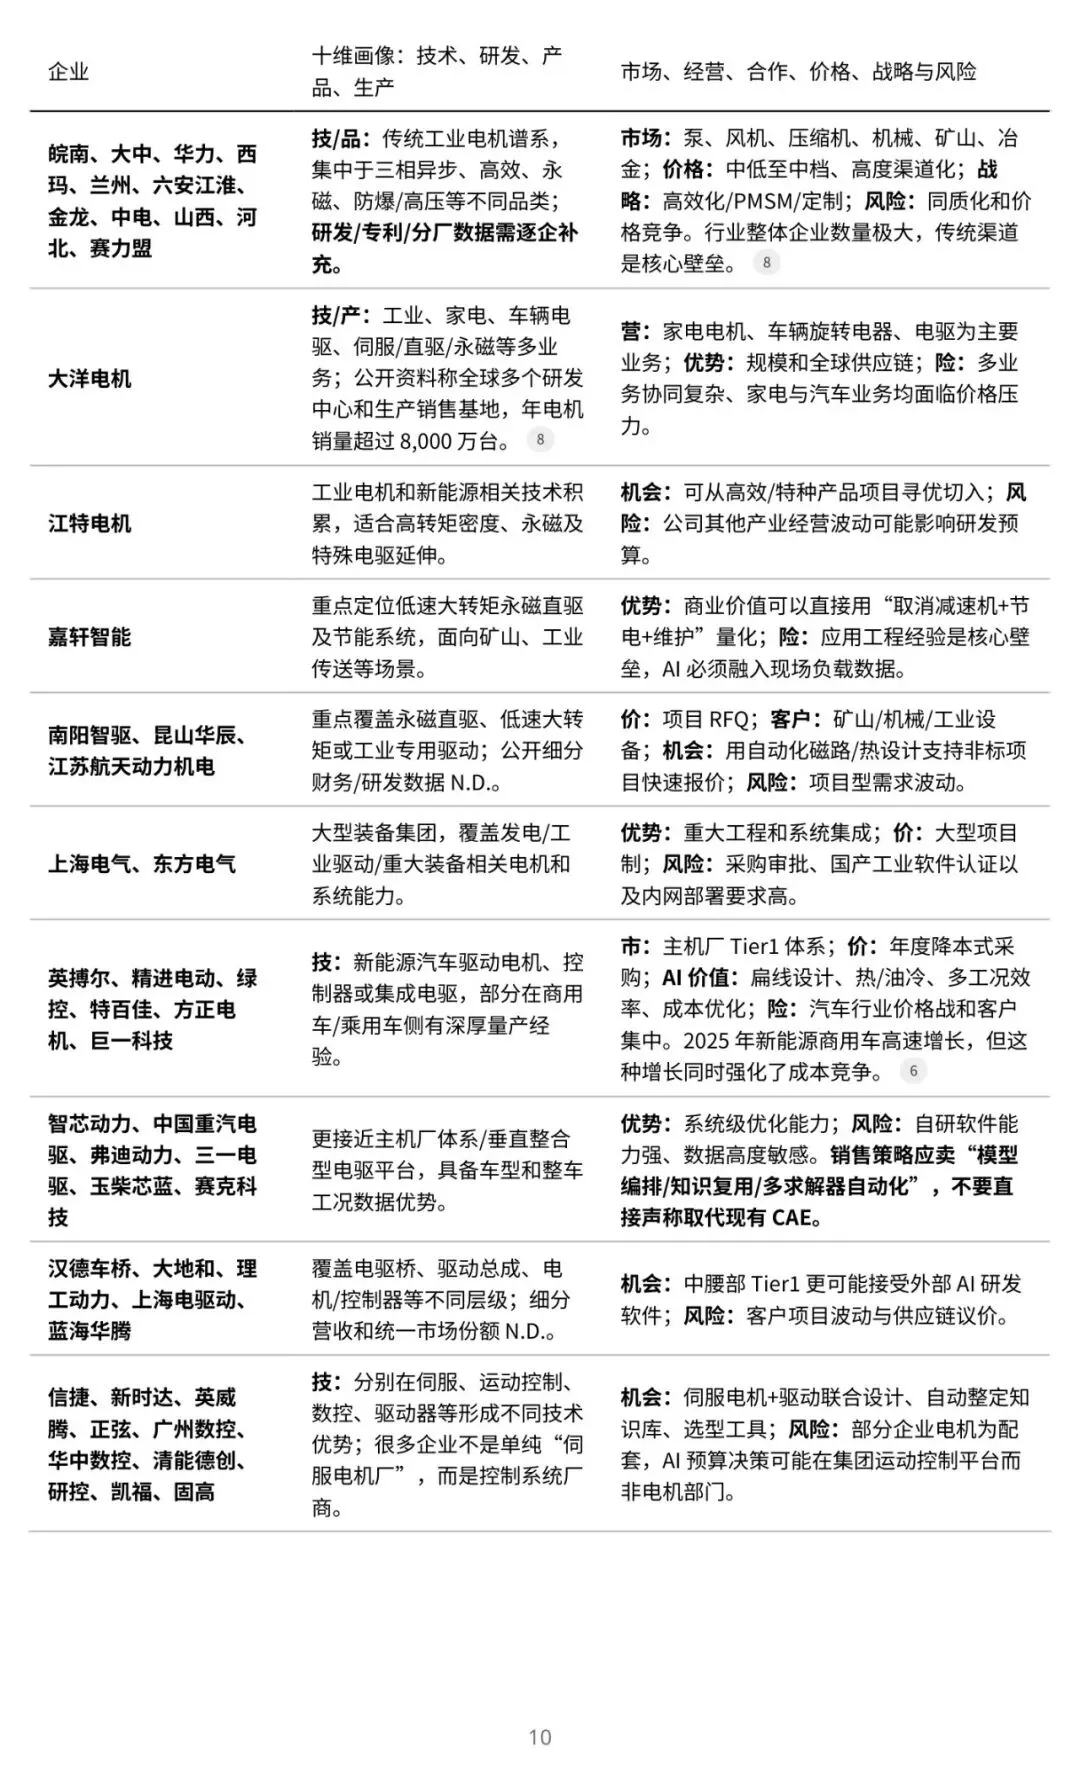
图 10 第 10 页:工业与家电
报告还点出五个数据缺口:低速直驱、工业 PMSM、白电电机的独立规模,低空电推进 TAM 与特殊用途电机的去重规模。
获取完整 PDF 报告
完整报告共 25 页。关注“电机人家园”公众号,回复“报告”两字,即可获取含 AI 落地用例、定价架构与实施路线图的完整版。