ARTICLE · 1060868
所有人都在算 AI 要多少电,没人算过:这些电,送不送得进去
所有人都在算 AI 要多少电,没人算过:这些电,送不送得进去
本文基于一份 2026–2035 年北美 AI 基础设施 × 电力供需深度研究整理(研究数据截至 2026 年 9 月初)。原始报告按 Phase 0–8 做了九个阶段的推演,这里把其中最关键的判断和数字,翻译成人话。
先说结论
过去一年,几乎所有关于 AI 的讨论都在算同一个问题:它要吃掉多少电?这份研究换了个问法——这些电,到底送不送得进去?
北美大概率不缺"能源",但很可能缺"能在对的时间,把电送到对的 AI 园区门口"的能力。
这句话听起来像绕口令,但它决定着未来五年 AI 算力的真实供给节奏。展开讲之前,先记住三个数字:
- 44.5 GW
—— 基准情形下 2030 年北美 AI 的年平均设施负荷,是 2026 年(13.1 GW)的 3.4 倍; - 28 GW
—— 到 2030 年,PJM 和 MISO 两大电网加总的规划可靠容量缺口(公开数据可复算); - 2028 年
—— AI 扩张从"还能不能继续投钱",变成"钱能不能变成通电算力"的第一个检验点。
一、AI 到底要多用多少电?
先给个直观的概念:到 2030 年,北美 AI 一年要用的电,大概相当于 3700 万户美国家庭全年的用电。而这四年间净增的那部分,差不多是凭空多出一个"英国"——英国全国一年的用电量就是这个量级。
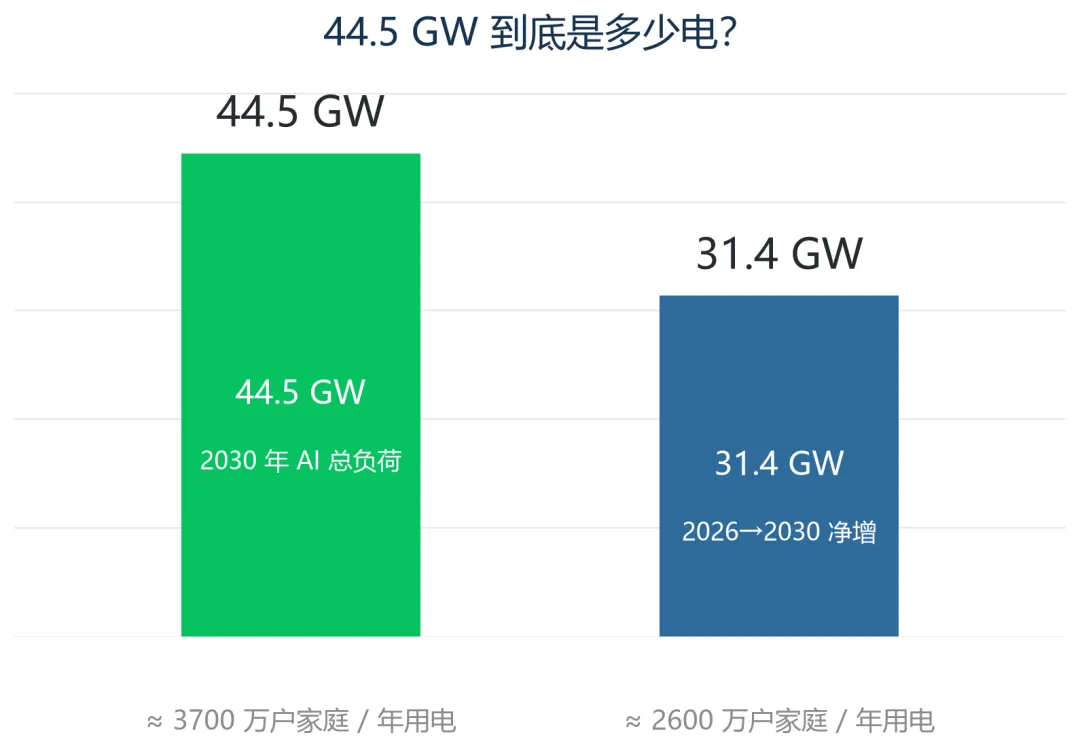
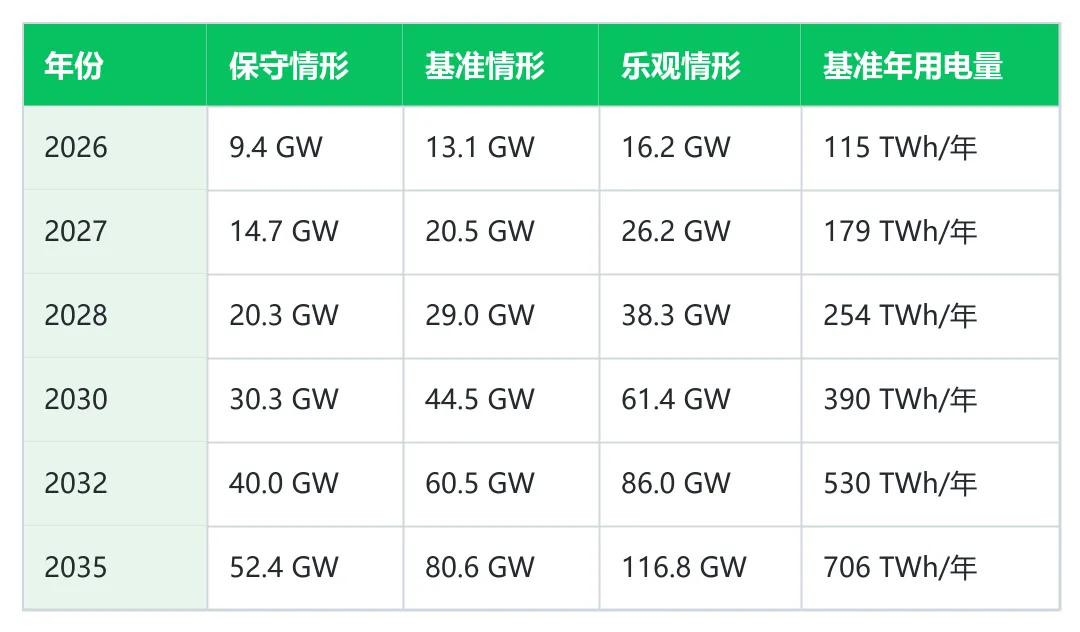
研究机构给出了三条预测线,中间那列「基准情形」是最可能兑现的:
北美 AI 年平均设施负荷情景
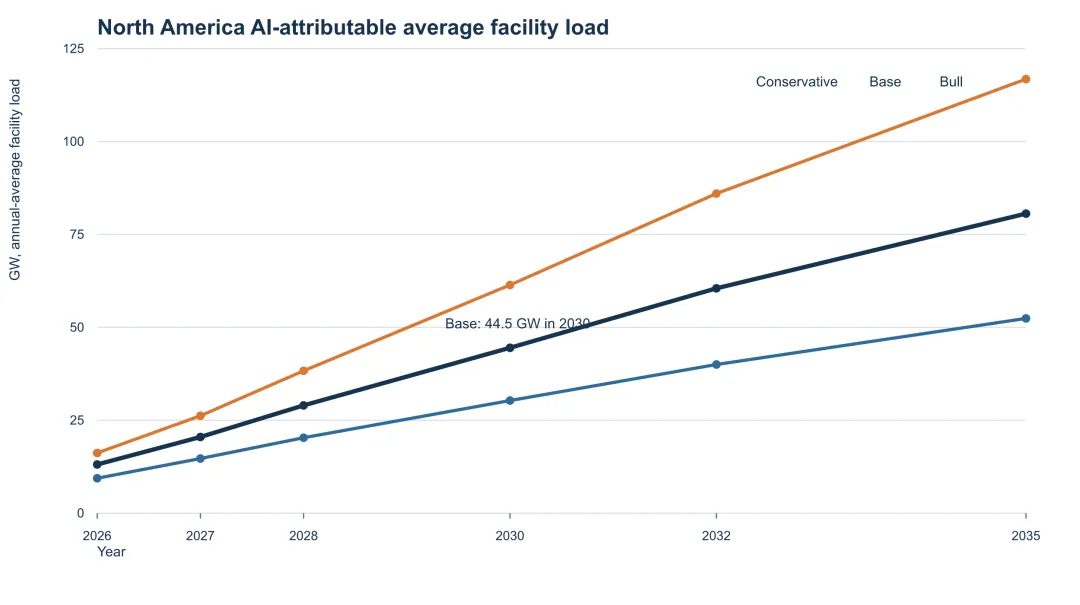
几个要点说明白就行:
- 这是"平均"用电,不是峰值,也不是要新建的装机。
44.5 GW 说的是全年折算下来的平均功率,不是某个瞬间的最大负荷,更不是"要立刻盖 44.5 GW 的电厂"。 - 这个数不是瞎猜的。
研究机构从芯片出货量、已披露园区、全美数据中心预测三条路子分别算,再交叉印证,最后落在 44.5 GW 附近。 - 但园区公告里的 GW 不能简单相加。
比如 Meta 说某园区"5 GW 算力",那是芯片算力,不是电网负荷;微软、谷歌大量机房根本没披露具体数字。所以别看到"各大厂合计公告 100 GW"就当成真实需求。
一句话:2030 年北美 AI 会比 2026 年多用约 31.4 GW 的平均负荷、约 275 TWh 的年用电——相当于凭空多养了一个英国。
二、那北美到底缺不缺电?
这是大家最关心的问题,研究给的答案有点反直觉:北美不缺发电资源,缺的是把电送到 AI 园区门口的能力。
把 AI 的用电需求和"实际能核实、能追到源头的供给"摆在一起看,会看到一道越来越宽的缺口:
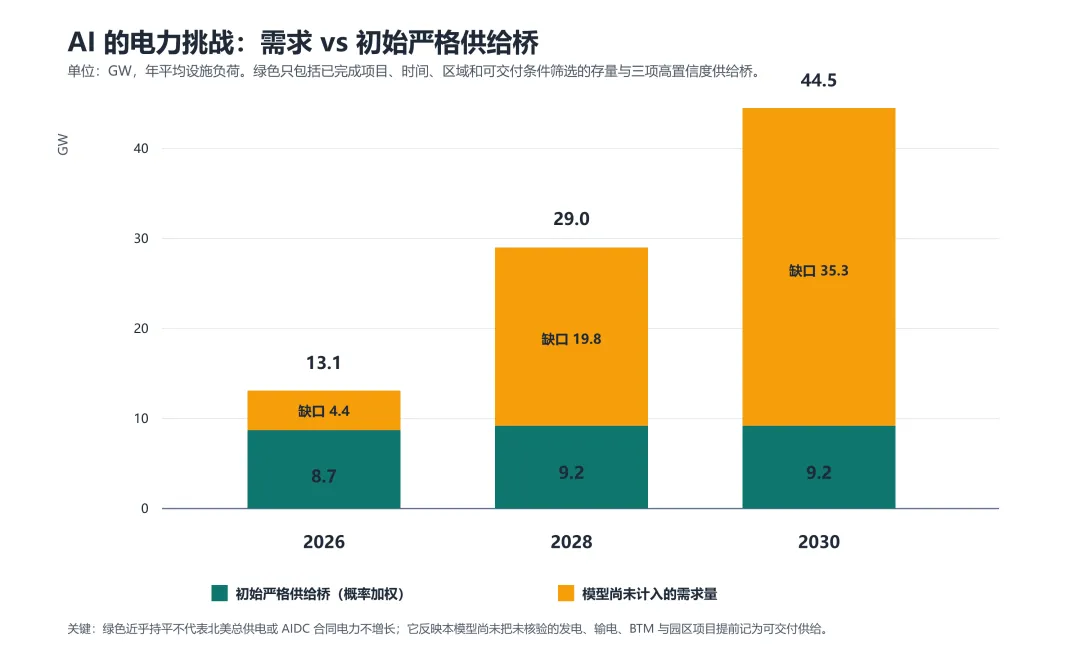
图上 2030 年那道橙色的缝约 35.3 GW,但要说清楚:这不是"北美要停电 35.3 GW"的意思。 它只是说,研究目前能确认"谁、在哪、何时、怎么送到园区"的供给项目,只覆盖了需求的一小部分——未来电厂、储能、输电线路当然会补上,只是还没到能写进账本的份上。
外面常把三个数字混为一谈,这里一次说清:
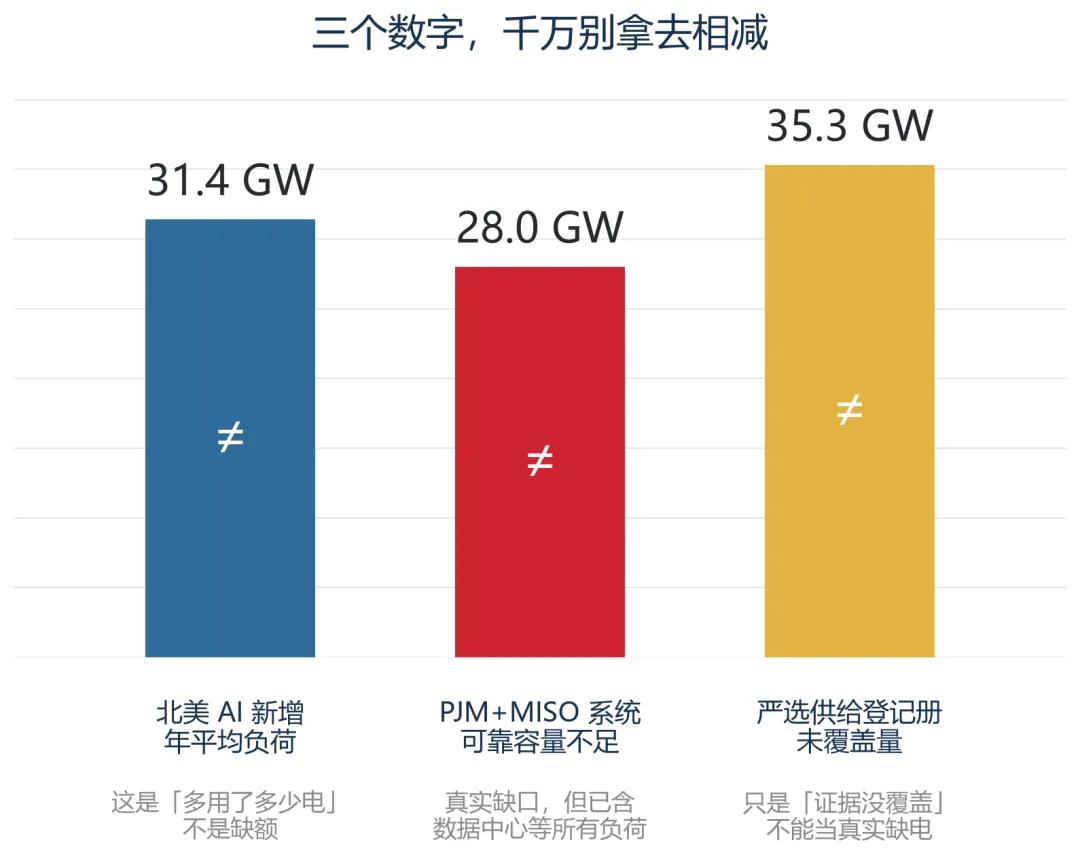
- 31.4 GW
:AI 净增的用电,是"多用了多少",不是缺额; - 约 28 GW
:PJM、MISO 两大电网到 2030 年真实的系统缺口(来自官方评估,已经把数据中心等所有负荷算进去了); - 35.3 GW
:上面那道"能核实的供给"没覆盖到的部分,不是真的缺电。
记住一句就够:系统层面能查证的真实缺口,是 PJM/MISO 的约 28 GW;AI 专属的"没供上多少",用公开数据还数不出来。
三、28 GW 这个数是怎么来的?
它不是"AI 需求减供给"算出来的,而是来自北美电力可靠性公司(NERC)的公开评估:用各系统的预期备用率(ARM)对比参考备用率(RML)。
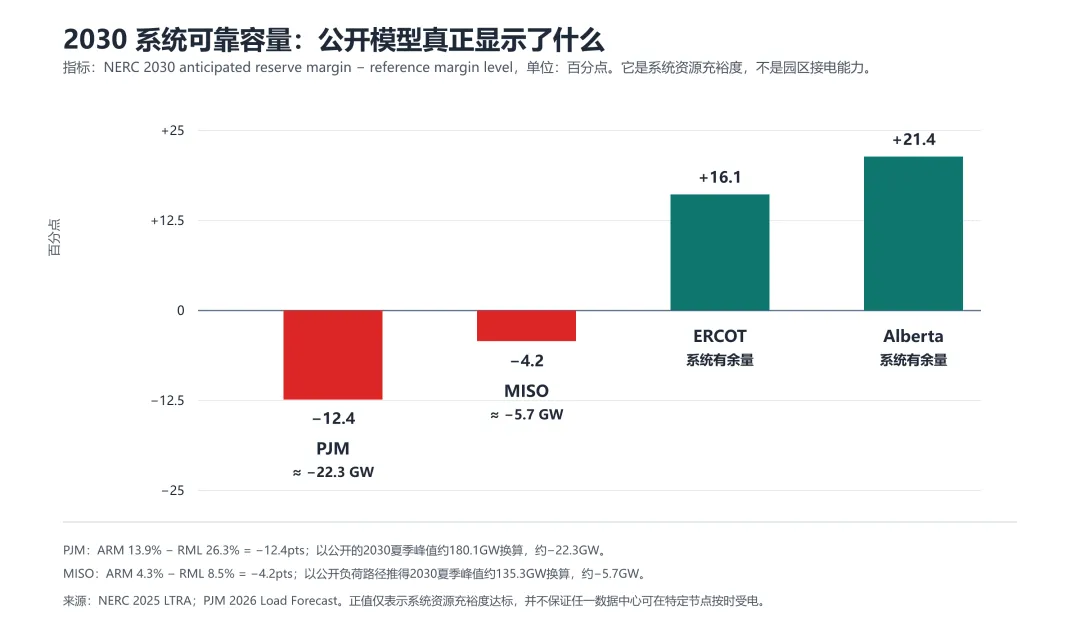
- PJM
(北弗吉尼亚、俄亥俄等数据中心密集区):2030 年预期备用率 13.9%,比要求的 26.3% 低了 12.4 个百分点,折算约 −22.3 GW; - MISO
(威斯康星、印第安纳、路易斯安那等):备用率 4.3% vs 要求的 8.5%,折算约 −5.7 GW; ERCOT(德州)和 Alberta 反而有富余。
有两点必须说清楚:
一是这 28 GW 已经把数据中心负荷算进去了。 NERC 的负荷预测包含所有用电户,所以不能再把 44.5 GW 的 AI 需求叠加到 28 GW 上,否则就是双重计算。
二是"系统有余量"不等于"园区能接上电"。 最典型的是 Alberta:数据中心接入申请高达 19.6 GW,但第一阶段电网只分配了 1.2 GW。ERCOT 同理——总储备达标,不代表任何一个具体园区能立刻接入大负荷。
还有一层没法精确回答:这 28 GW 里,到底多少是 AI 造成的?NERC 明确说 PJM 的负荷激增主要由数据中心驱动,但公开数据没有"假如没有 AI"的反事实情景,所以 AI 的独立贡献拆不出来。
四、真正的瓶颈:不在发电机,在"最后一公里"
讲到这,很多人会想:缺电就多建电厂呗,大厂又不差钱。
研究给的答案很扎心:瓶颈经常不在发电机组本身,而在输电、变电站、变压器、开关设备和并网审批上。
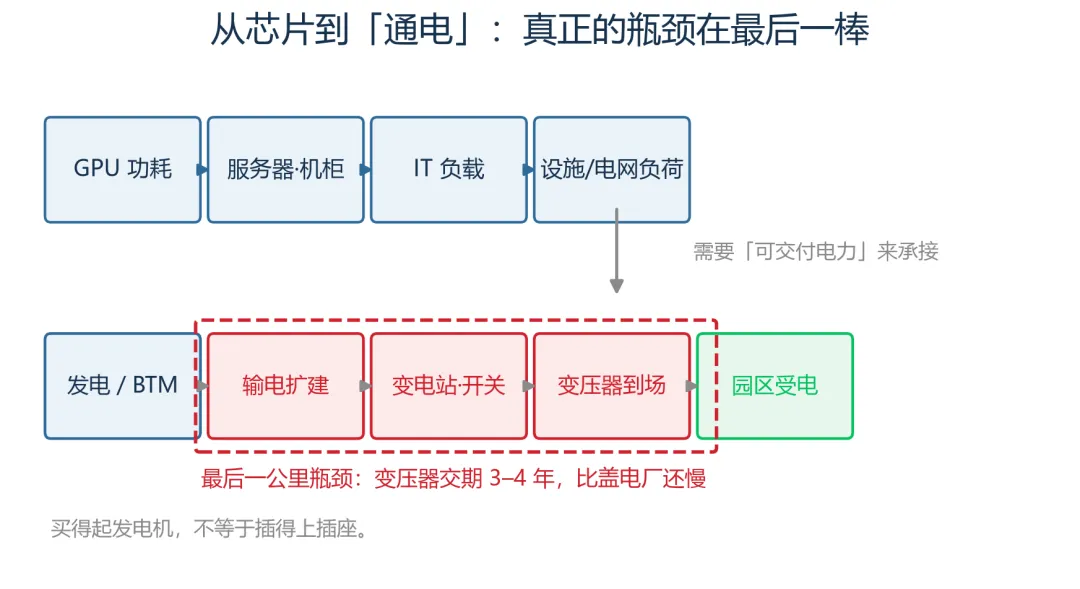
看这条链就明白了:芯片、服务器、机柜这些环节,大厂砸钱就能快速堆出来;但电要送进园区,必须穿过输电扩建、变电站、变压器到场这几道门槛——全是物理世界的慢功夫。
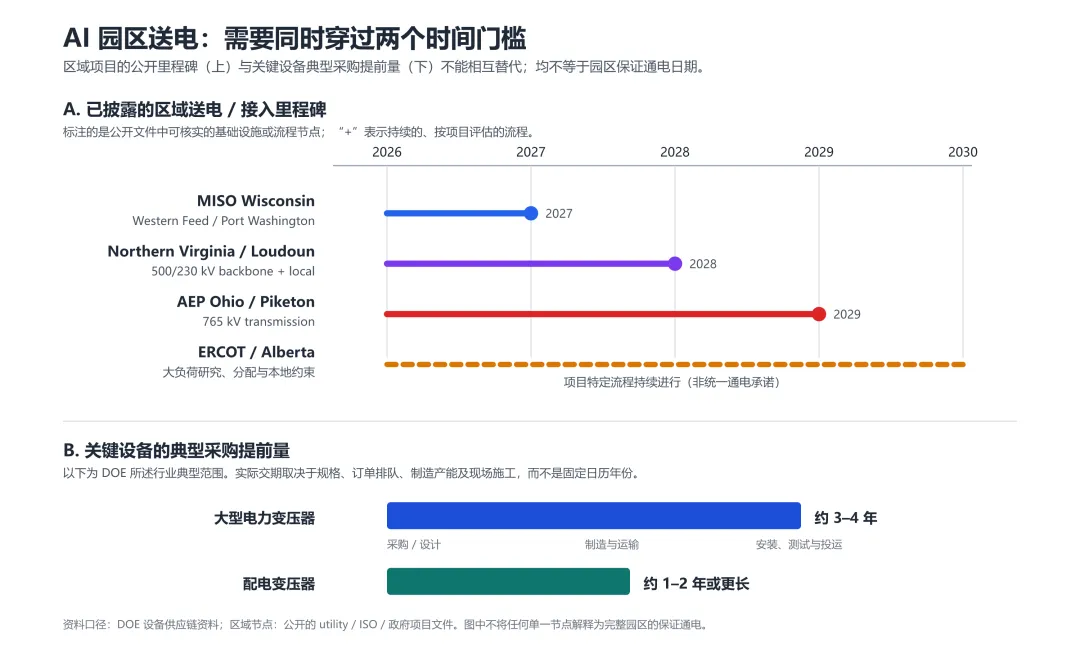
最要命的是变压器:大型电力变压器交期约 3–4 年,配电变压器也要 1–2 年起。什么概念?燃气电厂两三年能建成,但电厂盖好了、变压器没到货,园区照样通不了电。GE Vernova 的燃气轮机积压订单加产能预约已经堆到 116 GW,年产能要从 2026 年的约 20 GW 爬到 2030 年的 30 GW——设备端是硬约束。
一句话:买得起发电机,不等于插得上插座。
而且各区域的"送电门槛"不一样,研究列了一张时间表:
各区域关键送电门槛
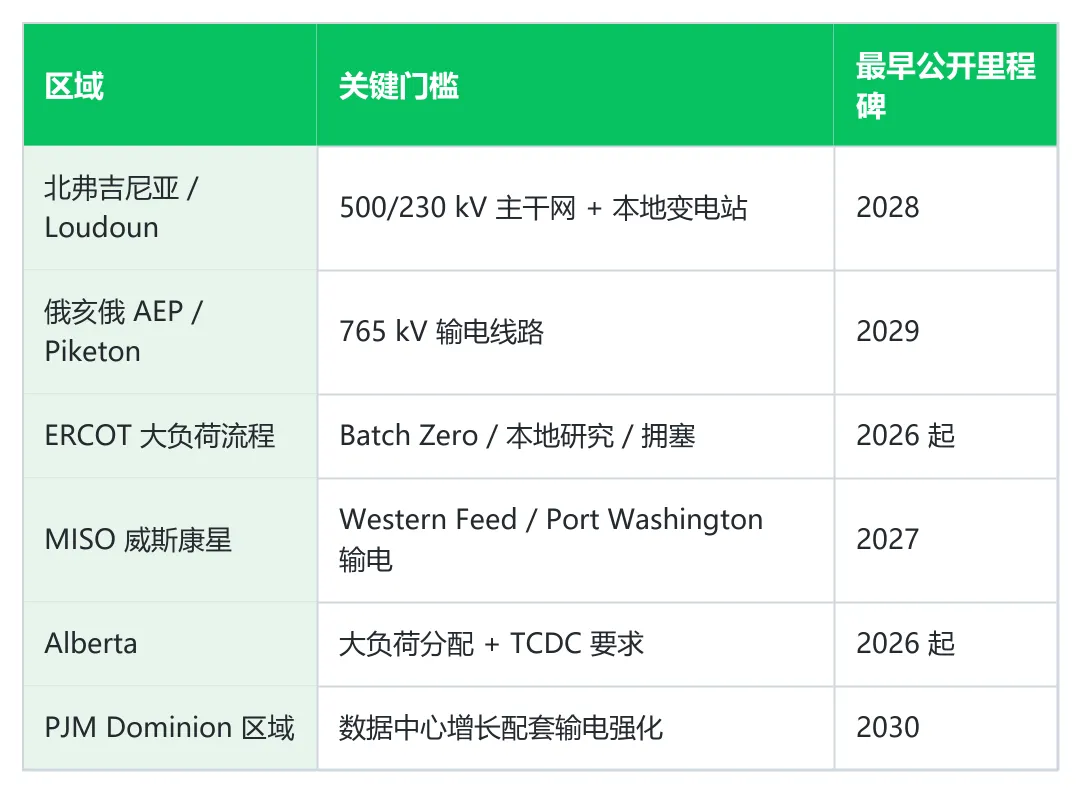
北弗吉尼亚是全球数据中心最密集的地方,卡在 500/230 kV 主干网上,最早 2028 年才有新进展;俄亥俄那个 10 GW 园区规划,要等 2029 年 765 kV 线路开始送电——规划 10 GW,不等于现在能接 10 GW。
五、大厂的钱,还能按现在的节奏烧吗?
最后回到资本开支。研究画了一个"压力窗口":
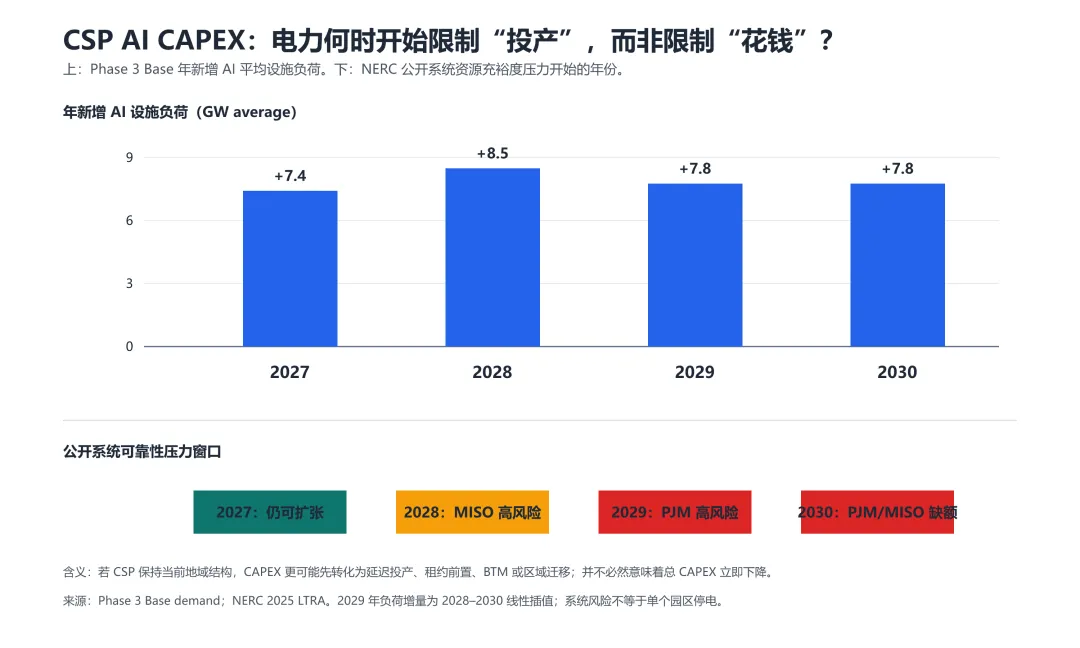
- 2026–2027:可以继续扩张
,但不是没有摩擦。AI 需求还在爬坡初期,两大电网还没触到高风险线。 - 2028:第一个宏观检验点。
MISO 进入 NERC 高风险区间,AI 负荷单年净增约 8.5 GW。锁不到可靠容量的新项目,会面临"楼盖好了、电没到位"。 - 2029–2030:压力窗口。
PJM 高风险起点是 2029 年,叠加 28 GW 缺口。最可能的表现:交付日期后移、园区往有余量的地方迁、客户自己掏钱建专属电源,或者单位算力的造价被抬高。
换句话说,从 2028 年起,问题会逐渐从"还能不能继续投钱",变成"投出去的钱,能不能按时变成通电的算力"。
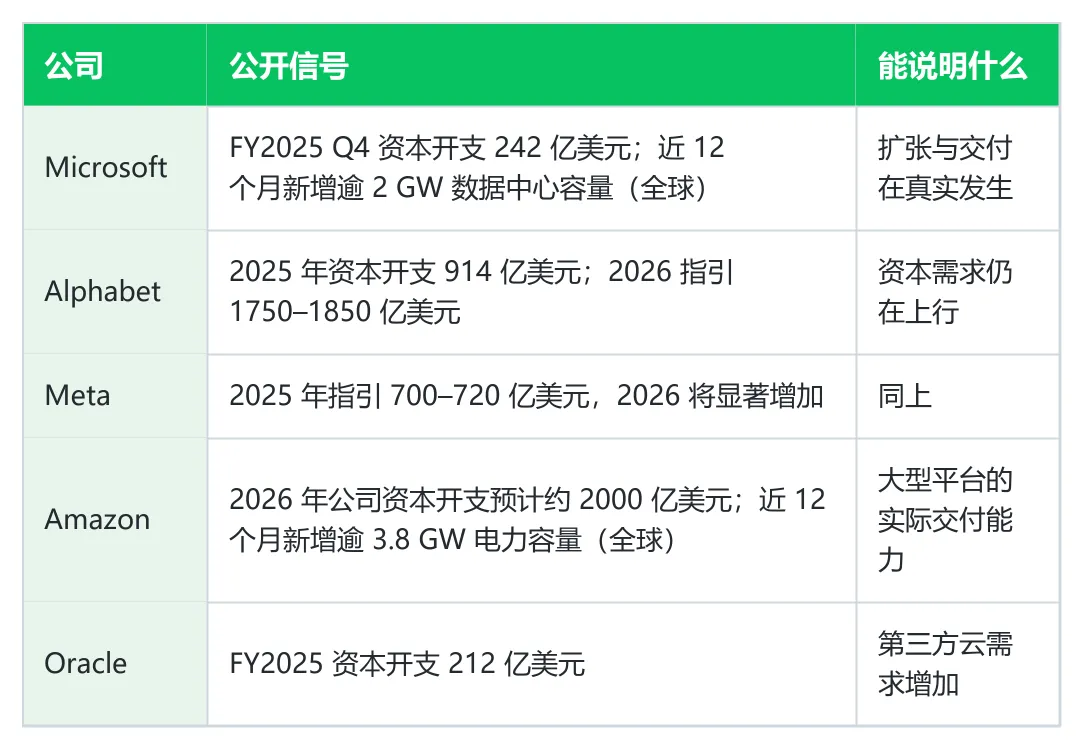
钱现在还在大量流入,几家巨头的资本开支都在历史高位:
CSP 巨头资本开支与产能信号
而且每一年的增量都不小。基准情形下,北美每年要新增约 65–75 TWh 的 AI 用电、8–9 GW 的新增同时峰值,对应每年约 1300–2600 亿美元的全栈资本开支:
北美 AI 年度增量与对应资本需求
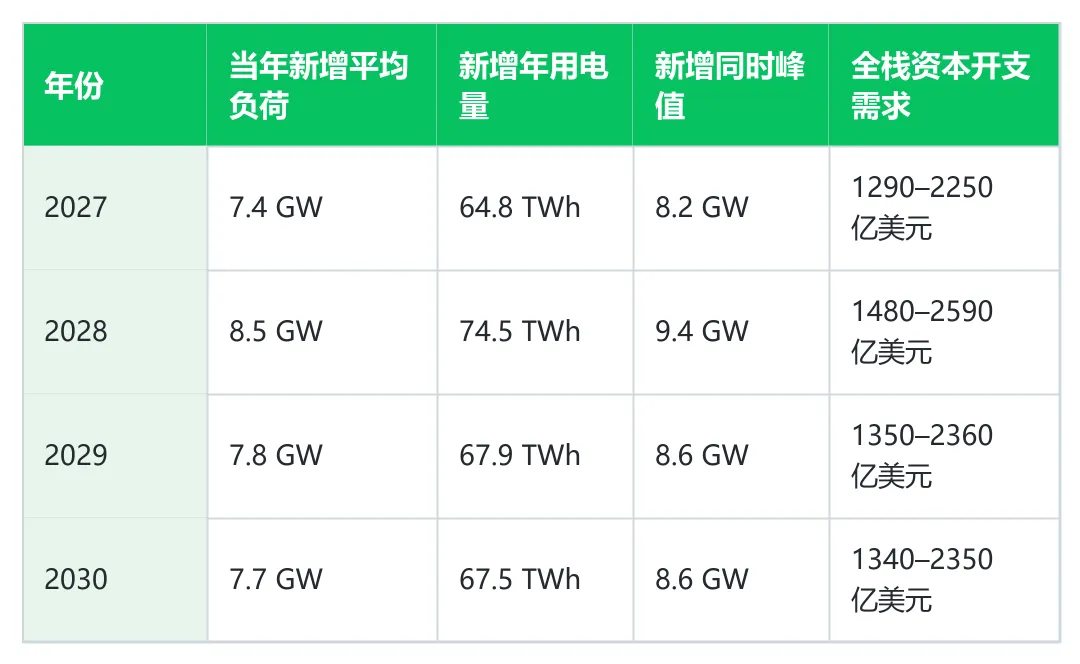
这要求巨头的全球资本开支里,有相当大且持续的一部分,能同时完成"AI 属性 + 北美 + 土地建筑 + 服务器 + 接电"五层转化。任何一层掉链子,"花钱的速度"和"算力通电的速度"就会脱钩。
六、对投资意味着什么?
研究反复强调:它识别的是瓶颈环节,不是荐股。但方向是清晰的。
更可能有结构性机会的环节:
- 输电与变电站工程
——AI 负荷需要大量 500/230 kV、765 kV 新线路和本地变电站; - 变压器 / 开关设备 / 断路器
——交期比发电还长,可能是比电厂更直接的瓶颈受益方; - 燃气轮机与天然气发电
——2026–2030 年最现实的新增可靠电源; - 表后电源(BTM)/ 微电网
——能把瓶颈从"电网并网"转移到燃料、排放许可和设备交期上,不是消除瓶颈,是换个地方排队; - 核电重启 / 延寿
——比新建小型堆(SMR)更可能在 2030 年前贡献真实电力,但数量有限。
需要警惕的"伪主题":
只凭并网排队容量(queue MW)估收益的发电开发商; 只凭铭牌容量(nameplate MW)讲故事的风电光伏项目; 没拿到供电协议就预售容量的数据中心园区; 把"全系统有余量"当成"我这个站点能接电"; 把 SMR 概念当成 2030 年前能交付的项目。
一句话总结判断标准:别问"宣布了多少 GW",要问"每个区域每年,新增可靠容量减去退役、再减去其他负荷增长,能不能覆盖新增 AI 峰值"。这个数连续两年为负,才是真的要下修。
写在最后
回到开头的问题:北美缺电吗?
研究给的最终判断是——
北美不必然缺能源资源;北美可能缺的,是在正确的时间、把正确的电、送到正确的 AI 园区门口的能力。
2026–2027 还能扩张,2028 是检验点,2029–2030 是压力窗口。当可靠容量、输电和本地电源不能兑现时,故事就会从"还能不能继续投钱",变成"投出去的钱,能不能按原定的时间、地点和回报,变成真正通电的算力"。
对做 AI Infra 的人来说,未来两年最值得盯的,不是又一家大厂宣布了多少 GW 园区,而是:PJM 和 MISO 的新增可靠容量,兑付得怎么样了。
──────────────────
❖ 用商业视角读懂 AI,用前沿新闻看见未来 ❖
原创内容,未经允许,禁止转载。
免责声明:本文基于公开信息与第三方研究整理,仅为商业分析与信息分享,不构成任何投资建议。市场有风险,决策需独立。