ARTICLE · 1061113
大摩中国AI路径 8.5万亿元投资,如何转化为算力与回报
大摩中国AI路径 8.5万亿元投资,如何转化为算力与回报原文发布:2026年9月16日 本报告依据大摩《中国AI路径:8.5万亿元资本开支推动算力规模增至三倍》31页英文原件整理。正文与图表只保留原文逻辑、数据和结论,不加入外部新闻或个股操作建议。预测并非既成事实,回报率均为情景模型测算;所标页码均指原PDF页码。 一、核心判断:需求扩张之后,要回答谁投资、谁融资、谁赚钱 大摩对中国AI的判断不是单纯看好资本开支增长,而是把算力需求、资金组织和商业回报放在同一条逻辑链上:AI云需求推动设备与数据中心建设,大型云厂商通过采购、预付款、长期租约和股权投资组织供应链,最终通过算力出租和模型服务获得收入。 报告预计,2026—2030年中国相关主体累计资本开支达到8.5万亿元,其中境内算力资产约6.5万亿元、海外投入约2万亿元。境内新增IT容量约55吉瓦,2030年总容量达到81吉瓦,约为2025年的三倍。这里的“三倍”指IT容量,不是芯片计算性能提高三倍。(第1、4、8页) 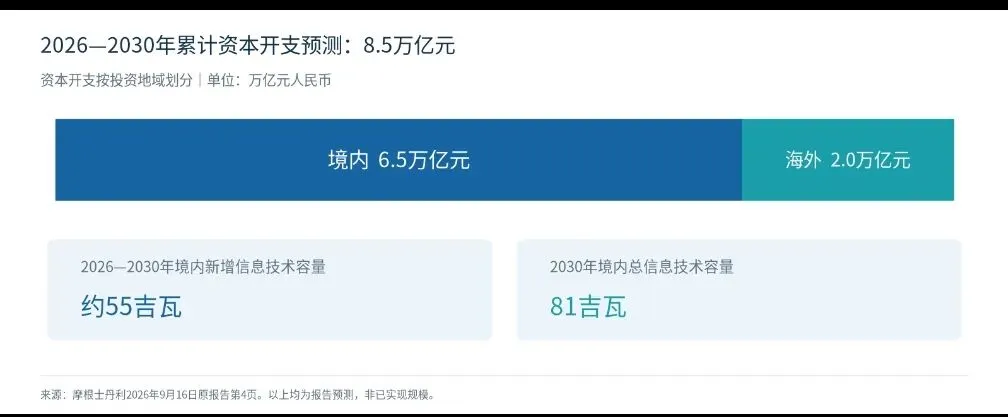
图1|五年投资规模与境内容量目标。按原文总览重绘,均为大摩预测。 增长主要由大型云厂商驱动。大摩预计其五年资本开支约6.3万亿元;专业算力云服务商约1.5万亿元。大型云厂商同期境内净新增容量约34吉瓦、全球约47吉瓦,不能与境内全行业81吉瓦的期末容量混用。(第6、10页) 境内部署成本预计约每兆瓦1500万—2300万美元,低于报告列示的美国方案。报告对2026—2030年各年电力需求的预测范围为5.6—13吉瓦,第三方数据中心订单为6.1—11吉瓦;二者是逐年预测区间,不是五年累计量。(第8—9页) 二、融资路径:专业算力云承接一部分建设投入,也承接负债 报告中的Neocloud,指专业GPU算力云服务商。其角色是采购或租入计算设备、取得机房容量,再向大厂和模型公司提供算力;数据中心运营商则主要提供机房、电力和制冷,两者不是同一种业务。这解释了为什么“中国AI路径”需要单列这一建设主体。 大型云厂商不仅自行建设,还通过预付款、长期租赁和容量承诺为供应商提供资金或信用支持,并投资AI芯片、基础模型及应用。专业算力云服务商再向金融机构取得设备融资或融资租赁。报告示意的融资成本约为每年5%,并明确提示,这种模式伴随较重的债务和租赁偿付义务。(第12、15页) 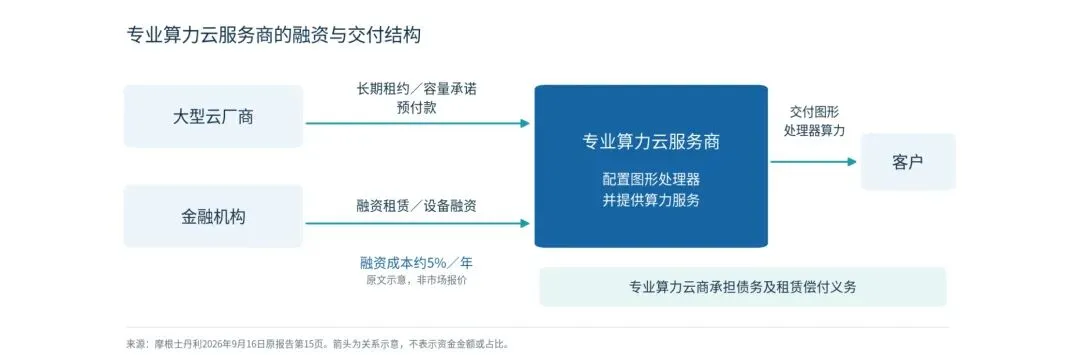
图2|客户承诺支持融资,但并不消除专业算力云服务商的偿债责任。 大摩认为,中国AI生态中的循环性交易和投资安排相对有限,但不是不存在。云厂商投资模型和芯片企业、模型企业反向购买算力等关系仍然存在。海外约2万亿元资本开支是融资重点考量;原文没有将其定义为已落实融资,也没有把它全部等同于资金缺口。(第13—14页) 数据中心部分采用另一套项目融资结构:示意资本开支5690亿元,项目贷款65%、项目权益35%;权益来源包括不动产投资信托基金、平台股权或可转债、内部现金流。这个比例只适用于该数据中心示意图,不能套用到全部8.5万亿元投资。(第16页) 三、回报来源:出租算力与出售模型服务,经济性并不相同 大摩用同一组资本投入拆解三种业务。自建GPU算力出租的基准投入为840万元,其中服务器800万元、机房40万元;月租收入25万元,年收入300万元,对应营业利润率43.5%、投入资本回报率13.2%、现金回收期3.07年。(第18页) 租入算力再提供服务的方案,以每月租入20万元、租出25万元测算,营业利润率为20%。表内不计自建资本开支,指的是租用并提供服务的一方,并不意味着设备持有者或专业算力云服务商不必投入资金。(第18页) 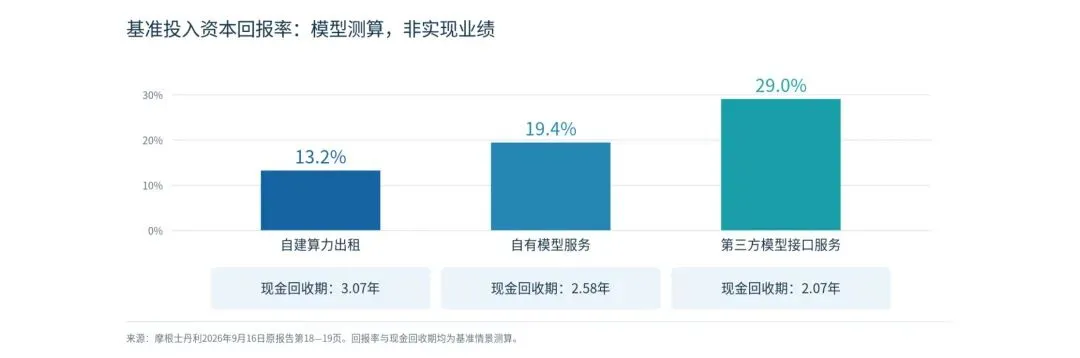
图3|三种模式的基准回报。投入资本回报率不等于净利润率,也不是保证收益。 自有模型服务需要同时承担训练与推理成本。基准假设为单GPU每秒处理4000个词元、推理占工作负载50%、利用率75%、混合价格每百万词元9.56元。模型年收入约362万元,营业利润率53.1%,投入资本回报率19.4%,现金回收期2.58年。(第19页) 第三方模型接口服务假设单GPU吞吐降至每秒2800个词元,但100%工作负载用于推理,利用率仍为75%,并支付10%的收入分成。同样840万元投入产生约506万元年收入,营业利润率56.5%,投入资本回报率29.0%,回收期2.07年。回报差异取决于训练负担、有效吞吐、价格和分成,而非只取决于设备数量。原表多个参数同时变化,不能视作单一变量实验。(第19页) 四、国产化与投资结论:成本优势还要转化为有效吞吐 大摩同时看好国产化并承认回报差距。国产推理模型假设服务器成本400万元,为海外方案800万元的一半;机房投入均为40万元、利用率均为75%、混合价格均为每百万词元9.56元。在这些条件下,较低采购成本仍不足以自动抵消吞吐性能差距。(第20页) 测算情景 营业利润率 投入资本回报率 现金回收期 海外方案基准 56.5% 29.0% 2.07年 国产吞吐为海外30% 31.1% 9.1% 3.58年 国产吞吐为海外40% 45.8% 17.9% 2.72年 表1|国产推理回报敏感性,摘自原文第20页。性能比例仅指该模型的吞吐假设。 因此,原文结论不是“国产设备更便宜,所以回报更高”,而是“国产推理回报可能较低,但随着性能改善存在提升空间”。 报告超配阿里巴巴、金山云、世纪互联、MiniMax、智谱及GPU国产化方向。世纪互联对应VNET。金山云按2027年5.5倍企业价值/息税折旧摊销前利润估值,低于美国专业算力云同业平均13倍、中位数10倍;折价反映较低资产收益率与供应链可得性的不确定性。(第1、23页) 报告同时列示算力供应限制、设备采购不足、模型落后、竞争和价格战、融资成本上升、云厂商削减投入,以及数据中心交付或客户上架延迟等风险。(第22—23页) 综合来看,大摩的结论是:中国AI投资扩张具有可观规模,大型云厂商通过多种资金和信用安排推动建设,算力出租和模型服务具备不同的回报空间;但投资规模并不自动保证利润,融资可得性、交付能力和单位经济性必须共同成立,国产算力则还需要持续提升性能。 编制说明:中文图表按原文数据重绘,不是大摩原图。原PDF局部合计及单位存在不一致,投资总量采用第4页总览,不引用异常美元换算。全文仅忠实整理原文,不能替代完整研报或构成投资建议。