ARTICLE · 1067967
最硬地基:半导体设备与工业软件,钱往哪流
为什么说更硬。因为规划点名它们,不是因为它们已经强,恰恰是因为它们还弱。一座房子,最该被盯紧的,永远是还没浇好的那块地基。
判断先放这里:这份清单的本质,是一张未来五年的国产替代投资地图。国家把钱、标准、采购倾斜写进去,产业要把它接住。
核心判断
规划点名半导体设备和工业软件,是因为这两块是电子信息制造业"地基还没铺完"的地方。未来五年,钱会沿着"补短板、强根基"的线,持续流进这两个方向。
一、先看清一个矛盾:越被点名,越说明没赢
把两组数字摆在一起,矛盾就清楚了。
中国半导体设备整体国产化率约 25%,而光刻机国产化率不足 1%,量测检测不足 5%。工业软件里,研发设计类(CAD、CAE、EDA)国产化率约 12.3%,高端 CAE 不足 10%,EDA 进口依赖度高达 97%。
另一组数字却很提气:2025 年 16 家上市半导体设备企业总营收合计 920.8 亿元,同比增长 32.33%。产业已经跑出规模,但最尖的那几块,还握在别人手里。
钱也已经备好。国家集成电路产业投资基金三期,注册资本 3440 亿元,2024 年 5 月成立,超过一期(1387 亿)和二期(2041 亿)的总和。清单开好了,就等产业接住。
二、半导体设备:拆四层看,哪里最肥、哪里最卡
把设备拆成四层,肥瘦和卡点一目了然。
最肥的一层:前道主力(刻蚀、薄膜、清洗、CMP)
北方华创 2025 年营收 393.53 亿元(同比 +30.85%),中微公司 123.85 亿元(+36.62%),拓荆科技 65.19 亿元,盛美上海 67.86 亿元,华海清科约 50 亿元。这层已经批量交付,是国产替代的排头兵。
正在补的一层:量测检测
中科飞测 2025 年营收约 20 亿元,在无图形检测领域市占率约 70%。但整体国产化率仍是个位数,高端量测长期被海外把持。
跟着跑的一层:涂胶显影等专用设备
芯源微 2025 年营收约 10 亿元,KrF 机型逐步突破,国产化率约 3% 至 30%,正在爬坡。
最容易被卡的一层:核心零部件
富创精密、新莱应材等做的是设备的"设备",阀门、腔体、真空件,是整条链上最细的血管。
金字塔尖最硬的一块:光刻机
上海微电子 28nm DUV 已完成工艺验证,但整体国产化率不足 1%,是离国际龙头差距最大的一环。
一个对照很说明问题。SEMI 数据:2025 年第三季度,中国大陆市场美国、日本、中国本土前道设备公司收入占比分别为 39%、12% 和 22%。国产份额已接近日本厂商的两倍,正一步步逼近美国厂商的位置。
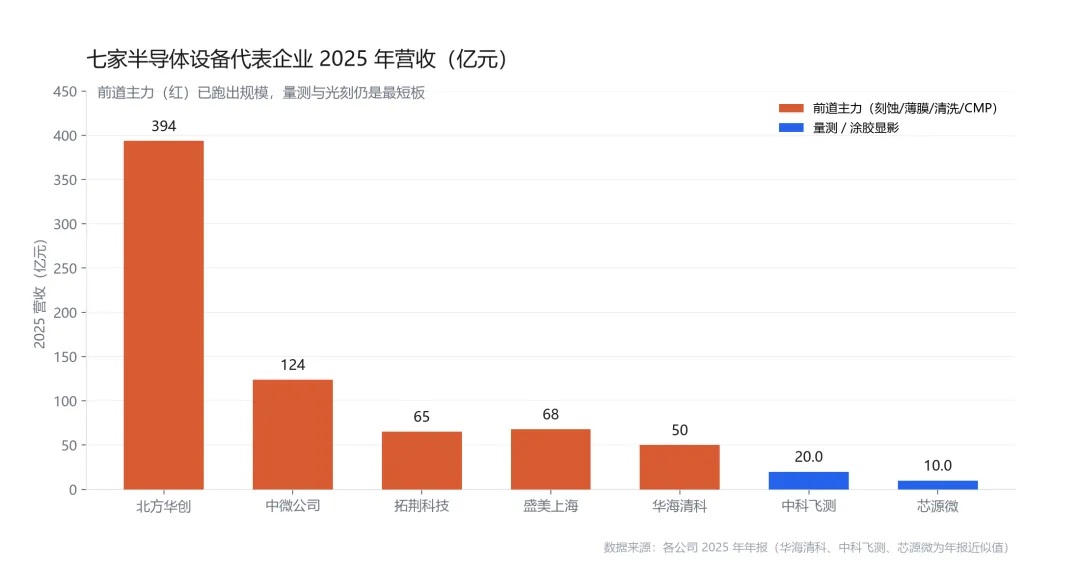
图1:七家半导体设备代表企业 2025 年营收(亿元),前道三强已跑出规模
三、工业软件:拆三层看,工程师的电脑里还装着谁家
工业软件更隐蔽,因为它不直接出现在产线上,却卡在每一颗芯片、每一台装备的设计环节。
EDA(电子设计自动化)
2025 年中国 EDA 市场规模 184.9 亿元,占全球 18.1%。三巨头(Synopsys、Cadence、Siemens)在中国市场份额约 70%,较此前八成以上回落;国产化率突破 15%,模拟电路领域超 30%。华大九天 2025 年营收 13.25 亿元(毛利率 89.25%),广立微 7.35 亿元,概伦电子 4.84 亿元。
CAE / 仿真
高端市场国产化率不足 10%,是研发设计类里最薄弱的一环,卡在求解器、算法和生态绑定上。
生产控制类(MES / PLM)
国产化率约 30% 至 40%,是工业软件里跑得最快的一类,靠的是对本土生产流程的深度适配。
政策也在加码。《工业软件产业高质量发展行动计划(2025-2027 年)》明确把研发设计类列为重点突破领域,目标到 2027 年国产化率提升至 40%。国家把标准写进了时间表。
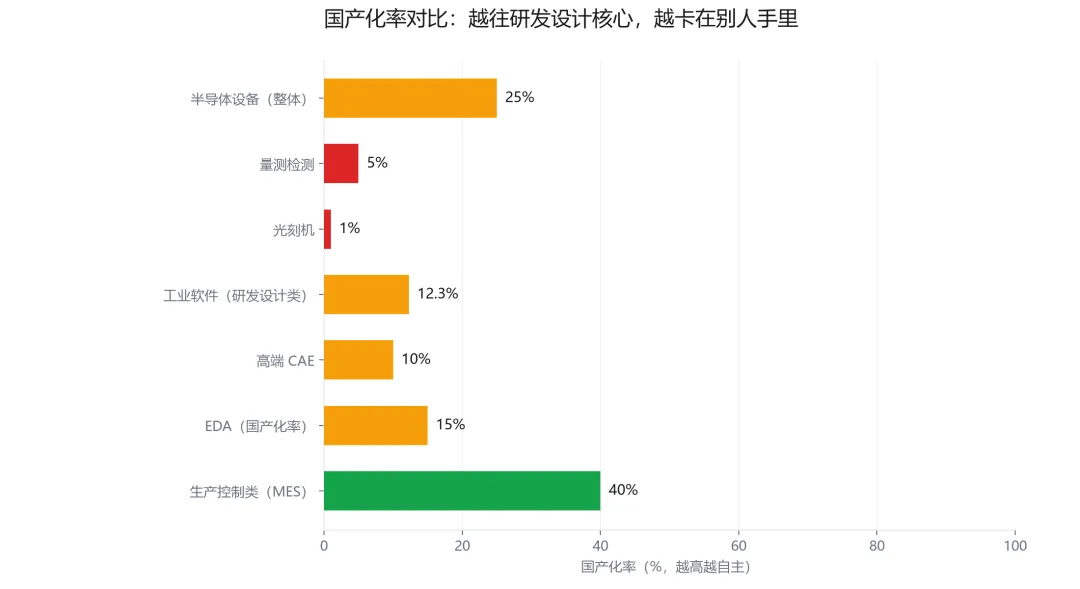
图2:国产化率对比,越往"研发设计"核心,越卡在别人手里
四、钱往哪流:三个确定性
确定性一:大基金三期直接下场。它设了三只子基金,华芯鼎新 930 亿元主攻半导体制造与设备,国投集新 710 亿元主攻设备、材料、先进封装,国家人工智能产业投资基金 600.6 亿元主攻 AI 算力。
第一笔公开投资,2025 年 9 月落在拓荆科技子公司拓荆键科,4.5 亿元,方向正是三维集成键合设备。
确定性二:标准与采购倾斜。新建产线的设备国产化率已突破 50%,长江存储三期国产设备采购占比首超 50%,订单排到 2027 年。下游客户从"零星试用"转向"批量采购",这是比补贴更硬的需求。
确定性三:换机与替代周期。工业软件从"买海外授权"转向"双工具链"(国际加国产),华为海思、紫光展锐等已强制推行。国产 EDA 正从"可用"跨向"可信、可量产",这扇门一旦推开,就是长期订单。
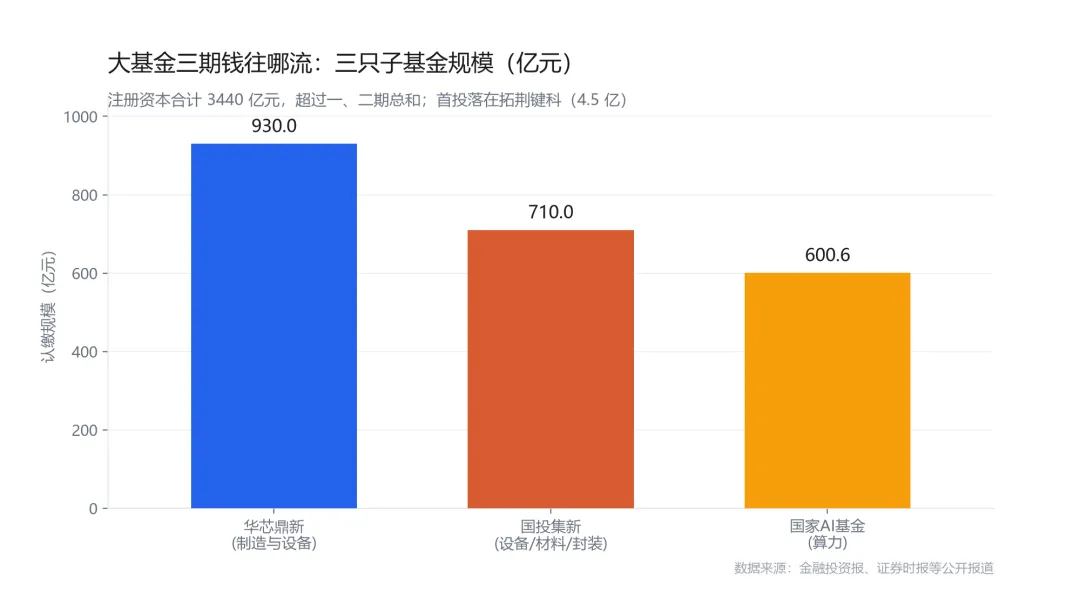
图3:大基金三期"钱往哪流",子基金规模直指设备、材料、AI 算力
五、给从业者的三句话
第一句,简历上最值钱的词变了。"半导体设备""工业软件""国产化替代",比"通用软件""消费电子"更值得写。规划点名的,就是未来五年最缺人的方向。
第二句,盯着"卡脖子"环节。光刻机、高端量测、高端 CAE,越是别人卡我们的,越是未来五年最稳的需求。能补这些短板的团队,议价权最高。
第三句,标准是普通人能搭的便车。EDA 双工具链、工业软件国产化替代,都是开放体系。中小公司把产品对齐标准,就能进采购的视野,不必自己造生态。
规划把短板写成了清单,产业要把清单填成答案。半导体设备和工业软件,不是五年就能赢的仗,但未来五年,是它们从"可用"走向"好用"的关键窗口。