ARTICLE · 1082624
以后理赔,会先让AI看吗
以后申请保险理赔,第一眼看材料的会不会是AI?
这个问题已经不像前几年那么遥远。
9月24日,上海金融监管局公开《推动上海银行业保险业人工智能应用的若干措施》,在具体场景里明确写到:推进业务流程智能重塑,深化“智能信贷、智能核赔与运营应用”。
同一份文件又用了很大篇幅讲另一面:高风险应用要有准入控制,关键环节加强人工监测,建立人工干预机制和人工接管等替代手段;同时要求加强模型风险管理、提高可解释性,防范不公平决策,以及AI幻觉、黑箱、数据泄露等风险。
所以我觉得,普通消费者理解“智能核赔”最重要的不是想象成“以后机器人决定赔不赔”,而是看清一件事:理赔流程里越来越多重复、结构化环节可能被自动化,但真正涉及合同、事实和争议的判断,仍然需要一套可解释、可干预、能找到人的流程。
先把“AI进入理赔”拆开,不要想成一个按钮
理赔不是一个动作。
从报案开始,可能经历材料接收、信息识别、字段核对、责任匹配、费用计算、异常提示、补充材料、调查、审核和支付。
从流程角度看,越是重复、标准化、可以结构化的信息,越容易被自动化工具参与:例如从票据或病历中提取字段,检查材料是否缺项,按照既定规则做初步匹配。
但这不等于所有案件都可以“一键自动判定”。同一个疾病可能有不同就诊过程,同一场事故可能涉及责任争议,合同也可能有特别约定、批单和历史变更。
当事实复杂、材料矛盾、金额较大或结果有争议时,系统效率和人的判断都重要。
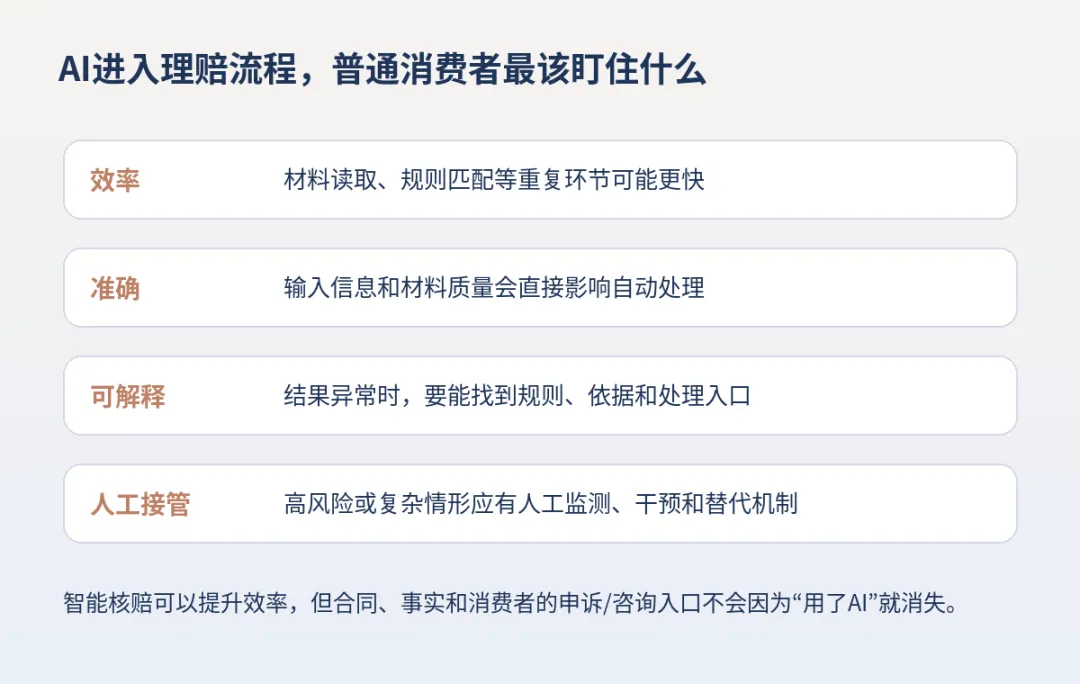
图:智能核赔值得关注的不只是“快”,还包括输入准确、结果可解释和复杂情形的人工接管。
AI越依赖数据,材料里的小错误越不能靠“它应该能看懂”
自动化处理有一个很朴素的前提:输入是什么,系统就基于什么继续判断。
姓名、证件号、就诊日期、诊断、费用项目、事故时间,如果录入、识别或提交时出现错误,后面的规则匹配也可能跟着偏。
这和以前强调的“保留真实完整的理赔材料”并不冲突,反而更重要。
如果未来更多理赔环节自动化,消费者最稳妥的做法仍然是:通过官方渠道提交真实资料,保留原始记录,核对关键字段,不为了“更容易赔”去修改病历或补造叙述。
AI可以提高处理速度,但不会把不一致的事实自动变成一致。
我会特别关心一个词:可解释
上海这次措施明确要求加强模型风险管理,提高模型可解释性,并避免不公平决策、歧视性内容等问题。
这对消费者很实际。
如果一个系统只是告诉你“未通过自动审核”,却完全看不到触发了哪条规则、缺了什么材料、下一步找谁,技术再先进也会制造新的摩擦。
理赔结果最终仍要回到保险合同和实际事实。消费者真正需要的不是理解模型参数,而是能知道:现在卡在哪一步?需要补什么?依据是什么?如果我认为信息有误,应该通过哪个正式渠道继续处理?
这才是“可解释”在服务端最朴素的价值。
出现异常结果时,不要和机器“反复重试”
以后如果遇到自动提示和实际情况明显不符,我不会建议消费者不停换照片、改描述,试图把系统“刷过去”。
更稳妥的做法是回到保险公司的官方服务渠道,说明哪里不一致,要求进一步核对和处理;复杂案件可以询问是否需要补充材料、人工审核或其他正式流程。
上海这次措施本身也要求高风险应用关键环节加强人工监测,建立人工干预机制,并准备人工接管等替代手段。
这不是说每一个自动化步骤都一定有一个“人工按钮”给消费者直接点,而是监管思路很清楚:金融高风险场景不能只追求无人化,还要有风险缓释和接管能力。
AI核赔最大的价值,可能不是“更容易赔”,而是把简单案件更快分流
很多人看到“智能核赔”会下意识理解成两种极端:一种担心机器更苛刻,一种期待AI让理赔变得秒赔。
这两种想象都太简单。
更合理的期待是:标准、清晰、材料齐全的案件,重复核对可以更快;复杂案件则把更多人的精力留给事实调查、合同解释和争议处理。
但技术能不能做到这一点,取决于数据质量、模型治理、业务流程和人的介入机制,不是装上一个大模型就自然发生。
监管文件同时强调效率和风险管理,本身就说明了这件事的两面。
还有一件事比速度更敏感:个人信息
理赔材料里经常有身份证件、病历、检查报告、费用、银行卡和联系方式。
当AI参与处理时,数据在哪里流转、谁可以访问、第三方模型或服务如何管理,都会变得更重要。
上海这次措施也专门要求完善数据合规管理,防范数据泄露和滥用,并把外部AI技术和服务纳入外包风险管理。
对普通消费者来说,我们未必能看见后台架构,但至少可以坚持一个原则:理赔资料尽量从保险公司官方App、官网、客服或明确授权渠道提交,不把完整病历和证件随意发给来源不明的“AI理赔助手”。
以后理赔更智能,消费者反而更要知道自己的合同
如果AI把流程做得越来越顺,最容易产生另一个错觉:系统会替我判断一切。
但保险责任、免责、等待期、医院范围、特别约定、给付方式这些东西,并不会因为系统界面更简单就消失。
自动化能把规则跑得更快,却不能替消费者理解自己究竟买了什么。
所以我对“AI+理赔”的期待很简单:简单案件更省时间,复杂案件更容易找到原因,错误可以纠正,过程有正式入口,人和机器各做自己更擅长的部分。
真正好的智能化,不应该让消费者更难找到人,而应该让该自动的更快、该解释的更清楚、该人工处理的及时接上。
资料核对:国家金融监督管理总局上海监管局《推动上海银行业保险业人工智能应用的若干措施》(2026-09-24公开)。文件适用于上海辖内银行业保险业相关机构的监管推动语境;本文为一般性消费者教育,不表示所有保险公司已采用同一种AI核赔流程,也不构成具体理赔判断。