ARTICLE · 1092068
手机涨价竟是为AI买单?长鑫杀进全球前四,凭啥敢跟三星掰手腕?
毫无疑问,内存已经成为当下手机、服务器等诸多产品发展的基础,甚至是算力时代提升生产力的有力保证,在全球内存市场发展的这几十年里,虽然参与者不少,可我们也能看出一个有趣的规律,那就是长期以来,市场主要是被三星、SK海力士、美光三家垄断的时代,定价权牢牢握在这三巨头手里,我们下游厂商用的很多内存,其实都要看这三家的脸色。
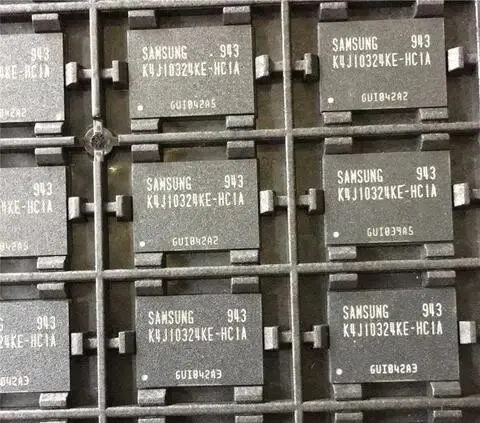
在AI爆发之后,内存产业的发展开始走向高带宽内存,准确地说,是AI服务器所需要的高带宽内存,因为AI对产能的抢占,使普通内存的供应开始吃紧,全行业的涨价潮就此出现,三巨头造就了旧秩序,现在,则开始出现第四个玩家,我们已经身处变革之中。
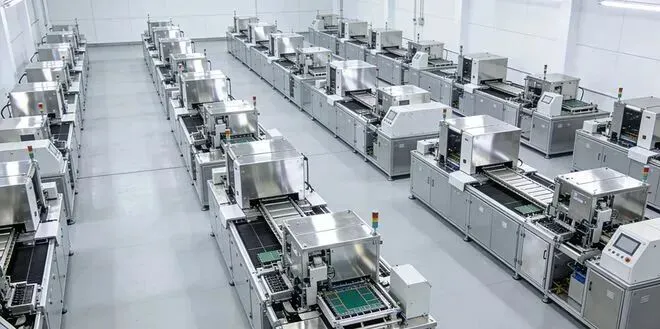
实际上,这一次内存市场的变动,并不单纯的通货膨胀,目前手机变贵的逻辑,同样也是如此,简单来说,就是算力基建对通用计算资源的虹吸效应。
以2026年二季度的手机市场为例,智能手机内存价格环比涨幅超过了80%,这还只是一个季度的涨幅,可尽管如此,存储芯片在手机物料成本中的占比已经升到了30%以上,取代处理器成为手机最贵的零件,也就是说,你买的每一部新款旗舰手机,其中约三分之一甚至更多的钱,其实不在为你的手机功能买单,是在为千里之外训练大模型的服务器分摊电费和买硬盘。
还有消费者的感受,过去换机时大家关注的是处理器型号或摄像头像素,因为这些参数直观可见,现在配置没怎么变,价格却涨了,反在不知不觉中多掏了不少钱,这就是一笔隐性成本,说白了是在向用户征收一笔AI发展税。
通过这些现象就能看出,个人消费电子正在补贴云端算力,然普通用户却几乎毫无感知,且长鑫的出现,相当于在这个收税过程中加入了一个试图降低税率的新竞争者,也就是说,虽然还没完全降下来,但至少让税务局不敢随意定天价了。
所以总结起来就是,内存能买到,可价格涨了很多,可配置却没怎么变,这在消费者身上是说不通的,那么怎么办呢?上面我们提到了,涨价背后是产能被挤占和三巨头垄断两大问题,现在就是有一个新玩家进场,打破旧有格局,准确地说,这个主角叫作长鑫存储。
上面我们提到的破局路径,其实就是长鑫的工艺创新,面对EUV光刻机禁运,长鑫采用四重曝光等技术,以牺牲良率和效率为代价换取制程进步,这就要提到我们今天的主角,长鑫存储,目前已经是全球第四大的内存供应商。
长鑫此前一直在这个被封锁的领域里摸索,证明了非先进制程设备下的生存能力,2026年9月20日,长鑫存储宣布第五代DRAM技术平台实现量产,现在又传出了好消息,全球内存市场份额从一年前的4%提升到了10%,成为继三星、SK海力士、美光之后的第四大供应商。
据悉长鑫的扩产目标定在月产60万片晶圆,背后有庞大的国内市场需求支撑,所以我们看到,长鑫的入局打破了三巨头的绝对垄断,为下游厂商提供了议价筹码和供应链备份,目前包括小米、华为在内的国内终端厂商,都在重新审视这位新供应商。
对于我们国内终端厂商来说,恐怕没想到这一天会来得这么快,毫无疑问,长鑫带来的不只是价格上的变量,因为采购长鑫内存不再仅仅是为了省钱,是为了供应链韧性,实际上这样的变化已经出现了一些端倪,哪怕长鑫的产品单价略高于国际大厂,或者性能略逊一筹,国内手机厂也会优先采购,因为在极端情况下,有货可卖比有低价更重要,这种安全溢价正在重塑全球半导体贸易规则,买家开始愿意为确定性支付额外费用,不光仅是为性价比买单。
且对三巨头来说,长鑫作为一个有庞大国内市场支撑的第四玩家,其扩产节奏将成为打破旧平衡的重点变量,如果长鑫在下一轮周期下行期依然坚持扩产,为了抢占份额非仅追求利润,可能会迫使国际巨头提前结束涨价周期,明天的手机会不会降价,不光取决于AI有多火,更取决于长鑫敢不敢在大家都不敢赚钱的时候拼命建厂。
因此我们总结来看,长鑫的突破标志着中国半导体从被排除在外到拥有报价资格,但尚未掌握定价权,其主要营收仍来自常规DDR产品,尚未触及利润最丰厚的HBM核心腹地,另外内存是强周期行业,当前高价可能刺激全行业扩产,明天若产能集中释放且高端需求增速放缓,常规内存价格将面临回调压力,从看别人脸色过日子到自己掀桌子定规矩,这个过程可能伴随着短期的价格波动,但长期看有利于压低数码产品的整体门槛,如果您觉得说得在理,感谢给个点赞和在看。