ARTICLE · 1106614
AI 瓶颈9月月报:覆铜板月涨8.2%,钨月跌12.6%:疯狂下跌的9月,可怜只有一个板块收红.
AI 瓶颈9月月报:覆铜板月涨8.2%,钨月跌12.6%:疯狂下跌的9月,可怜只有一个板块收红.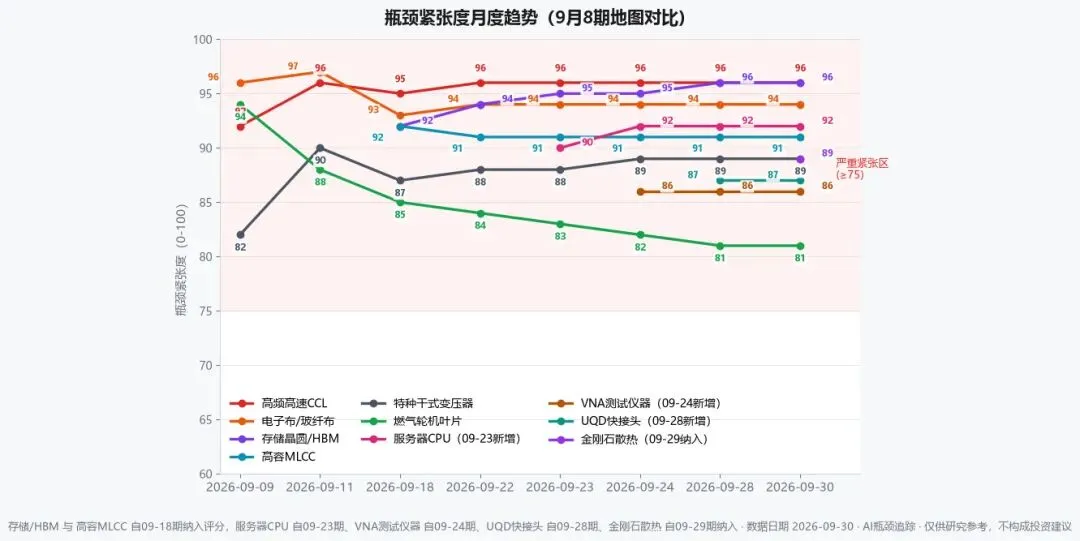
9月1日,境外材料大厂涨价函落地,部分品类最高+30%。 带火覆铜板链条——该板块本月+8.16%,是23个相关板块里仅有收红的一个。 9月8日—9日,变压器荒被实锤。 经济观察报调查:AIDC定制特种干变交期从2—3个月拉到数月甚至超一年,有项目服务器在仓库积压4个多月;同期境外大型变压器交期破160周。可电力设备板块本月-9.46%——本月最大的背离。 9月10日,海外MLCC龙头通知部分料号停产,给AI让路。 四季度拟再涨10%—30%。MLCC板块本月-7.44%。 9月16日,覆铜板头部厂商完成年内第七轮调价,FR-4累计涨超100%;境外三家光刻胶厂宣布10月1日起全球提价15%。光刻胶板块本月-5.78%。 9月18日,境外算力租金官宣10月起上调17%—21%,主流型号年内累计涨约56%。 9月21日,磷化铟衬底的账算清了。 2026年全球需求260万—300万片,有效合规产能只有约75万片,缺口超70%;4寸片现货约8000元、长协约7000元。有海外大厂的新产能要等到2028年才落地。 9月22日,境外代工龙头被曝91天内批准约607亿美元资本支出,先进制程的分配权落到代工环节手里。 9月23日,服务器CPU被曝全年产能售罄,交期从1—2周拉长到8—12周,CPU概念当日逆势走强(本月-1.25%)。 9月24日,两条线同时上修。 TrendForce四季度预测:存储合约价整体+15%—20%、企业级固态+23%—28%,涨势延续到2027年末;同一天40GHz以上测试仪器交期6—12个月的缺口浮出水面,VNA仪器逆势活跃。工信部数据:上半年我国智能算力2185 EFLOPS,"十五五"规划2030年9800 EFLOPS。 9月25日,美国部分议员提案拟限制敏感联邦系统采购境外光收发器;美国30年期国债利率破5.5%、日本央行加息生效、布伦特原油约106美元/桶。 四因素共振,9月28日通信板块单日-6.91%、创业板指-4.53%——本月跌得最狠的一天。 9月28日,液冷订单排到2027年,卡点是一枚拇指大的UQD快接头;同一天CPO设备侧传出的却是扩产消息,订单能见度排到明年二季度。 9月29日,金刚石散热片被推上台前:高端CVD缺口超50%、国产化率不足10%,一片4英寸卖3万元。当天元件板块+2.51%、主力净流入29.47亿元居全行业之首,金刚石板块自己却跌0.58%——资金回补的是板子,不是散热。 9月30日,四件事挤在同一天。 央行把算力网、新型电网等"六张网"纳入抵押补充贷款支持;境外代工龙头拟从2027年1月起按制程上调代工价3%—6%,8英寸厂稼动率超100%、订单能见度到2030年,先进封装设备交期拉长到一年以上;海外一个2.45GW数据中心项目因配套天然气管道推迟到2027年2月,发出不可抗力通知;国内"十五五"电网投资将超5万亿元,前三批特高压中标292.61亿元已超2025年全年。节前最后交易日,电力设备+0.62%、电网设备+0.49%逆势红盘,覆铜板单日-3.09%回吐,上证收3842.19点(+0.31%)。 串起来就一句话:涨价函发在白天,资金撤在收盘。 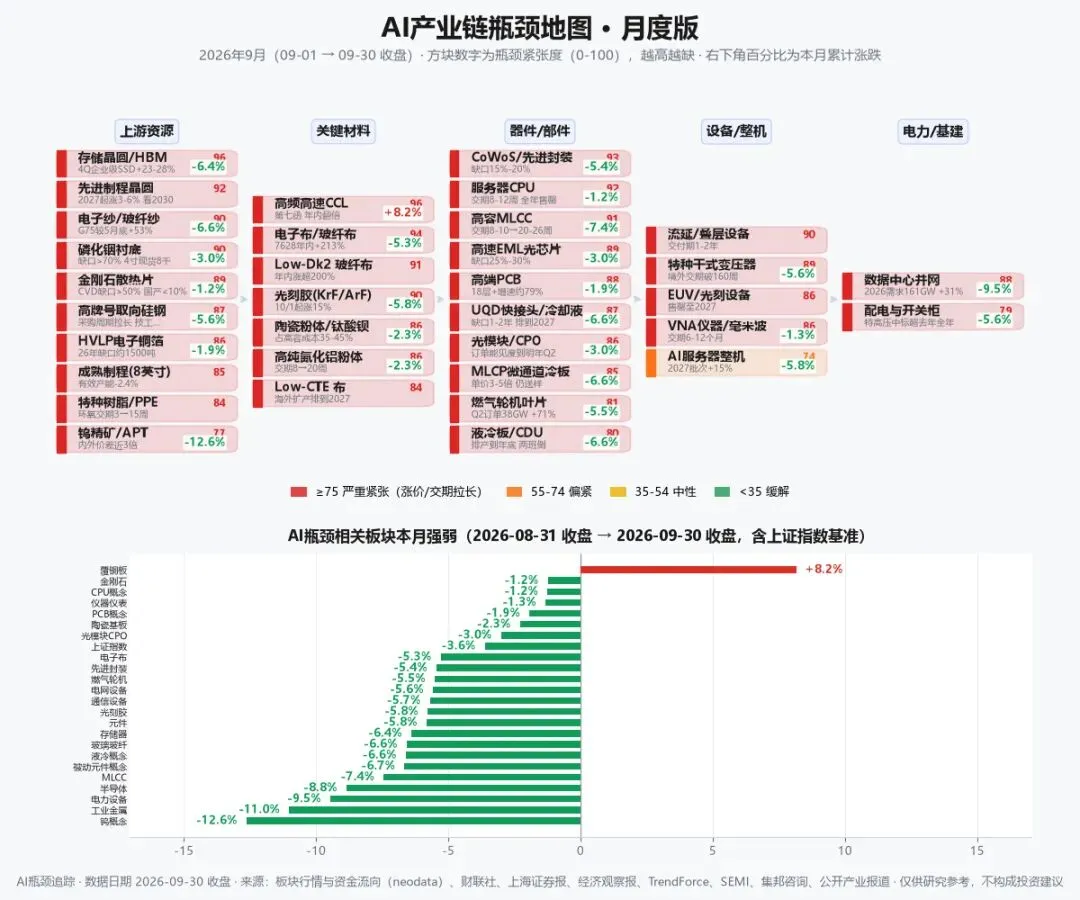
数据区间 2026-08-31 收盘 → 2026-09-30 收盘,上证指数本月-3.62%。 覆铜板 +8.16%,月度涨幅居首。 月内高点在9月23日(单日+3.13%),之后三天回撤约一成。FR-4年内涨超100%,涨价理由已从"原材料涨"变成"产能排不上"。 金刚石 -1.24%、CPU概念 -1.25%、仪器仪表 -1.32%,横盘组。 金刚石是9月最后入图的新瓶颈(缺口50%+),CPU全年售罄是本月最硬的事实。 PCB概念 -1.93%、陶瓷基板 -2.29%、光模块CPO -3.01%。 PCB涨价向下游传导顺畅,部分板厂三季度净利率回到两位数,但板块月线收绿——利润在报表上,钱在材料商手里。 先进封装 -5.44%、存储器 -6.40%、被动元件 -6.66%、MLCC -7.44%。 器件端涨价最猛、月度跌幅最齐。存储四季度合约价还要涨,板块先跌了——涨价预期早装进了价格里。 电子布 -5.29%、玻璃玻纤 -6.57%。 7628电子布年内涨超212%,板块月线收绿。价格还在涨,钱先撤了。 液冷 -6.61%、通信设备 -5.69%、燃气轮机 -5.51%。 通信是9月28日放量下跌的重灾区,订单能见度却排到明年二季度;燃气轮机二季度订单38GW创新高,从月内领涨变垫底。 半导体 -8.85%、电网设备 -5.58%、电力设备 -9.46%。 160周交期和-9.46%之间那道缝,比月中又宽了一点。 工业金属 -11.02%、钨概念 -12.63%,月度垫底。 钨的价格回落发生在商品层面,中间品加工费与内外价差近3倍的格局没变。 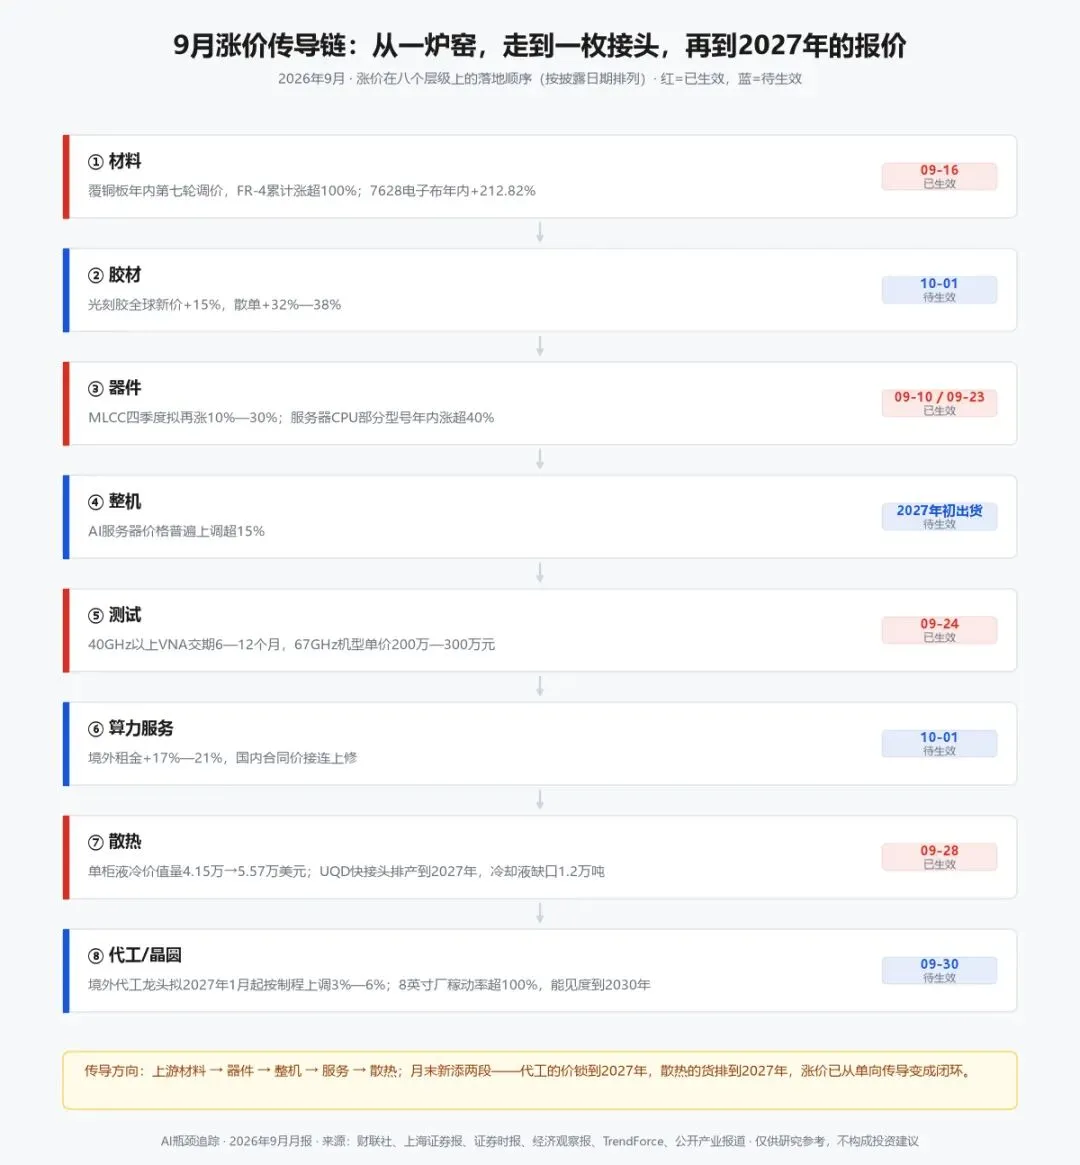
瓶颈一:窑炉和粉体,按年点火。 高频高速CCL 96分。电子布窑炉一座要烧8—10年,2026年恰逢集中冷修期;高纯氮化铝粉体交期从8周翻到20周;80纳米以下钛酸钡缺口超65%。覆铜板能月涨8.16%,靠的就是这一段拿不走的定价权。 瓶颈二:晶圆和产能,按年分配。 存储/HBM 96分、先进制程晶圆 92分、服务器CPU 92分。存储原厂把约七成产能锁进长至2031年的协议;代工端8英寸稼动率超100%、能见度到2030年,2027年的涨价函现在就发出来了。价格锁到2031年,说明买卖双方都不认为这是短缺口。 瓶颈三:测试,卡在毫米波芯片。 VNA仪器 86分。AI服务器PCB从抽检转全检,40GHz以上仪器交期6—12个月,2027年缺口预计2000—3000台,卡在上游晶圆供应的毫米波芯片。 瓶颈四:散热,本月新补的一段。 UQD快接头/冷却液 87分(扩产周期18—24个月,排产到2027;约1.2万吨高端冷却液随一家海外化工龙头退出而消失,新产能兑现要2—3年);MLCP微通道冷板 85分;金刚石散热片 89分(高端CVD缺口超50%,行业尚无稳定量产2英寸以上单晶的能力,材料验证1—2年)。 瓶颈五:电力,交期最长的那一段。 特种干式变压器 89分、数据中心并网 88分。境外大型电力变压器平均交期约128周、升压变约144周,境内AIDC定制型号6个月起;再往上是铁芯用的高牌号取向硅钢,采购周期还在拉长,大容量绕组靠培养周期3—5年的资深技工。并网侧:境外某州大负荷并网队列一年内从63GW涨到226GW,变电站缺口约8%。钱可以按季度批,变压器要按年造。 紧张度一个月没降。 高频高速CCL、存储/HBM 双双站上96分;明确回落的只有燃机叶片(94→81)和钨(79→77)。新面孔六个:服务器CPU、VNA仪器、UQD快接头、MLCP冷板、金刚石散热、取向硅钢——全在下半月入图,全是"以年为单位"的环节。 判断一:10月的看点不是"涨不涨",是涨价函的执行率。 触发条件(兑现):覆铜板头部厂商10月上旬启动年内新一轮调价,光刻胶10月1日新价落地后无折让执行,代工环节2027年3%—6%的涨幅没有被下游压回。 证伪信号:涨价函落空,或9月已涨品类出现"明涨暗折",或覆铜板交期从"排产"回到"现货可拿"。 判断二:存储四季度是"最后的加速",也是本轮最可能见顶的位置。 触发条件(见顶):11月中旬原厂新报价中,企业级固态兑现23%—28%后,常规品类涨幅收敛到个位数。 证伪信号:服务器级高容量存储交期从52周继续上探,或原厂库存天数继续低于10天——紧缺会延续到2027年中之后。 判断三:电力板块节后修复,前提是政策资金变成招标金额。 触发条件:10月特高压与配电招标金额环比上升,AIDC定制变压器交期继续拉长,资金回补本月-9.46%的缺口。 证伪信号:招标金额同比转负,或境外大型变压器交期回落到100周以内,或2.45GW这类不可抗力事件继续增加——那就不是缺钱,是缺电。 三条判断共用一条底线:紧张度降不降,不看股价,看交期和成交价。
一、本月大事记:涨价函一天一封,资金一天一天撤
二、各板块月度涨跌:只有一个板块收红
三、真正的瓶颈在哪:五个"以年为单位"
四、后续怎么走:三条判断,各带证伪信号
本文为公开信息整理与产业逻辑梳理,不构成投资建议,不推荐任何具体证券。市场有风险,决策需独立判断。