ARTICLE · 1116554
a16z 90页报告结论:AI的钱正在离开软件
90 页、100 多张图表,一份硅谷头部风投的年中市场体检报告。
先看结论
AI 这一轮的钱,正在从软件流向芯片、电力和机器人;应用层只奖励三种公司——用得深的、握得住客户的、增长够快的;风投的回报,只属于头部。
展开是五个判断:
钱流向原子世界。四大云厂商资本开支从 2025 年的 4160 亿美元涨到 2026 年约 7800 亿美元,2027 年起可能每年破万亿。这些钱最后落进了芯片、内存、电力和网络公司的口袋。
算力还远远不够。泡沫论说 GPU 三四年就过时,结果 A100 的租金今年不降反升。
AI 的渗透才刚开始。标普 500 里 69% 的公司说在用 AI,只有约 2% 拿得出持续追踪的效果指标。需求的纵深还很大。
软件不会死,但平庸的增长不值钱。基础设施软件估值 9.1 倍收入,横向工具软件只有 2.7 倍。
风投进入最陡的幂律。2024 年份基金头部 10% 的净 IRR 是 40.5%,中位数是 -3.3%。
a16z 点名的下一站:消费级 Agent、机器人、自动驾驶、AI + 生物、个人健康、国防,以及 AI 在企业里的继续渗透。
报告背景
9 月 30 日,a16z 成长基金负责人 David George 发布《State of Markets II》,约 90 页幻灯片、100 多张图表,盘点 2026 年上半年美国公开市场和私募市场。这是今年 1 月第一版的续集,配套播客里,David George 和三位合伙人逐张拆解了其中 25 张关键图表。
一句话介绍 a16z:全名 Andreessen Horowitz,2009 年由网景创始人 Marc Andreessen 和 Ben Horowitz 在硅谷创办,管理资产规模约 900 亿美元,是在 AI 和加密两条线上布局最重的头部风投之一。
David George 是做成长期投资的,此前在 General Atlantic 投过 Airbnb、CrowdStrike、Slack、Uber。所以这份报告的视角很明确:一个管着几百亿美元的成长基金,在告诉 LP 和市场,钱接下来往哪走。下面八段,逐一拆开。
01
标普 500 每赚 4 块钱,3 块是科技给的
科技已经大到决定整个美国股市的盈利曲线,AI 这条线不断,VC 的退出窗口就不会关。
数据:截至 8 月底,科技贡献了标普 500 全年约 76% 的盈利增长;拉长时间看,科技公司的盈利增幅是非科技公司的 3.8 倍。a16z 另外补了一个数字:高科技设备、软件和研发,已经占美国资本开支的约 55%。
怎么理解:a16z 把这叫做「万物周期」。上世纪五六十年代,美国经济周期由耐用品决定——郊区的房子、底特律的汽车、厨房的洗碗机,卖得好就是经济好。今天这个位置换成了科技:科技公司赚多少、花多少,直接决定指数涨跌,也牵动利率、电力和就业。
通俗解读
以前看美国经济冷暖,看老百姓买不买房、买不买车;现在看科技公司赚了多少、又往数据中心砸了多少。
对 VC 意味着什么:一级市场的估值最终要在二级市场兑现。二级市场四分之三的盈利增长来自科技,科技的增量又主要来自 AI。所以只要 AI 的盈利故事还在,IPO 和并购的窗口就是开着的。
02
云巨头在烧钱,芯片厂在数钱
这一轮 AI 最大的赢家在「原子」世界:云巨头的利润,正被源源不断地搬进芯片、电力和网络公司的账上。
数据:谷歌、亚马逊、Meta、微软的资本开支,2025 年约 4160 亿美元,2026 年预计约 7800 亿美元,几乎翻倍;市场预期 2027 年起每年可能破 1 万亿。云巨头的自由现金流因此被压缩,预计要到 2028 年前后才缓过来。
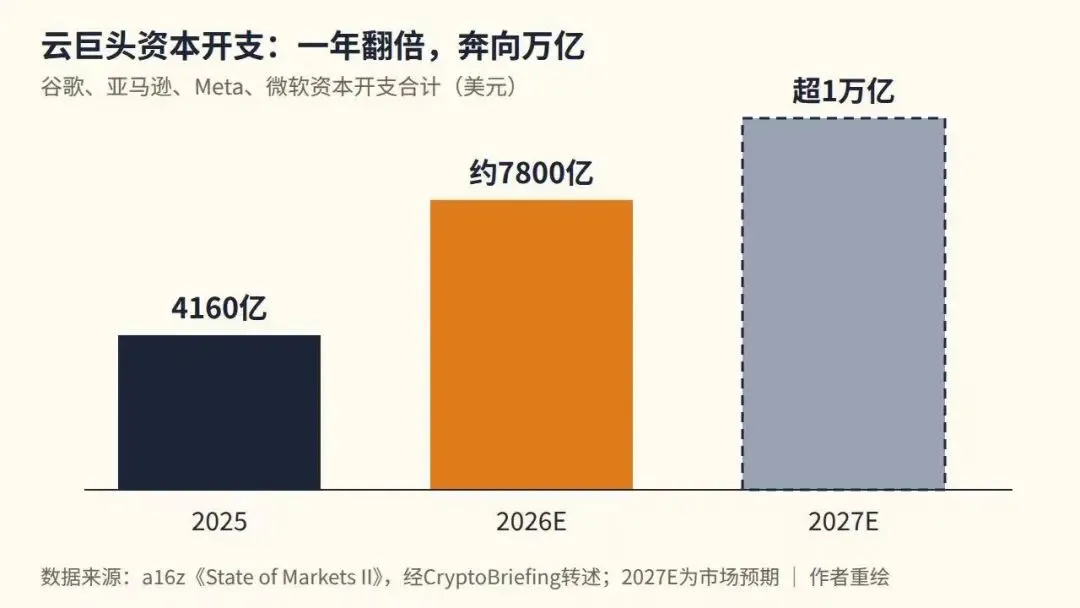
图 1 云巨头资本开支:一年翻倍,奔向万亿
a16z 的判断:报告把这叫做「从比特到原子」。原话的意思是,这轮建设实际上是在把云巨头的自由现金流,转换成半导体公司的自由现金流,而且越来越多地靠借债。一个直接后果:今年科技巨头的股价跑输大盘,它们出钱,回报却流向了半导体供应链。
为什么会这样:软件时代,复制一份软件几乎不花钱,价值都留在应用层。AI 时代,每生成一个 token 都要耗电、耗芯片,价值自然流向掌握稀缺物理资源的人。19 世纪美国修铁路,最早发大财的是给铁路供钢轨的卡内基,道理相同。
不只是 AI:a16z 强调,全球基础设施缺口以万亿美元计,国防开支在涨,电网要应对「万物电气化」,制造业在回流,Robotaxi 正在上路。资本投向算力、内存、电力、机器人、制造和国防的强度,几十年未见。
a16z 自己也掏了真金白银:8 月 28 日,它设立了 11 亿美元的 Machine Age Fund,专投 AI 的物理基础设施。
03
说好的 GPU 贬值呢?老卡租金还涨了
看空 AI 基建最有力的论点——GPU 会快速过时——被数据推翻了:算力需求涨得比芯片换代还快。
看空的逻辑:GPU 三四年就过时。英伟达的 B200 卖得火热,一两年前装好的 A100 怎么办?如果显卡贬值比折旧表还快,整个数据中心的账就算不过来。
a16z 的数据:A100 的租赁价格目前持平甚至高于年初,最新一代芯片的租金还在往上走。按 SaaStr 对幻灯片的梳理,用了四五年的 GPU,租金和一年前大致相当;云厂商的订单积压同比翻倍,需求一直跑在供给前面。
背后的规律:1865 年,英国经济学家杰文斯发现,蒸汽机烧煤效率越高,英国的煤炭总消耗反而越多,因为煤的用途变多了。AI 正在重演:智能越便宜,用的地方越多,算力需求越大。模型端也一样,开源模型的 token 份额在涨,但 token 总开支也在涨,前沿模型在难题上依然有溢价。a16z 的原意是:算力和模型,都不是零和游戏。
通俗解读
工地大开工的时候,新挖掘机抢不到,老挖掘机照样有人排队租。对投资人来说,这意味着数据中心资产的寿命比悲观预期长,用债务融资建数据中心的模型站得住。
04
人人都说在用 AI,只有 2% 真用出了效果
GPU 已经满负荷,AI 的真实渗透却才刚开始,下一阶段的大钱在「用得深」,而不是「用得广」。
数据:标普 500 成分股里,69% 的公司提到有运行中的 AI 部署,约 30% 报告了某种可量化的影响,只有约 2% 披露了持续追踪的指标。换句话说,绝大多数公司里,AI 还没有承担一项「停了会被发现」的工作。
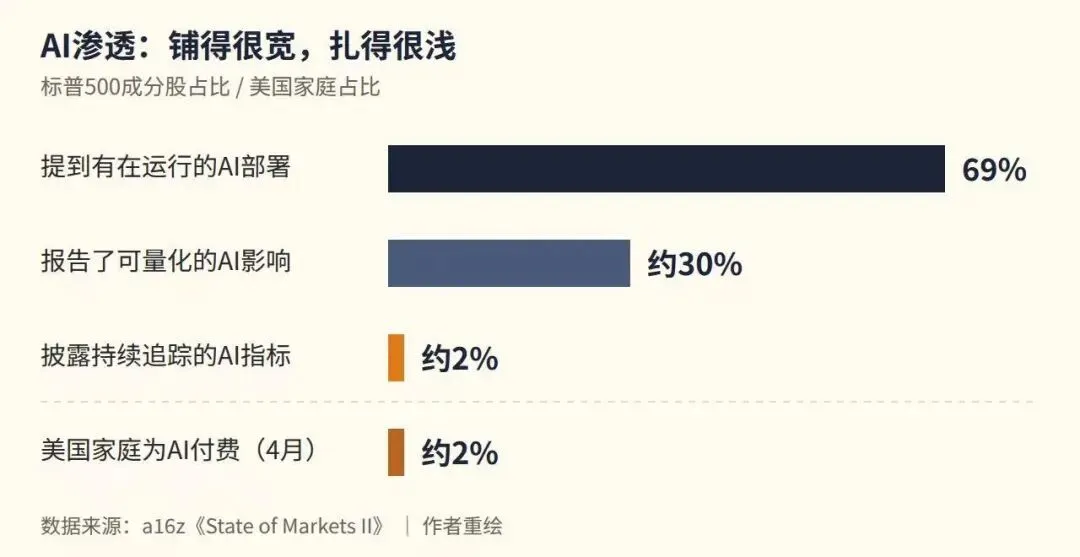
图 2 AI 渗透:铺得很宽,扎得很浅
消费端也一样:截至今年 4 月,美国只有约 2% 的家庭为 AI 付费。
钱集中在极少数人手里:花钱最多的前 1% 用户,支出是前 10% 用户的 8 倍,而且差距从年初以来还在拉大。token 需求的增长,主要靠 Agent 和这一小撮重度用户撑着。
成本不是瓶颈:麦肯锡调研显示,只有 20% 的机构认为 AI 成本限制了采用。云计算在普及第二年占到 IT 预算的约 4%,AI 目前还低于这个比例。a16z 认为 AI 的天花板远高于 IT 预算,因为它抢的是人力开支。
结论:今天的算力紧张,是由一小部分重度用户和 Agent 撑起来的。等那 69% 的公司里有一半把 AI 做进核心流程,需求会是另一个量级。
通俗解读
就像全城都通了自来水,大部分人家只用来洗手,真正拿来开工厂的只有零星几家。管子已经铺好,用水量才刚开始。
05
软件没死,只是平庸的增长不值钱了
「SaaS 末日」是误读,真实情况是市场开始按增长速度和可替代性给软件重新定价:增长快、难复制的照样贵,横向工具最便宜。
背景:年初「软件已死」的论调很响,华尔街把这波抛售叫做 SaaSpocalypse(SaaS 末日)。a16z 的说法是:没有末日,只有「拿出证据」。
数据一,利润换增长:零利率结束后,软件公司普遍用增长换利润。2022 年满市场是高增长、不赚钱的公司;到 2026 年,约 75% 的上市软件公司盈利,只有约 30% 增速超过 20%。低增长换不来高估值,迟早要被重新定价。
数据二,估值按类别分化:报告引用摩根大通资管的数据,2026 年上半年各类软件的企业价值 / 过去 12 个月收入中位数如下:
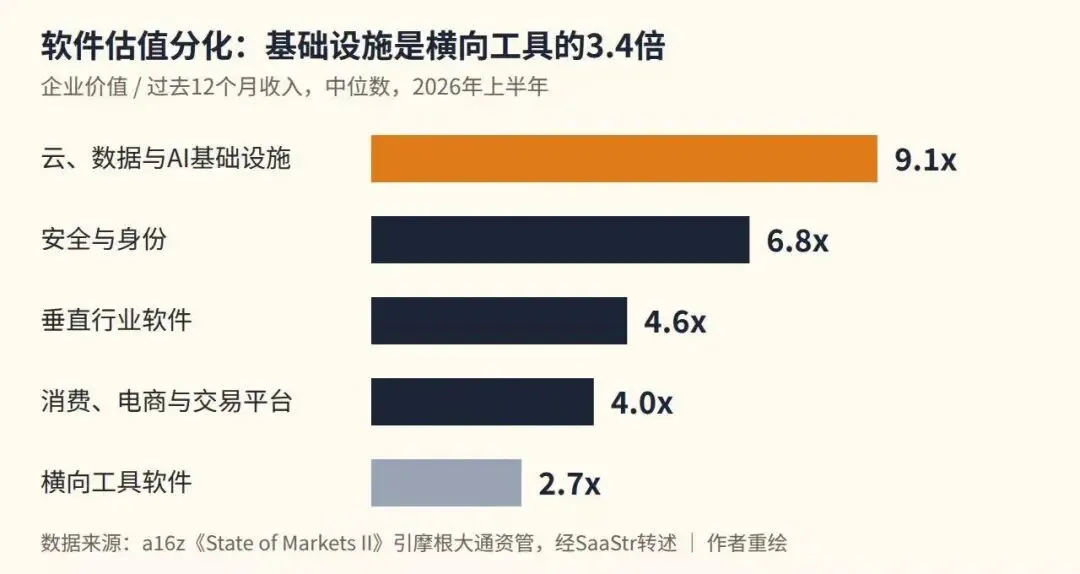
图 3 软件估值分化:基础设施是横向工具的 3.4 倍
数据三,增速决定倍数:增速 20% 到 40% 的上市软件公司,前瞻收入倍数维持在 9 到 13 倍;增速 10% 到 20% 的,掉到 4 到 5 倍后一直没回来。25% 和 15% 的增速之差,在估值上值 2 到 3 倍。
为什么横向工具最便宜:AI 把写软件的成本打了下来,一个通用工具,AI 原生的新团队几个月就可能做出替代品,市场默认一定有人会做。掌握数据层、安全层,或深嵌行业工作流、客户换起来很痛的软件,每块钱收入能多拿三倍以上的估值。
新老公司冰火两重天:Stripe 支付数据显示,成立不到一年的 B2B 公司,收入同比增速今年初冲到 500% 到 600%,至今仍在 500% 以上;成立一年以上的成熟 B2B 公司,增速从 2025 年初约 32% 跌到今年 1 月约 19%,之后只回到约 24%。老牌软件公司的对手,已经变成 12 个月前还不存在、正以 5 倍速度增长的新公司。
06
亚马逊为什么封杀 AI 购物助手:690 亿广告费保卫战
消费级 Agent 抢的不是仓库和物流,是「你在哪里决定买什么」——也就是整个消费互联网几千亿美元的广告和佣金利润池。
事件:报告发布前一天,同团队的 Alex Immerman 和 Santiago Rodriguez 发了一篇配套文章。一款叫 Muse 的 AI 购物助手上线后,亚马逊直接封禁,Instacart 选择接入,Shopify 公开欢迎。
为什么态度相反:看利润结构。2025 年亚马逊广告收入 690 亿美元,剔除 AWS 后的经营利润只有 340 亿美元。按 70% 贡献利润率估算,广告贡献的利润已经超过亚马逊零售业务的全部经营利润。放大到整个行业,谷歌和 Meta 2025 年广告收入合计接近 5000 亿美元。这些钱都来自一件事:掌控「发现」环节。手里没有大广告生意的 Shopify 欢迎 Agent,广告是命根子的亚马逊封杀它。
Agent 怎么动这块蛋糕:a16z 举的例子是,你让助手订晚饭,它知道你的预算、忌口、几点到家,选好餐厅,通过 Toast 下单付款,用 DoorDash Drive 配送。你没打开任何外卖平台,也没看到一条竞价排名。DoorDash 还在送餐,但佣金和广告那部分利润被绕开了。
通俗解读
物流是苦活,广告是暴利。AI 助手不碰苦活,只截走暴利那一段。
历史参照:达美乐披萨曾是美国最有名的外卖平台「钉子户」,多年拒绝入驻 DoorDash 和 Uber Eats,后来想通了平台能带新客,才保留自有会员体系、同时入驻。今天,AI 助手把 DoorDash 推到了当年达美乐的位置上。
对 VC 的含义:Instacart 发现,经 AI 助手下的单,件数和客单价都高于平均。这块几千亿美元的利润池哪怕只重新分配一部分,就足以养活一整代新的商业公司。这正是 a16z 把消费级 Agent 排在下一站第一位的原因。
07
头部赚 40%,中位数亏钱:VC 也逃不过幂律
AI 时代的风投比以往任何时候都更两极:投中头部回报惊人,投不中就是负收益,资本因此加速涌向少数头部 AI 公司。
基金回报:Carta 覆盖 2773 只基金、约 1190 亿美元承诺资本的数据显示,2024 年份风投基金头部 10% 的净 IRR 是 40.5%,中位数 -3.3%,后 25% 分位 -14.6%。头部和中位数相差 44 个百分点,是有数据以来分化最大的一次。
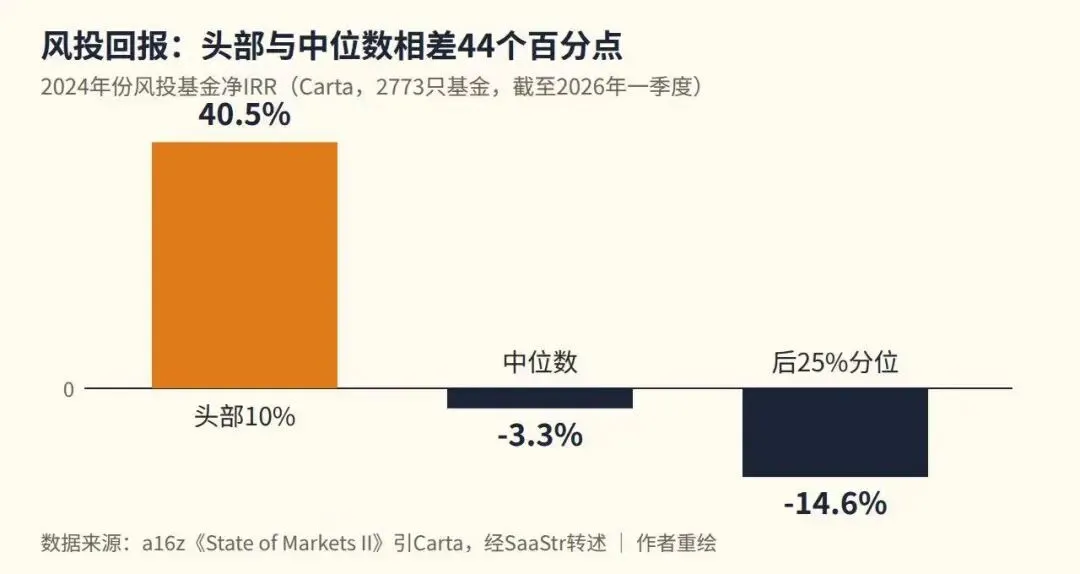
图 4 风投回报:头部与中位数相差 44 个百分点
现金回报:2021 年及以后各年份基金的 DPI(已分配现金 / 实缴资本)中位数都是 0.00 倍,2021 到 2023 年份的头部 10% 也只有约 0.06 到 0.16 倍。LP 基本还没拿回钱。
独角兽分成两个物种:硅谷银行数据显示,2026 年美国独角兽里,42% 增速在 0 到 20% 之间,另有 15% 在萎缩;只有约四分之一盈利;55% 的现金跑道不足两年。存量独角兽年龄中位数约 15 岁,新晋独角兽却比几年前年轻了 37%。一边是老化、低增长、在烧钱倒计时的存量公司,一边是以史上最快速度冲过 10 亿美元估值的年轻 AI 公司。
融资门槛没降,只是能跨过去的变少了:最近拿到融资的公司收入增速在 60% 到 70%,和零利率巅峰时一样快;规模化公司的中位数只有 15% 到 30%。二级份额市场上,折价交易很少见,最好的公司溢价成交,播客里还提到头部公司员工开始拒绝套现。
08
a16z 的下一站名单:七个方向,全在屏幕之外
a16z 的终极判断是「AI 会扩大需求的表面积」:从聊天框走向企业核心流程、消费决策,以及工厂、人体和战场。
七个方向和背后的数据逻辑:
消费级 Agent:对应几千亿美元广告和佣金利润池的重新分配。
机器人、自动驾驶:对应「从比特到原子」,AI 从生成文字走向操控物理世界。
AI + 生物、个人健康:对应 AI 抢的不只是软件预算,还有人力和医疗开支。
国防:对应上升的国防开支和制造业回流。
企业渗透:对应 69% 和 2% 之间的巨大落差。
顺手回应了「AI 抢饭碗」:Revelio Labs 和 Ramp 的数据显示,AI 高强度采用的公司在采用 24 个月后,初级岗位占比平均上升 1.15 个百分点;低强度采用的公司反而下降 0.52 个百分点。David George 另写过一篇文章,标题直接叫《「AI 就业末日」纯属幻想》。用 AI 最多的公司,招的年轻人反而更多。
把 90 页串成一条线
智能越来越便宜 → 需求爆发 → 算力、电力、芯片成为瓶颈 → 资本涌向原子世界 → 应用层价值向「用得深」和「握得住客户」集中 → 风投回报向头部极端集中。
a16z 在结尾说,技术在以指数速度进步,他们相当确信这一轮周期不会像以往任何一轮。
落到看项目上,这份报告给了三把尺子:这家公司掌握稀缺的物理资源吗?在 Agent 时代,它握得住客户吗?它的增长配得上它的估值吗?三个问题都答得好的公司,就是 VC 眼中 AI 下一程的主角。
利益披露:本文写作过程中使用了 Anthropic 旗下的 AI 助手 Claude 辅助资料整理与成稿。文中引述的数据均来自 a16z 公开发布内容及第三方媒体对报告的转述,不构成投资建议。
信息核验附录
A 级 · 一手确认(a16z 官网原文)
科技贡献标普 500 约 76% 盈利增长、科技盈利增幅为非科技 3.8 倍;「从比特到原子」及云巨头现金流转化为半导体现金流的表述;A100 租金持平或高于年初;69% / 约 30% / 约 2% 的标普 500 AI 采用数据;4 月约 2% 美国家庭为 AI 付费;约 75% 软件公司盈利、约 30% 增速超 20%;AI 扩大需求表面积及前瞻方向;Muse 被亚马逊封禁、Instacart 接入、Shopify 欢迎;亚马逊 2025 年广告收入 690 亿美元与剔除 AWS 经营利润 340 亿美元;谷歌与 Meta 广告收入合计近 5000 亿美元;Instacart AI 助手订单客单价更高;达美乐案例。
B 级 · 单一来源,需谨慎
报告页数约 90 页、各类软件估值倍数、Stripe B2B 增速、Carta 基金 IRR 与 DPI、硅谷银行独角兽数据、麦肯锡成本调研、Revelio / Ramp 初级岗位数据、GPU 四五年租金、订单积压翻倍、开源模型 token 份额(均来自 SaaStr 创始人 Jason Lemkin 对幻灯片的转述);云巨头资本开支 4160 亿 / 7800 亿 / 超 1 万亿美元(CryptoBriefing 转述);前 1% 用户支出为前 10% 的 8 倍、高科技占美国资本开支约 55%(a16z 官方 X 账号摘要);七个前瞻方向(a16z 播客节目简介);11 亿美元 Machine Age Fund(RuntimeWire 报道);a16z 管理规模约 900 亿美元(第三方博客)。
C 级 · 转述内容
全部英文原文均经作者意译为中文,未直接引用原句;图表为作者依据上述数据重新绘制,非 a16z 原图。
D 级 · 作者推断
卡内基铁路类比、杰文斯悖论的套用、横向软件估值最低的复制成本解释、「退出窗口由 AI 决定」、七个方向与数据的对应关系、三把尺子的总结。