ARTICLE · 1116546
狂省数十亿!扎克伯格把500亿AI机房写成“科研实验”,把美国国税局看傻了
在资本市场上,马克·扎克伯格向全世界描绘了一幅气吞山河的宏伟蓝图。
面对台下的华尔街投资人和股东,扎克伯格目光坚定、语气激昂:Meta 的人工智能是驱动一切核心业务的发动机,数以万计的算力芯片,将成为 Instagram、WhatsApp 和全球广告帝国最坚固的基石。
为了打赢这场算力军备竞赛,Meta 一口气砸下超过 500 亿美元,在路易斯安那州圈地建厂,打造功率高达 5 吉瓦(GW)的超级算力怪兽,Hyperion 数据中心。
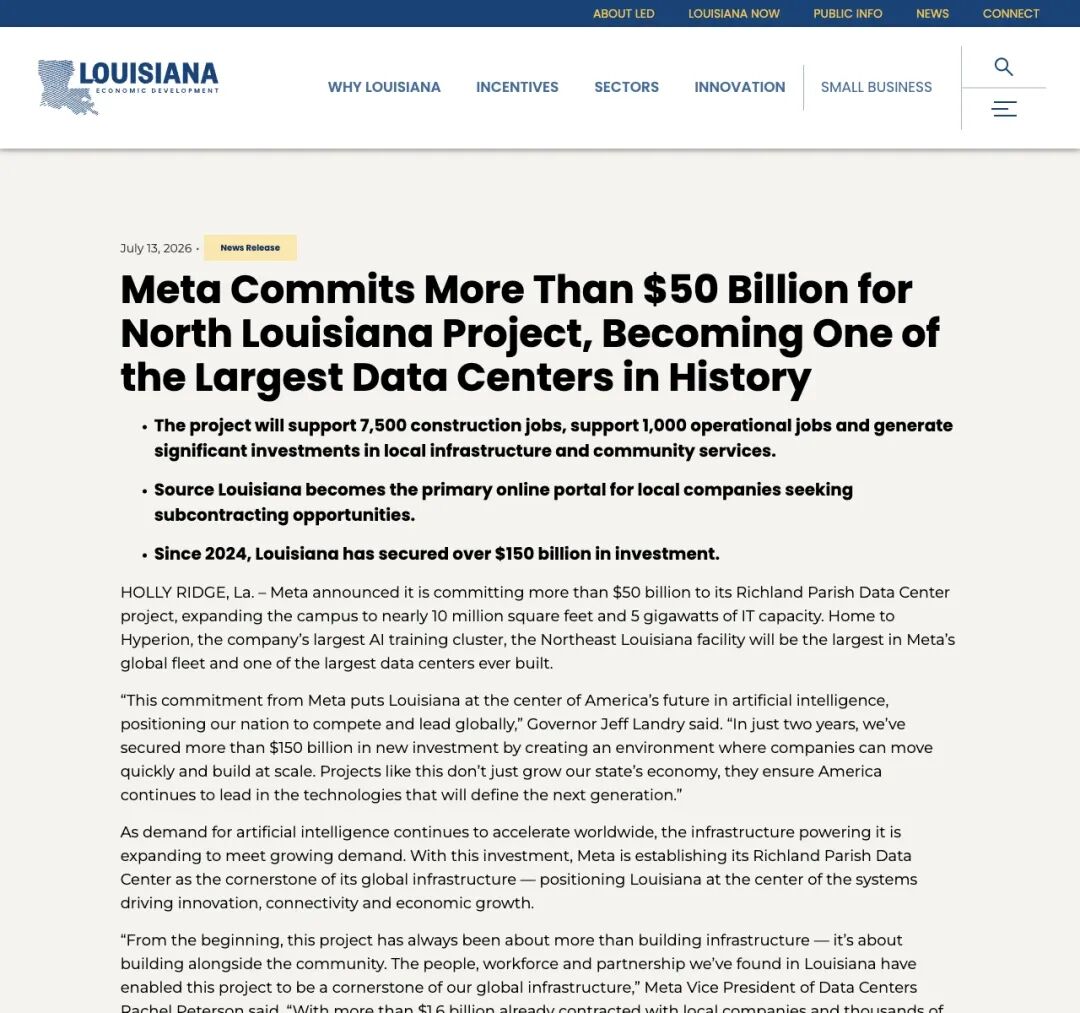
▲ 路易斯安那州官方宣布:Meta 投资逾 500 亿美元建设超级 AI 训练集群
然而,当同一家公司的财务总监,转过身向美国国税局(IRS)递交报税单时,这套说辞突然发生了 180 度大转弯。
在递交给税务部门的文件里,这座造价数百亿美元、灯火辉煌的超级算力中心,摇身一变,成了一场“极大概率会彻底失败的科学大实验”;而机房里成千上万张昂贵无比的英伟达顶级 AI 芯片,则成了“实验过程中消耗掉的测试耗材”。
这套惊天操作,直接把美国国税局看傻了。
短短两年内,Meta 申报的研发税收抵免从 2023 年的 7 亿美元,火箭般飙升至 2025 年的 39.12 亿美元。与此同时,Meta 的联邦所得税账单从约 96 亿美元暴跌至 28 亿美元,狂降近 71%!
▲ 商业分析机构直言:自 2023 年以来 Meta 研发抵免暴涨 5 倍以上,差额全在数据中心里
一个人,两张面孔;同一座机房,两套剧本
扎克伯格的顶尖会计团队,究竟是用什么样的神仙操作,把商业算力包装成了科研实验?这笔看似精妙绝伦的避税大戏,背后又埋下了怎样致命的法律地雷?
01承诺与现实的撕裂:给芯片贴上“两幅面孔”
整场大戏的核心,藏在一个极其晦涩的税法词汇里,“试点模型”(Pilot Model)。
什么叫试点模型?
想象一下,一家造车厂想研发一款从未有过的概念飞行汽车。工程师们手工敲打出一个粗糙的原型车,在荒野上测试气动布局。这个原型车随时可能解体报废,它的唯一目的就是验证技术可行性。
在税法上,这种为了排除技术未知而建造的原型,就是“试点模型”。为了鼓励科技创新,美国国会早在 1981 年就设立了《国内税收法典》第 41 条(IRC § 41)研发抵免政策:造试点模型花的钱,可以享受高额的税收抵免。
但谁也没想到,几十年后,扎克伯格把这套原本用来造小原型的规则,硬生生套在了一座耗资 500 亿美元、占地近 1000 万平方英尺的算力怪兽身上。
▲ 科技媒体曝光:Meta 将商业级 AI 数据中心包装为可能失败的实验模型
据《纽约时报》调查披露,从 2024 年开始,Meta 内部悄悄执行了一套极其精密的“芯片分流操作”:
如果一批英伟达 GPU 芯片被运往承载日常社交网络和常规业务的普通数据中心,它们被老老实实记为固定资产; 但如果同一批芯片被运往 AI 数据中心,财务人员就会在内部给它们打上专门的标签,归类为用于科研探索的“实验耗材”。
他们的申报逻辑听起来冠冕堂皇:大规模 GPU 集群的组网、散热、光纤互联架构都是业界前所未有的工程挑战,整座机房随时可能遇到技术瓶颈,因而他们将整座机房直接定性为一台巨大的全尺寸实验设备!
于是,戏剧性的一幕出现了:
在华尔街财报会上,扎克伯格向散户和机构拍胸脯保证,这些算力是公司未来十年赚大钱的核心资产;
在国税局审计官面前,Meta 的报税材料却把整座机房写成了一个命悬一线、随时可能打水漂的“科学小白鼠”。
02偷天换日:跨越税法的“折旧禁区”
稍有财务常识的人都会感到不可思议:买服务器与芯片,本属于毫无争议的固定资产。
按常规税务逻辑,纳税人购买能长期使用、逐年计提折旧的硬件设备(Depreciable Assets),税法白纸黑字明确禁止将其作为“研发供应品”申请抵免。
研发税收抵免(R&E Credit)原本设立的初衷,是为了奖励企业雇佣高素质科学家和工程师的工资支出,或者报销实验中一次性消耗掉的试纸、化学制剂与基础材料。
然而,Meta 的财务曲线彻底打破了这一常识。
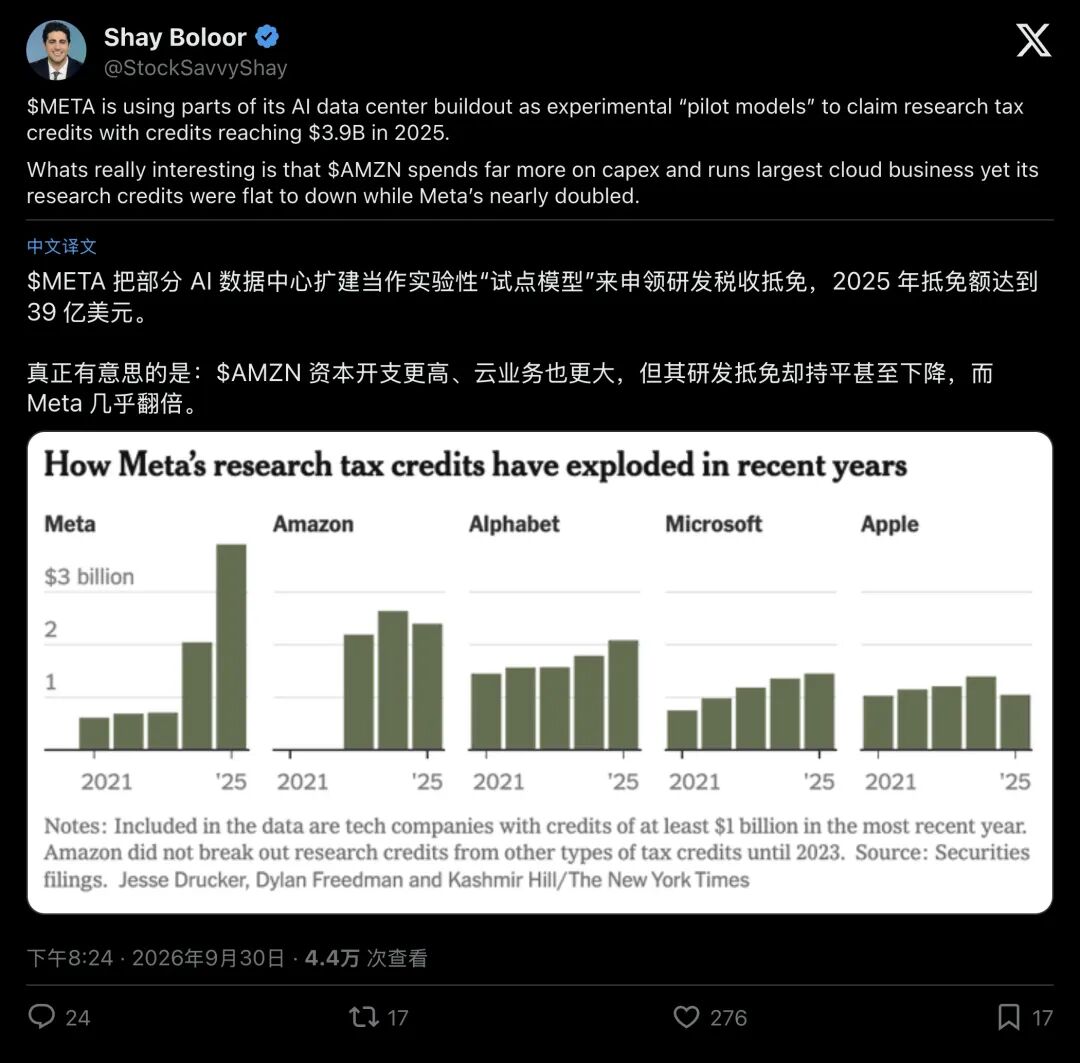
▲ 数据对比显示:亚马逊研发抵免走平甚至下降,Meta 却在 2024-2025 年走出垂直拉升行情
根据公开披露的财务数据:
Meta 的账面研发费用从 2023 年的 384.8 亿美元增至 2025 年的 573.7 亿美元,增长了约 1.5 倍; 资本开支(CapEx)从 281 亿美元暴增至 722.2 亿美元,增长了约 2.6 倍; 但其享受的联邦研发税收抵免,却从 7 亿美元一跃蹿到了 39.12 亿美元,狂飙整整 5.6 倍!
横向对比更具冲击力:云计算霸主亚马逊的资本开支规模和云业务体量远超 Meta,但亚马逊的研发税收抵免曲线始终平缓下行;唯独 Meta,走出了一条违背引力的陡峭直线。
这直接印证了一个关键事实:Meta 膨胀的研发退税,全然依托“采购数百亿美元芯片、兴建超级机房”的重资产投入一手推高,早已脱离了科研人员规模的常规制约!
国会税收联合委员会曾估算,2025 年全美所有公司能享受的联邦研发抵免总额大约在 321 亿美元左右。
全美所有行业、所有企业加在一起的创新抵免总盘子,仅 Meta 一家,就硬生生切走了超过十分之一!
前众议员詹姆斯·香农(James Shannon),正是 1981 年起草这项税收抵免法案的核心议员,在接受采访时直言不讳:“当年我们设计这项法律是为了奖励人类智慧、知识与信息,Meta 如今的玩法,已经远远超出了当年所有立法者的想象边界。”
03法官早就砸过锤!《小桑迪煤炭案》的悬顶之剑
Meta 的这一套神操作,真的能在法律上高枕无忧吗?
答案恰恰相反:在联邦法院的判决席上,类似的套路早就被法官无情戳破过。
在税法司法实践中,关于“试点模型”与“实验过程”最著名、最权威的先例,莫过于美国联邦第七巡回上诉法院在 2023 年判决的《小桑迪煤炭案》(Little Sandy Coal Co. v. Commissioner)。
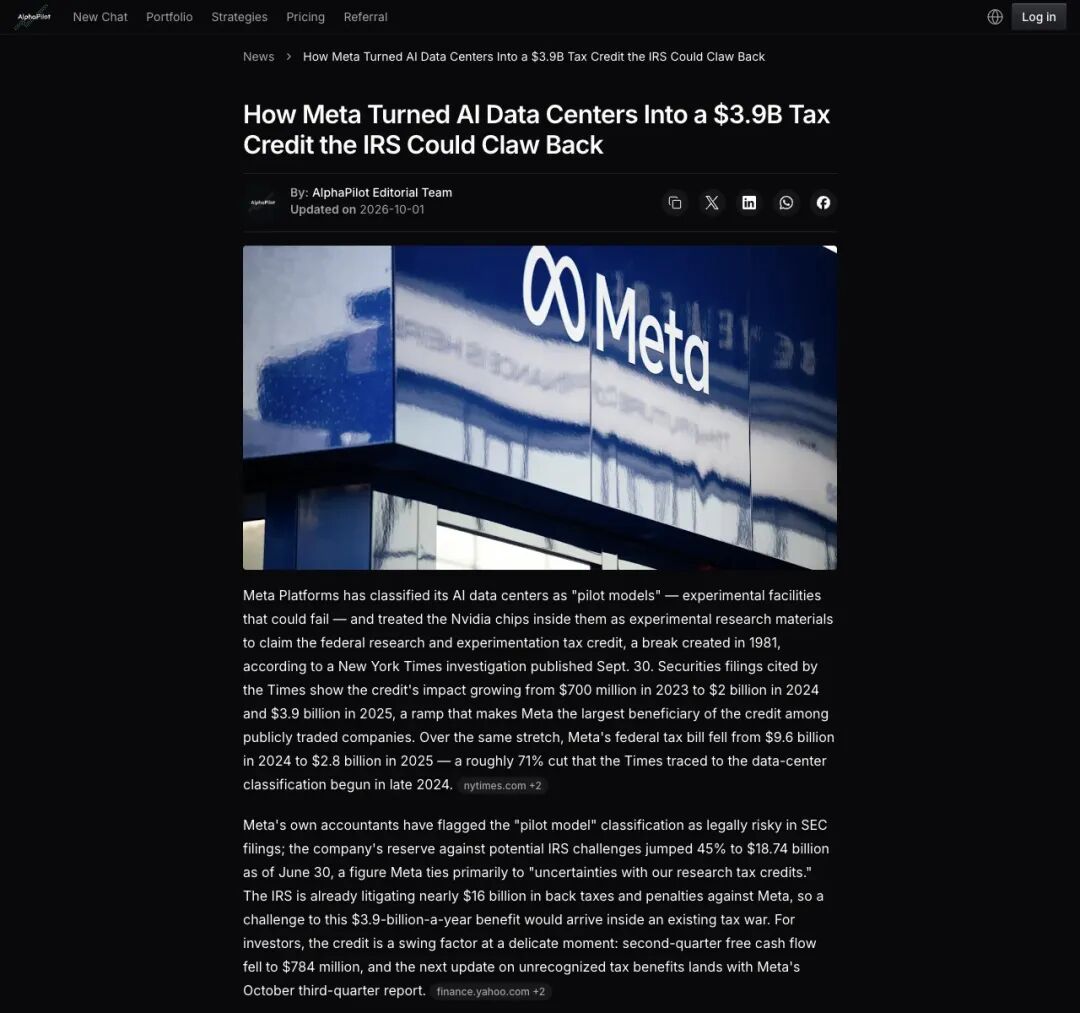
▲ 法律与金融机构梳理:国税局随时可能依据判例追回数十亿税收利益
当年,一家造船巨头的母公司为客户设计制造了 11 艘首制大型船舶。船东主张:每艘巨轮都采用了全新的船体结构和推进布局,在下水前充满了巨大的工程不确定性,因此整艘巨轮就是税法上的‘试点模型’,造船消耗的几千万钢材、人工全都要抵免。
国税局当场否决,官司一路打到联邦巡回上诉法院。
最终,巡回法院给出了一份掷地有声的判决,确立了极其严苛的铁律:
- 80%“实质全部”法则(Substantially All Test)
:税法要求,申报资产中必须有 80% 以上的活动与成本,是纯粹为了消除科学未知而展开的实验过程。 - 微观活动记录举证(Activity-Level Records)
:企业不能靠高管的事后回忆或粗略估算,必须拿出每一名员工、每一颗螺丝、每一道工序的精密日志,证明它们没有被用于常规生产。
巡回法院在判决书中写下了一句传世名言,严厉斥责了纳税人的贪婪:
“纳税人试图把整座庞大的生产资产一揽子打包进研发抵免,这等于在击球区‘挥棒想打全垒打,结果彻底挥空了’(swinging for the fences and missing completely)。”
把《小桑迪煤炭案》这面照妖镜照向 Meta,破绽几乎无所遁形:
造船厂的单艘轮船不过数千万美元,而 Meta 的单一数据中心动辄百亿美元,规模放大了上千倍; Meta 采购的是英伟达大批量标准制造的成熟商业芯片,本身无需从底层晶圆物理特性展开基础研制; 所谓“给 AI 芯片打标签”,与法院要求的“微观活动追踪”相去甚远。Meta 很难向法官拿出确凿证据,证明机房里上万张算力显卡有 80% 以上的工时纯粹用于排除架构层面的科学未知,且未被海量日常商业广告与短视频业务占用!
04187 亿准备金:一场注定到来的审计风暴
Meta 自己的审计和风控团队,显然对这套避税逻辑的脆弱性心知肚明。
据行业内部人士透露,国际四大会计师事务所之一的安永(EY)不仅为 Meta 的激进税务方案签字背书,甚至还把这套“把机房包装成实验模型”的成熟模板,推销给其他渴望冲抵算力开支的科技巨擘。
但在 Meta 披露给监管机构的官方年报深处,一个危险的数字正在悄然膨胀:
截至 2026 年年中,Meta 账面上的“未确认税收利益”(Unrecognized Tax Benefits)准备金,已经一路狂飙到了 187.4 亿美元!
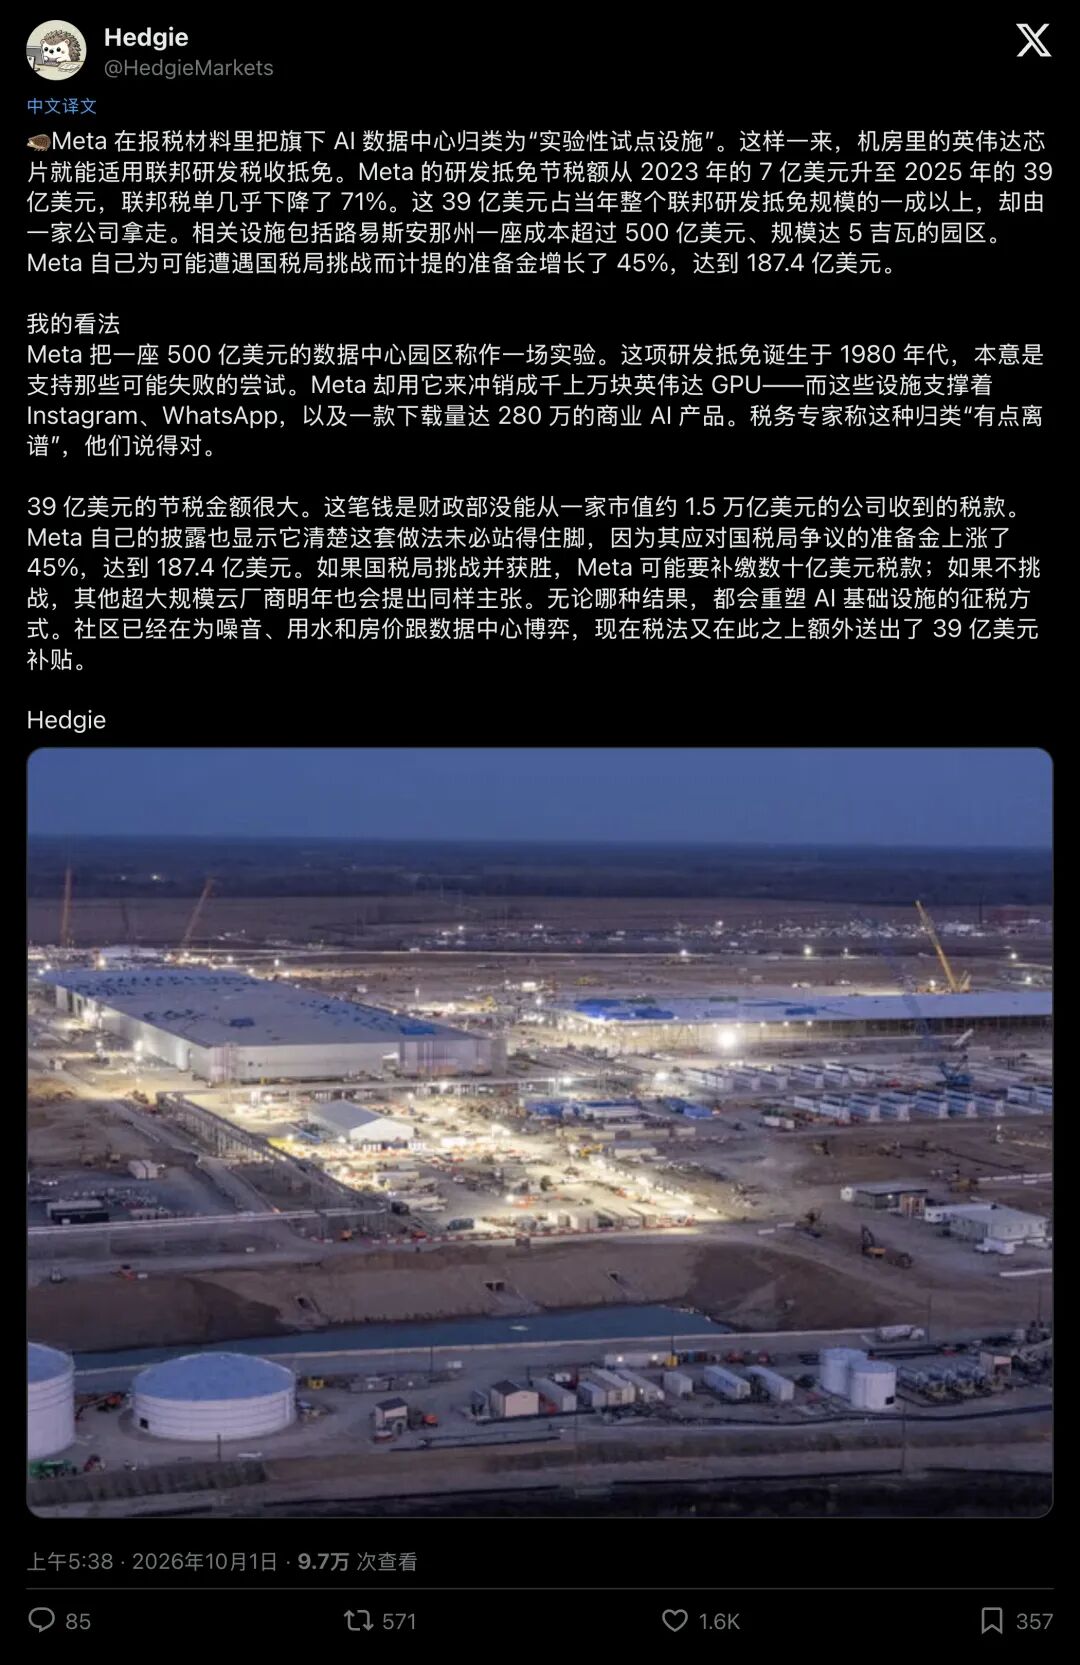
▲ 金融博主汇总:Meta 账面计提了近 187.4 亿美元不确定税收利益准备金
什么是“未确认税收利益准备金”?
通俗来说,这就是企业的“税务私房钱”或“诉讼防弹衣”。公司在账面上享受了退税好处,但明知自己的申报立场极其激进,国税局随时可能杀上门来查账打官司,因此提前在利润表后备足数百亿美元的现金垫底。
大学会计学者、前安永税务顾问丽莎·德西蒙(Lisa De Simone)一针见血地评价道:“Meta 一边笑纳了数十亿美元的税收大礼包,一边在报表角落里悄悄提示投资者,这些利益完全可能被国税局全额推翻、连本带利追讨回去。”
这已是 Meta 第二次在研发税收抵免上挑战规则边界。早在 2013 年,Meta 就曾把扎克伯格行使股票期权产生的约 41 亿美元薪酬成本,强行算成“研发人员费用”以此节税 3.55 亿美元,被国税局追缴审查了数年之久。
05算力的终极尽头,是财税工程学
在大众的认知里,大模型时代的算力竞争,拼的是芯片制程、显存带宽和电力能源。
但这起事件给全行业上了现实的一课:在千亿美元级别的超级算力较量中,决定胜负的不仅有写在 CUDA 代码里的精妙算法,更包含了写在税法细则缝隙里的财税工程学。
┌────────────────────────────────────────────────────────┐│ 扎克伯格的算力双重剧本 │├──────────────────────────┬─────────────────────────────┤│ 华尔街发布会(向投资者) │ 国税局申报单(向税务官) │├──────────────────────────┼─────────────────────────────┤│ 1. 坚不可摧的商业帝国基石 │ 1. 极大概率失败的科学实验 ││ 2. 产生海量广告现金流 │ 2. 属于消耗性“实验供应品” ││ 3. 500亿算力超级中心 │ 3. 脆弱的前沿“试点模型” ││ 4. 推动核心业务爆发增长 │ 4. 申报数十亿研发税收抵免 │└──────────────────────────┴─────────────────────────────┘当一家科技巨头把全美规模最庞大、商业变现能力最强的超级算力中心,轻描淡写地描绘成“风中残烛般的科学小测试”,本质上是在完成一场将私营科技巨头的巨额资本开支,巧妙转嫁给公共财政的激进冒险。
国税局的审计官正在逼近,国会的听证函已经寄出,联邦巡回法院的严苛判例高悬头顶。
这场价值 39 亿美元的“科学大实验”,究竟是硅谷财税筹划的精妙试探,还是又一次“打全垒打却彻底挥空”的危险试错?答案很快就将在国税局的终极账单中揭晓。