ARTICLE · 1126644
工业软件格局生产!施耐德电气拟收购PTC
工业软件格局生产!施耐德电气拟收购PTC
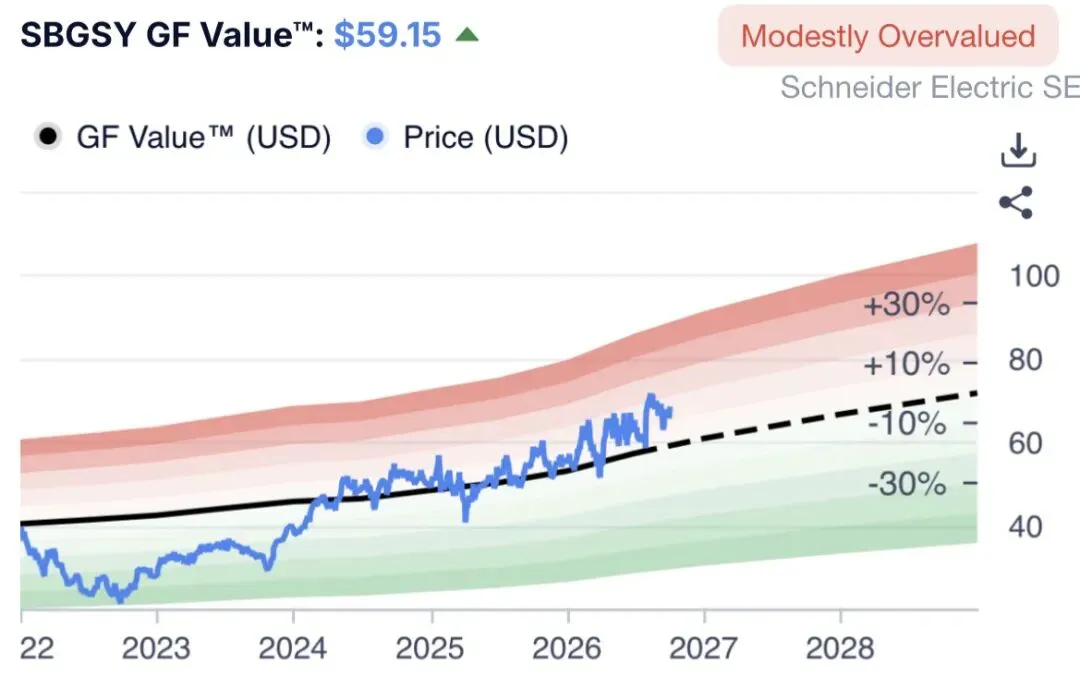
狮门半导体产研讯,10月4日,据《金融时报》援引行业知情人士独家消息,法国工业自动化巨头施耐德电气(Schneider Electric, SBGSY)正在进行交易接洽,计划以近200亿美元总价收购美国工业软件企业PTC(Parametric Technology Corporation)。双方最快将于本周一正式官宣交易,但目前谈判尚未彻底收尾,仍存在破裂风险。路透社同步跟进报道,但表示无法独立核验消息真实性,施耐德电气与PTC两家企业均未对外发布官方确认公告。
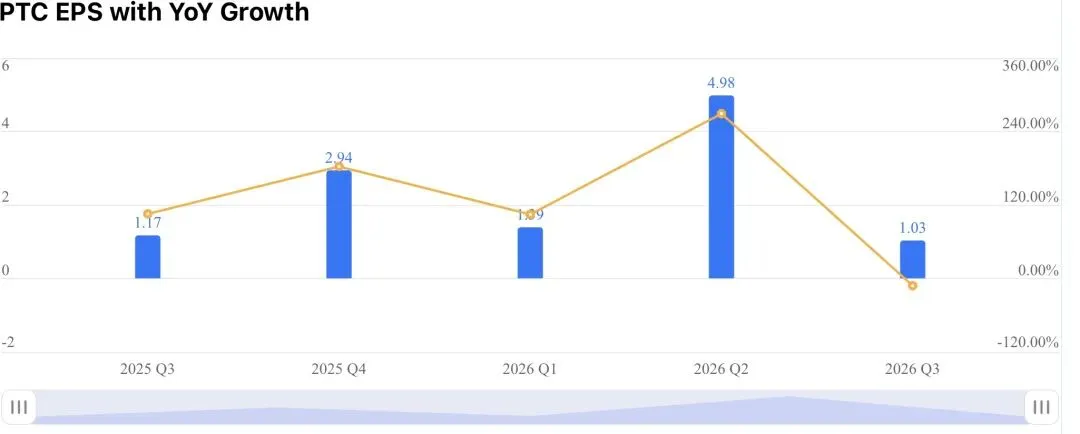
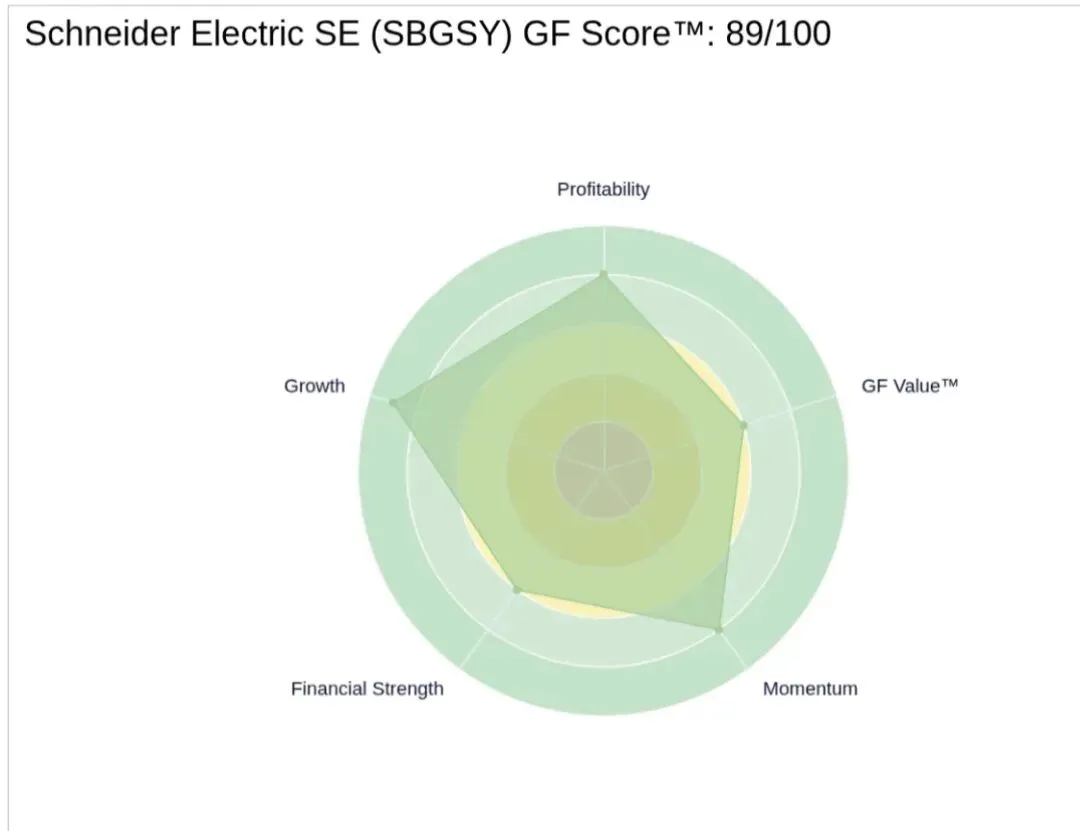
若本次交易顺利落地,将一举成为施耐德电气集团史上规模最大的收购案,大幅刷新集团过往并购纪录,彻底补强其工业数字化与智能制造软件版图。交易估值与市场溢价:股价波动下的定价逻辑本次网传200亿美元收购对价,相较于消息曝光前PTC约156亿美元的二级市场市值,对应28%的收购溢价。但市场需理性区分,该价格仅为媒体披露的谈判报价,并非具有法律效力的最终协议定价,且报道未明确200亿美元为股权价值(Equity Value)还是企业整体价值(Enterprise Value),最终每股对价与实际溢价仍存在调整空间。回溯PTC近年资本与股价走势,公司估值经历大幅波动。2025年7月,欧特克(Autodesk)曾推进对PTC的收购谈判,彼时给出的整体估值高达232亿美元,最终交易宣告终止。受并购落空影响,PTC股价持续下行,市值在一年时间内缩水超三成;进入2026年,公司股价再度下跌15.3%,52周股价波动区间高达108.5美元—208.56美元,二级市场对其基本面估值分歧极大,股价波动性显著高于行业均值。GuruFocus披露,PTC当前整体基本面质量评级优异,但股价高度依赖资本事件驱动,缺乏业绩确定性支撑,这也是本次收购传闻落地前后股价异动的核心原因。PTC核心经营特质:剥离低效资产,订阅制收入高增市场表象的营收下滑,掩盖了PTC核心业务的高增长韧性。2026财年第三季度,PTC固定汇率统计口径下总营收同比下滑8%,该下滑并非主业疲软,而是主动资产剥离带来的结构性会计变动。2025年末,PTC完成重大资产处置,将旗下物联网连接业务Kepware、ThingWorx整体出售给私募机构TPG资本(TPG Capital),剥离低毛利、重交付的硬件关联业务,彻底聚焦纯软件研发与订阅服务赛道。
剔除已剥离资产的拖累后,PTC核心年度经常性收入(ARR)同比增长9.1%,当前ARR总规模稳定在24亿美元。同时公司持续迭代产品能力,将人工智能技术深度嵌入产品全生命周期管理体系,持续提升工业软件产品附加值与客户粘性,形成高稳定、高毛利的现金流结构,成为吸引施耐德电气并购的核心核心逻辑。施耐德并购战略:持续重仓软件,补齐全流程数字化短板本次收购并非单次资本炒作,而是施耐德电气长期工业软件战略的延续与终极补全。近年集团持续高频收购工业数字化企业,持续从硬件自动化巨头向「软硬一体」智能制造解决方案商转型:
2023年初,施耐德电气完成对全球工业软件龙头Aveva的私有化收购,交易规模110亿美元,夯实工厂运维、工业仿真、生产管控软件能力;
2026年9月末,集团再度官宣14亿美元收购Shelly Group,补强边缘计算与智能终端互联能力。PTC旗下拥有Creo三维工业设计软件、Windchill产品生命周期管理平台两大核心王牌产品,恰好能够与施耐德现有Aveva体系形成完美互补。原有业务覆盖工厂生产、运维、管控环节,PTC可向上延伸至产品研发、工业设计、全生命周期数据管理前端环节,帮助施耐德打通「产品设计—工程研发—生产制造—工厂运维」的完整工业数字化闭环。