ARTICLE · 1138286
手机APP争先恐后追着借钱给你,这份 “好意” 背后究竟藏着什么?
手机APP争先恐后追着借钱给你,这份 “好意” 背后究竟藏着什么?你是否也曾有过这样一阵恍神的瞬间?外卖结算付款时,页面最显眼的位置不是输入支付密码的提示框,反倒有一行加粗的“最高可借30000元”字样。坐网约车下车付车费的那一刻,弹出的窗口立马提示你的专属额度已经上调到了五万元。不知从什么时候起,我们手机里几乎每个 APP,都在争先恐后追着借钱给你。 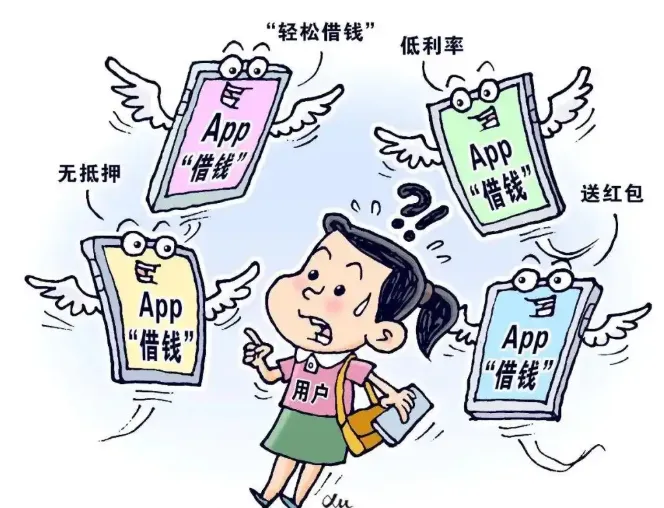
前阵子我充三十块钱话费,点进支付页愣了三秒。页面顶部用最大号字体标着 “可借额度 188000 元”,下面的充值入口反而缩成了小小的一行。当时又好气又好笑,我不过是想充几十块的话费,平台却恨不得把几十万的借款塞到我手里。起初我还以为是自己信用记录好才有的特殊待遇,后来和身边人聊天才发现,不管收入高低、工作稳不稳定,几乎人人的手机里都躺着几万到十几万的预授信额度。原来这从来不是什么专属福利,是一场铺天盖地、精准撒网的生意。 好好的 APP 不做主业,为什么全都扎堆做起了放贷的生意?答案说穿了很简单,这生意比卖货、卖服务赚得太多,也太稳了。售卖单件商品需要覆盖备货、物流、售后多个环节,全部流程走下来,赚到的或许就只有几块钱的微薄利润。 
更耐人寻味的是,这些借钱的入口永远设计得特别顺手。支付的时候系统会默认选中分期免息选项,你只需点确认就能完成付款,没有借钱的沉重感,只剩拿到商品的即时愉悦。我认识一个刚毕业一年的男生,工资到手五千出头,算下来每个月要还六七笔分期,大到手机电脑,小到奶茶零食,不知不觉就欠了三万多。问他怎么欠的,他说从来没主动借过钱,都是付款时随手点的 “先享后付”,总觉得几十几百的不算事,攒到一起才发现早就超出了自己的承受能力。 我从不觉得超前消费是洪水猛兽,真遇到急事、想买件贵重点的东西,合理的分期确实能缓解压力。但不该是现在这样,无孔不入地往你眼前塞钱,用最醒目的标语、最简便的提款步骤,诱导你在冲动的时候做出决定。把借钱的入口做得比付款还显眼,把额度包装成你的专属资产,本质上是在放大每个人的消费欲,让你在毫无防备的时候,提前预支了未来的收入。 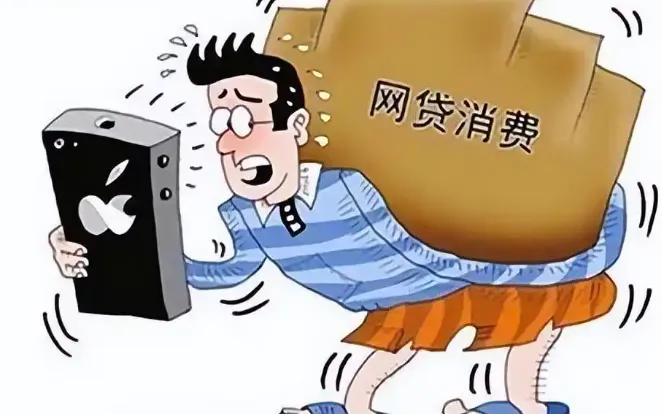
这段时间身边越来越多人开始主动关掉各个 APP 的借款额度,关掉自动分期和先享后付,反而说花钱踏实多了。其实我们心里都清楚,能借到多少钱从来都不是本事,能守住自己的钱包、掌控自己的消费节奏,才是真正的底气。那些追着塞到你面前的钱,从来都不是免费的福利,是未来要连本带利还回去的账单。日子要往长了过,别让一时的消费快感,透支了往后的安稳。