ARTICLE · 1139340
为什么每个APP都想着借钱给你
发布时间:2026-10-08 12:21:29 最近访问:2026-10-08 12:21:29
为什么每个APP都想着借钱给你
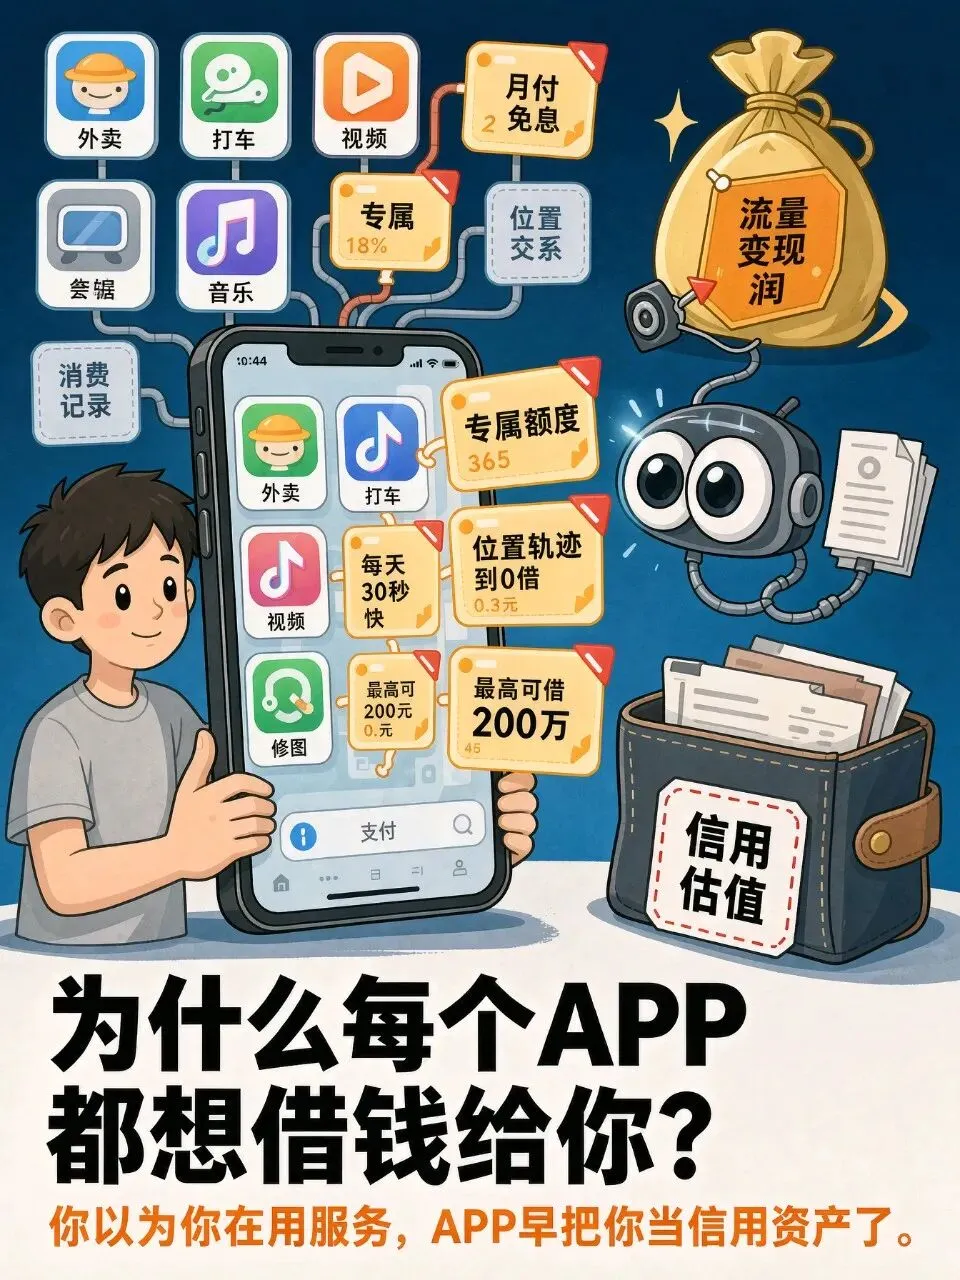
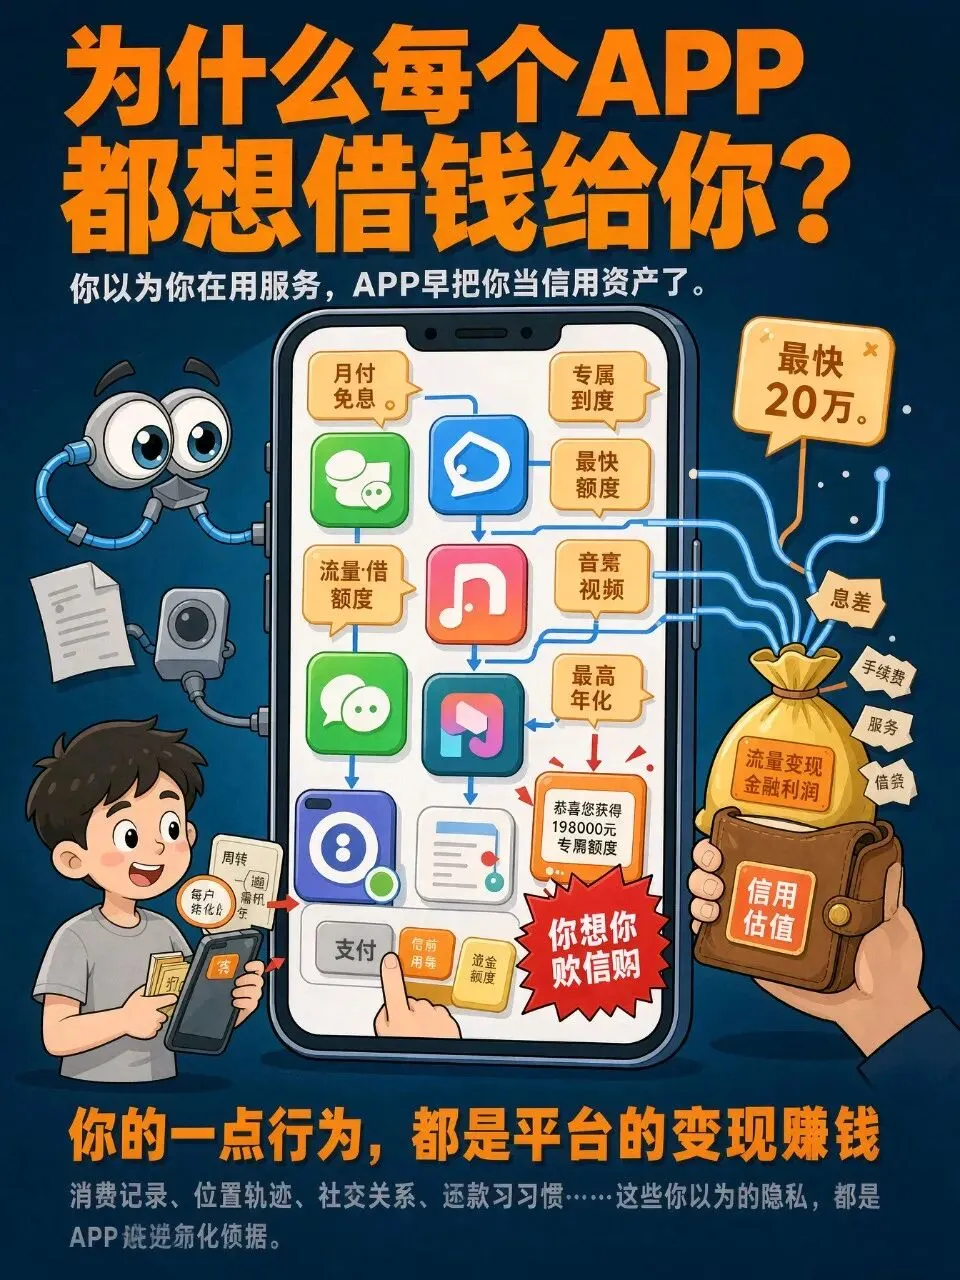
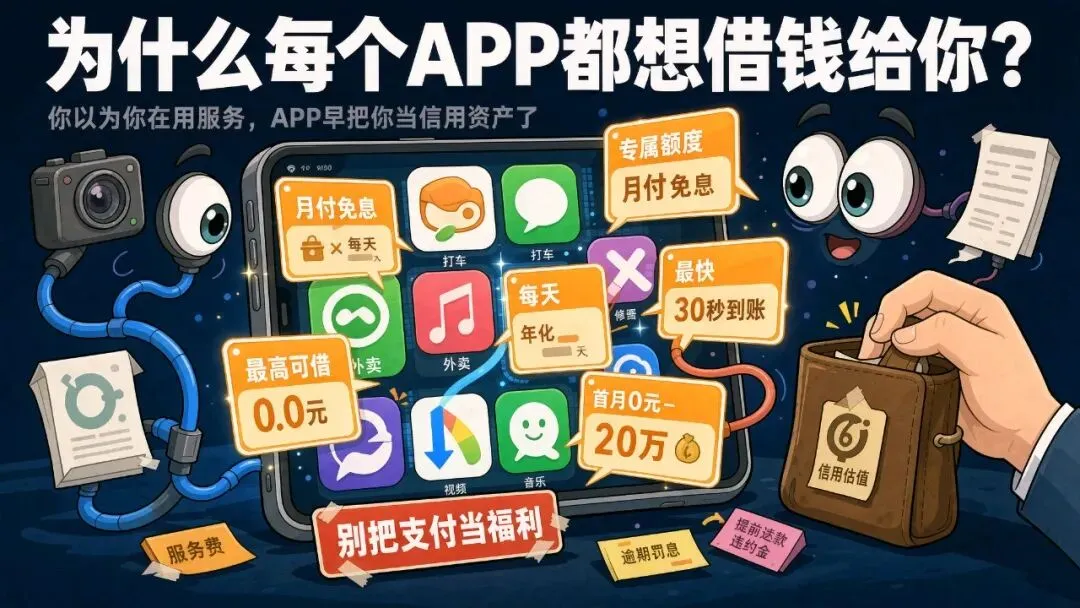
外卖软件能借,打车软件能借,视频软件能借,音乐软件能借,就连一个修图工具、一个天气软件,都能"恭喜您获得最高20万元额度"。打开付款页弹一个,刷完视频推一个,连缴个停车费都能跳出"您有笔备用金待领取"。仿佛全中国的互联网公司开了个会,统一决定:不管主业干啥,副业必须放贷。一、主业不够香了
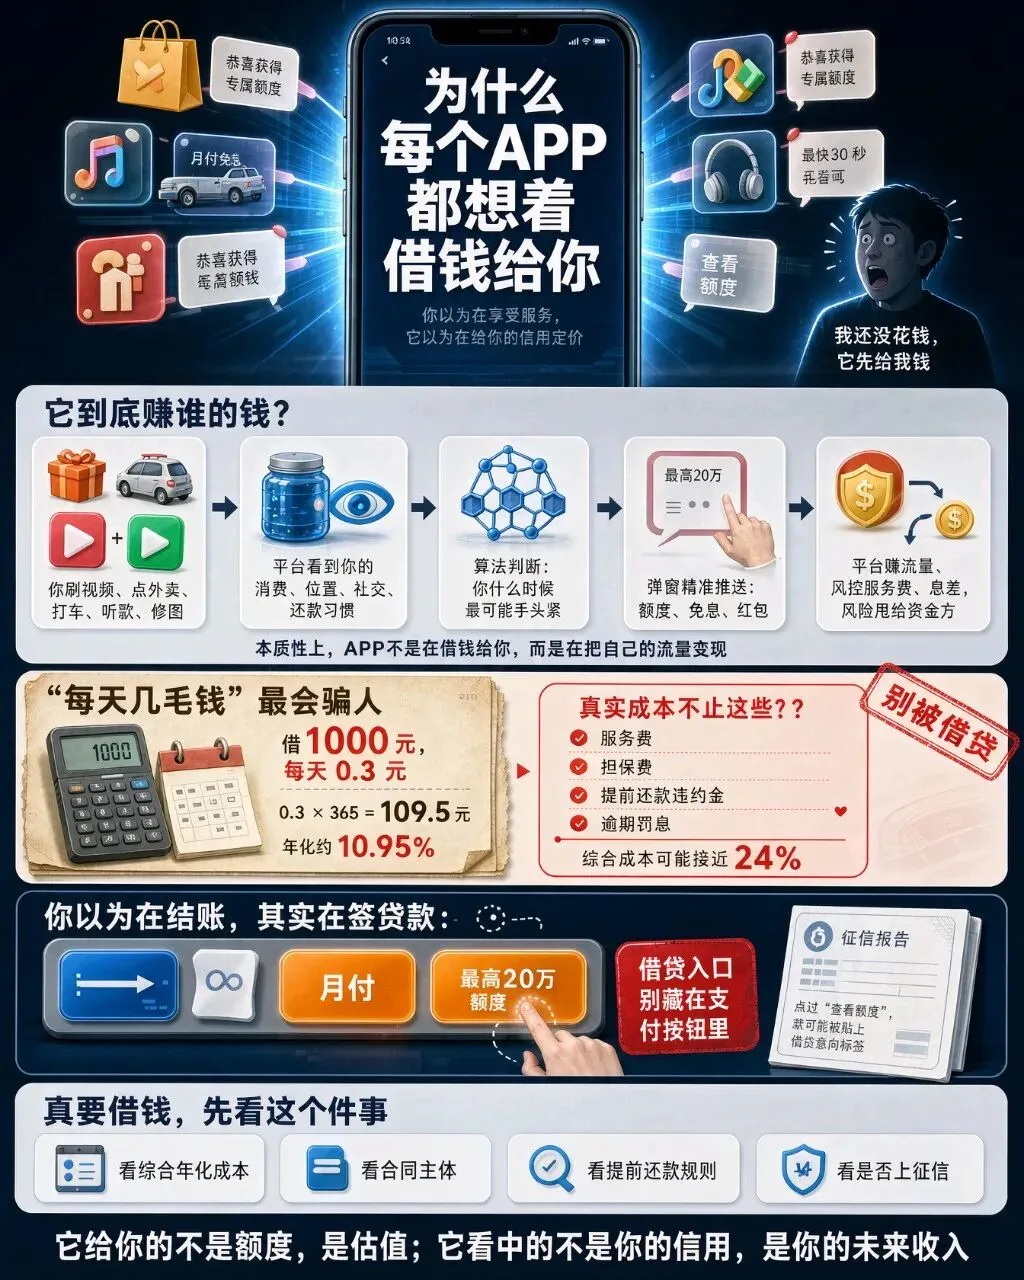
前几年互联网的逻辑是:先烧钱圈用户,圈完用户卖广告、做电商、收会员费。用户增长见顶,大家手机里装的东西就那些,新用户没多少了。广告主预算收紧,品牌方自己都难,哪有余钱砸投放。电商履约成本又高,卖货要仓储、物流、售后,一单利润薄得可怜。你借1万块,年化利率哪怕只有10%,一年就是1000块利润。不用发货、不用售后、不用库存,纯数字游戏。资金不是平台的,是银行或消金公司的;风控模型是现成的,用户数据平台全有;获客成本趋近于零——你本来就在用我的APP,弹个窗就行。主业赚1块要费九牛二虎之力,放贷赚1块只需要一个弹窗。二、它比你更了解你穷不穷
银行怎么判断要不要借钱给你?看工资流水、看房产、看征信报告。手续麻烦,还得跑网点,面子上也过不去。它看你每天几点睡、点什么外卖、逛什么商品、打车去什么地方、深夜搜过什么关键词。它知道你每月几号发工资、几号还信用卡、花呗额度用了多少、是不是总在月底疯狂凑满减。它甚至知道你什么时候最脆弱——深夜两点刷购物车的那个你,比白天西装革履的你诚实得多。这些数据拼在一起,就是一个精准的"可放贷人群画像"。算法不需要知道你叫什么,只需要知道:这个人,大概率会在下个月发工资前手头紧,大概率会点开那个"查看额度"的按钮。时机精准得像读心术,因为你的一举一动,它确实都读到了。三、"每天几毛钱"的文字游戏
你注意过没有,这些借款广告从来不写"年化利率18%"。0.3元×365天=109.5元。借1000块一年还109.5,年化就是10.95%。看着不高?别忘了还有服务费、担保费、提前还款违约金、逾期罚息……全加上去,综合成本可以轻松贴着24%的红线走。更阴的是,很多APP把借款入口藏在"支付"页面里。你以为在结账,其实在签贷款。你以为领了个红包,其实授权了征信查询。你以为"下个月就还",结果下个月又点开了第二次。它不让你觉得自己在借钱,它让你觉得自己在"享受福利"。四、最狠的一招:无感借贷
以前借钱,要去银行填表、等审批、面签。流程越长,你冷静的时间越多,反悔的机会越大。付款时,"月付"和银行卡并排摆着,点一下就完事。骑共享单车,开锁前弹个"先骑后付"。订酒店,"先住后付"写得比"立即支付"还大。你的大脑还没反应过来"这是贷款",手指已经点了确认。这就是所谓的"无感借贷"——把借钱这件事的摩擦力降到最低,低到你的理智来不及介入。等你还钱的时候才发现不对劲,但征信报告上已经多了一条记录。而且一旦你点过"查看额度",这个行为本身就被数据化了——其他APP马上知道你是个"有借贷意向"的用户,然后更多弹窗、更多电话、更多"专属福利"涌过来。五、谁在赚钱,谁在买单
这笔生意里,平台赚的是息差和流量变现的钱。它把你的注意力、你的行为数据、你的信用画像打包卖给持牌机构,按放款额抽佣。自己不放贷,风险甩给银行,利润自己拿。持牌机构拿到的是现成的客户和规模,资产表好看,KPI完成。一笔"看起来不难"的债。一段被分期切碎的现金流。一份悄悄写进征信的报告。还有——下一次更容易点开的"查看额度"。更扎心的是,借钱的人往往是收入最不稳定的人。越是需要周转的,利率越高;越是有钱的,反而能拿到最低息。这不是设计漏洞,这就是设计本身。APP不是想帮你度过难关。它想的是:怎么把你的每一次冲动、每一次焦虑、每一次"下个月就还"的侥幸,变成它的利息收入。六、别指望它良心发现
2026年这边刚禁"秒到账",那边就写"最快1分钟"。刚禁"低利率",那边就写"每天0.11元起"。话术会改,生意不会改。凡是"顺手就能借"的,通常最贵。 真正低息的贷款不会追着你跑,你得追着它跑。凡是拆成"每天几毛"的,记得乘365。 然后问自己:这笔钱如果年化15%,我还愿不愿意借?凡是藏在红包、会员、支付页里的借贷入口,先关掉。 再问自己:我是真的需要这笔钱,还是只是被"额度198000"这几个数字刺激到了?真要借钱,看综合年化成本,看合同主体,看提前还款规则,看上不上征信。不是看"恭喜获得额度",也不是看"首月0元"。APP不是慈善机构,它不会无缘无故对你好。当所有软件都在热情地想借钱给你时,你要做的不是感动,而是清醒。它给你的不是额度,是估值。它看中的不是你的信用,是你的未来收入。