ARTICLE · 1144308
印度给放贷 App 划了条线:出了事,责任不能推给平台
一、先说这份文件是什么
2025 年 5 月 8 日,印度储备银行(RBI)发布了《Reserve Bank of India (Digital Lending) Directions, 2025》,文件编号 RBI/2025-26/36。
它不是一份新的指引,而是把 2022 年以来关于数字借贷的所有零散规定合并、重写,变成印度数字借贷唯一一份权威文本。
覆盖范围写得很直白:所有商业银行、所有城市和邦级合作银行、所有非银行金融公司(含住房金融公司)、所有全印金融机构——以及它们合作的每一家贷款服务平台和每一个放贷 App。
在这份文件的开头,RBI 列出了它真正担心的事情:第三方无约束参与、误导销售、数据隐私泄露、不公平的商业行为、过高的利率、不道德的催收手段。
这六件事,就是整份文件的全部出发点。
二、核心只有一句话:责任不能外包
整份文件里最硬的一条,在第二章第 5 条:
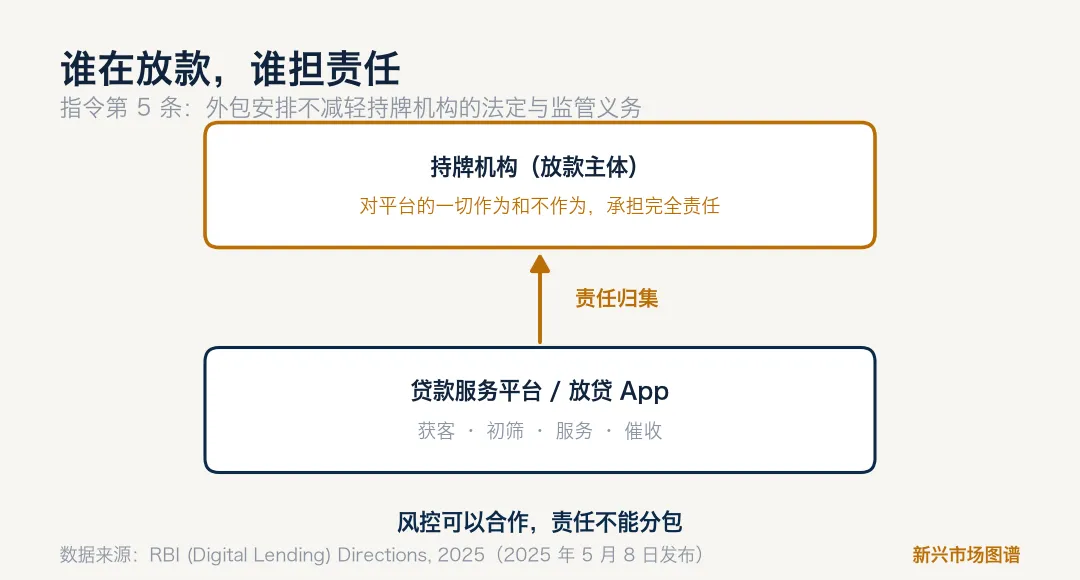
任何外包协议,都不得以任何方式减轻或免除持牌机构的法定与监管义务;持牌机构对其贷款服务平台的一切作为和不作为,承担完全的责任。
翻译一下:App 是平台运营的,算法是平台写的,界面是平台设计的,催收电话是平台打的——但只要这笔钱最终是持牌机构的钱,责任就全部回到持牌机构身上。
这一条改变了行业默认的分工。以前平台可以用"我只是技术服务方"把自己摘出去,现在这句话在监管层面不再成立。
随之而来的是三项强制动作:合作之前要做加强尽调,合作期间要定期复核平台的合规表现,并且要对平台促成的贷款组合质量做持续监控。
风控可以合作,责任不能分包。
三、三条硬约束
除了责任归属,这份文件还堵了三个具体的口子。
第一,钱不能从平台手上过。
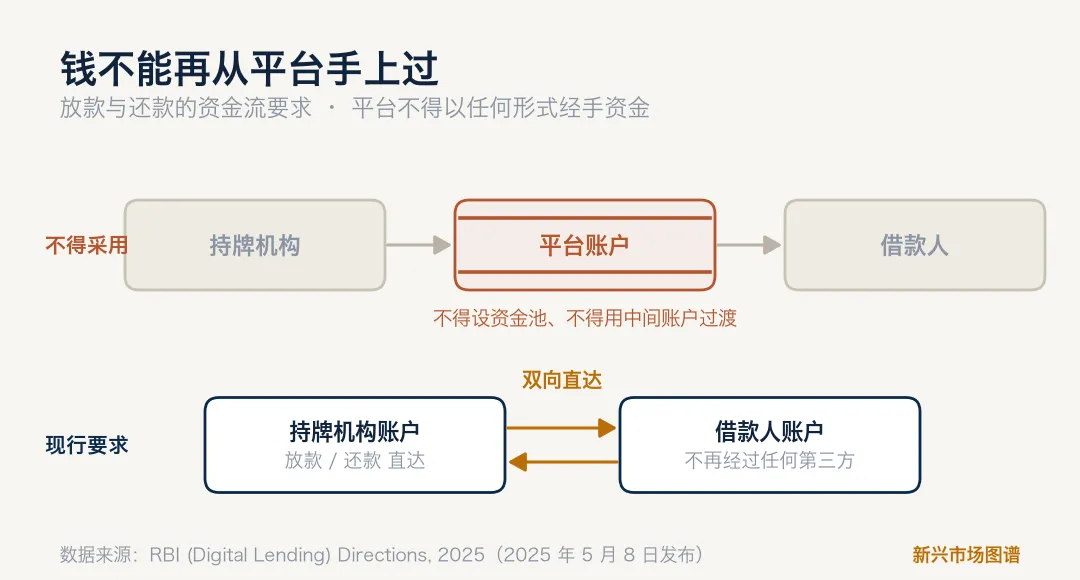
放款必须从持牌机构的账户直接进入借款人的银行账户,还款也必须从借款人的账户直接回到持牌机构账户。任何第三方——包括提供技术服务的平台——不得以任何形式经手资金流,不得设资金池,不得用中间账户过渡。
这条规则针对的是一个很具体的旧做法:贷款先打进平台账户,平台扣掉各种费用之后,再把剩下的转给借款人。借款人看到的是净额,实际成本被藏在了链条中间。现在这条路被堵死了。
第二,价格必须在签字之前说清楚。
每一笔数字贷款,放款前都必须提供标准化的关键事实说明,写明年化百分率(APR,包含利息与全部费用)、各项收费和罚则。当同一个平台上有多家放款方时,平台必须以一致的方式展示所有匹配的报价,逐条列出放款方名称、金额、期限、年化百分率、月供和罚息,并附上各自的说明文件链接。
文件同时明确:展示内容必须客观中立,不得直接或间接偏向某一家放款方,不得使用误导性的界面设计诱导借款人选择某个报价。
第三,数据只能要真正必要的那部分。
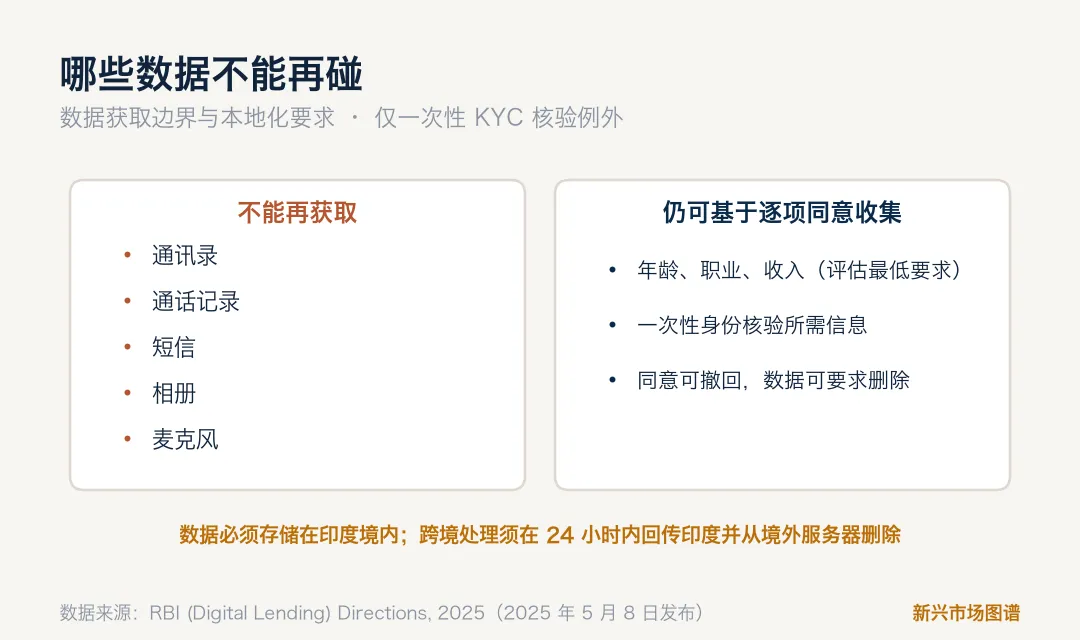
通讯录、通话记录、短信、相册、麦克风,都在禁止获取之列——唯一的例外是一次性身份核验所必需的信息。
数据收集必须目的明确、逐项同意、最小必要;借款人有权撤回同意,也有权要求删除自己的数据。数据必须存储在印度境内;如果需要跨境处理,必须在 24 小时内回传印度,并从境外服务器删除。
这一条和上一期尼日利亚的内容是同一个方向:过去那套依赖"重感知数据"建立风控优势的路径,正在被不同国家的监管逐条关闭。
四、DLG:把风险转移的通道收窄到 5%
文件第六章专门处理一个行业惯用的工具:违约损失担保(Default Loss Guarantee,DLG)。
它的定义是:持牌机构与另一实体之间的合同安排,由后者就贷款组合的违约损失,向前者提供事先约定好比例、并且上限明确的补偿。
新规给了三个硬指标:
一是担保比例的上限为贷款组合的 5%,超出的部分不认;
二是违约发生之后,必须在 120 天内启动担保;
三是被担保覆盖的资产组合必须公开披露,相关的不良认定和资本处理另有规定。
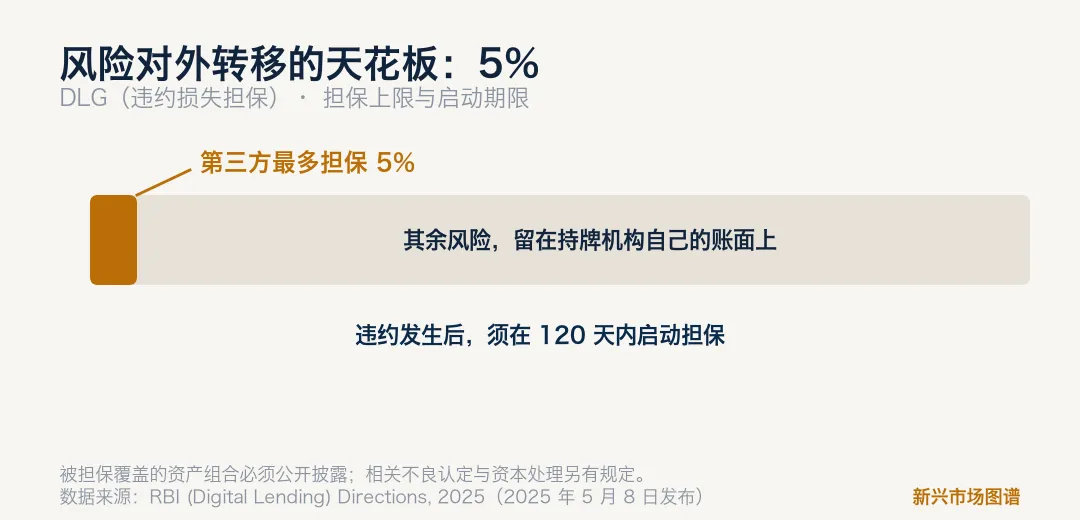
对行业的意义很直接:违约损失担保本来是平台用来换取资金和流量的筹码,现在这个筹码有了明确的天花板。风险的主要部分,必须留在持牌机构自己的账面上。
五、时间表:这不是"将来会管"
这份文件的生命周期非常清晰:
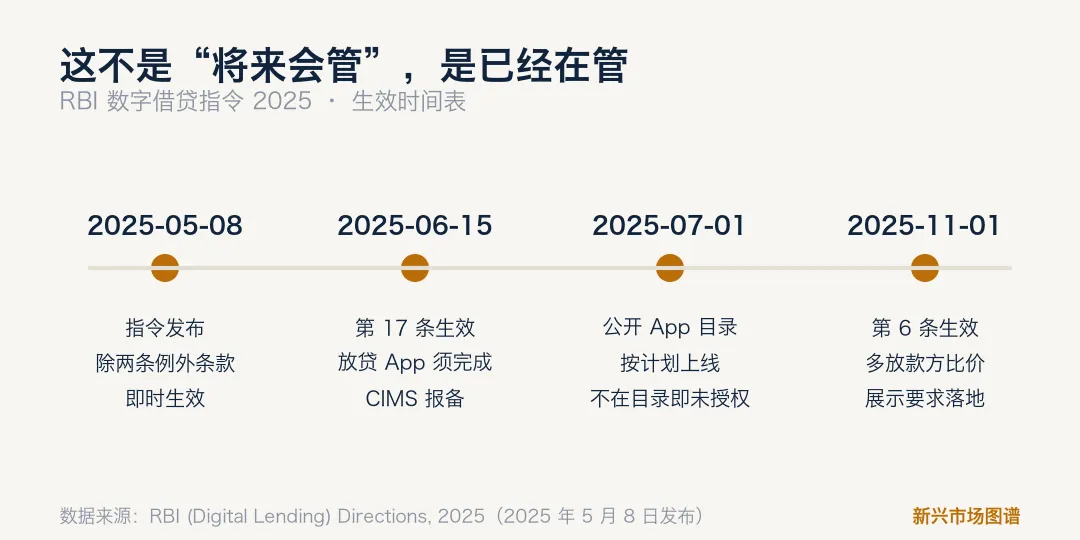
2025 年 5 月 8 日发布,除两条例外条款之外,即时生效;
2025 年 6 月 15 日,第 17 条生效——所有放贷 App 必须完成向 RBI 中央信息管理系统的报备,报备内容包括 App 归属方、投诉负责人联系方式和合规认证,并且必须持续更新;
2025 年 7 月 1 日,面向公众开放的放贷 App 目录按计划上线——一个 App 如果不在目录里,就是未授权的;
2025 年 11 月 1 日,第 6 条生效——多家放款方场景下的比价展示要求正式落地。
半年之内连续四个节点。对在印度做这门生意的人来说,合规不是明年的议题,是去年的议题。
六、一条判断
把这份文件和上一期的尼日利亚新规放在一起看,会看到同一个动作在两个国家同时发生:
责任从"看不见的第三方"手里,收回到"看得见的持牌主体"身上;同时,数据获取的空间被逐条收紧。
这对做业务的人意味着什么?
第一,靠数据密度建立风控优势的老路径在变窄。通讯录、短信、通话记录这些高密度信号被禁止获取之后,模型必须用更少、更"轻"的数据,做出同等质量的判断。
第二,护城河要重新定义。合规能力、自有场景里的数据、以及在数据之外的判断能力,会比"能拿到多少个维度"更值钱。
第三,结合上一期的数据看:印度 89% 的成年人拥有账户,储蓄和支付都跑得很快,唯独信贷这一栏十年没动。难点从来不在开户,而在评估——而评估所依赖的那些数据,恰好正在被收走。
一边是十年没填上的信贷缺口,一边是越来越窄的数据边界。这个夹缝,就是未来几年新兴市场金融最核心的命题。
七、原文出处
《Reserve Bank of India (Digital Lending) Directions, 2025》,印度储备银行通知编号 RBI/2025-26/36,2025 年 5 月 8 日发布。
全文可在印度储备银行官网的通知栏目查阅。本文所有条款与时间节点均引自该文件原文,中文表述为译述;不构成任何投资建议,不涉及任何具体产品的推介。
八、留一个问题给你
指令把责任压回持牌机构之后,平台的位置就变得微妙了:它促成了获客、写了算法、承担了运营,但既不能承担信用风险,也不能持有数据。
如果你是一家持牌机构的负责人,你愿意为这样一个合作方付多少钱?欢迎在评论区说说你的判断。
新兴市场图谱 · 每周一 20:30 更新
只做统计、解读和把话说明白