ARTICLE · 1148138
人工智能核心技术演进路径分析:从工具应用到智能生态的发展变革
当前,人工智能正经历从技术概念向产业应用的重要转变。这一转变不仅体现在技术指标的提升,更反映在行业技术逻辑的多方面转向:从以模型为中心转向以任务为中心,使 AI 成为解决实际问题的实用工具;从内容生成转向任务执行,拓展 AI 的应用范围;从云端集中调用转向本地化部署,平衡数据隐私与实时性需求;从单一能力输出转向全链路协同,促进 AI 在产业各环节的渗透。在此背景下,有必要从智能体、载体形态、自主决策、算力供给四个核心维度,分析人工智能技术的发展路径与产业影响。
智能体(Agent)的发展阶段:从任务执到协同运作
当前的 AI 智能体处于 "任务拆解 - 工具调用" 的初步发展阶段。部分 AI 系统已能操作专业软件,完成从任务拆解到结果输出的流程;一些智能体可跨应用调度工具,兼容不同模型协同作业。国内相关产品也在推进,打通办公与业务系统能力。这种从 "对话交互" 到 "实际操作" 的转变,是 AI 融入日常工作的重要标志。
相关数据显示,全球活跃智能体数量和 Token 消耗量均呈现快速增长态势,反映出智能体任务从简单信息处理向复杂多步骤协作任务的发展趋势。
从落地情况看,代码开发和办公任务凭借较高的数字化程度和明确的任务边界,已开始规模化应用。传统行业受业务复杂度与安全约束影响,多数仍处于探索试点阶段。制造、医疗健康、能源 / 电力等行业进入核心业务并形成闭环的比例较低;部分行业虽接入业务流程,但进入核心业务闭环的比例有限。
从中长期发展来看,智能体将向 "自主规划 - 反思迭代 - 跨生态协同" 的高级形态演进。相关政策文件提出,到 2027 年推出 1000 个高水平工业智能体,预计到 2030 年,智能应用普及率将有显著提升。然而,智能体大规模商用的核心挑战在于建立 "可信执行体系"。当前 AI 应用推广面临的主要难题,不仅是模型能力问题,更是 AI 交付结果 "可信度不足" 导致业务人员对 AI 应用持谨慎态度。尤其在医疗诊断、金融风控、工业控制等高风险场景中,大量 AI 应用仍停留在 "生成建议 — 人工复核 — 人工决策" 的辅助模式,尚未进入 "AI 自主判断 — 自主执行" 的阶段。未来,构建覆盖数据、模型、流程和执行结果的可信体系,将是充分发挥 AI 价值的关键。
AI 载体形态的发展路径:从单一设备到智能网络的覆盖
AI 载体形态的演进将呈现多阶段发展路径,推动智能从数字世界向物理世界延伸。2025-2027 年为手机端侧中枢阶段,核心技术在于端侧大模型本地化运行与多设备协同协议,使手机成为智能中枢,实现隐私数据本地处理。2025 年全球 AI 智能手机、AIPC 市场规模已接近 4000 亿美元,同比增速超 30%,显示出端侧 AI 的发展潜力。
2028-2030 年将进入手机 + AR 眼镜的空间交互阶段,空间计算算法与 AR 虚实融合渲染技术的突破,将打破屏幕限制,使交互场景延伸至物理空间。这一阶段的 AI 硬件将从 "工具适配" 转向 "原生 AI 设计",新一代 AI 设备将与多模态大模型结合,催生出新型操作系统。
2031-2035 年将迎来手机 + 具身机器人的实体延伸阶段,具身智能控制与物理环境感知技术的成熟,使 AI 从数字端延伸至实体世界,开始替代重复劳动。近三年人形机器人企业数量有所增加,2025 年中国具身智能市场规模达 52.95 亿元。一些具身智能机器人已开始进入安检、服务营业厅、工厂、养老医疗等场景,展现出 "物理 AI" 与 "具身智能" 融合的应用潜力。
2036-2040 年最终将形成分布式智能网的全域联动,6G 低时延通信与多终端智能联动技术的突破,将形成覆盖个人 - 城市场景的全域智能网络。这一演进路径不仅是技术的升级,更是人类与智能系统交互方式的变革,从屏幕交互,到虚实融合的空间交互,再到通过具身机器人实现的物理世界交互,最终形成无缝衔接的全域智能环境。
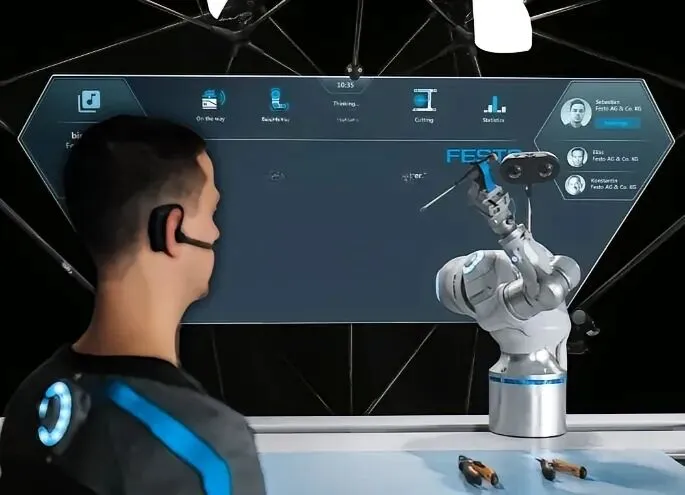
自主决策技术的发展突破:从算法优化到决策能力构建
自主决策能力是 AI 从工具走向智能体的核心标志,其技术演进经历了从 Q-Learning 到 DQN(深度 Q 网络)的发展。传统的 Q-Learning 方法在简单环境中能够有效运行,但在状态与动作空间较大时表现有限。DQN 通过将深度神经网络与强化学习结合,使 AI Agent 能够在高维环境中进行智能决策,其关键技术包括经验回放(存储交互数据,打乱采样,减少相关性)和目标网络(引入延迟更新的目标网络,提升训练稳定性)。
未来,自主决策技术将向 "慢思考推理模型" 和 "多环境泛化决策框架" 两个方向发展。当前 AI 的反应式决策模式在复杂环境中容易产生偏差,而 "慢思考模型" 通过模拟人类深思熟虑的决策过程,具备更强的推理与规划能力,成为研究热点。多环境泛化决策框架则致力于解决 AI 在特定环境训练后难以适应新环境的问题,通过迁移学习、元学习等技术,使智能体能够快速适应不同场景。
这些技术发展将有助于解决当前智能体在复杂开放场景下的决策偏差问题,为工业控制、自动驾驶等高风险领域的 AI 应用提供支持。例如,在智能制造领域,通过整合视觉图像、声音信号、温度数据,AI 已能实现设备故障的早期预警与精准定位,某汽车企业引入相关系统后,生产线故障停机时间减少 35%。随着自主决策能力的提升,AI 将在更多高风险、高精度要求的领域实现从辅助决策到自主决策的转变。
智能算力的供给变革:从规模扩张到结构优化
智能体的规模化应用正在改变算力需求格局。2026-2030 年中国活跃智能体数量和 Token 消耗量均将呈现快速增长。这种增长带动算力需求持续上升,2026 年中国智能算力规模预计达到 2576.5 EFLOPS,同比增长 87.9%,到 2030 年将进一步达到 10524.3 EFLOPS;2025-2030 年智能算力规模复合增长率预计将有所提升。
面对这种需求,算力供给正从 "规模比拼" 转向 "架构创新 + 区域协同 + 绿色节能" 的多元发展。在架构创新方面,国产 AI 芯片将在特定场景实现应用,专用集成电路(ASIC)和存算一体等新架构将推动技术发展,软硬件协同生态逐步形成。区域协同方面,"东数西算" 工程推动全国算力资源协同调度,提升算力利用效率。绿色节能成为重要方向,AI 数据中心的能耗问题引发对能源供给和环境的关注,"AI 能源悖论" 的解决成为行业共同课题。
这种变革使得算力成为重要的基础设施。2026 年中国人工智能算力市场规模预计达到 515 亿美元,同比增长 37%,并在 2030 年达到 1501 亿美元,2025-2030 年复合增长率达 31.8%。在城市 AI 算力竞争中,北京、杭州、深圳凭借完整的算力供给产业链、AI 创新企业集群和算力芯片制造基础处于领先地位,算力基础设施的布局成为城市竞争力的重要指标。
多维度协同的影响与风险考量
多个技术方向的协同发展,将催生融合数字智能与物理行动的下一代人工智能,对产业和社会产生影响。首先是 "超级个体" 的出现:"单人 + AI 工具链" 可构建 24 小时不间断作业的数字团队,降低运营边际成本,"一人企业" 将成为商业形态之一。其次,AI 业务调度能力成为核心资产:技术开发不再是唯一的竞争优势,业务规则设计、自动化流程搭建、AI 资源精准调度能力成为竞争核心。第三,生产力平权趋势:开源生态打破技术垄断,部分小微企业将开源 AI 作为核心战略,行业正从 AI 探索阶段、大模型竞争阶段,进入 AI 普及阶段(高性能模型低成本化、开源普及、垂类应用落地)。
然而,技术进步也伴随着风险。相关报告推演数据显示,2028 年极端场景下全球失业率或将升至 10.2%,就业结构的变革需要社会政策的应对。能源消耗问题凸显,AI 的绿色化发展成为必然要求。数据安全、合规监管、算法公平性等伦理问题持续存在,AI 决策的责任归属、隐私泄露等问题需要明确规范。
产业发展规律表明,AI 技术能力越强,越需要人文价值约束与系统化治理体系。"向人立心、向实立命" 成为企业可持续发展的核心价值。中国已将 AI 提升至国家战略高度,2025 年国务院发布《关于深入实施 "人工智能 +" 行动的意见》,明确推进 AI 规模化商业化应用。在技术创新与伦理规范的平衡中,人工智能正从工具向伙伴转变,成为个人生活的智能助手、企业转型的核心引擎,推动社会治理迈向智能化。未来,AI 将成为重要的基础设施,融入商业、制造、科研的各环节,延伸人的能力边界,提高工作效率和生活质量。