ARTICLE · 1164826
写在泡泡玛特三季报前:APP 月活下跌,海外开店却在提速
在资本市场的博弈中,数据往往是任人打扮的小姑娘。
近期,围绕泡泡玛特(09992.HK)海外基本盘与新 IP"星星人"的成色,多空双方基于同一份第三方高频数据,得出了截然相反的结论。
当我们穿透第三方数据的底层报表,褪去极度乐观与极度悲观的情绪滤镜,泡泡玛特真实的业务底色,正处于一场复杂的"双面账本"交接期。
三方数据结论速览
▎空方筹码:TikTok 美区总量同比深跌、APP 月活回撤逾四成、核心 IP 收入首现负增长。
▎多方筹码:海外线下收入全面正增长(欧洲及其他+49.8%)、星星人半年 26.5 亿元跃居第二 IP、本土仓切换后本地店 GMV 环比转正。
▎关键变量:三季报将直面 2025 年同期 +245%~250% 的史上最高基数,同比负增长已是共识,分歧在深度与环比方向。
▎估值状态:市值约 1992 亿港元(现价 149.6 港元),TTM 市盈率约 13 倍;22 家机构目标均价约 165 港元,最低约 115 港元,多空换位剧烈。
一、海外渠道之争:是基本盘失血,还是本土化淬炼?
市场当前最大的分歧,在于对海外线上流量的定性。
空方视角公域虚火与私域失血
从空方逻辑看,海外线上数据充满隐患。首先是 TikTok 美区:虽然本地店流量池从 6 月的 1.46 万量级,攀升至 8 月的 2.62 万,但这本质上是 3 月底美区 TikTok 全面禁止自发货(含中国直邮)后,承接了被封堵的转移需求。若看总盘,TikTok 跨境与本地合计数据从年初的 6.78 万量级一路下滑至 9 月的 3.47 万,总需求并未实质反转。
更严峻的是核心私域 APP 的真实跌幅。点点数据显示,美国区自 3 月换新 APP 后,其 MAU(Monthly Active Users,月活跃用户)从 3 月的 33 万峰值,一路阴跌至 8 月的 19.3 万,回撤超 41%。核心私域玩家活跃度的下探,似乎在暗示品牌高粘性资产正在流失。
多方反驳阵痛期的必然与全渠道生态重构
硬币的另一面,是业务模式向"重度本土化"升级的阵痛。TikTok 强制切换本土仓,短期确实折损了总规模,但这逼迫泡泡玛特在美区建立了更扎实的本地供应链与售后体系。本地店 GMV(Gross Merchandise Value,商品交易总额)连续三个月稳步回升,证明其已经抗过最艰难的履约转型期,而这种基于本土发货的消费体验,长期留存率远高于过去的跨境直邮。
其次,单纯盯着 APP 月活下降,是典型的"线上流量思维"刻舟求剑。
欧美潮玩市场的核心大盘在线下,而非线上 APP。9 月泡泡玛特海外新增 14 家门店,其中 12 家落在欧美市场(占比约 86%),包括 9 月 12 日开业的巴黎奥斯曼大道旗舰店,这是其欧洲面积最大的门店,正对老佛爷百货。
APP 月活的下滑,极大概率是渠道结构的良性转移:欧美消费者正从线上转移到体验感更强的线下旗舰店。用纯电商的逻辑去审视一家正在走向"重资产全渠道"的零售品牌,容易陷入盲人摸象的误区。
中报已给出部分答案
2026 年上半年,海外总收入 49.7 亿元,同比下降 11.6%;但拆到区域,海外线下收入全面增长:亚太 +16.2%、美洲 +19.5%、欧洲及其他 +49.8%。
收缩集中在线上,线下基本盘不仅没有失血,反而在加速渗透。
同期中国市场收入 122 亿元,同比增长 47.3%。所谓"失血",是一个海外线上渠道的局部故事,而不是公司全局的故事。
注:以上为中报按渠道拆分口径(线下含零售店与机器人商店);同期欧洲及其他地区零售店由 18 家增至 45 家,机器人商店收入增长 151.4%。
二、IP 换挡:星星人接棒成功?
在产品端,LABUBU(The Monsters 家族核心 IP)的降温与"星星人"的极速蹿升已是明牌。如何评估这场交接棒的质量?
空方视角难以弥合的客单价(ARPU)鸿沟
空方担忧的焦点在于"单客产出质量"的降级。LABUBU 巅峰期的业绩爆发,依赖高溢价搪胶毛绒挂件与 MEGA 珍藏系列(499~4999 元)撑起的价格带。而当前星星人的破圈,高度依赖 69 元的基础盲盒,以及与麦当劳等快消品的低价联名。高 ARPU(Average Revenue Per User,单用户平均收入)爆款的缺失,意味着星星人即便件数暴涨,短期内也难以填补超级 IP 退潮后留下的总毛利池缺口。
德意志银行 7 月的报告给出了更严厉的版本:LABUBU 4.0"复古理发店"系列发售后,二级市场价格迅速下跌,远低于 159 元的零售价;该行判断"LABUBU 的 IP 周期进入需求疲劳阶段",并预测三季度海外收入同比降幅可能高达 50%。
多方反驳符合规律的"漏斗扩圈"与蓄水策略
这种对比忽视了 IP 生命周期的动态客观规律。将一个刚诞生不久(2024 年推出首套产品)的"星星人",去对标已经高度成熟、进入收割期的 LABUBU,是典型的不对称比较。
在 IP 运营的第一阶段(成长期),核心任务本来就不是拉高客单价,而是极速扩大受众漏斗(User Base)。星星人仅用半年就做到 26.5 亿元营收,靠基础盲盒和大众联名完成了极高效率的市场渗透。高单价的 MEGA 和限量款,通常要在粉丝基本盘夯实后的第二、第三阶段才集中释放。
事实上,价格阶梯的上移已经开始:星星人首个搪胶毛绒挂件"农场系列"以 129 元定价发售,首批库存快速售罄,隐藏款在二级市场出现明显溢价。从 69 元盲盒到 129 元毛绒,星星人正在复刻 LABUBU 走过的"先破圈、再提价"的路径。
一张表看懂这场交接棒(2026 年上半年)
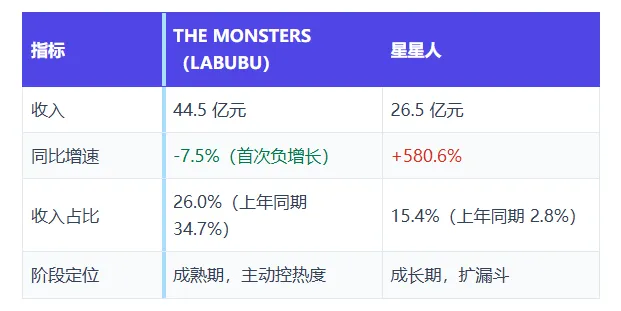
因此,当前的低 ARPU 不是 IP 羸弱的表现,反而是泡泡玛特克制"竭泽而渔"、遵循 IP 养成规律的健康蓄水动作。
三、三季报的终极审判:在分歧中寻找确定性
先看清裁判的记分牌
2025 年三季度是泡泡玛特历史上最疯狂的季度:整体收益同比增长 245%~250%,其中美洲暴涨 1265%~1270%。这意味着即将披露的 2026 年三季报,几乎注定直面"史上最高基数",同比负增长已是市场共识,真正的分歧在于深度与环比方向。参照往年节奏(2025 年三季度业务更新于 10 月 21 日披露),今年的定调窗口已近在咫尺。德意志银行预测三季度收入同比下降 35%。
在即将到来的三季报定调窗口,摒弃简单的 Top-line(总营收)崇拜,多空双方都将死盯以下三个核心硬指标来验证自己的逻辑:
① 海外 SSSG(Same-Store Sales Growth,同店销售增长)与单店坪效
这将是终结"APP 失血论"的最佳武器。如果成熟大店的单店产出和同店增速依然强劲,就能彻底证实海外消费者的热情并没有消退,只是转移到了线下。
② 存货周转天数
在 TikTok 本土仓建立与主力 IP 换挡的复杂期,这是检验公司供应链弹性最诚实的指标。2025 年全年约 122 天,但富瑞测算上半年已升至约 201 天,管理层称库存 7 月已见顶回落。三季报将验证"见顶"一说是否属实。
③ 销售及分销开支比率
观察星星人等新 IP 的爆发,究竟是靠高昂的买量联名成本"催熟",还是依靠自然社交裂变的低成本造星。该费率的稳定性,将决定其利润表的最终厚度。
分歧有多大?看机构目标价就清楚了(2026 年 7 月以来主要调整)
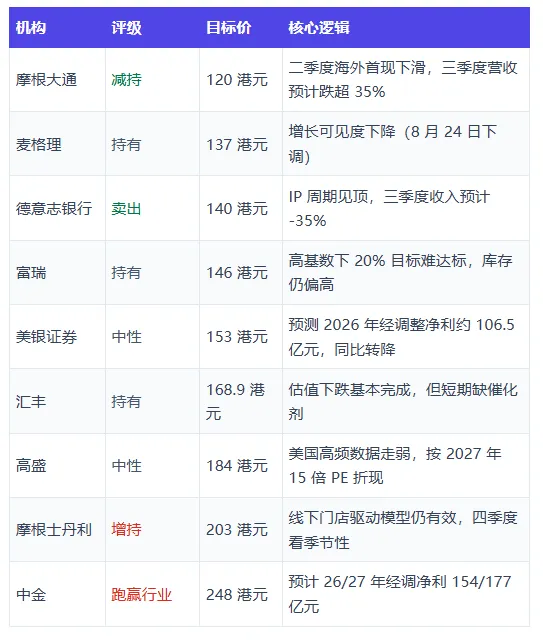
另据腾讯行情口径,22 家机构目标均价约 165 港元,最低约 115 港元。
调整年的泡泡玛特,正在剥离"流量暴发户"的虚胖,构建跨国零售巨头的肌肉。在这个过程中,数据的波折不一定是基本面的恶化,更可能是一场通往长期主义的硬核淬炼。
延伸阅读
1. 利润剪刀差的归因:上半年经调整净利 51.6 亿元,增速(10.1%)显著低于营收增速(23.8%),主因是 7.2 亿元汇兑损失(上年同期为 1.2 亿元汇兑收益),叠加过去 12 个月全球净增 105 家线下门店带来的人力、租金与装修投入。
2. 二手溢价是先行指标:LABUBU 主力系列二级市场折价约 30%~40%;星星人二手均价已从 3 月的低个位数溢价转为中个位数折价。溢价收窄往往领先于报表降温。
3. 网络与资本动作:截至 9 月末,海外门店 262 家(不含港澳台),年内净开 77 家;公司同时公告未来 6 个月 20 亿~50 亿元回购计划。
4. 筹码结构:9 月末沽空金额占流通股约 11%,空仓平仓天数约 58 天,叠加三季报催化临近,股价波动可能被放大。
5. IP 矩阵后劲:Zsiga"人生秀场"系列 9 月全平台售罄,被渠道视为潜在增量 IP;集团目前 6 个 IP 收入超 10 亿元、11 个 IP 过亿,"一超多强"正在转向"多强并立"。
6. 国内基本盘:上半年中国内地注册会员增至 8244 万人,会员销售占比 92.9%,复购率 51.6%,会员资产仍在增厚。
信息来源:公司公告及 2026 年中期业绩、三方高频数据存在口径差异,请以公司披露为准。本文仅为个人研究材料,不构成任何建议。市场有风险,决策需谨慎。