ARTICLE · 1165159
中国AI优势正在全球崛起,高盛拆解背后的产业逻辑与四大投资机会(附名单)

过去两年,全球资本市场对中国科技资产的看法,正在发生变化。
如果说过去市场更关注中国制造业的成本优势、供应链优势,那么在人工智能浪潮之下,投资者开始重新审视中国企业在全球科技产业链中的位置。从电力设备、光模块、PCB,到国产芯片、大模型,再到人形机器人和自动驾驶,中国AI产业正在形成一条覆盖多个环节的产业链。
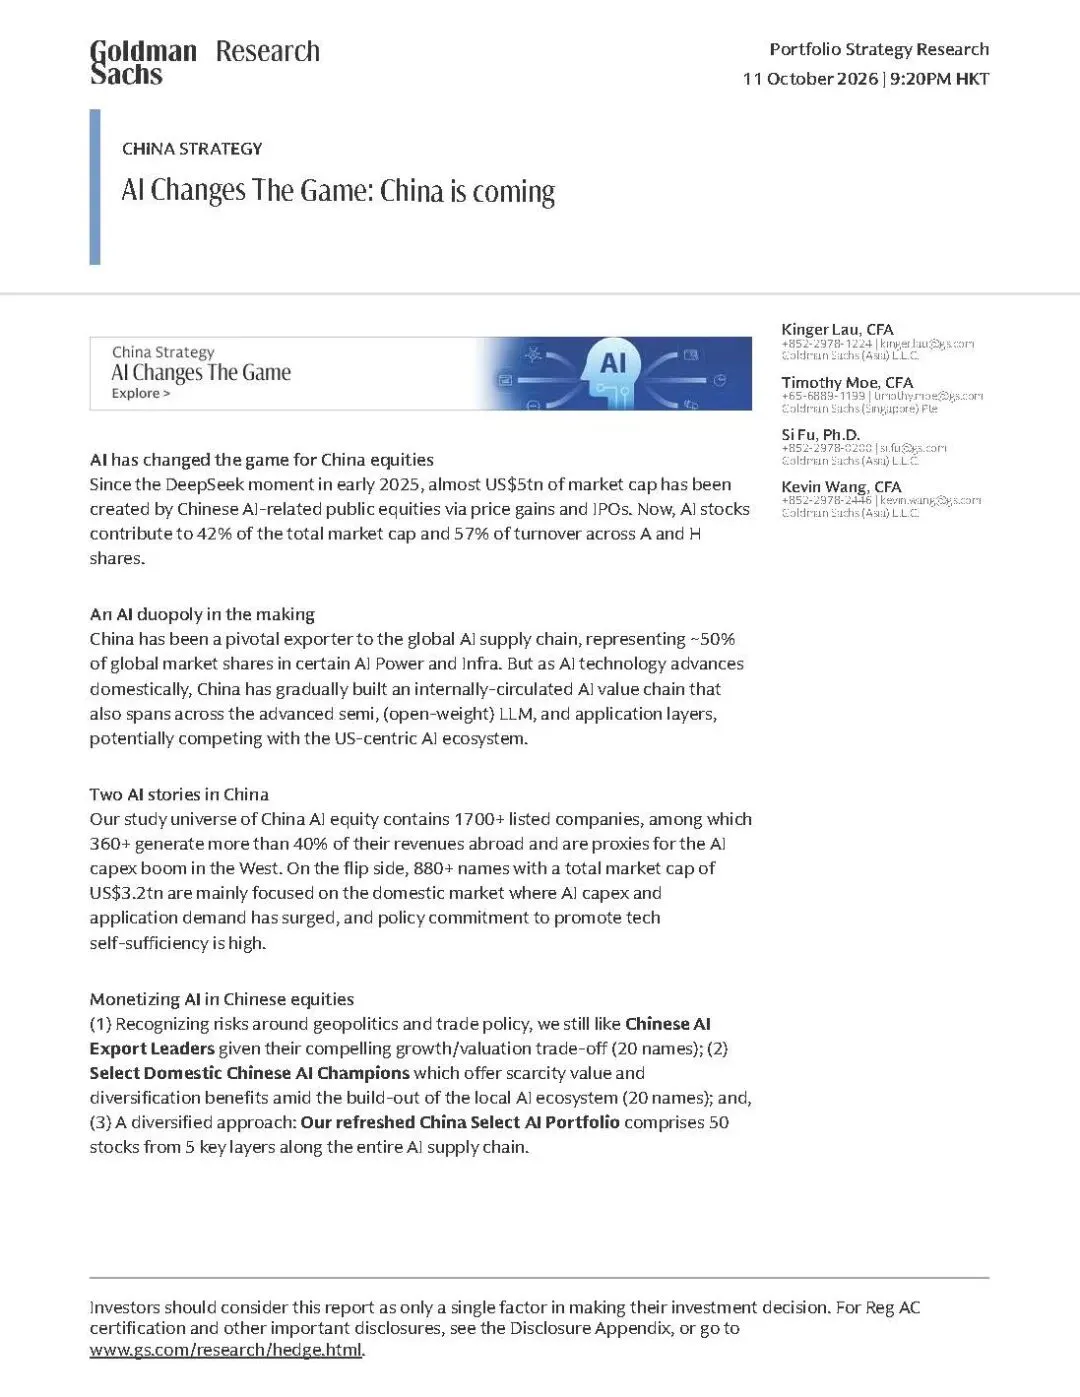
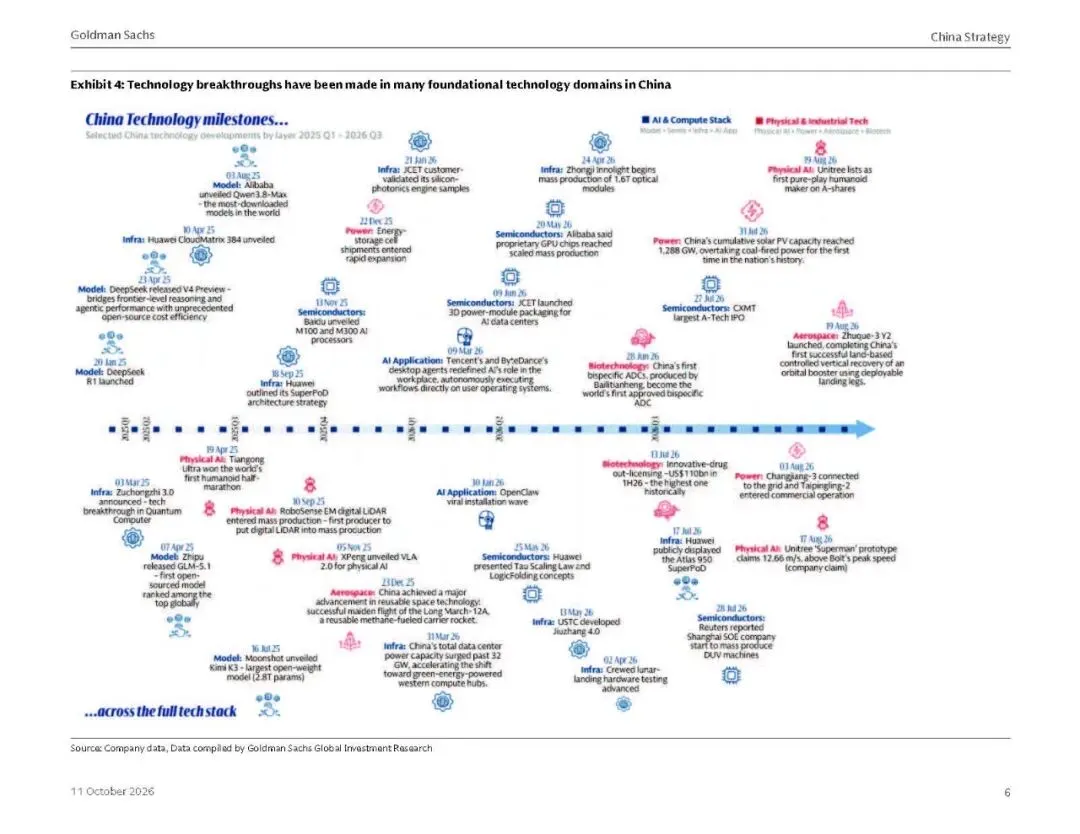
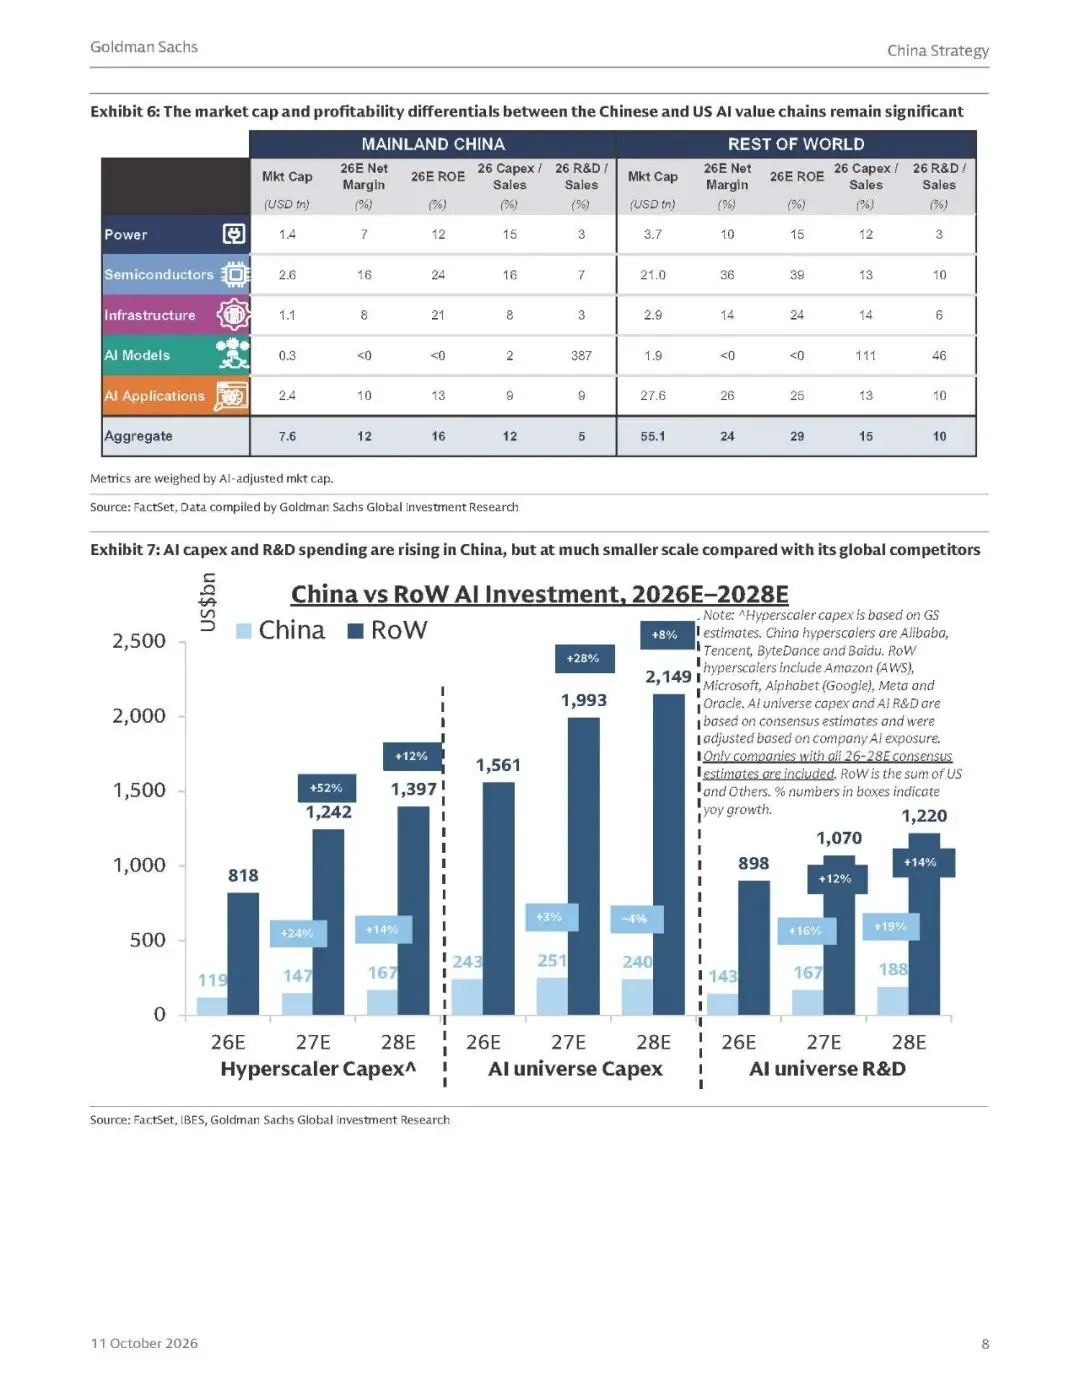
高盛在2026年10月11日发布的《中国策略:AI改变游戏规则——中国正在崛起》报告中提出,自2025年初DeepSeek引发全球关注以来,中国AI相关上市公司的股价上涨和新股上市,合计创造了接近5万亿美元的市值。
更值得关注的是,AI相关股票在A股和港股中的影响力持续上升,已经占据约42%的总市值和57%的成交额。
这意味着,AI不再只是科技板块中的一个细分主题,而正在成为影响中国权益市场的重要力量。
但问题也随之而来:中国AI的真正优势在哪里?哪些产业环节更有机会?这轮行情又有哪些风险需要警惕?
01
中国AI资产正在重新定价
理解这轮AI行情,首先要看清楚一个变化:市场对中国科技企业的估值逻辑,正在从单纯的传统增长预期,转向技术能力、产业链地位和未来AI收入的综合评估。
根据高盛的统计,自2025年初DeepSeek引发关注以来,中国AI相关上市公司的市值增长主要来自两个方面:一是股价上涨,贡献约2.8万亿美元;二是AI相关新股上市,贡献约2万亿美元。
这不仅反映了资本市场对AI产业前景的期待,也说明越来越多AI企业开始进入公开市场,获得融资和估值。
从市场表现看,AI的影响已经不容忽视。高盛数据显示,2026年以来,AI相关股票在中国权益市场成交额中的占比明显提高,AI主题新股融资也成为IPO市场的重要组成部分。
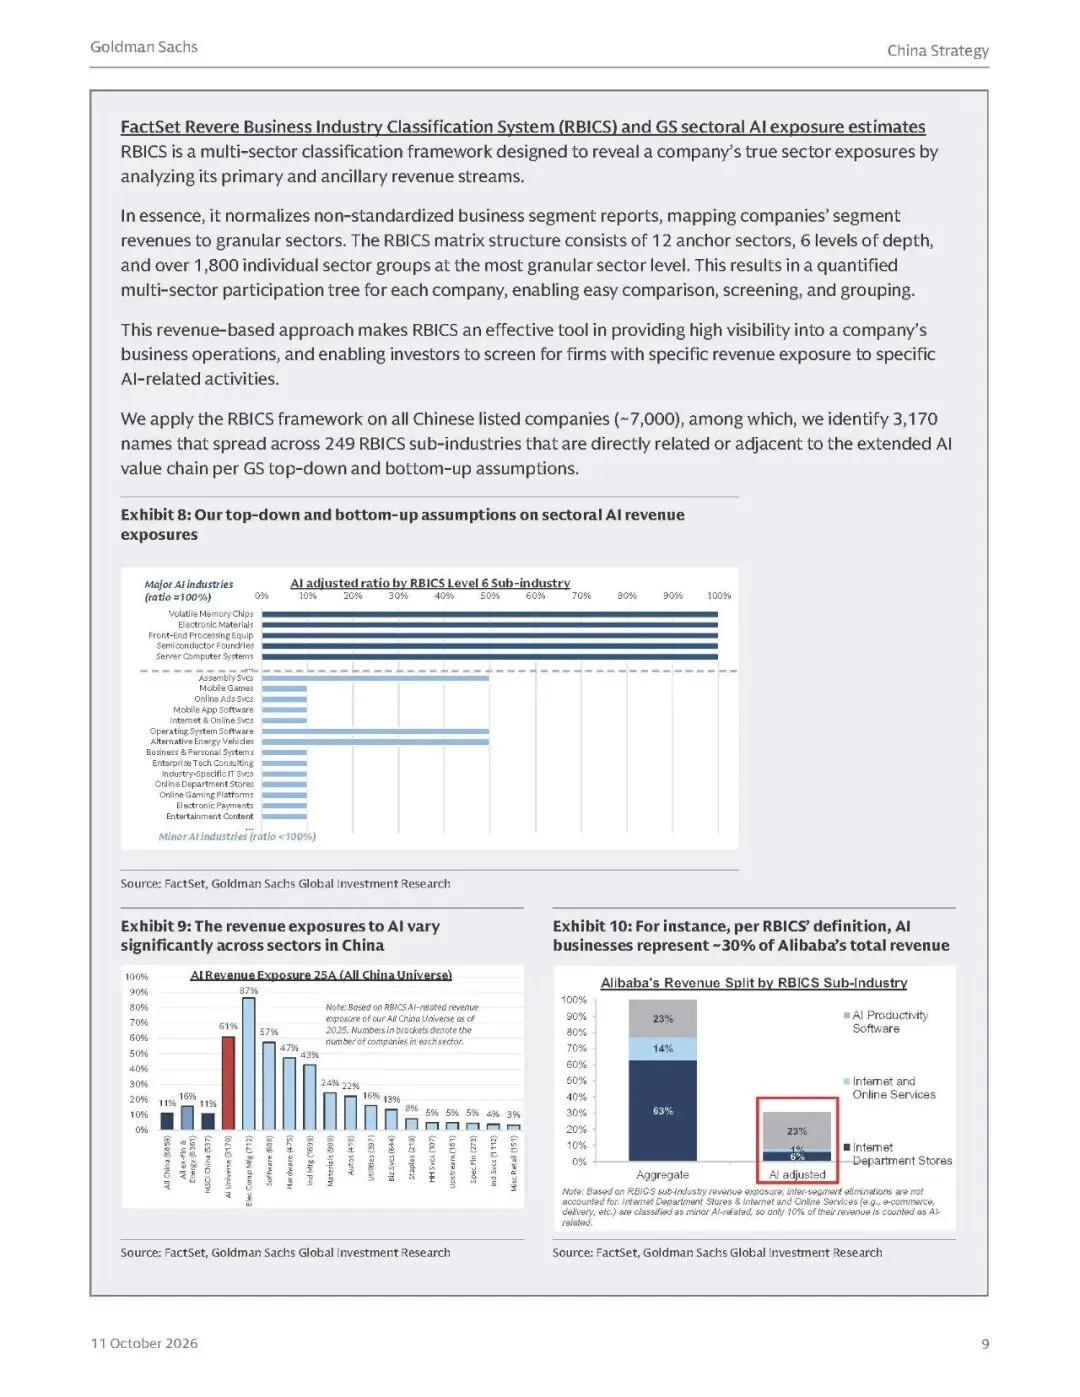
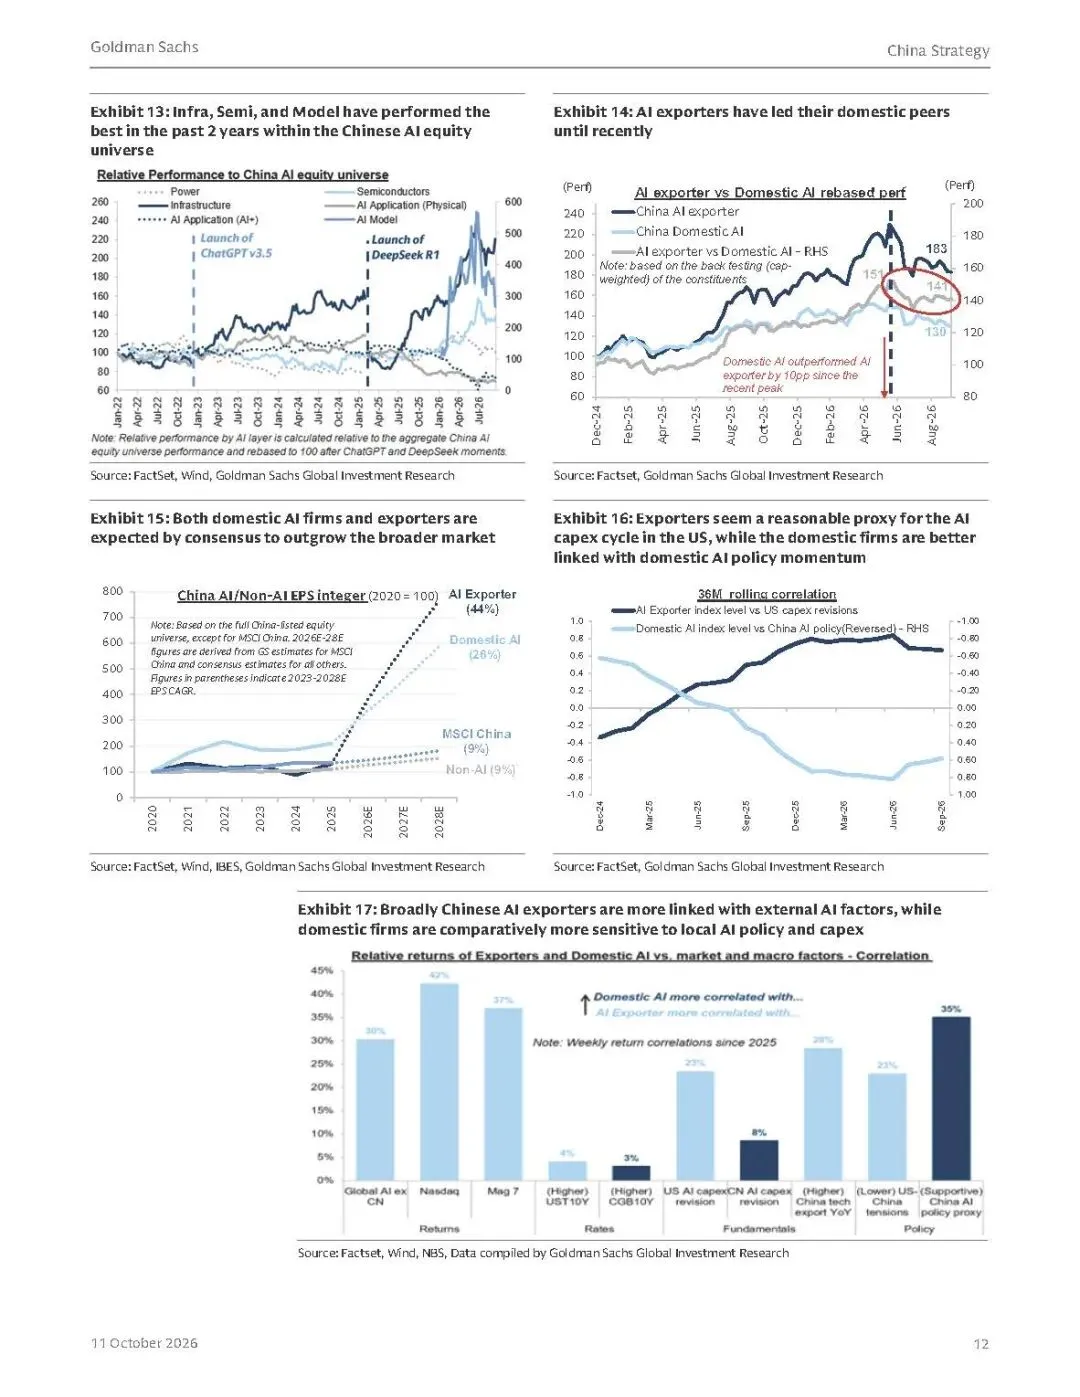
与此同时,中国AI企业的盈利增长预期也在改善。报告数据显示,2025年至2028年,中国AI相关上市公司每股收益预计复合增长约39%,高于非AI企业约4%的预测增速。
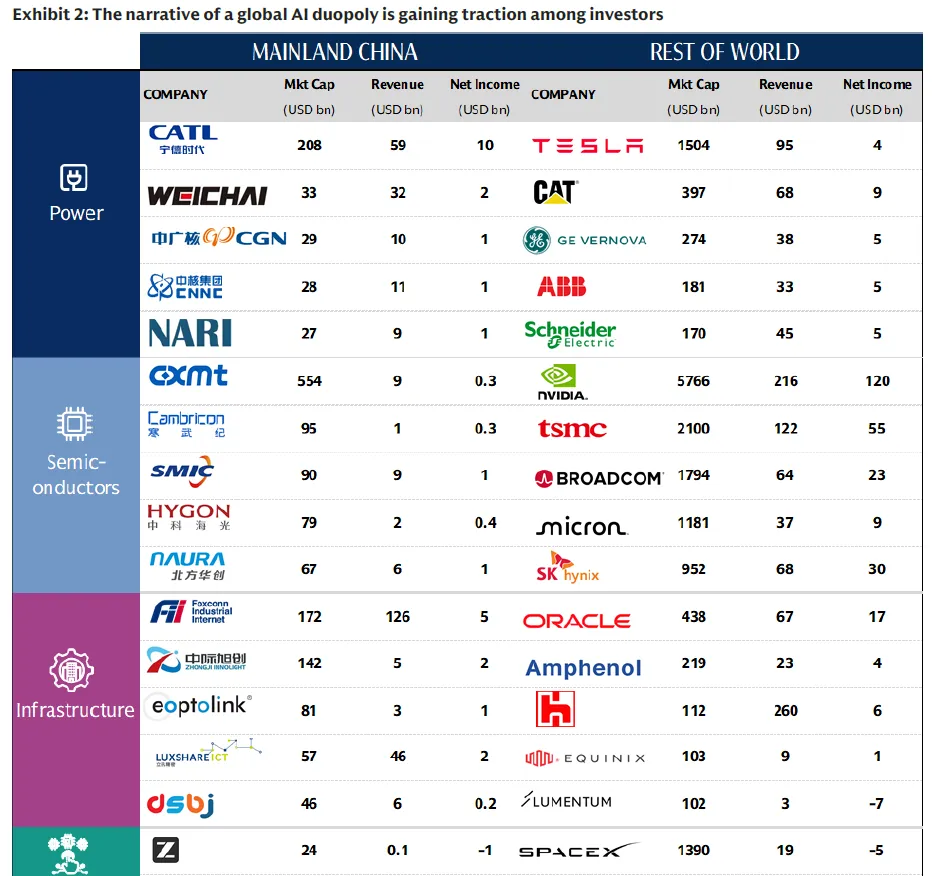
当然,盈利预测并不等于最终兑现,市值增长也不意味着所有AI公司都具备同样的投资价值。
真正值得关注的是:AI已经开始改变中国科技企业的增长预期,但未来的分化也可能进一步加大。那些能够将技术投入转化为收入、订单和利润的企业,才有机会支撑长期估值。
02
中国AI的真正优势
谈到AI,很多人首先想到的是大模型、算力芯片和应用软件。但从产业投资的角度看,AI并不是一个孤立的技术行业,而是一条由能源、硬件、基础设施、模型和应用共同构成的产业链。
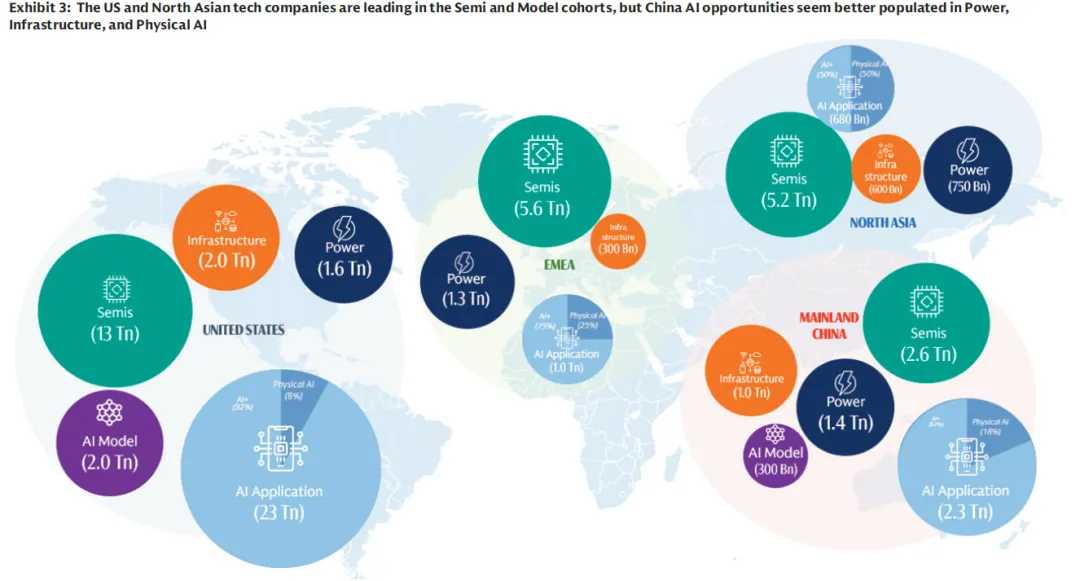
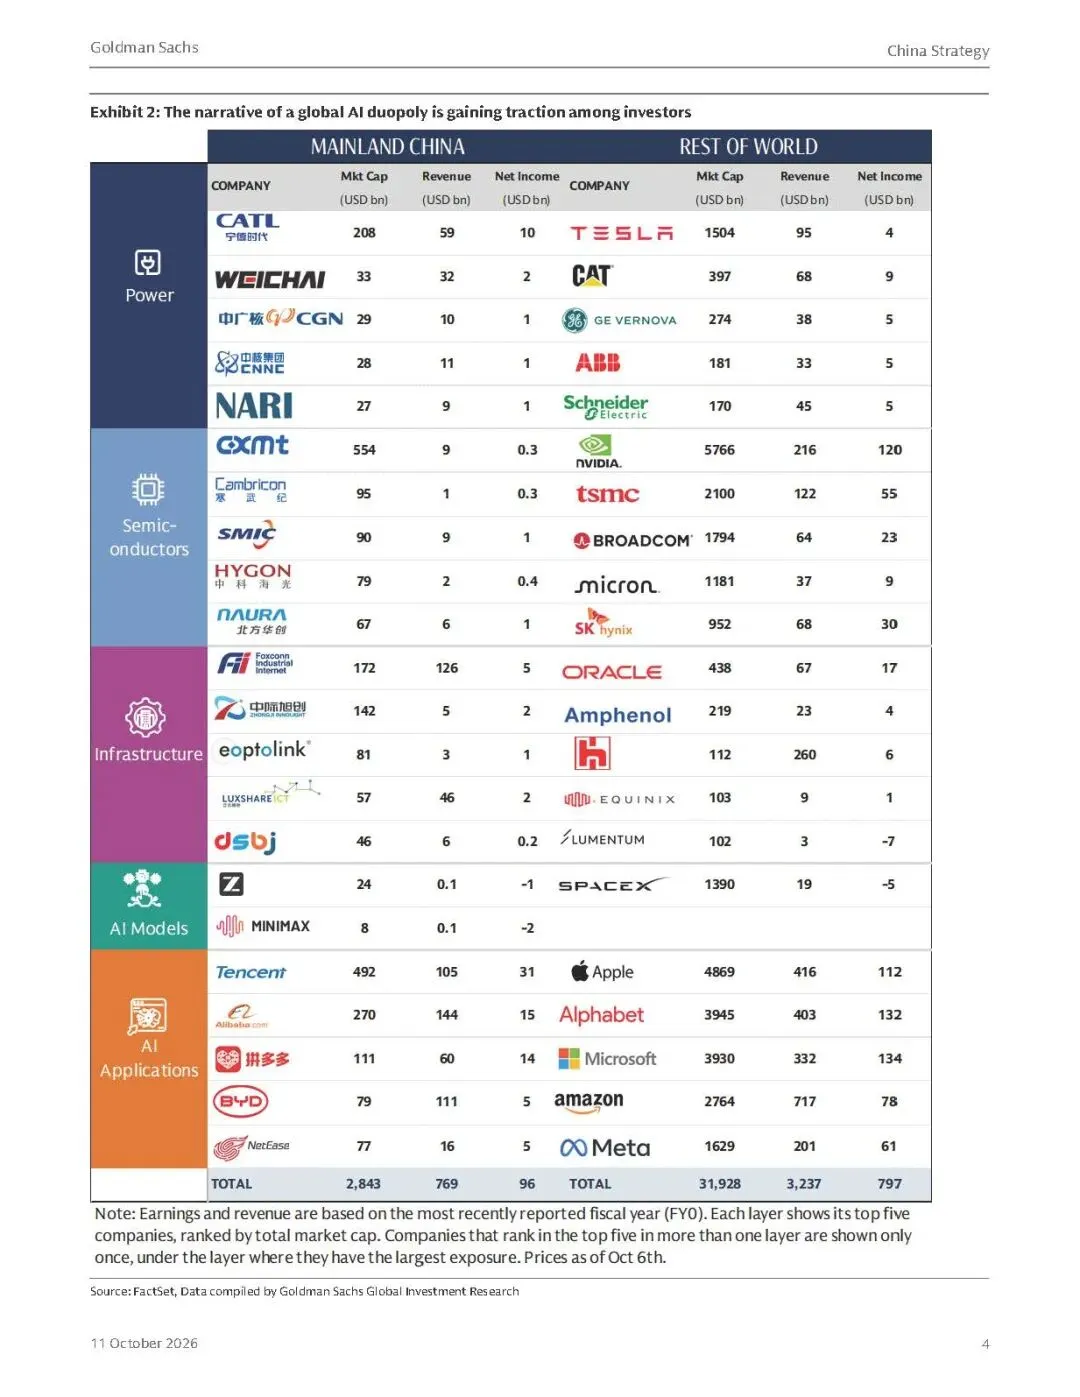
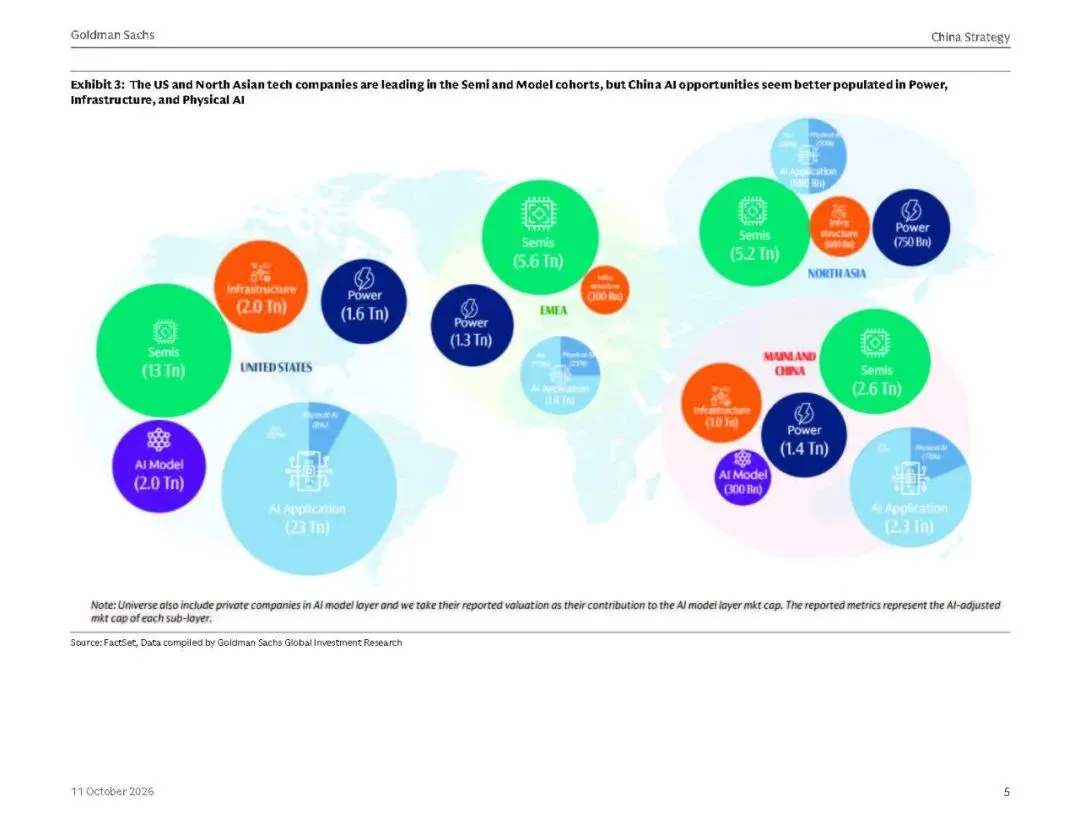
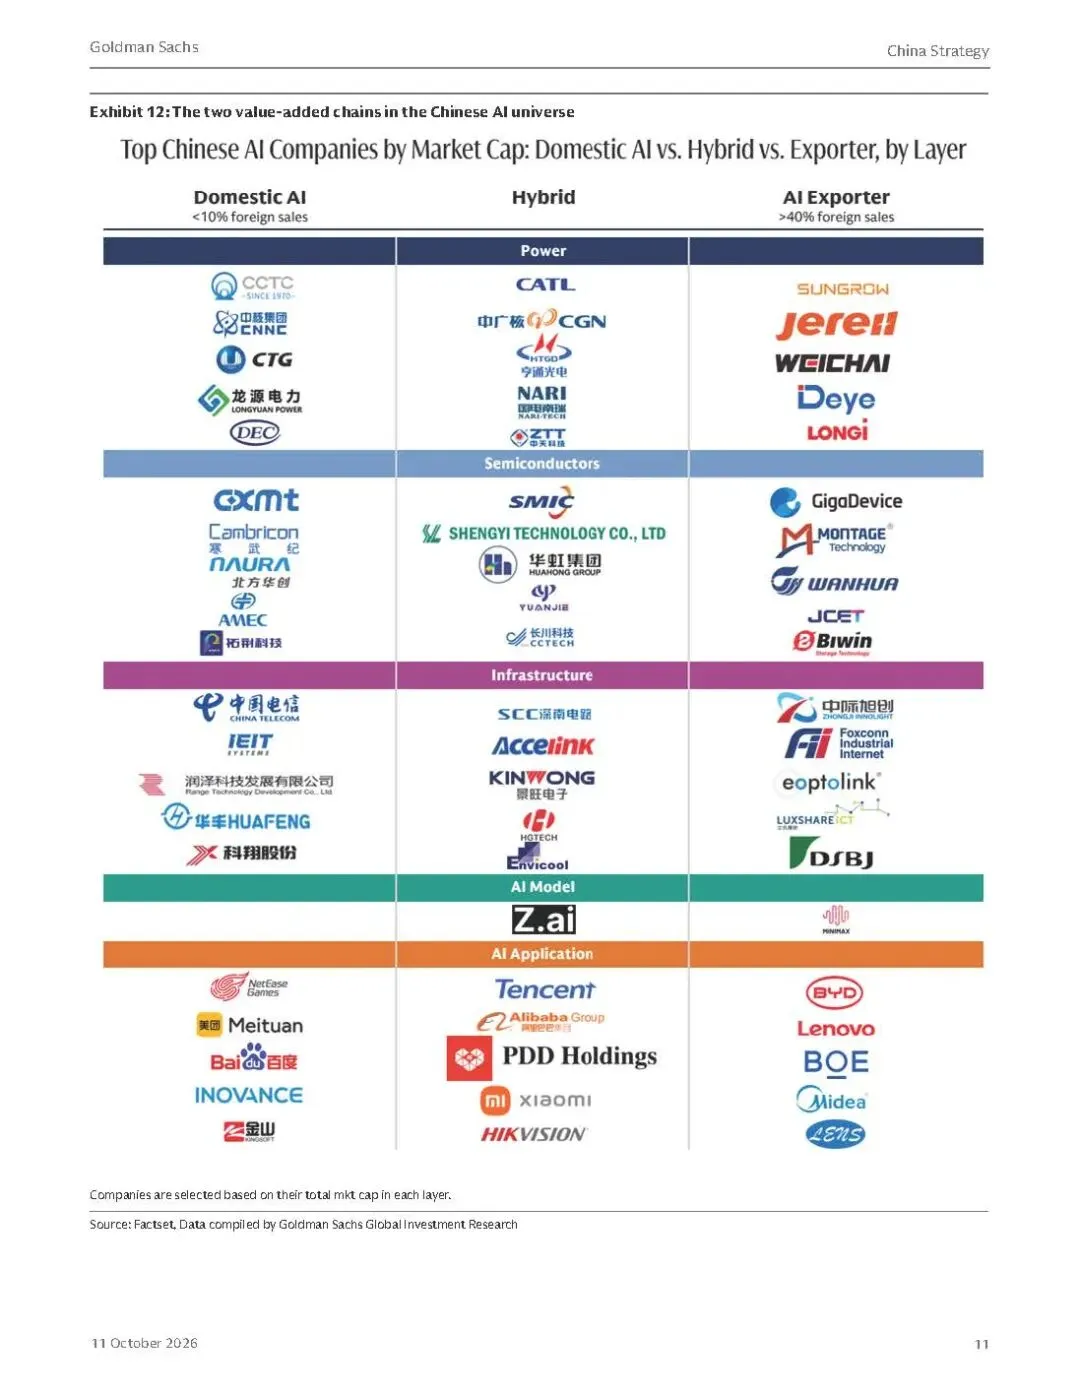
高盛将AI相关产业划分为五个主要层次:电力、半导体、基础设施、AI模型和AI应用。
其中,中国企业在部分电力设备和基础设施环节已经具有相当强的全球竞争力。
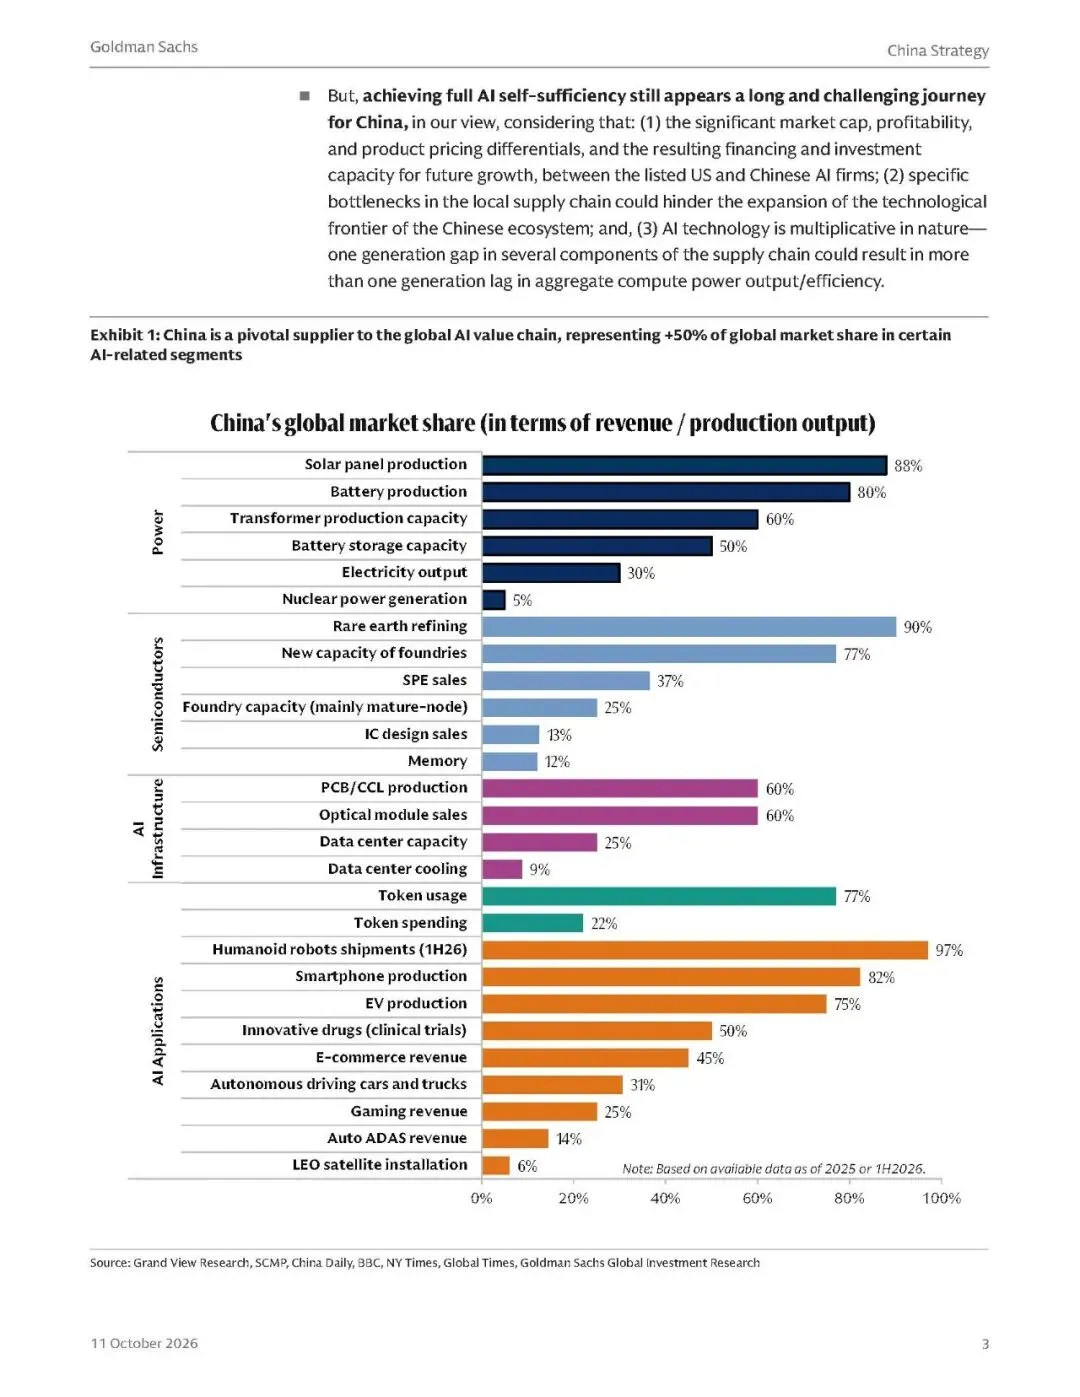
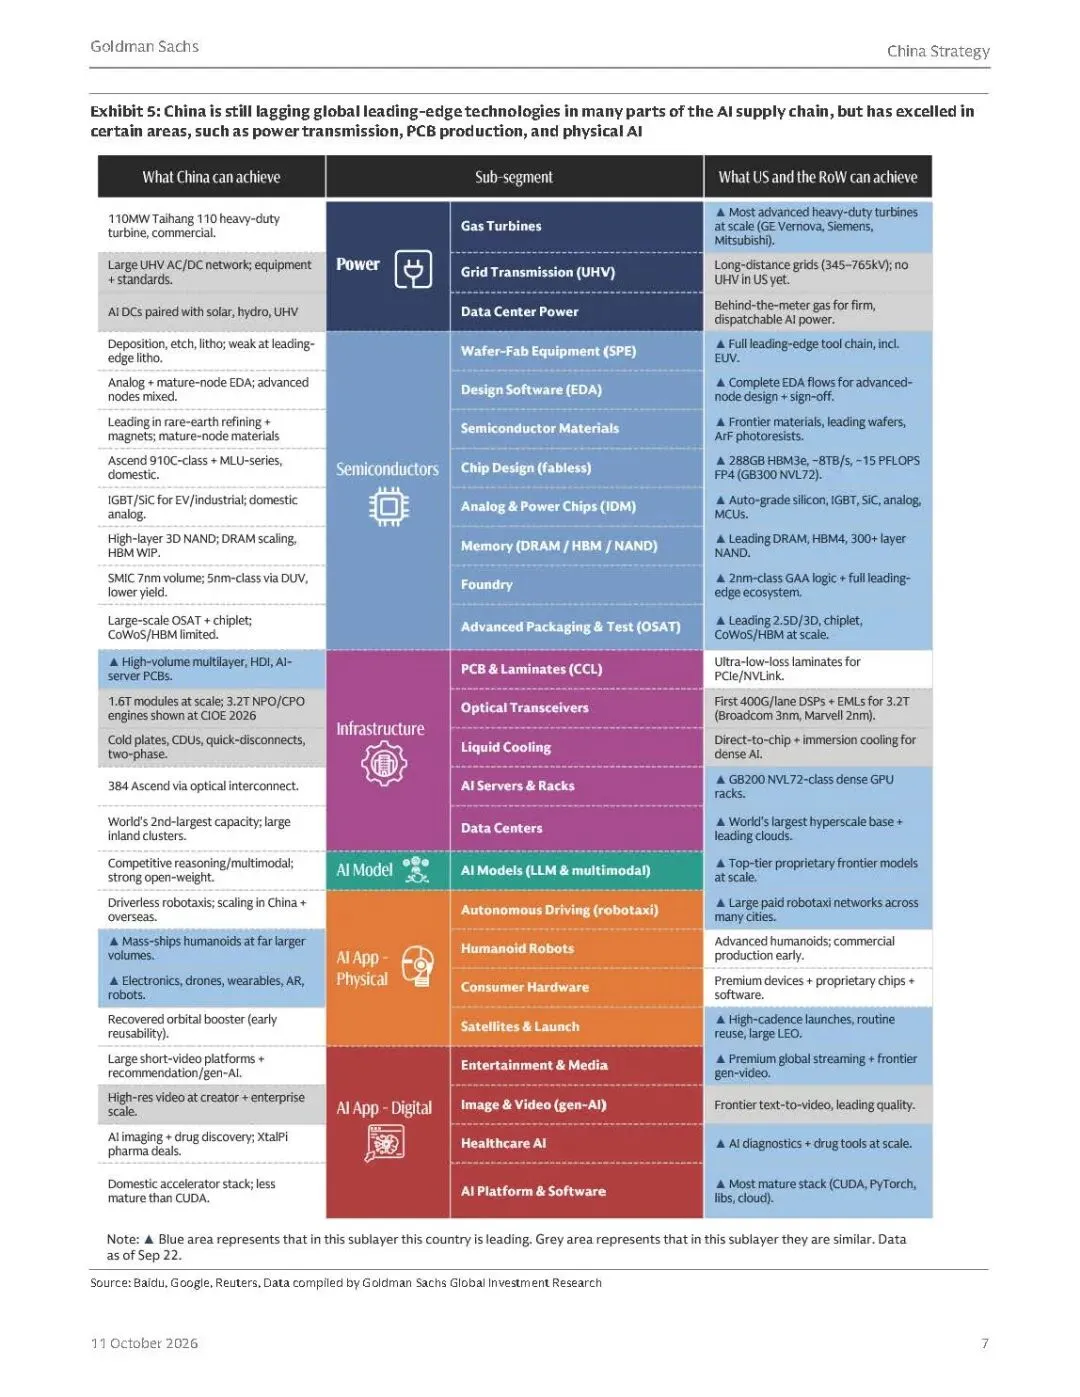
报告数据显示,中国光伏组件产量约占全球88%,电池产量约占80%,变压器生产能力约占60%;在AI基础设施领域,中国PCB及覆铜板产量、光模块销售额的全球占比均约为60%。
这些数据揭示了一个容易被忽视的事实:AI竞争不仅是算法和芯片的竞争,也是能源供给、硬件制造、数据传输和基础设施建设能力的竞争。
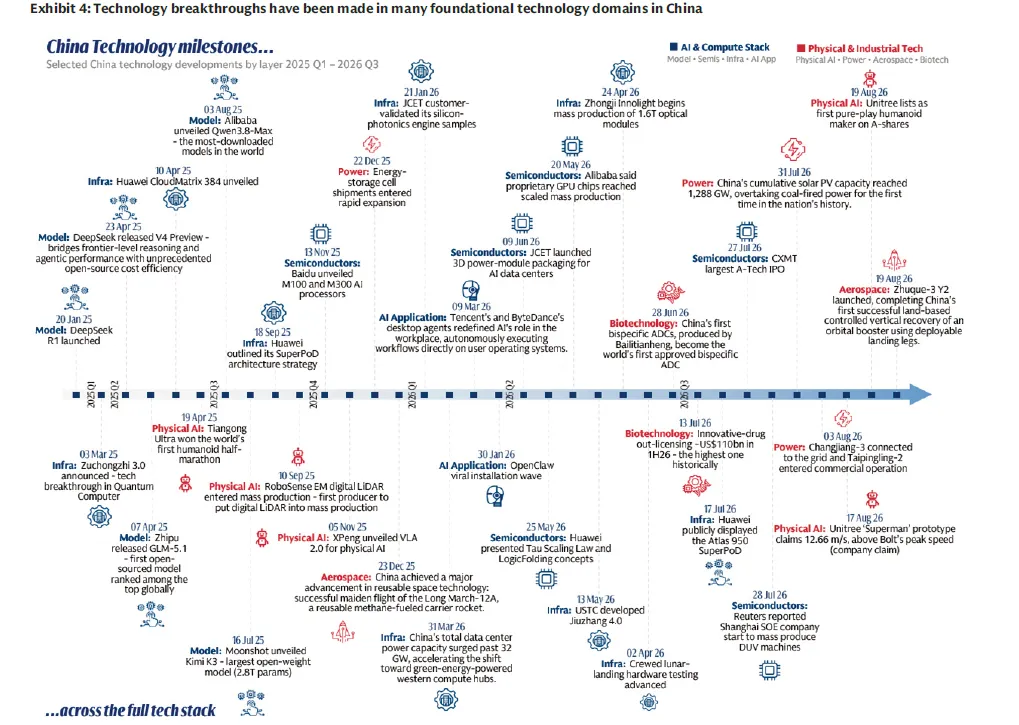
随着AI模型规模扩大、推理需求增加,数据中心需要更多电力、更高效的散热系统、更高速的光通信设备以及更复杂的电路板。算力建设越深入,对底层基础设施的需求就越具体。
这也意味着,AI产业的受益范围并不局限于软件公司。
不过,中国在产业链各环节的竞争力并不均衡。高盛也指出,在先进半导体等部分关键技术领域,中国与全球领先水平仍有差距。与此同时,中国在电力传输、PCB制造以及部分实体AI应用领域表现突出。
因此,分析中国AI产业,不能简单地用“全面领先”或“全面落后”来概括。更合理的方式,是沿着产业链逐个环节分析竞争力、技术壁垒和商业化进展。
如果说海外AI产业主要由大型科技公司的资本开支驱动,那么中国AI产业的另一项重要变量,就是政策支持与产业链自主化建设。
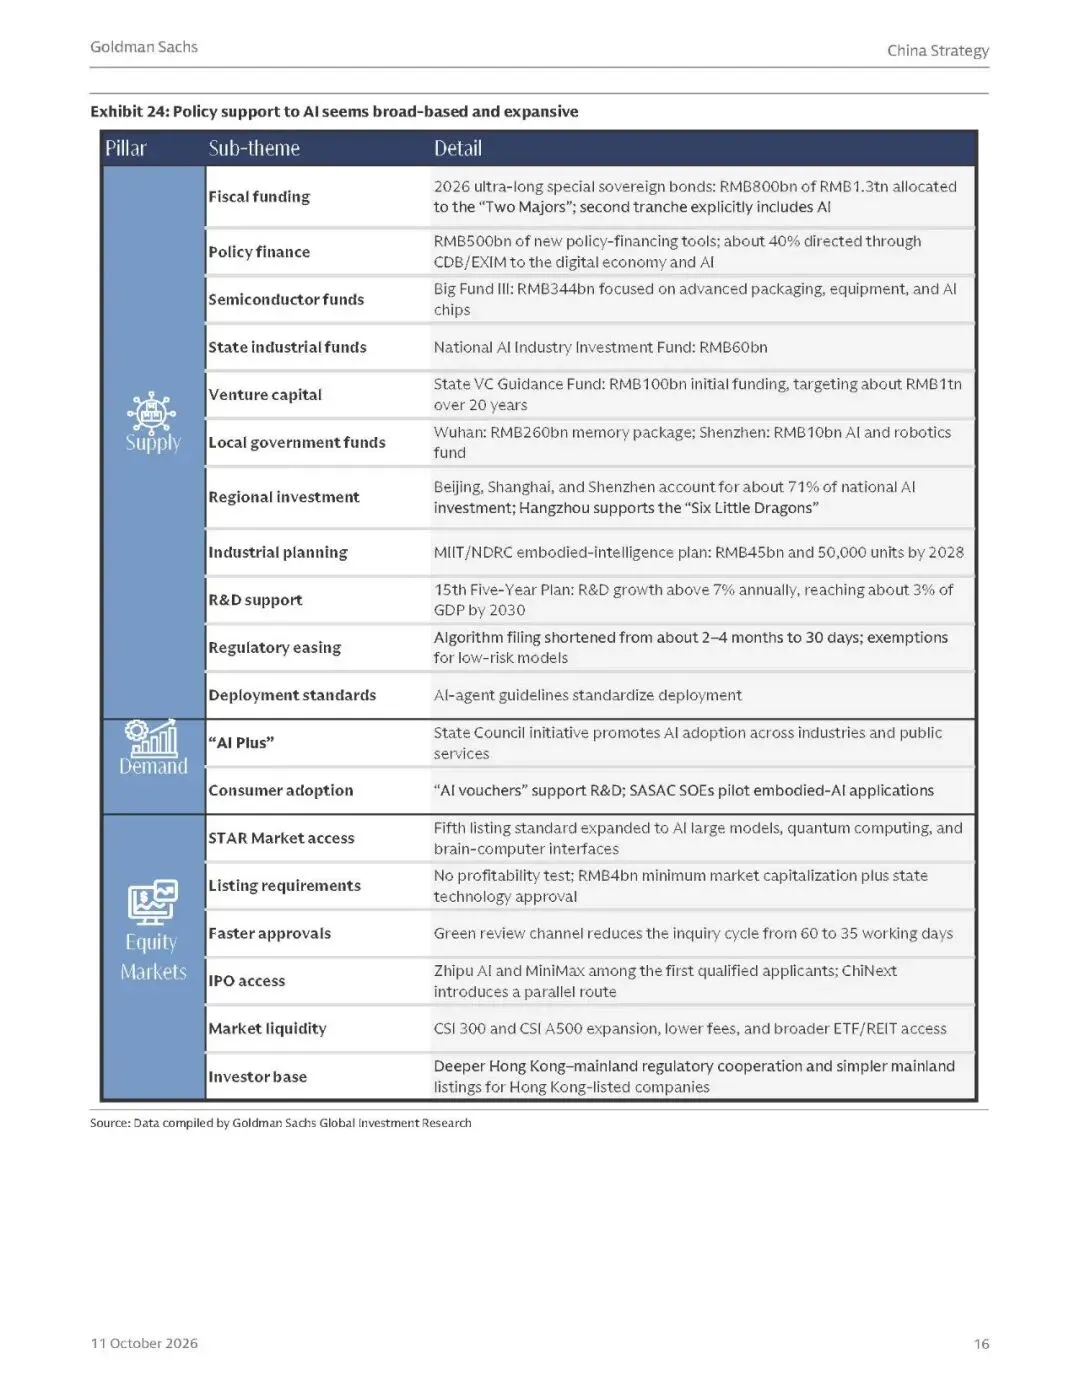
高盛认为,中国对AI的支持正在从单一的供给侧投入,逐步扩展到产业融资、应用推广和资本市场制度建设等多个层面。
报告列举了多项政策和资金安排,包括第三期国家集成电路产业投资基金、国家人工智能产业投资基金,以及面向数字经济和AI的政策性融资工具等。
在需求侧,国家推动“人工智能+”行动,鼓励AI进入工业生产、公共服务和消费场景;在资本市场层面,科技企业上市融资渠道也在不断拓展。
这些安排的意义,不只是为企业提供资金,更在于推动技术研发、产业应用和资本形成之间建立更紧密的联系。
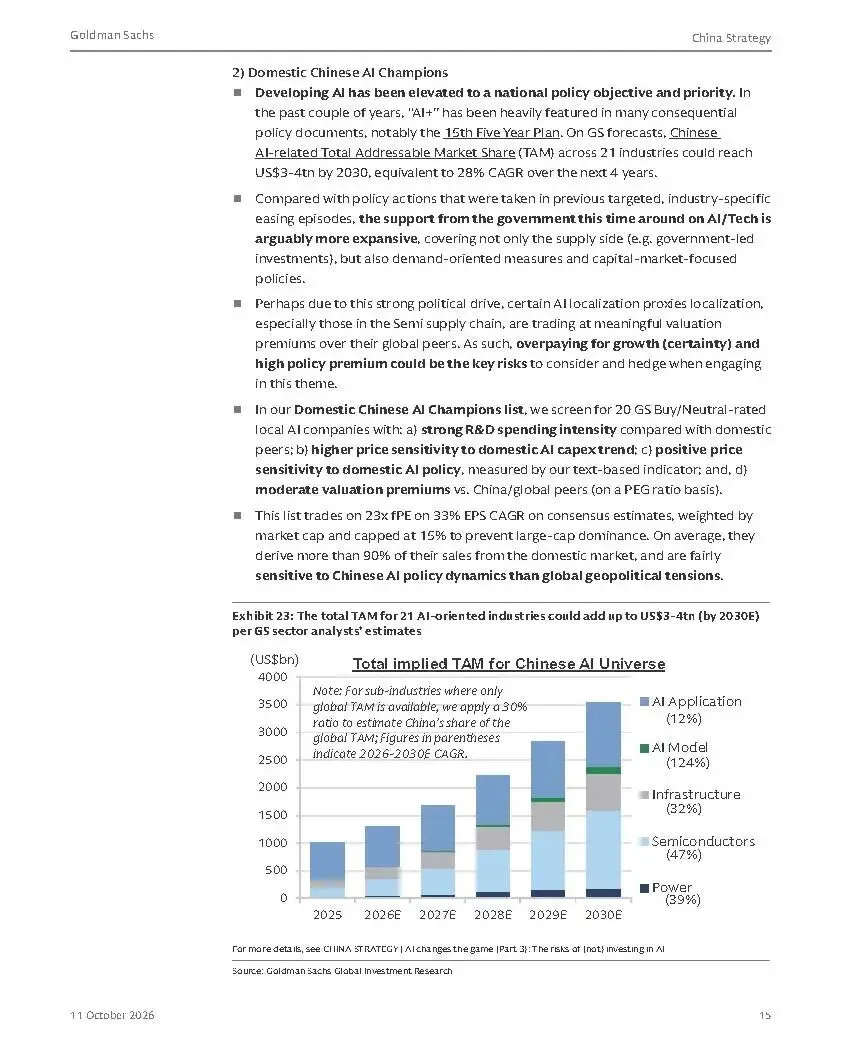
高盛预计,中国AI相关21个行业的潜在市场规模,到2030年可能达到3万亿至4万亿美元,未来四年的复合增长率约为28%。
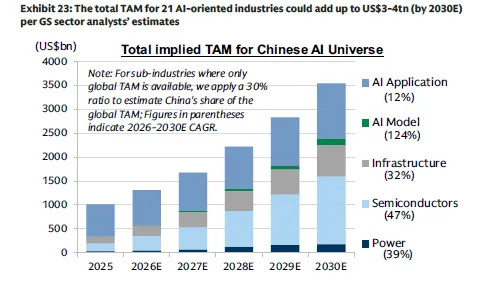
其中,AI模型、半导体、基础设施和电力等环节都有望受益于产业发展。
需要注意的是,这里的市场规模属于潜在可寻址市场(TAM),并不代表相关企业未来能够全部实现的收入,更不等于对应的利润规模。
政策可以加快产业发展,但企业能否真正受益,最终仍取决于技术能力、客户需求、产品竞争力以及商业化效率。
03
两条增长主线
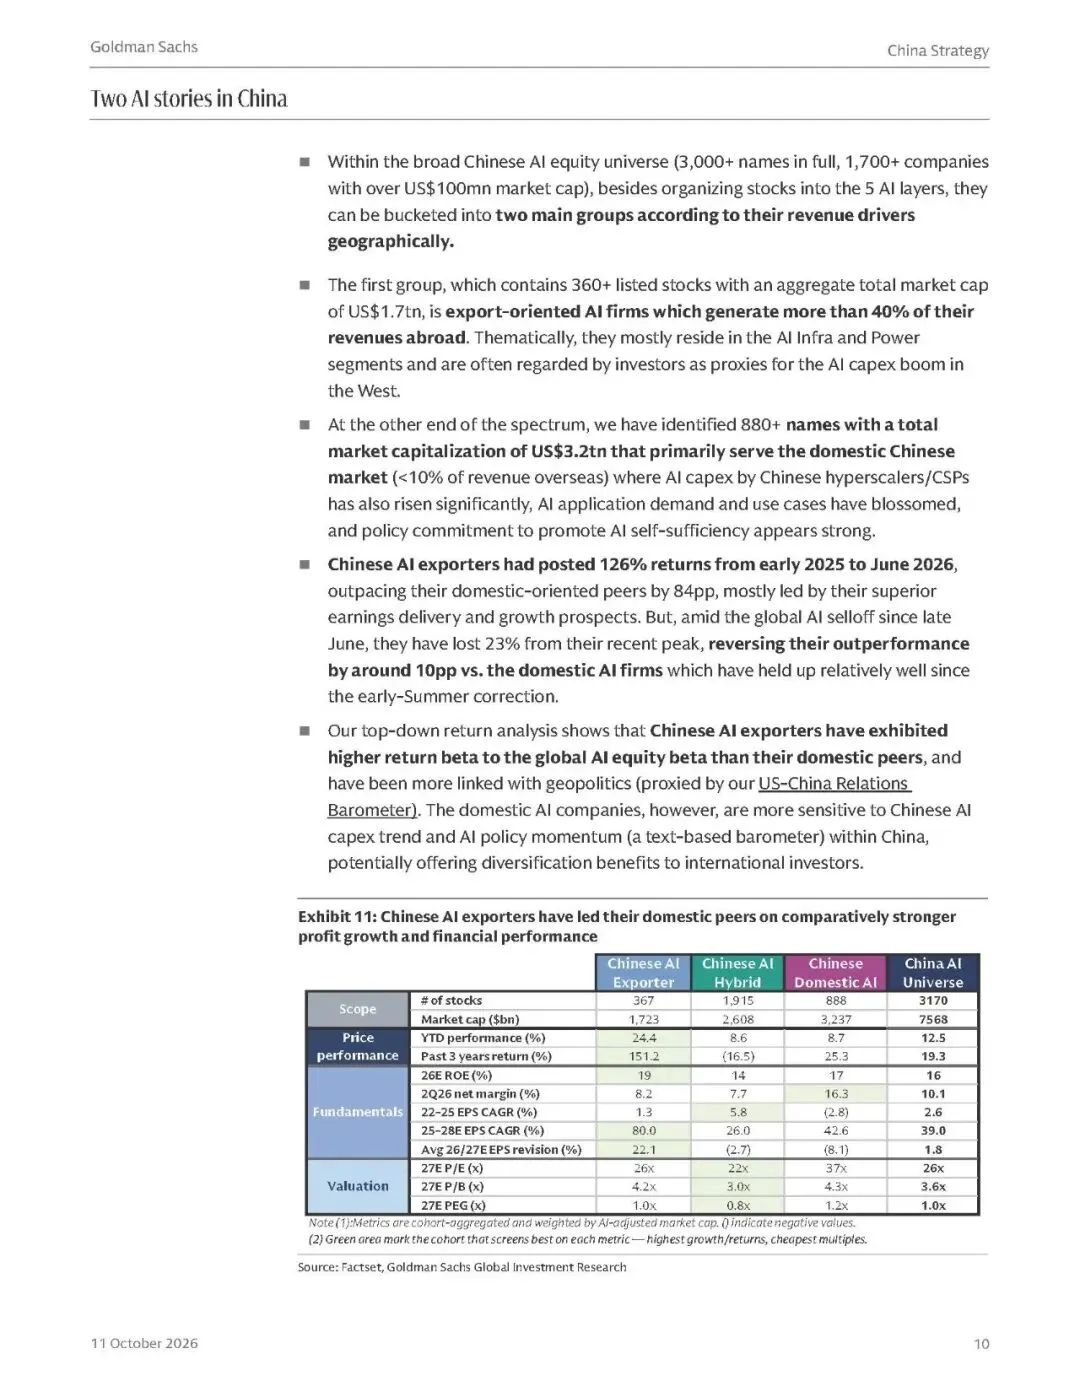
高盛这份报告中,一个很有价值的分析框架,是把中国AI企业按照收入来源和市场方向,划分为出口型和以内需为主的企业。
这两类企业看起来都属于AI产业,但驱动因素并不相同。
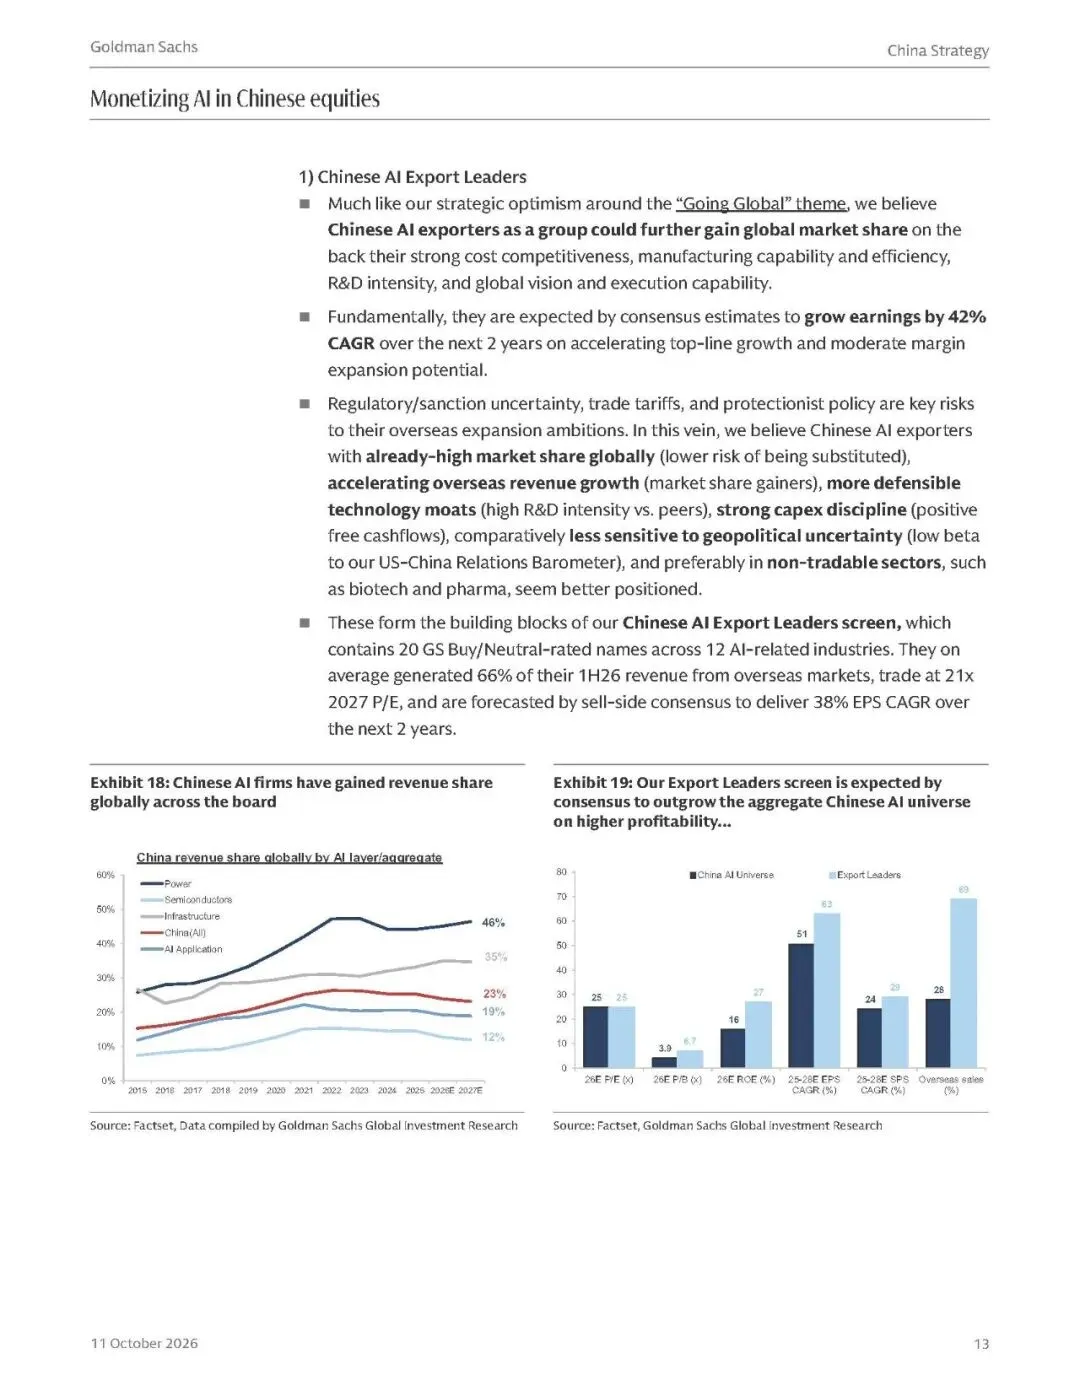
第一条主线,是受益于全球AI资本开支的出口型企业。
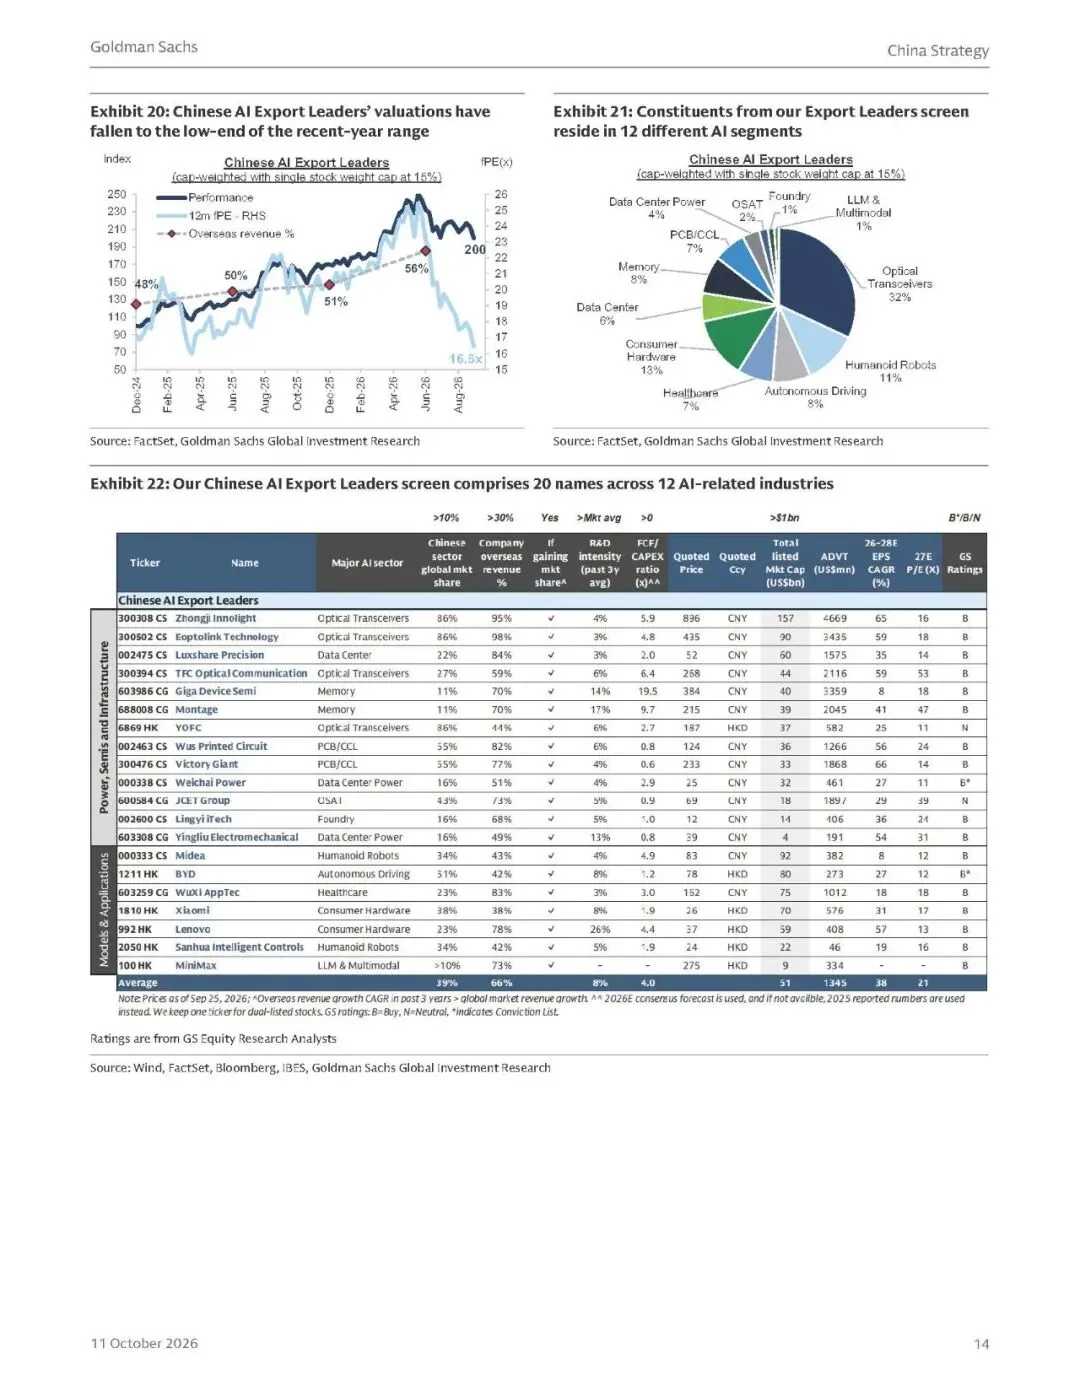
高盛识别出360多家海外收入占比超过40%的中国AI相关上市公司,其总市值约1.7万亿美元。这些企业主要分布在电力、基础设施及相关硬件领域,能够间接受益于海外数据中心建设和AI资本开支增长。
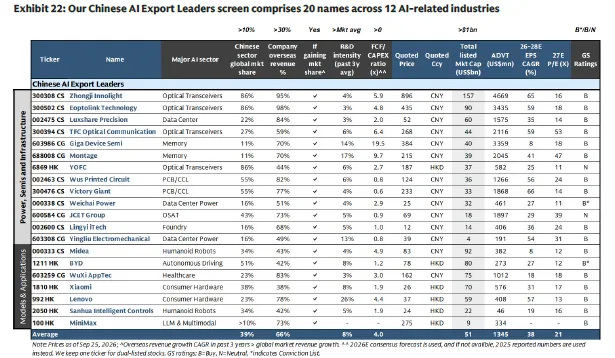
从2025年初到2026年6月,中国AI出口型企业累计回报达到126%,较以内需为主的同类企业高出约84个百分点。
报告认为,这一表现与较强的盈利兑现能力和增长预期有关。
不过,出口型企业也面临关税、贸易限制、地缘政治和海外市场准入等风险。高盛因此更关注已经建立全球市场份额、海外收入持续增长、技术研发投入较高且现金流管理稳健的企业。
第二条主线,是中国本土AI生态的成长。
报告识别出880多家主要服务国内市场的AI相关企业,总市值约3.2万亿美元。这些公司海外收入占比较低,其增长更多取决于国内AI资本开支、产业政策和应用需求。
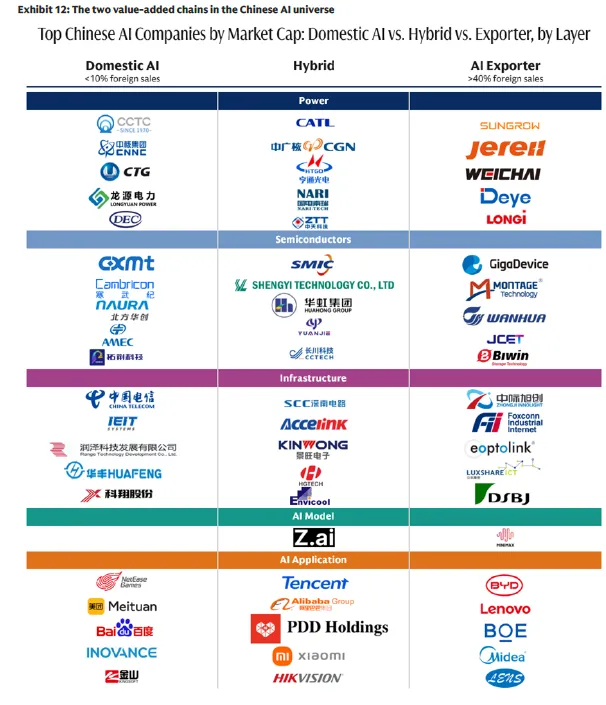
从大模型、国产芯片到云计算、智能终端,国内AI生态的建设为这些企业提供了不同于海外需求的增长动力。
这两条主线的投资逻辑并不相同:出口型企业更容易受到全球AI投资周期和国际贸易环境影响;内需型企业则对国内政策推进、国产替代进展和商业化需求更加敏感。
对投资者而言,这种差异意味着,AI投资不应只押注一个方向。理解企业究竟赚谁的钱、受什么因素驱动,比单纯给企业贴上AI标签更加重要。
04
产业链投资机会与风险
结合高盛报告的产业链框架,当前中国AI产业有四个值得持续跟踪的方向。
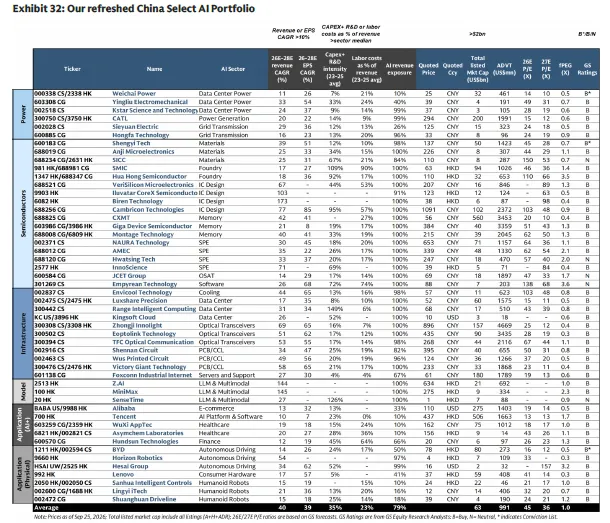
第一,AI电力与基础设施。
数据中心扩张带来的电力需求、输配电设备需求和基础设施升级,是AI产业发展的重要支撑。变压器、电网设备、储能及相关电力系统企业,值得关注订单增长、产能利用率和海外收入变化。
第二,光通信与PCB等硬件环节。
随着数据传输需求提升,光模块、PCB及覆铜板等环节的重要性不断上升。对于相关企业,应重点观察技术迭代、产品结构、客户认证、产能扩张及盈利能力,而不是仅根据行业景气度判断投资价值。
第三,半导体与国产替代。
中国AI生态的发展,需要芯片设计、晶圆制造、存储芯片和半导体设备等环节共同进步。国产替代为相关企业提供了发展空间,但技术差距、良率、先进制程能力以及估值溢价,仍是需要重点分析的变量。
第四,大模型、云计算与实体AI应用。
AI应用能否形成可持续收入,是决定产业长期价值的重要环节。云计算、企业级AI服务、自动驾驶和人形机器人等方向,值得关注真实客户需求、付费能力、商业化进度和研发投入回报。
高盛在报告中也提出了两类筛选思路:一类是具备全球竞争力的AI出口企业,另一类是拥有本土市场优势、受益于国内AI生态建设的企业。
需要强调的是,以上方向是产业研究线索,并不意味着其中所有公司都值得买入。具体到个股,还要进一步分析估值、现金流、竞争格局和业绩兑现情况。
看好AI产业,不代表可以忽略风险。
首先,估值已经成为重要约束。部分国产半导体企业因技术自主化和政策支持预期,估值相对海外同行存在明显溢价。如果未来业绩增长不及预期,即使产业趋势没有改变,股价也可能面临调整。
其次,资本开支并不必然转化为利润。AI产业仍处于快速投入阶段,数据中心、芯片研发和模型训练都需要大量资金。企业即使收入增长,也可能受到研发费用、折旧和价格竞争的影响。
再次,地缘政治风险不可忽视。出口型企业可能受到关税、制裁和海外市场准入政策变化的影响,相关风险可能直接影响订单与盈利预期。
最后,AI行业内部的分化可能持续加大。技术进步快,不等于商业模式成熟;市场空间大,也不意味着所有参与者都能获得合理回报。
对于投资者来说,与其追逐每一个热门概念,不如建立一套更扎实的分析框架:看企业处于产业链哪个环节,看收入是否真正来自AI业务,看资本开支和研发能否形成竞争壁垒,再看估值是否已经透支未来增长。
05
小结
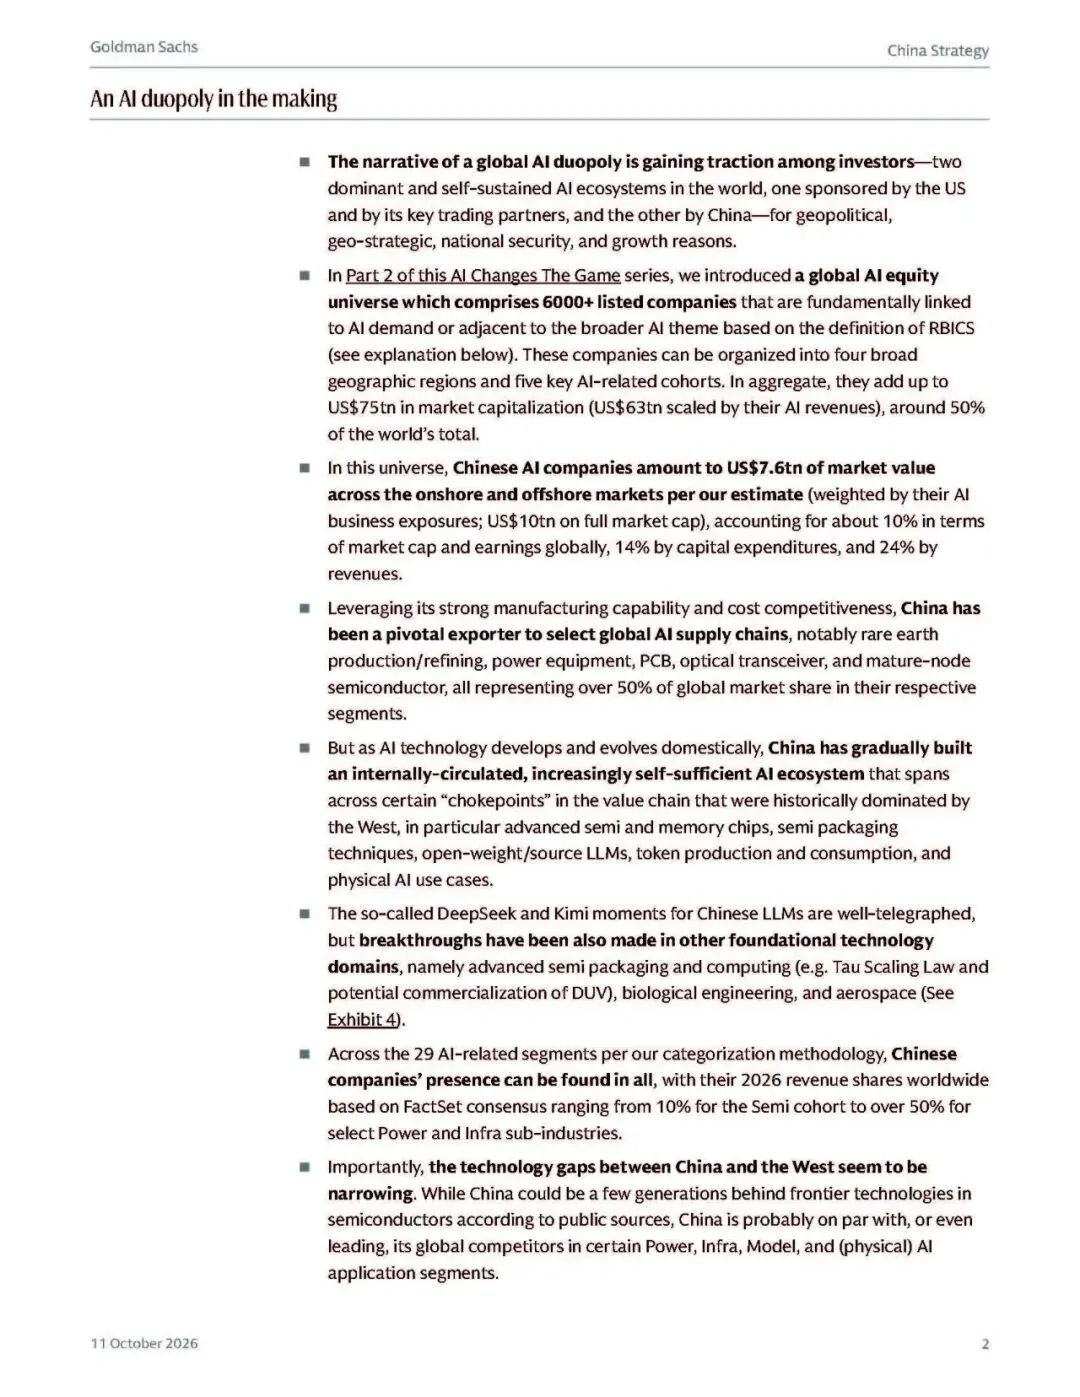
高盛这份报告真正值得重视的地方,在于它提供了一种观察中国AI的新视角:中国企业正在同时参与全球AI供应链竞争和国内AI生态建设。
一端是电力、光通信、PCB等具备制造与成本优势的产业环节;另一端是国产芯片、大模型、云计算和智能应用所构成的本土技术生态。
这两条主线共同决定了中国AI产业未来的发展空间,但也意味着不同企业的盈利逻辑、风险来源和估值体系存在显著差异。
AI正在改变游戏规则,却不会让所有企业自动成为赢家。
真正值得长期跟踪的,是那些能够持续提升技术能力、扩大市场份额、形成稳定现金流,并最终将产业趋势转化为利润增长的公司。
对于中国AI产业而言,技术突破只是起点,商业化能力才是决定竞争格局的关键。
06
报告预览(部分)
注:本文内容仅供参考,不构成投资建议。市场有风险,决策需谨慎。
相关报告已上传知识星球,免责声明: 本文内容基于公开研究报告整理,仅供参考,不构成任何投资建议。市场有风险,投资需谨慎
我们组建了研究报告知识星球社群,加入后您可以享受以下服务:
更多细分领域报告请查看网站。目前网站的报告已经按资料类型、细分行业、发布机构进行了整理,目前已经整理了150000+精品报告,也持续更新了1800+天。
『公众号并非行业报告搜索引擎,下方一键解锁20W份报告』
免责申明:报告研究社收录的资料版权归原撰写/发布机构所有,若版权方认为有侵权问题,请立即通知删除。报告研究社——行业研究报告、行业调研报告、行业数据报告、券商研报、产业链图谱等全行业报告一网打尽,仅供行业科普学习。