ARTICLE · 1175999
全球AI热潮正当时,李嘉诚却反手砸了314亿买"烂油",内行人一眼看穿:这老头下的是跨越三代人的财富大棋
珠峰扫地僧品牌营销笔记——
●别人追的是机会,他守的是时间。
全球资本都在疯狂追AI,一个接近百岁的老人却悄悄砸了314亿港元,买了一堆连壳牌、道达尔都嫌弃的加拿大重油。
很多人说他守旧,说他不懂大势。
但懂行的人看完这笔交易,反而都沉默了。
李嘉诚到底下的是什么棋?
背后这套财富逻辑,绝大多数普通人这辈子都没想明白。
01
2026年,全球资本市场最热的词还是AI。
科技巨头们疯狂砸钱建数据中心,微软、甲骨文、谷歌每季度在AI基础设施上的投入都是几百亿美元级别。基金经理追芯片、追算力、追机器人,恨不得把每一分钱都塞进下一个可能爆发的赛道。
所有人都在给未来几年可能出现的高速增长提前买单,价格越炒越高,越高越追,没有人想在这场狂欢里缺席。
就在这个节骨眼上,加拿大能源公司森诺瓦斯宣布了一笔收购,以约314亿港元的对价,拿下加拿大油砂企业阿萨巴斯卡。
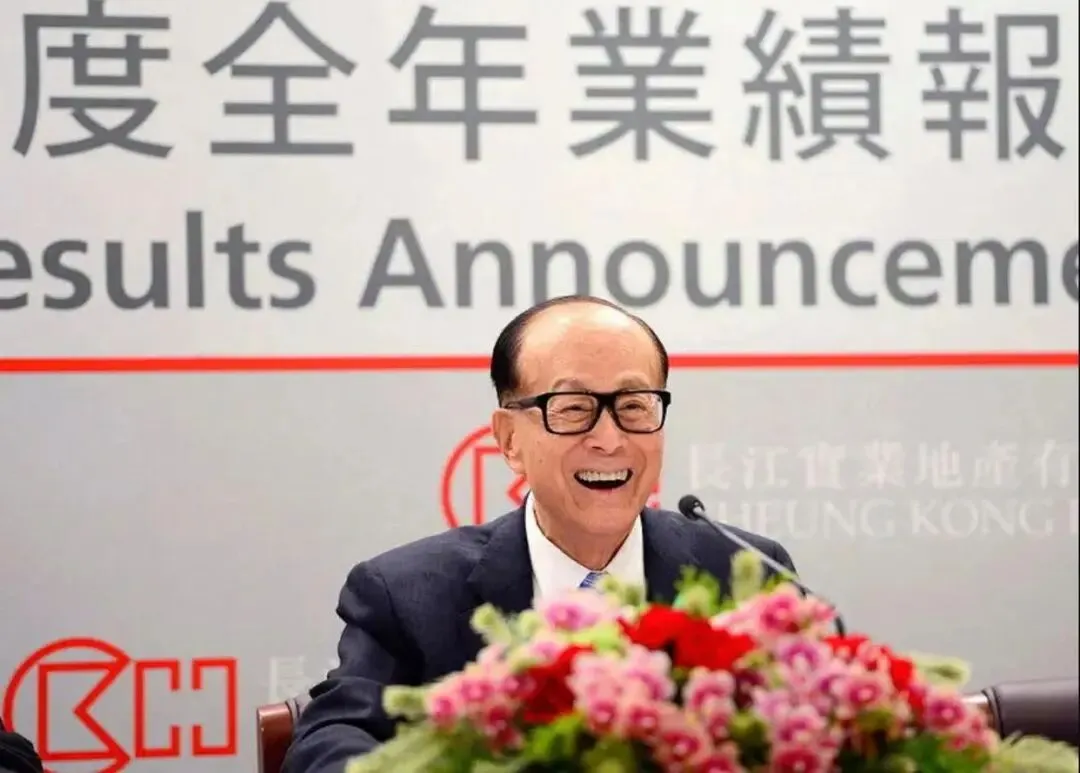
而森诺瓦斯背后的实际控制人,正是李嘉诚家族。
别人抢着买AI,李嘉诚却往加拿大的泥地里继续砸钱。这波操作,看起来不像是商界传奇的手笔,更像是一个没跟上时代的老头儿的固执之举。
但事情真有那么简单吗?
02
要弄清楚李嘉诚在下什么棋,得先把时间拨回到40年前。
1986年,国际油价崩了,暴跌至十几美元一桶,整个石油行业哀鸿遍野,投行不碰、机构不要,是公认的烂摊子。就在市场最悲观的时候,李嘉诚通过和记黄埔悄悄进入赫斯基能源,之后一步步成为控股股东。
这笔投资后来被业内人士奉为逆周期抄底的教科书级案例。
买在行业最低谷,扎根加拿大能源行业整整几十年,期间熬过了无数次油价起伏,始终没有慌乱出逃。这种定力,不是一般人能复制的。
但2026年这次收购,跟40年前完全不是一回事。
这次阿萨巴斯卡没有破产,也没有打折甩卖,森诺瓦斯支付了正常市场价,甚至还付了一定的并购溢价。
说白了,这次根本不是便宜捡漏,买的就是实打实的市场价。
那到底买了什么?
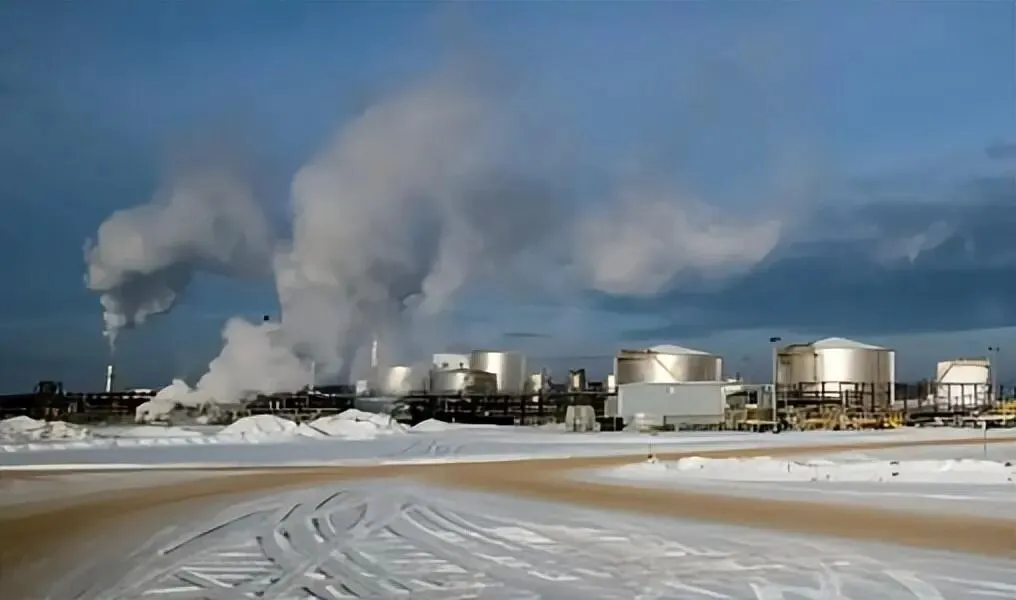
现成的油砂产能、完备的地下储量,以及未来几十年的持续扩产空间。目前相关资产已经稳定生产,公司后续还计划继续扩大热采规模。而这批资产最关键的一个数字:探明加概算储量寿命,超过75年。
03
75年。
这个数字值得好好琢磨一下。
按照目前的储量规模和开采节奏,这批资产不仅李嘉诚这一代人可以开采,他的孩子、孙子,乃至重孙子那一代,可能仍然在从这里面持续拿现金流。
这不是在押今天的油价涨不涨,也不是赌明年的行情怎么走。
这是在锁定时间本身。
做个类比,如果有一口井,告诉你未来75年每天稳定出水,你会怎么给它定价?这口井的价值不在于今天的水值多少钱,而在于它能不能一直流下去。
李嘉诚买的,就是这种确定性。
跨越三代人的资源稳定性,才是这笔314亿港元交易的真正核心。
04
当然有人要问,加拿大油砂不是公认的难啃骨头吗?
壳牌、康菲石油、道达尔这些国际石油巨头,过去十几年来都在陆续甩卖这类资产,媒体也一度把这个趋势解读为大资本集体看空重油未来。
李嘉诚为什么偏偏反着来?
这里有一个极其关键的逻辑:越难搞的东西,往往越能形成壁垒。
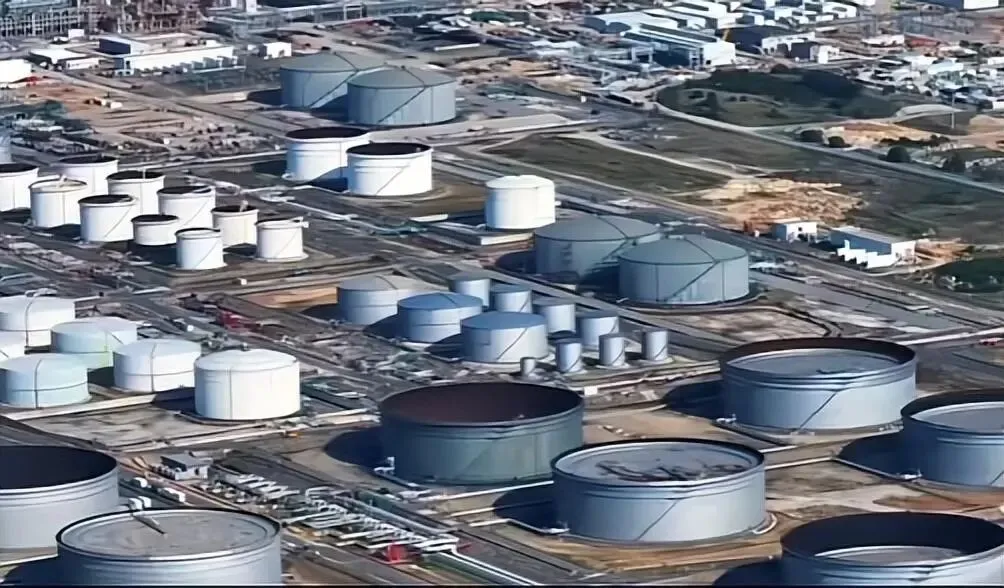
加拿大油砂的难,不是一般程度的难。油质重、油质黏,开采需要持续注入大量蒸汽,运输过程中要加入稀释剂才能流动,到了炼厂还得配备焦化、加氢、脱硫这整套复杂设备。一套流程下来,门槛极高,普通新入场者根本没有能力从零开始复制。
更重要的是,今天如果有人想从零开始新建一个大型油砂项目,不仅要砸下数百亿资金,还要闯过环保审批这道关,处理漫长的基础设施建设周期,应对越来越严格的碳排放要求,整个建设周期动辄就是十几年。
这意味着什么?
新项目越来越难落地,已经成熟运营的老项目,反而越来越稀缺,越来越值钱。
而阿萨巴斯卡资产恰好就紧挨着森诺瓦斯原有的核心油砂产区,SAGD蒸汽驱采技术现成,管道网络、采购体系、管理团队都可以直接对接,收购之后整合起来,根本不需要重新摸索,协同效率极高。这种邻居优势,是其他竞购方根本估不到价格的隐性资产。
还有一个很现实的销路问题。美国中西部和墨西哥湾沿岸大量复杂炼厂,本来就是专门为加工重油设计的,这套运行了几十年的能源产业链,想突然切断的代价极高,远比人们想象的更难。加拿大西海岸出口能力近年来持续提升,亚洲市场又多了一条稳定的备用出口通道,退路不止一条。
所以这些油砂真正值钱的地方,不是油质有多好,而是它已经形成了从开采到销售完整闭环的产业链护城河。
05
这里再说说最近几年让很多人困惑的一件事。
李嘉诚这几年一直在卖资产,英国电网权益、铁路车辆租赁、通信相关股权,一笔一笔地出手,大量成熟资产被陆续变现,集团同时还在不断压低负债、提高现金储备。
不少媒体给这套操作贴了一个标签,保守,在退守。
但我认为这个判断完全看反了。
把回报率持续走低的成熟资产套现,留足弹药,等真正符合长期持有逻辑的机会出现再精准出手,这套流程其实极度清醒,哪里谈得上保守,这叫有纪律,而且纪律相当严格。
卖掉那些资产,不代表不看好这些行业,而是这些资产的估值已经涨到了一个让继续持有的性价比大幅降低的位置。
而加拿大油砂此时的状态恰恰相反,国际大资本嫌弃、估值相对合理、长期现金流清晰可预测。
就像一个顶级猎手,不是看到目标就扣扳机,而是等猎物进入最佳射程之后再动手。这次出手,是等了很久的。
06
这笔交易还有一个容易被忽视的地缘政治维度。
2026年美加之间贸易摩擦尚未平息,外部不确定性依然存在,不少国际资本因此对加拿大资产保持观望态度。
但加拿大西海岸的油品出口通道这几年在持续升级,一旦美国市场方向出现问题,亚洲这条替代出口线已经基本走向成熟。也就是说,这批油砂资产的市场出路并不依赖单一通道,抗风险能力要比外界估计的强得多。
在这个节点上,以加拿大本土能源公司名义做大油砂产业,客观上也是在给加拿大资源的长期价值投出一张信任票。
这个时机,选得相当有意思。
07
说到最后,把这件事回归到一个最根本的问题。
李嘉诚和那些追AI的人,根本就不是在玩同一个游戏,适用的规则不一样,目标也完全不同。
微软、谷歌把资金砸进AI,是因为AI直接关系到它们未来十年的市场竞争位置,不投就可能掉队,这是商业竞争压力下的被动选择。
基金经理追AI股,是因为他们需要跑赢指数、跑赢同行,必须去买增长最快的资产,这是职业压力下每个季度都要面对的主动博弈。
但李嘉诚家族面对的,是一个完全不同的命题。
一个已经积累了几千亿财富的家族,最重要的问题早就不是怎么再翻十倍,而是几十年后这笔财富还在不在。
这才是顶级家族资本的真实逻辑:不追求暴涨,而是全力避免永久性损失。
这也是为什么家族资本天生偏爱电网、港口、燃气管道、铁路、能源这类资产。这些东西很难一年暴涨五十个点,也没有什么令人血脉喷张的增长故事,但需求极其稳定,进入壁垒足够高,现金流可以精确计算,而且几十年如一日地产生回报。
AI最大的吸引力,是未来可能增长很多倍。
油砂最大的吸引力,是地下有多少储量、每年能产多少、开采成本大概多少、还能生产多少年,这些数据大致都能算清楚,不需要依赖对未来的信仰。
两种资产没有谁天然更好,只是适合完全不同的资本类型和资本目标。
增长型资本问的是财富能涨多快,家族资本问的是财富能安全传多久。
从这个角度看,李嘉诚系持续加码加拿大油砂,就完全没什么好奇怪的了。
别人追的是机会,他守的是时间。
而对这个量级的资本来说,50年后仍然能稳定产生现金流的资产,本身就是这个世界上最大的确定性。
#商业经营#经营管理#商业模式#赚钱思维#营销策划#生意经#商业干货#创业干货#职场
若有侵权,请联系删除!
品牌资产│品牌定位│品牌视听│广告创意│品牌传播│品牌营销
长按二维码关注 事业从此少走弯路