ARTICLE · 1176000
(重磅)清华系AI全产业链布局研究报告
清华系 AI 全产业链布局研究报告
从实验室到资本市场,清华大学用十余年时间,搭起了一张覆盖芯片、算力、大模型与应用的产业网络。中国的大模型和具身智能创业,有相当一部分由清华系参与发起。
1772位 清华系创业者总数(2025) | 351位 清华背景 AI 创业者 · 全国第一 |
1279亿元 清华系 AI 公司累计融资额 | 74% 清华系创业公司获投率 |
这份报告想说明的是:清华系在 AI 领域的领先,与其说来自某一项技术,不如说来自一套已经跑通的机制。科研、人才、创业、资本、资本市场首尾相接,每个环节都有对应的制度安排,因此它能不断复制出新的公司。
本文点赞、转发、留言获取PDF/PPT版本完整报告
目 录 / CONTENTS
01时代坐标:中国经济发展阶段与国家逻辑
02为什么是清华:历史与人才底座
03全产业链图谱:五层架构
04分层看:从芯片到应用
05资本版图:三层结构与内循环
06转化机制:作价入股与 70% 分配
07几个比较明显的特点
08风险与几点判断
09结论
EXECUTIVE SUMMARY
主要判断:清华的领先,来自一套可以复制的机制
01AI 已经不是一道选择题
房地产退潮,中等收入陷阱和中等技术陷阱同时逼近,外部技术封锁又在加码。这三件事叠在一起,决定了中国经济只能靠硬核科技去找新的增量。清华系的全产业链布局恰好落在这条主线上:国家在芯片、算力、大模型上要自主,几乎都能在清华系找到对应的公司。
02一条已经跑通的链路
从实验室的原始创新,到师生共同创业,再到校友资本接力,最后在资本市场兑现,这条链路在清华系已经跑通。深鉴科技(2018 年被赛灵思以 3 亿美元收购)证明了早期形态可行,智谱(2026 年 1 月港股上市,市值约 3000 亿港元量级)证明它能做到更大的规模。
03每一层都有拿得出手的公司
从芯片(清微智能、爱芯元智、辉羲智能),到算力中间层(无问芯穹、潞晨、硅基流动),再到大模型(智谱、月之暗面、面壁、生数),一直到具身智能、自动驾驶和行业应用,清华系在每一层都能拿出代表性企业。这样的纵深,国内其他高校目前还不具备。
04“教授 + 学生”是最常见的组合
无问芯穹的汪玉和夏立雪、面壁的刘知远和曾国洋、生数的朱军和鲍凡、星动纪元的陈建宇和他的博士生,都是典型的师带徒组合。教授负责判断技术方向,学生负责把事情做出来,恰好补上了硬科技创业最难的两块:方向感,以及早期团队的信任。
05校友资本反复出现
水木清华校友种子基金、SeeFund 无限基金、图灵创投、卓源资本、华控技术转移等,反复出现在被投企业的股东名单里。智谱的做法更特别,它通过星连资本和战投部反过来投了 30 多家 AI 企业,把师兄投师弟、企业投企业变成了常态。
062025—2026 年出现一波上市潮
摩尔线程、沐曦、壁仞、爱芯元智、智谱、MiniMax、宇树、燧原等,在十几个月里密集登陆科创板或港股。但另一面也要看到,这些公司大多还在亏损,估值和基本面之间有明显落差,这是需要留意的地方。
07接下来看交付,不看出身
“清华系”这个标签本身,以后不会再自动带来高估值。市场会从看人、看出身,转向看交付、看盈利。谁能先把现金流转正、把订单做上规模、把生态做扎实,谁就更有可能熬过下一个周期。
序章 · 时代坐标
清华系 AI 的出现,和中国经济的一次换挡是同一件事
过去拉动增长的房地产在减速,硬科技被推到前台,而硬科技最缺的是顶尖人才和从 0 到 1 的原创能力,这两样恰好是清华储备最厚的。理解这条线,才能理解国家资本和资本市场为什么会在这个时间点向 AI 集中。
大背景
房地产不再是增长的主要引擎,中等收入陷阱和中等技术陷阱又同时逼近,外部技术封锁还在加码。几条路堵在一起,中国经济能走通的只剩一条:用硬核科技创造新的增量。而这条路上最缺的,是大规模顶尖人才和从 0 到 1 的原创能力,这恰恰是清华储备最厚的地方。
0.1 换挡:从依赖房地产,到依赖硬科技
房地产加上传统重资产投资这套旧模式,边际回报正在系统性下降。旧模式留下的缺口,包括投资、就业和技术附加值,需要一套新的产业体系来接住。这一点在数据上看得比较清楚。
10.2%→ 5.1%
房地产开发投资所拉动的增加值占 GDP 比重,从 2020 年的 10.2% 回落至 2025 年约 5.1%(另有口径:房地产业增加值占 GDP 降至 5.9%)
-17.2%
2025 年房地产开发投资同比降幅;房屋新开工面积下降 20.4%
+13.3%
2026 年上半年规上高技术制造业增加值同比增速,快于全部规上工业 7.9 个百分点
旧动能退潮与新动能上位(示意对比)
数据来源:国家统计局、券商宏观研究(2025—2026)。“三新”经济为 2024 年数据(24.29 万亿元);2026 年上半年规上工业增速约 5.4%,高技术制造业快出 7.9 个百分点。2025 年新质生产力相关产业对总产出的拉动,已经超过地产建筑链条。
旧模式和新模式的差别
房地产支撑的旧模式,主要完成的是财富转移和资产扩张;硬核科技靠技术突破创造新增量。当旧引擎熄火,资本、人才和政策的注意力自然会转向技术密集型产业。AI 作为“新支柱产业”的核心,也就从可选变成了必选。
0.2 三道坎:中等收入、中等技术、修昔底德
2025 年,中国人均 GDP 达到 99665 元,折合约 13953 美元,首次超过世界银行当年 7 月公布的高收入经济体准入线(人均 GNI 13935 美元)。这是个里程碑,但发改委的学者说得很清楚:跨过高收入门槛只是入场券,不是毕业证。中国仍是世界最大的发展中国家,“高收入”和“发达”之间,还隔着技术、福利和生态这几道坎。
中等收入陷阱
世界银行 2007 年提出。拉美、中东、东南亚不少国家长期停在这一阶段。中国 2025 年刚跨过门槛,但要从 1.4 万美元迈向 2 万美元以上,需要连续十年左右保持 4% 以上的中速增长,靠要素投入已经推不动,只能靠创新。
中等技术陷阱
郑永年等学者提出:要跨过中等收入陷阱,得先跨过中等技术陷阱。过去中国靠承接发达经济体的技术扩散实现增长,往后必须从跟随、追赶,转向自主创新和技术引领。
修昔底德陷阱
大国博弈下的外部遏制。技术封锁,尤其是先进芯片和 AI,是最直接的传导渠道。安全逻辑由此部分替代了效率逻辑,自主可控也从经济问题上升为战略问题。
跨过中等技术陷阱,靠的是什么
靠的不是更多产能,而是从 0 到 1 的原创能力:基础研究、核心算法、底层架构。这种能力买不来,只能靠长期积累的科研体系和顶尖人才。说到底,跨过中等技术陷阱的过程,就是把实验室里的原创不断变成产业里的竞争力。这正好是清华系 AI 生态过去十几年在做的事。
0.3 自主可控:安全开始压过效率
当外部技术封锁成为常态,产业链的“安全”和“自主”开始优先于单纯的经济效率。这一点在国家投入上有清晰的体现。
2.8%
2025 年全社会研发投入占 GDP 比重,首次超过 OECD 成员国平均水平(2.7%);研发经费总量超 3.92 万亿元
60%
中国人工智能专利拥有量占全球的比重;多个国产通用大模型达到国际先进水平
第9
2025 年中国国家创新能力综合排名(《国家创新指数报告 2025》),是创新力上升最快的国家之一
对 AI 产业来说,“自主可控”最终会落成三件具体的事:算力要自主,算法要自主,数据与基础设施要安全。清华系在产业链上的全栈站位,很大程度上就是在回应这三件事。
算力自主
清微智能做可重构 RPU,绕开 GPU 路线;爱芯元智做端侧 SoC;辉羲智能做智驾大算力芯片,都是差异化架构的思路。
算力可用
无问芯穹把国产多芯片、多代际的碎片化算力组织起来,让异构的国产算力真正能跑得动大模型。
算法自主
智谱 GLM 等国产大模型主动适配国产算力,逐步搭起“国产芯片 + 国产模型”这套自洽的技术栈。
0.4 还有四条容易被忽略的逻辑
除了上面三条主线,还有四重因素共同构成了清华系 AI 崛起的土壤。
1|AI 是“通用目的技术”
它不像某个单一赛道,更接近电力和互联网,是重塑所有产业的基础设施。正因如此,国家愿意为它承担更长的投资周期。2026 年 10 月 9 日,中共中央、国务院印发《关于发展新质生产力的意见》,明确提出“全面实施'人工智能+'行动”。
2|人口红利正在变成工程师红利
中国研发人员全时当量从 2020 年的 524 万人年增至 2025 年的 795 万人年,连续 13 年居世界第一;技能劳动者超 2.2 亿人,高技能人才超 7200 万。硬科技创业拼的是人才密度,清华正好站在这条曲线的最顶端。
3|资本制度的配套改革
科创板第五套上市标准、港股 18C 章,给未盈利的硬科技公司打开了上市通道;“十五五”规划把“壮大耐心资本”写进国家蓝图,2026 年政府工作报告强调“政府投资基金要带头做耐心资本”。投早、投小、投长期、投硬科技,从行业共识变成了政策导向。
4|地方竞争与国资引导基金
北京、上海、合肥、杭州等地都在用国资引导基金抢项目。社保基金中关村自主创新基金、北京市人工智能产业投资基金、中关村发展集团等,成了清华系公司的“国家队”股东,也解释了无问芯穹、智谱等融资里“国资 + 产业资本”反复出现的结构。
0.5 国家需要什么,清华手上正好有什么
把宏观诉求和清华系的产业供给摆在一起,能看到一种很明显的对应关系。
后面几章内容
把这条主线看清楚之后,再看清华系 AI 的产业链布局,就不会觉得它只是校园里的偶然繁荣,它更像是国家发展阶段所需要的那套能力。宏观(国家经济阶段)、中观(清华的人才和制度)、微观(企业、产业链与资本网络),是这份报告的三层结构。接下来的章节,就从这套能力是怎么被组织起来的讲起。
第 一 章
为什么是清华:四十年的积累
清华在 AI 上的起点,比多数人想的更早。从 1979 年设立“人工智能与智能控制”专业方向算起,中间隔了四十多年和四代学人。
1.1 一条跨越四十年的时间线
1978-79
中国 AI 的起步
清华设立“人工智能与智能控制”教研组并招收首批硕士,1979 年确立 AI 专业方向。张钹等学者赴美访学归来后,推动 AI 研究在国内落地。
1990
智能技术与系统国家重点实验室
全国第一个以“智能”命名的国家重点实验室通过验收(1987 年筹建)。张钹在 1988 年培养出中国 AI 领域第一位博士。
1996
知识工程实验室(KEG)成立
王克宏创办并首开“知识工程”课程。2006 年推出 AMiner。这条脉络后来在 2019 年孵化出智谱。
2005
“姚班”创办
图灵奖得主姚期智回国创办清华学堂计算机科学实验班。截至 2025 年 12 月,累计培养近 1200 名学生,校友网络覆盖旷视、小马智行、OpenAI、腾讯等。
2018
人工智能研究院与智源先后设立
2018 年 6 月,清华成立校级人工智能研究院,张钹任首任院长;同年 11 月,依托北大、清华、中科院等共建的北京智源人工智能研究院成立,后来成为清华 AI 人才与创业的重要一站。
2021
“悟道”大模型与创业潮
唐杰领衔、百余位科学家联合攻关的“悟道”系列大模型发布,创下当时的国内纪录,也点燃了清华系的大模型创业。
2024
人工智能学院成立
2024 年 4 月,清华大学人工智能学院成立,姚期智任首任院长,计划五年内招聘 50 名全职教授,聚焦“AI 核心”与“AI+”。
2025-26
清华系 AI 的上市潮
摩尔线程、沐曦、壁仞、爱芯元智、智谱、MiniMax、宇树、燧原等密集登陆资本市场;姚顺雨出任腾讯首席 AI 科学家,清华系的影响力也开始向大厂核心层渗透。
1.2 四代学人,和一条传承链
1935 年生,1958 年毕业留校。提出基于商空间的多粒度问题求解理论,2019 年系统提出“第三代人工智能”的思路,主张知识驱动和数据驱动结合。累计培养博士生 90 余名,学生包括朱军(生数科技)、袁进辉(硅基流动)等。
2004 年辞去普林斯顿终身教职全职回国,2005 年创办“姚班”,2011 年建交叉信息研究院,2019 年创办“智班”,2024 年任人工智能学院首任院长。校内一直有“半国英才聚清华,清华半英才在姚班”的说法。
1988 年硕士毕业留校执教至今,深耕 AI 教育三十多年。他的学生刘知远(面壁智能)、唐杰、朱军、岂凡超(深言科技)等,构成了清华系 NLP 与创业的核心人才池。
本硕博均出自清华,38 岁任电子系系主任。2016 年推动深鉴科技成果作价入股(公司 2018 年被赛灵思收购),2023 年发起无问芯穹。两次在 AI 创业上拿到结果,这样的学者并不多。
几条师承线索
王克宏带出唐杰,唐杰在 KEG 做出 AMiner,又参与智源的“悟道”,最后孵化出智谱;孙茂松带出刘知远,刘知远创办了面壁和深言;张钹带出朱军,朱军创办生数;电子工程系这边,汪玉带出夏立雪和姚颂,先后做成深鉴和无问芯穹。清华的 AI 版图,基本就是这几条师承线索并排铺开的。
第 二 章
全产业链图谱:五层架构
借用黄仁勋提出的“AI 五层架构”,从上到下依次是芯片、算力基础设施、大模型、应用,再叠加一层贯穿其中的资本。清华系在每一层都有代表企业,层与层之间还有明显的咬合。
LAYER 01 · CHIP & SILICON
芯片 / 半导体
国产替代的最前线。清华系没有都挤在通用 GPU 上,而是用可重构计算、端侧 SoC、大算力智驾芯片这些差异化路线切入。
LAYER 02 · AI INFRASTRUCTURE
算力基础设施
夹在模型和芯片之间的中间层。轻资产运营,不造芯片、不建数据中心,核心是把 Token 的使用效率提上去、把推理成本降下来。
LAYER 03 · FOUNDATION MODELS
大模型 / 算法
清华系声量最大的一块。“国产大模型五虎”“新 AI 四小龙”这些榜单里,清华系占了相当一部分席位。这一层如今已经分出两条路:一条已经上市,一条还在冲刺 IPO。
LAYER 04 · EMBODIED AI
具身智能 / 机器人
2025—2026 年资本最集中的方向,国家大基金三期第一次出手就投了清华系的标的。清华系在本体、大脑、数据三端都有布局。
LAYER 05 · APPLICATIONS
行业应用 / 智驾
从自动驾驶到 AI+医疗、AI+法律、AI+教育,清华系在垂直场景里渗透得比较深,但老牌的视觉公司普遍面临转型压力。
这张图谱更像一张网
清华系的特别之处,是同一所学校的资源可以在产业链上下流动。无问芯穹同时适配华为昇腾、摩尔线程、沐曦、海光等多款国产芯片;智谱的投资覆盖了算力、模型、应用三层;社保中关村基金、北京市 AI 产业基金这些资本又在同一批标的里反复出现。所以它的优势更像是网络效应,而不是某一家公司的单兵作战能力。
第 三 章
分层看:从芯片到应用
下面按产业链自下而上,逐层看清华系在各个环节的站位、代表公司,以及存在的问题。
3.1 芯片:国产替代红利下的密集上市
芯片是清华系资本化最激进的一环。国产 GPU“四小龙”在 2025 年 12 月到 2026 年 9 月这十个月里全部完成了 IPO,上市首日涨幅都很惊人,摩尔线程 +468%,沐曦 +693%。
背后的原因有两重。一是英伟达出口管制带来的确定性替代需求;二是科创板、港股 18C 对未盈利硬科技公司的制度放行。摩尔线程从受理到过会只用了 88 天,宇树科技用了 104 天,都反映出监管层对“自主可控”核心资产的倾斜。
| 核心 | ||||
| 较强 | ||||
| 核心 | ||||
| 核心 | ||||
| 较强 | ||||
| 弱关联 | ||||
| 弱关联 | ||||
| 弱关联 |
注:摩尔线程、沐曦、壁仞常被市场归入“清华系生态”,但创始人或团队的清华血缘较弱,本报告按关联强度分级标注,以区分“核心清华系”与“生态相关”。燧原科技创始人、董事长兼 CEO 赵立东为清华大学电子工程系(EE85 班)校友,故归入清华系。宇树科技、寒武纪同样不属于严格意义的清华系。
热闹之外要看的几件事
这批公司的财务基础仍然薄弱:摩尔线程 2025 年前三季度营收只有 7.85 亿元,累计亏损约 59 亿元;沐曦营收 12.36 亿元,亏损 3.46 亿元;燧原到 2026 年上半年才放量到 11.2 亿元。按 IPO 价格算,沐曦市销率约 56 倍,摩尔线程约 122 倍,都在历史高位。市场实际上是在为“2027 年的盈利拐点”提前定价。
风险也比较集中,主要在交付能力、软件生态和客户结构上。燧原超过八成营收来自腾讯,摩尔线程的 AI 智算产品占比升到 95%,产品和客户都偏单一。相比之下,清微智能和爱芯元智走的是另一条路,不在通用 GPU 上硬碰硬,而是换道做可重构芯片和端侧 SoC,走得慢一些,但避开了最惨烈的正面竞争。
3.2 算力中间层:轻资产模式的机会和难处
这是清华系最有特色、也最容易被低估的一块。这类公司不做模型、不建数据中心,只做芯片和模型之间的“异构编排层”。国内算力长期是多芯片、多代际、多地域并存,异构适配成本高,大量算力闲置,这恰恰给了中间层机会。
43亿元
无问芯穹累计融资额,2026 年 10 月完成 23 亿元 C 轮全额交割,刷新国内 AI Infra 单轮纪录
143亿元
无问芯穹投前估值;已向港交所秘密递表,最早 2027 年上半年挂牌
40倍
无问芯穹 MaaS 平台单日 Token 调用量较 2025 年 12 月增长(截至 2026 年 7 月)
无问芯穹的路径很有代表性。2023 年 5 月成立,由汪玉教授发起,清华电子系博士夏立雪任 CEO,做的是把“M 种模型”和“N 种芯片”连起来的 M×N 技术范式。2026 年 10 月 12 日,公司完成 23 亿元 C 轮全额交割,累计融资 43 亿元,两项数据都刷新了国内独立 AI 基础设施企业的纪录。
这门生意为什么现在成立
国家数据局的数据显示,国内日均 Token 调用量从 2024 年初的千亿级别,一路涨到 2025 年底的 100 万亿,2026 年 3 月突破 140 万亿。当 AI 的重心从一次性的大模型训练,转向高频持续的规模化推理,算力中间层的价值被重新看见。但另一面也存在:模型和算法越做越好,完成同一件事消耗的 Token 可能会变少。如果只按今天的消耗水平去外推未来的算力需求,很容易高估这门生意的空间。对按量收费的生意来说,调用量只是其中一个变量,真正决定天花板的是单位调用能收多少钱、交付成本又能压到多低。
3.3 大模型:已经分出三条路
这一层过去一年半分化得很厉害,大致走出了三条不同的路。
清华系头部大模型公司体量对比(2026 年 10 月,口径不一,仅看量级)
注:智谱、MiniMax 为已上市市值(随时间波动);月之暗面、面壁、百川、生数为一级市场融资估值口径,币种与统计时点不同,仅示意相对量级。
第一条路:已经上市,给市场提供参照
智谱在 2026 年 1 月 8 日登陆港交所,发行价 116.2 港元,被称为“全球大模型第一股”。发行市值约 511 亿港元,到 2026 年 10 月 12 日收盘 616 港元,市值在 3000 亿港元量级上下波动,相比年内高点有所回撤。它的商业叙事也在变,从早年的“工程队”转向“平台”:GLM 系列模型进入全球第一梯队,高盛把 2026 年底的 ARR 预测上调到 32 亿美元,给出 1560 港元目标价。MiniMax 紧随其后在 1 月 9 日上市,首日市值超过 1000 亿港元。两家公司上市,给整个一级市场提供了一个估值参照。
第二条路:冲刺 IPO,一场资本接力
月之暗面(杨植麟)累计融资超过 376 亿元,估值在 2026 年内从 43 亿美元涨到 315 亿美元,居国内大模型之首,拟赴港上市。面壁智能(刘知远)2026 年上半年累计融资超 50 亿元,估值超 200 亿元,8 月启动 A 股 IPO 辅导,冲的是“端侧大模型第一股”。生数科技(朱军)估值超 120 亿元,半年融资逼近 60 亿元,同样在筹备港股上市。
第三条路:收缩战线
百川智能从通用基座转向严肃医疗,估值回落到约 185 亿元。聆心智能已被智谱全资收购,不再独立运营。这里藏着一个行业教训:当算法走向开源、算力成本下降之后,纯做基座模型却找不到商业化闭环的公司,估值逻辑会被击穿。2025 年 DeepSeek 的冲击之后,这一点看得格外清楚。
3.4 应用:具身智能火热,老牌视觉公司掉队
应用层是冰火两重天。一边是具身智能的估值狂飙,一边是视觉老牌企业和自动驾驶的洗牌。
| 核心 | ||||
| 核心 | ||||
| 核心 | ||||
| 核心 | ||||
| 核心 | ||||
| 核心 |
具身智能的三个特点
一是“学术派 + 工业派”的组合成了标配,比如王鹤(斯坦福博士)搭档姚腾洲(ABB 背景),陈建宇(伯克利博士)搭配工程团队。
二是估值和商业化有些脱节。银河通用三年累融 69.6 亿元、估值 200 亿,但订单多数还在“千台级”,真正跑通规模化盈利的只有少数几家。
三是国家资本深度介入。国家大基金三期第一次出手就投了银河通用,“国家队”入场,把这条赛道从风险投资抬升到了国家战略层面。
老牌视觉公司的困境
视觉“四小龙”集体失速。商汤市值从峰值 2700 亿港元缩水到约 646 亿港元,团队也大幅收缩;旷视五次冲击 IPO 未果,估值仅约 185 亿元。
根子还是在商业模式上,它们长期停留在“项目制解决方案”,没能跟上大模型时代的平台化和订阅制。有个细节值得一提:MiniMax 创始人闫俊杰,正是商汤上市前夜离职的高管。旧 AI 的人才流向新 AI,是产业代际更替最直观的信号。
第 四 章
资本版图:三层结构和一个内循环
技术是清华系 AI 的骨架,资本是它的血液。这套资本生态大致分三层:校方平台、校友创办的市场化机构,以及国资和产业资本。更特殊的是它们之间的内循环。
4.1 三层资本结构
第一层 · 校方平台
华控技术转移是清华全资的成果转化公司。2019 年它和中科创星一起发起设立智谱,天使轮投入 4000 万元,投后估值 3.75 亿元;到 2026 年仍持有智谱约 3.48% 的股份。
清华大学教育基金会净资产约 190 亿元,作为 LP 出资超过 50 次,覆盖多家头部机构。
需要说明2022 年清华控股的股权已划转给四川能投并更名“天府清源”,如今校方直接持股的平台,主要是华控技术转移和教育基金会。
第二层 · 校友市场化机构
水木清华校友种子基金(2014 年)是国内第一支高校校友种子基金,投出了硅基流动、加速进化等。
SeeFund 无限基金由深鉴科技创始人姚颂在 2021 年发起,投了无问芯穹、银河通用、星海图、穹彻智能,还设了“每期管理团队收益 30% 回馈清华”的机制。
此外还有图灵创投(投聆心智能、智谱)、卓源资本(源自清华 FIT 楼,投生数、百川、小马智行)。
校友投资人网络里,还有英诺天使(李竹)、北极光(邓锋)、源码(曹毅)、IDG(牛奎光)、武岳峰(潘建岳)、源政(杨向阳)、高成(洪婧)、华创(吴海燕)等。
第三层 · 国资与产业资本
社保基金中关村自主创新专项基金由全国社保基金会出资、君联资本管理,首期 50 亿元,投了智谱、无问芯穹、昆仑芯等,约六成资金投向高校院所的成果转化项目。
中关村发展集团基金总规模超过 570 亿元,累计投资 AI 项目 430 余个。
北京市人工智能产业投资基金目标规模 100 亿元,已投智谱、面壁、生数、百川等;北京智源人工智能研究院则曾以 2037 万元知识产权注资智谱的天使轮。
4.2 生态内循环:智谱所在的位置
清华系最独特的现象,是企业之间、师生之间的相互投资。智谱在这个网络里扮演着枢纽角色,通过战投部、星连资本与 Z 计划三条线,已公开投资超过 30 家 AI 企业,其中至少十余家带有清华背景。
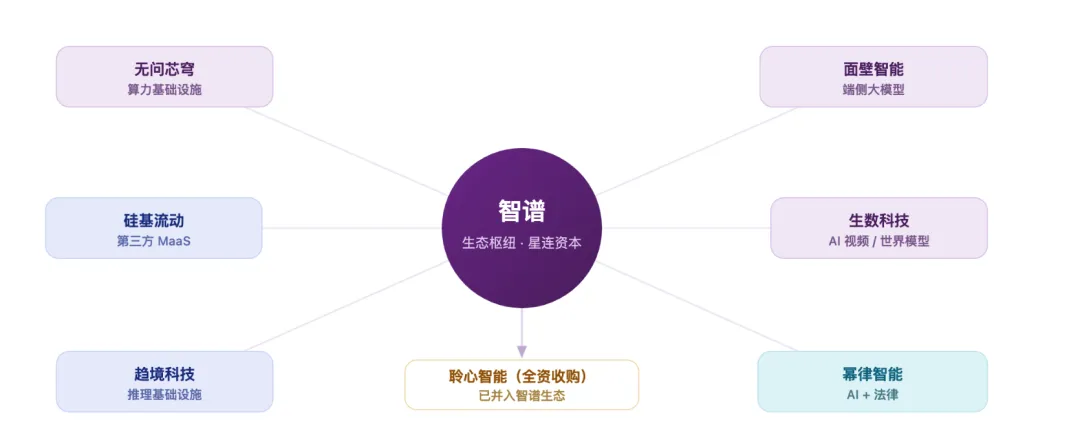
智谱生态投资网络图:以智谱为枢纽,覆盖算力、模型、应用三层的投资网络
这套内循环的两面
好的一面是,校友之间的信任显著降低了早期投资的信息不对称,这也是清华系创业公司获投率能到 74%、明显高于行业平均的原因之一。清华系 AI 创业者有 351 位,全国第一;毕业生参与创立的 AI 公司有 288 家,获投率超过 80%。
另一面是,抱团也可能带来估值同质化、关联交易增多的问题,比如智谱收购聆心智能、股份平移到星连资本。当外部环境收紧时,内循环的自我强化,也有可能变成自我封闭。
第 五 章
转化机制:作价入股与 70% 分配
清华系 AI 能长成今天这样,底层是一套科技成果转化和利益分配制度。它回答的是硬科技创业最根本的问题:教授的成果,怎么合法、可持续地变成公司股权。
制度是怎么设计的
2015 年《清华大学科技成果评估、处置与利益分配办法》确立了分配比例:70% 给成果完成人,15% 归学校,15% 归院系,超过七成的转化收益划给核心研发团队。
转化方式以作价入股为主,辅以许可和转让,同时允许教授、博士生保留校内身份离岗创业。清华电子系近五年有 64 个专利转化、合同额约 5599 万元,其中作价入股占 79.6%。
执行层面,2014 年成立的华控技术转移公司代表学校持有并管理成果转化股权,累计推进 350 余个项目,覆盖 40 余个院系。
两个可以拿出来讲的案例
深鉴科技(2016—2018):汪玉团队的专利以无形资产评估,作价 30 万元入股。2018 年 7 月,公司被赛灵思以 3 亿美元收购,清华由此获得的知识产权及捐赠收益合计 1680 万美元。这是清华第一例科技成果作价入股、产品化并实现现金回报的案例,也是国内 AI 行业风投退出的第一单。
智谱(2019 年至今):唐杰团队以知识产权入股,学校把 70% 股权奖励给教师团队,华控技术持股约 3.48%。2026 年 1 月公司在港股上市,说明“校方平台入股 + 科研团队持股”这套深度孵化模式,是能做到大体量的。
这套机制为什么不容易被复制
清华的特别之处在于,它把“科研人员能不能持股、持多少、怎么退”这些过去模糊的问题,用制度固定了下来,又用深鉴、智谱两个案例证明了合法退出是可行的。一旦教授们相信做成果转化不会吃亏、还能拿到大结果,技术供给端和资本需求端就会同时被激活。2026 年清华教授创业明显增多,跟这套机制跑通有直接关系。
第 六 章
几个比较明显的特点
把前面的观察归拢一下,清华系 AI 大致有这么几个特征。
1|覆盖面全
从芯片、算力、模型到应用,每一层都有能拿得出手的公司。其他高校往往只在某一个环节有优势,比如中科院系偏模型、浙大系偏应用,而清华是上下游同时在场,还能互相适配。
2|“教授 + 学生”是最常见的组合
教授负责判断技术方向和提供学术信用,学生负责工程落地和执行。这种搭配恰好覆盖了硬科技创业最缺的两块能力,也绕开了团队组建时的信任难题。
3|师承线索和产业脉络对得上
KEG 到智谱、THUNLP 到面壁和深言、人工智能研究院到生数、电子系芯片团队到深鉴和无问芯穹。每一家明星公司背后,都能清楚地追溯到某个实验室和某条师生链。
4|校友资本反复出现
师兄投师弟、企业投企业,校友基金在被投名单里反复出现,这让清华系的获投率达到 74%,高于行业平均。但要警惕估值同质化和关联交易。
5|成果转化被制度固定下来了
“70% 分配 + 作价入股 + 保留身份离岗”这套组合,加上深鉴、智谱两个成功样本,把教授创业从个人勇气变成了可复制的路径。
6|影响力也在往大厂渗透
姚班毕业的姚顺雨出任腾讯首席 AI 科学家,姚班校友印奇担任阶跃星辰董事长。清华系在创业公司里近乎“垄断”,在大厂里也成了一股关键力量。
第 七 章
风险,和几点判断
繁荣背后的问题也要正视。这里列四个风险,再加三点判断。
7.1 四个风险
1|估值和基本面脱节
芯片、大模型、具身智能三条赛道,都出现了市销率几百倍、估值半年翻几倍的极端情况。2026 年下半年部分公司股价的明显回撤,已经是一个预警信号。
2|商业化还没兑现
多数清华系明星公司仍在深度亏损,“盈利拐点”普遍被推到 2026—2027 年。如果收入增速不及预期,估值和业绩可能会同时承压。
3|客户偏集中,价格战还在继续
燧原(依赖腾讯)、摩尔线程(AI 智算为主)、硅基流动都不同程度存在客户或产品单一的问题。上游 API 价格战持续,第三方平台的利润被大厂和成本两头挤。
4|内循环有自我封闭的风险
校友抱团降低了摩擦,但也可能带来估值体系同质化、关联交易增多、外部市场检验不足。如果生态过度依赖内部循环,应对冲击的能力反而会下降。
7.2 三点判断
看交付
“清华系”这个标签本身自动带来高估值。但后续市场会从看人、看出身,转向看交付、看盈利。而那些现金流转正、订单上了规模的标的,稀缺性会明显提高。
A+H 双平台会变多
A+H 双平台正在成为头部 AI 公司的标配,智谱已经启动科创板辅导。港股和 A 股硬科技估值中枢之间的价差,可能会催生一波“回 A”的资本运作。
内循环可能外溢成整个国产 AI 的循环
芯片层和模型层、算力层和终端层的绑定会越来越紧,比如无问芯穹适配了 40 多款国产芯片,智谱 GLM 也在适配国产算力。这套模式有可能从清华系内部,外溢成整个国产 AI 的全栈循环,从而改写竞争格局。
第 八 章
结论
清华系在 AI 领域的领先,与其说是“一所大学赶上了风口”,不如说是“一套机制被成功激活”。
这套机制有三个层次。底座是四十年积累的实验室网络和几代学人的传承链;引擎是“教授 + 学生”的创业组合,以及被制度固定下来的成果转化;燃料是校方平台、校友机构、国资资本三层叠加的资本生态。三者咬在一起,形成了从科研到人才、从创业到资本的完整闭环。
这个闭环的价值已经被反复验证。深鉴科技证明了早期成果可以变现,智谱证明了它能走向资本市场,而无问芯穹、月之暗面、面壁、生数、银河通用、星动纪元等一批公司,则把这个闭环延伸到了产业链的各个角落。
但闭环的另一面是温室效应。当估值、资本和人才都在体系内部循环时,真实的商业化检验会被推迟。2026 年下半年开始的估值回撤,正在提醒所有人:下半场比拼的,不再是谁的出身更正、故事更响,而是谁的交付更硬、现金流更实、生态更不容易被替代。
从这个意义上说,清华已经为中国 AI 备好了最完整的人才和产业链底座。接下来的问题是,谁能最先把这个底座的势能,变成能穿越周期的产业价值。
本文点赞、转发、留言获取PDF/PPT版本完整报告
声明:本报告基于公开信息整理,部分企业估值或市值为媒体披露口径及行情数据,随市场波动,可能与最新时点存在差异。企业的“清华系”归属按创始人、核心团队或实验室渊源,区分为核心关联、较强关联、弱关联与非清华系,以尽量还原真实的生态边界。报告中的观点为研究性判断,不构成任何投资建议,数据以官方公告与招股书为准。