ARTICLE · 1185426
16亿收购一家软件公司!医疗器械巨头加码数字病理
2026年10月13日,安捷伦科技(Agilent Technologies)宣布与数字病理软件企业Proscia签署最终收购协议。交割时以现金支付2.4亿美元(约合人民币16亿元),如Proscia达到约定的未来业绩目标,另有最高3000万美元对价,潜在总对价最高2.7亿美元(约合人民币18亿元)。交易预计在安捷伦2027财年初完成,仍需满足惯常交割条件。
Proscia过去12个月收入超过1800万美元。按2.4亿美元交割对价计算,简单比值低于13.3倍。这个比值没有扣除净现金或债务,也未含业绩对价,不是严格意义上的EV/Revenue(企业价值与收入之比)。安捷伦没有披露Proscia的利润、EBITDA、毛利率和经营现金流。
# 买的是什么
Proscia的主要产品是数字病理软件平台Concentriq,不是切片扫描仪。它管理数字病理工作流程,包括切片图像查看、存储、调取、病例管理和医生协作,并连接不同厂商的扫描仪、实验室信息系统和第三方图像分析与AI工具。客户同时包括临床诊断实验室和制药研发企业。
安捷伦披露,Proscia服务4000多家实验室、医院和诊所,并与全球前20大制药公司中的16家有业务关系。这是服务覆盖规模,直接付费客户数量、许可合同数量、单客户年收入和续约率均未披露,4000家机构不能全部理解为独立签约付费客户。
2026年9月,Proscia宣布与欧洲诊断服务集团Unilabs扩大合作。Unilabs病理网络覆盖12个国家,有350多名病理专家,每年分析约900万张组织切片。这是Unilabs的年度处理量,不等于Proscia平台实际处理的切片数。
# 监管许可是价格的一部分
2024年2月,Concentriq AP-Dx获得FDA 510(k)许可,可在符合适用范围时用于数字病理图像的初始诊断。2026年8月,该产品再获新许可,更新内容包括与徕卡(Leica)Aperio GT 450 DX扫描仪的兼容性、云部署,以及预先确定的变更控制计划(PCCP)。
PCCP允许企业按FDA已批准的计划,在规定条件下增加兼容扫描仪、图像格式和显示设备,不必每次重新提交510(k)。这只覆盖已获许可的变更范围,不意味着可以随意增加临床AI功能。
产品配置的监管用途也不同。AP-Dx可用于临床初始诊断,Concentriq AP和LS等主要用于研究用途(RUO)。部分AI应用仅供研究使用,集成第三方AI工具也不等于该工具自动获得诊断许可。
# 为什么代理多年后还要收购
双方合作始于2022年9月,2023年3月安捷伦公开宣布多年全球分销协议,把自家病理组织染色方案与Concentriq结合。这次不是初次接触,而是在合作基础上变成股权关系。
分销协议下,安捷伦可以销售和推广Proscia产品。收购后,它可以按集团安排管理Proscia的研发、产品路线和商业资源,并拿到软件业务的收益。具体管理权限仍受组织架构和合同安排影响。
安捷伦明确提到,Proscia软件业务具有经常性收入特征,预期增加高增长、高利润率的软件收入。但年度经常性收入(ARR)、净收入留存率、续约率和毛利率均未披露,这些是判断订阅模式成熟度和定价的主要缺口。
仪器收入跟设备采购周期,试剂收入跟检测量,企业软件可以按订阅、许可和持续服务收费。安捷伦想把三者放进同一个实验室工作流程,但Proscia的收入结构没有公开,协同效果目前无法量化。收购后平台是否继续对其他厂商的扫描仪和软件保持开放,Proscia与其他设备企业的现有合作如何安排,公开资料中没有答案。
# 病理业务一年两笔收购
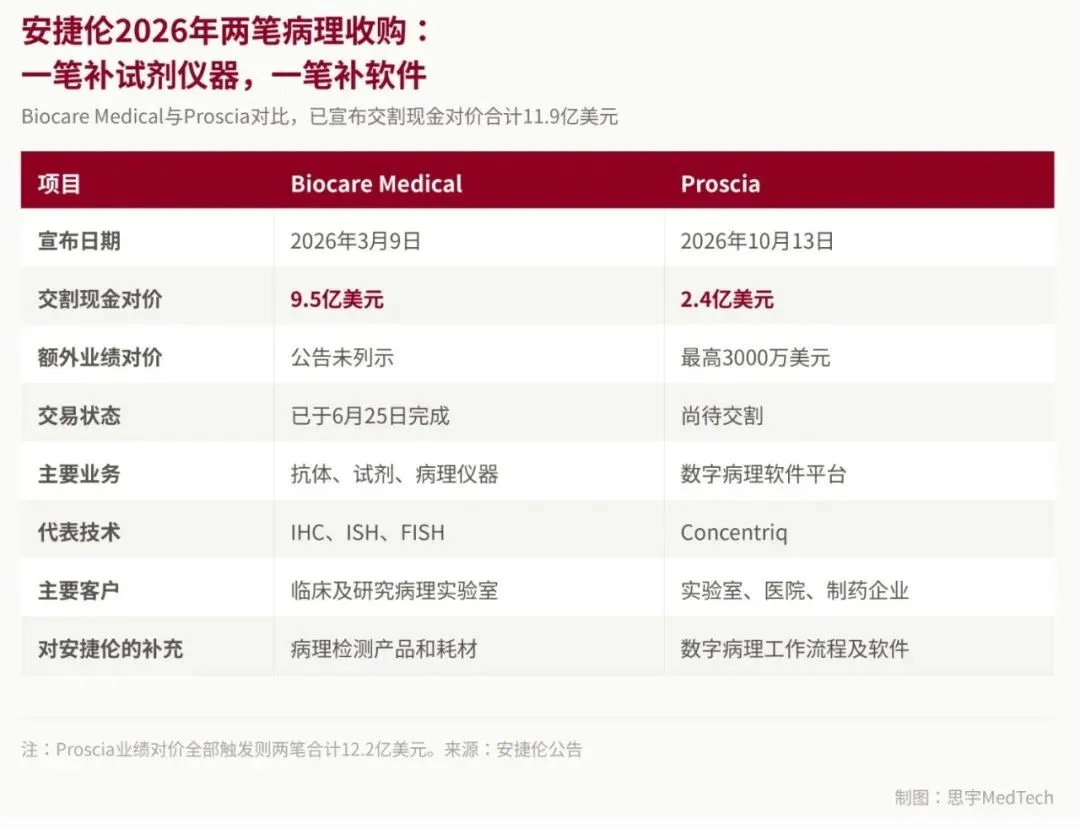
2026年3月,安捷伦宣布以9.5亿美元现金收购Biocare Medical,6月25日完成交割。Biocare主要经营免疫组织化学(IHC)、原位杂交(ISH)和荧光原位杂交(FISH)的抗体、试剂和仪器。
两笔交易的已宣布交割现金对价合计11.9亿美元,Proscia业绩对价全部触发则为12.2亿美元。Biocare已交割,Proscia尚未交割。两者产品方向不同,不能都算作数字病理软件投入。
分工是这样的:Biocare补充抗体、试剂和仪器,Proscia补充图像管理、工作流程、互操作性和AI应用接口。安捷伦原有病理业务包括Dako相关组织诊断产品和自动化平台。公司预计合并后可把样本处理、染色、数字图像管理、AI分析接口和伴随诊断流程组合起来。整合时间表、套餐和价格均未公布。
Proscia将并入生命科学及诊断市场集团。该集团2026财年第三季度(截至7月31日)收入7.46亿美元,同比增长11%,营业利润率23.5%,安捷伦集团总收入18.78亿美元,增长8.1%。集团利润率不能用来推算Proscia的独立盈利能力。
# 融资与价格
2025年3月,Proscia完成5000万美元融资,由Insight Partners领投,累计融资约1.3亿美元。2.4亿美元交割对价高于累计融资额,但各轮股权比例、清算优先权和稀释条款不公开,无法据此算出投资方回报。
2.4亿美元买的是什么,现有数据不足以判断价格合理与否。收入只有1800多万美元,其余价值来自客户网络、FDA临床许可和平台扩展空间,后者取决于未来的部署机构数、用户规模、病例量和持续服务收入。
对做病理设备和医疗AI的企业,这笔交易提出的问题是:已有设备、耗材和医院客户之后,软件平台应自研、合作还是收购。但这是单笔交易,不能据此判断数字病理软件的整体估值。
# 后续观察
交易能否在2027财年初完成,3000万美元业绩对价的触发条件; 收购后Concentriq对第三方扫描仪和软件的开放程度; 安捷伦能否通过Proscia向现有染色仪器和试剂客户销售软件; Proscia订阅收入占比、续约率等未披露数据是否在后续财报中出现; 软件是否带动染色试剂、组织诊断和伴随诊断业务增长。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 微创机器人 | 罗森博特 | 科思明德| 迈普医学 | 赛诺威盛
▌知名医疗科技创新服务机构:八大处整形医学概念验证中心 | 通和立泰