ARTICLE · 1213130
好业绩也救不了芯片:AI 进入"算账期",资金正在去这三个地方
好业绩也救不了芯片:AI 进入"算账期",资金正在去这三个地方

本周一句话:美股从「AI 硬件单独调整」演变为更广泛的 Risk-off——半导体 SOXX 一周跌约 6.8%、存储 ETF 跌 11%,周五沽压更蔓延至软件和中小盘;相反,原油、零售、长债和医疗相对抗跌。 PART 01 
本周强势和弱势板块 
本周最弱的是 AI 硬件链(半导体、存储、韩国)和 AI 基建融资链,最强的是能源、零售/必需消费、长债和医疗。这是一个典型的 Risk-off 轮动:资金不是全面撤离,而是从拥挤的 AI 交易转向防守和「非 AI」资产。 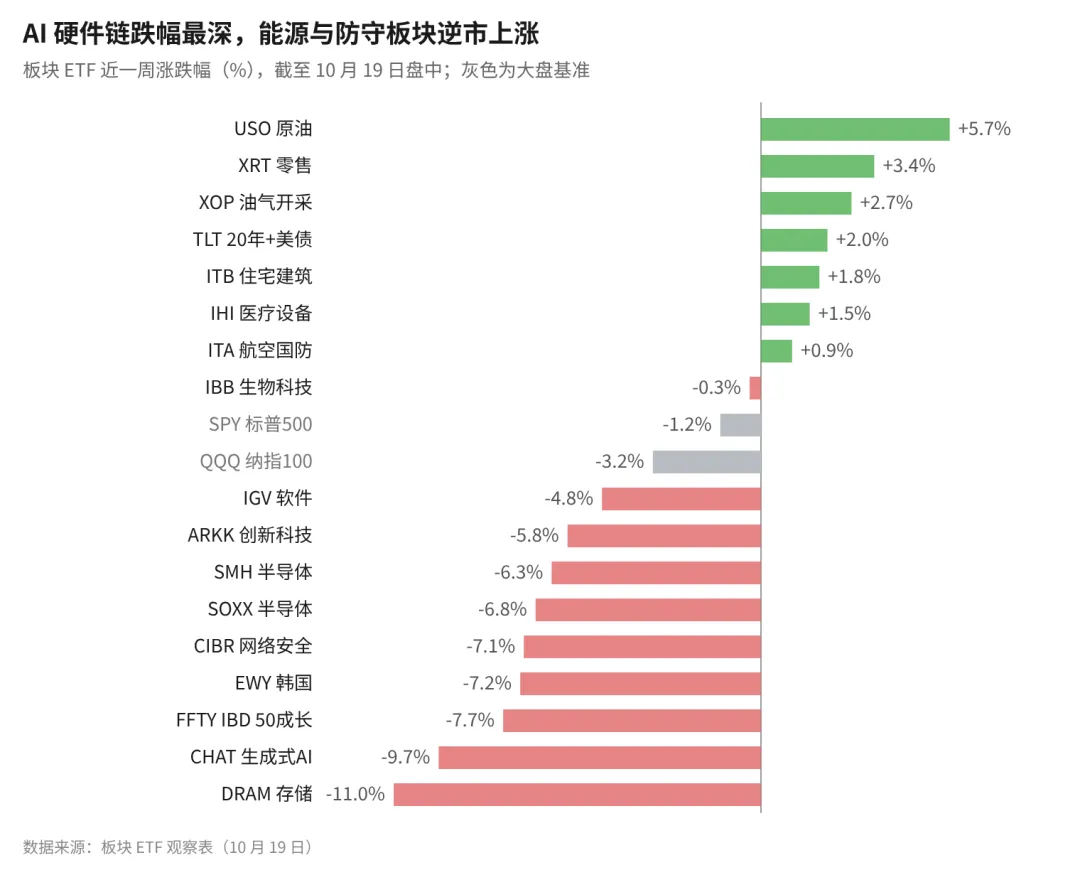
板块 ETF 近一周涨跌幅 弱势板块 1. 半导体 / AI 硬件:业绩再好也「不够好」 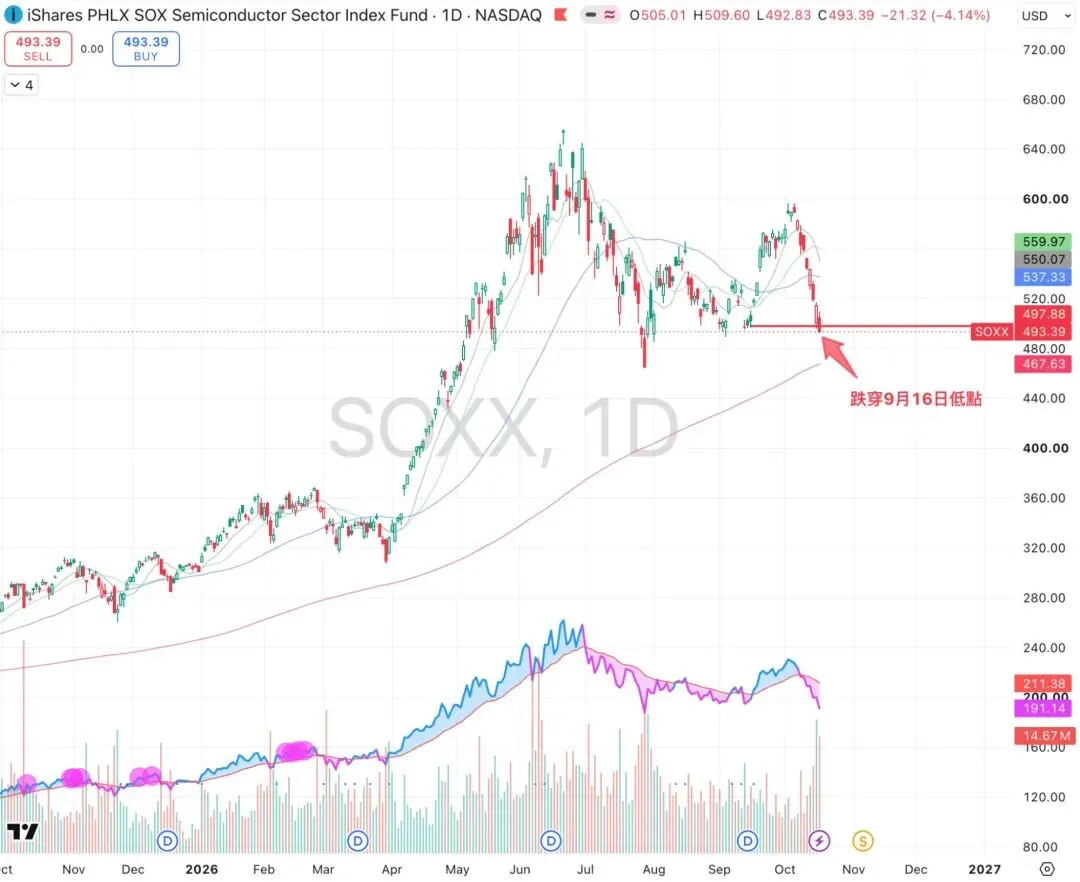
SOXX 日线:回吐 9 月 FOMC 后全部升幅 2. 存储与韩国:跨市场同步沽压 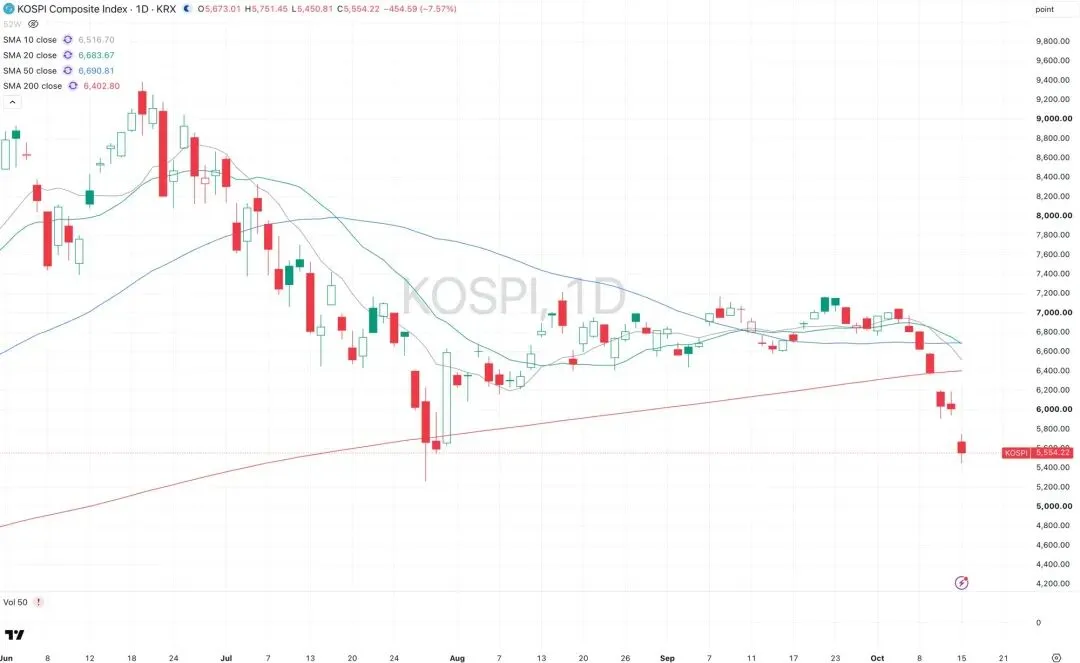
KOSPI 日线 3. AI 基建融资链:Neocloud 成为「次级档」 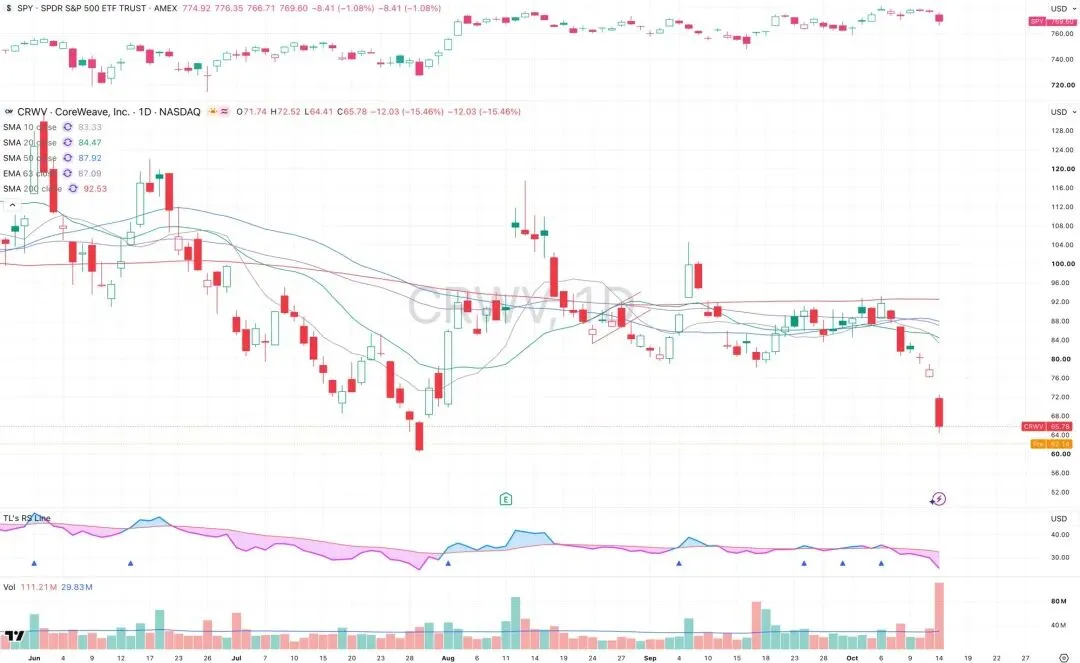
CRWV 日线 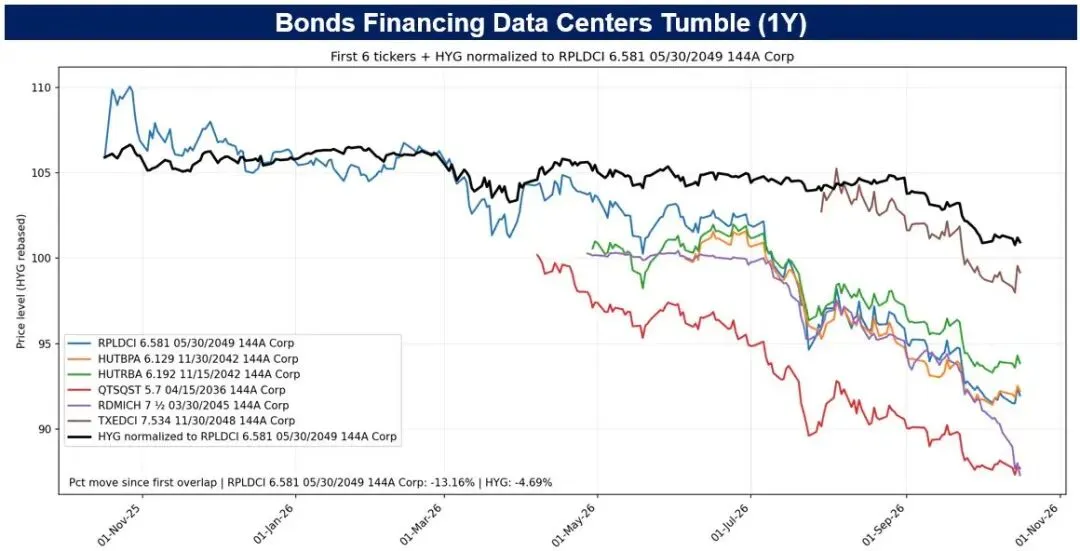
为数据中心融资的债券持续下跌 4. 周五沽压扩散:软件、网络安全和中小盘 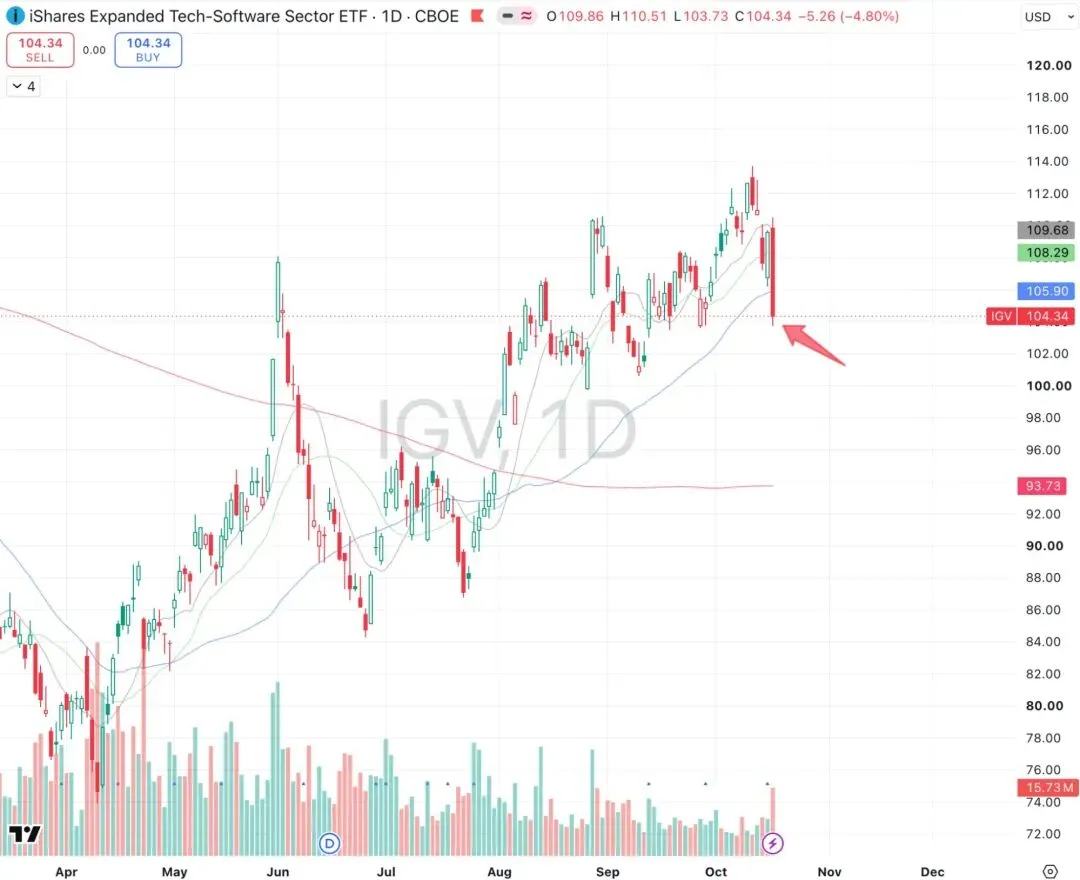
IGV 日线:软件周五也遭抛售 强势板块 1. 能源:地缘 + 通胀双重支撑 2. 利率敏感板块:长债回落的受益者 3. 医疗:最抗跌的成长板块 PART 02 
看好的板块和个股 
在 Risk-off 环境下,我们只看两类机会:仍有相对强度的软件和医疗/生物科技,以及低波动、高现金流的防守型「非 AI」资产。仓位宜轻,以财报为催化,跌破关键支撑即止损。 1. 软件:AI 从「讲故事」到「用起来」的受益者 软件 ETF IGV 本周初曾重新站上 10 天和 20 天线,表现明显强于纳指和标普;资金面上,数据显示长线资金本周加仓应用软件,对冲基金回补 SaaS 和「AI 应用者」主题空头。但周五软件也被抛售,下周要先看能否修复失地。 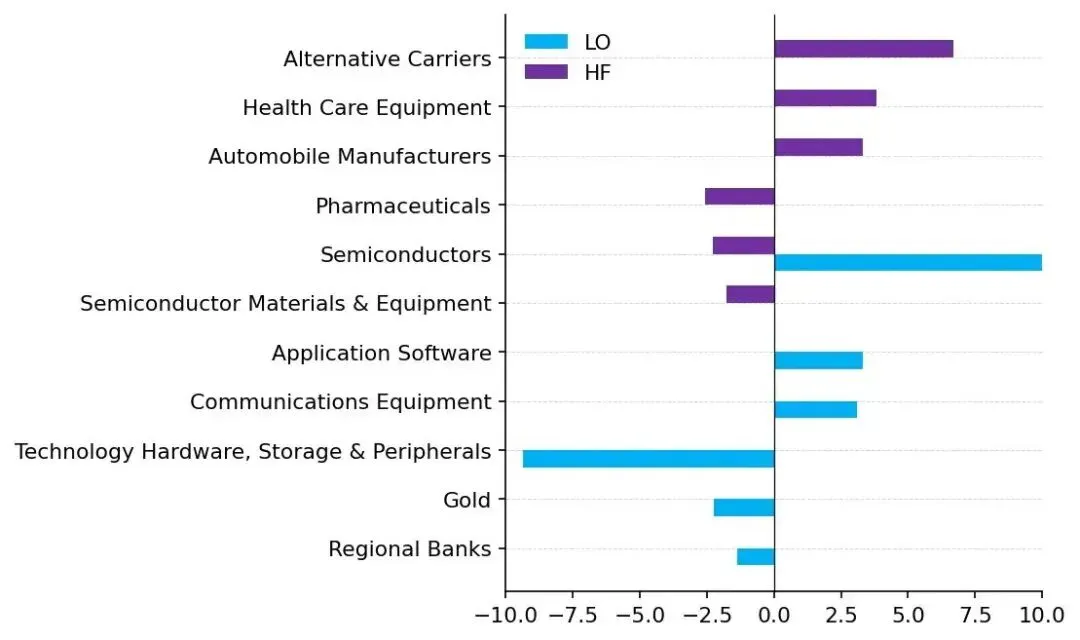
子行业资金流——LO 买应用软件,卖硬件 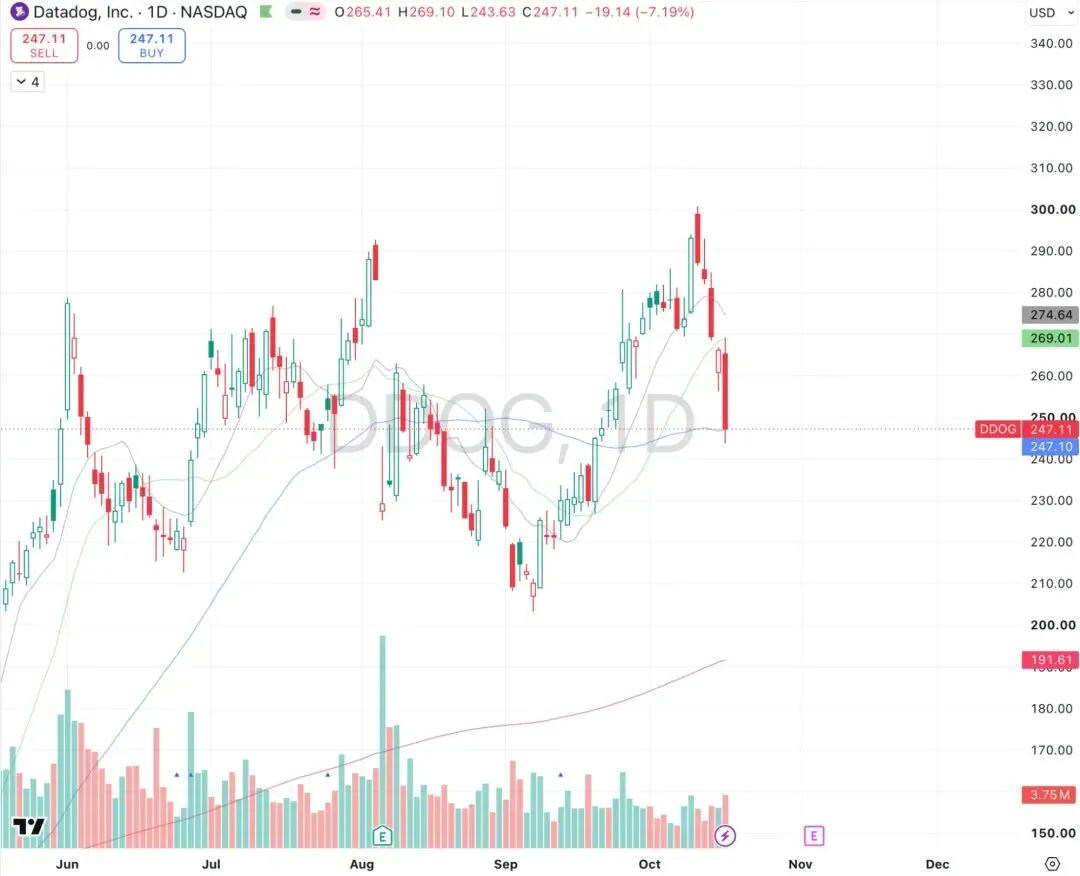
DDOG 日线 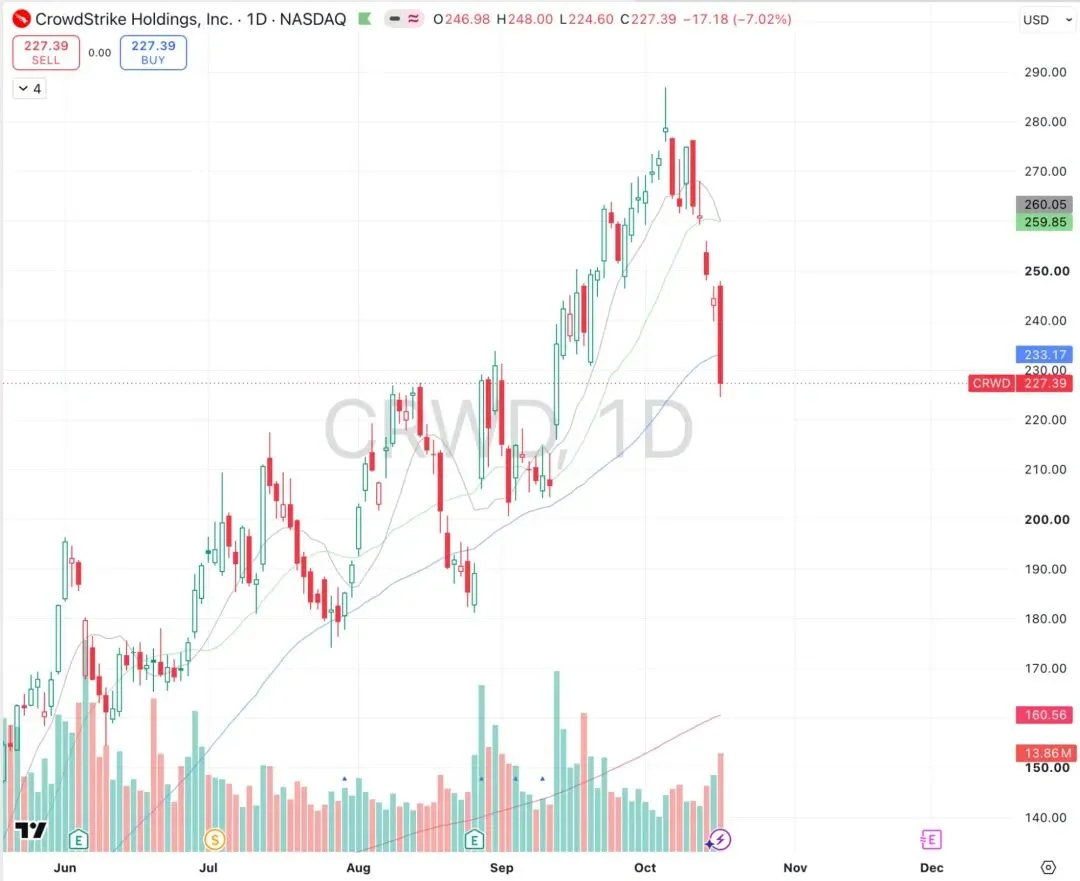
CRWD 日线 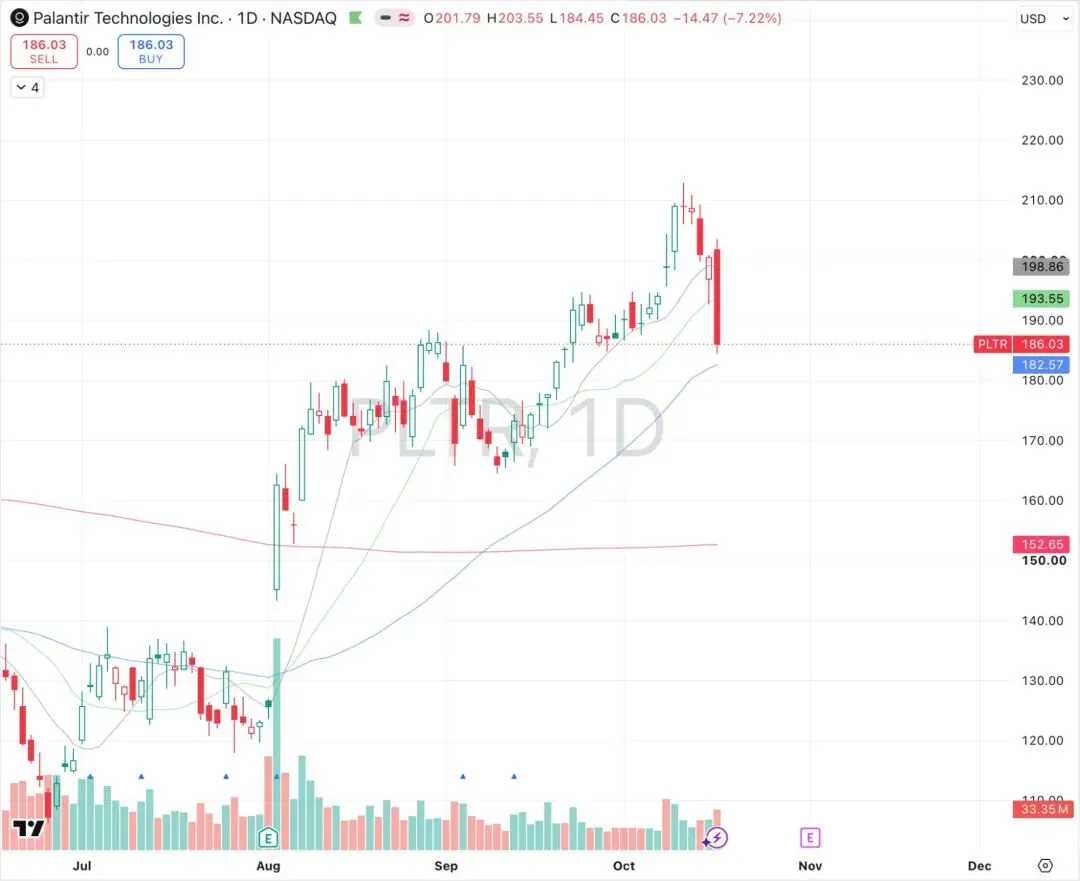
PLTR 日线 2. 医疗 / 生物科技:基本面与资金面双重支持 板块内多只个股维持上升趋势;对冲基金本周买入医疗及医疗设备,BofA 同期统计到医疗基金净流入 12 亿美元。 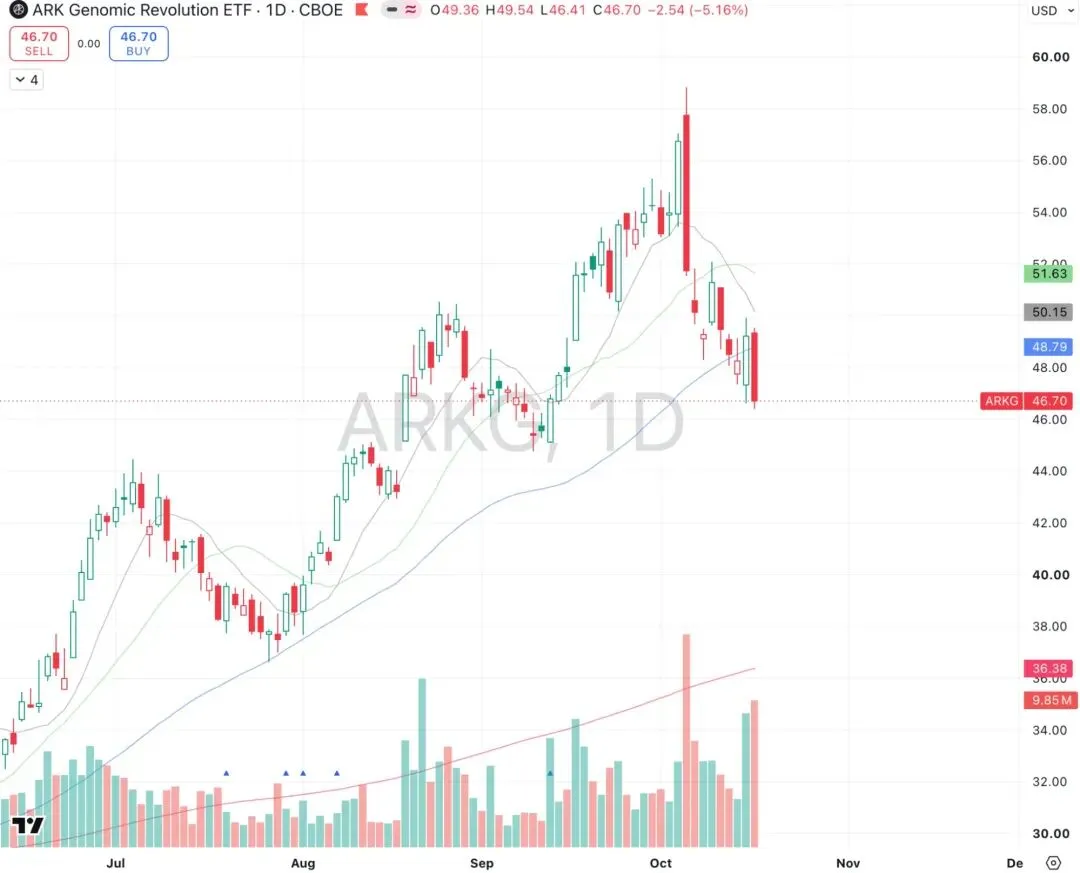
ARKG 日线:回调至 50 周线 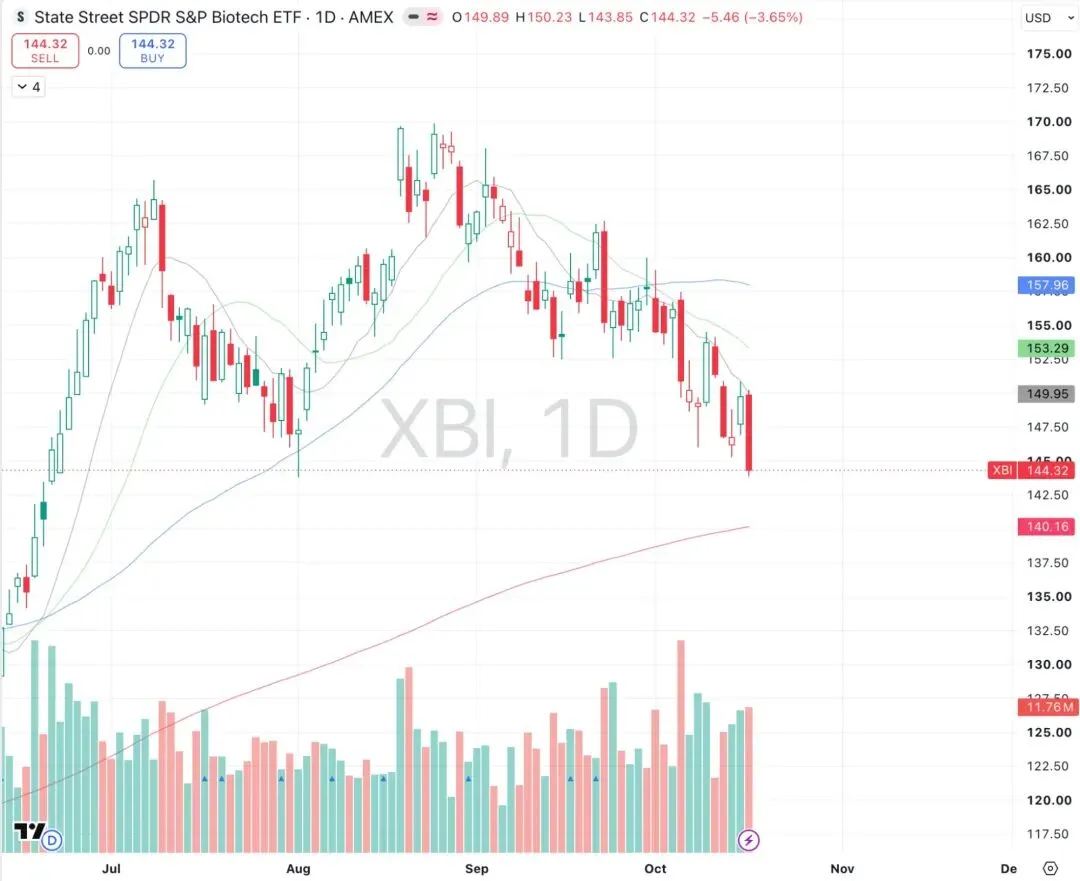
XBI 日线 3. 防守型高现金流与「高利率见顶」受益者 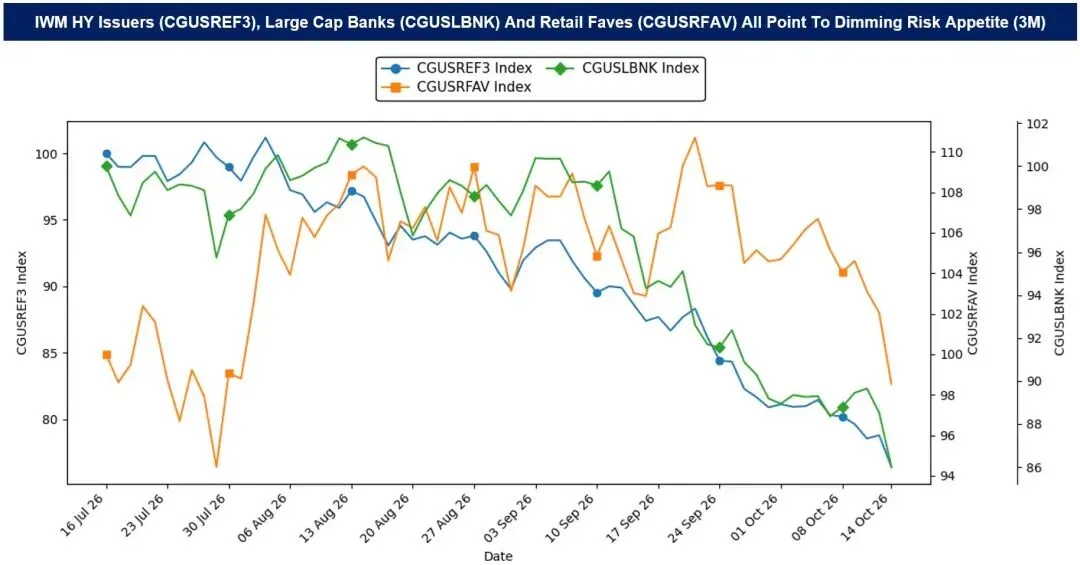
高收益再融资篮子、大型银行与散户热门股同步走弱 4. 暂时回避:AI 硬件 / 半导体 / Neocloud 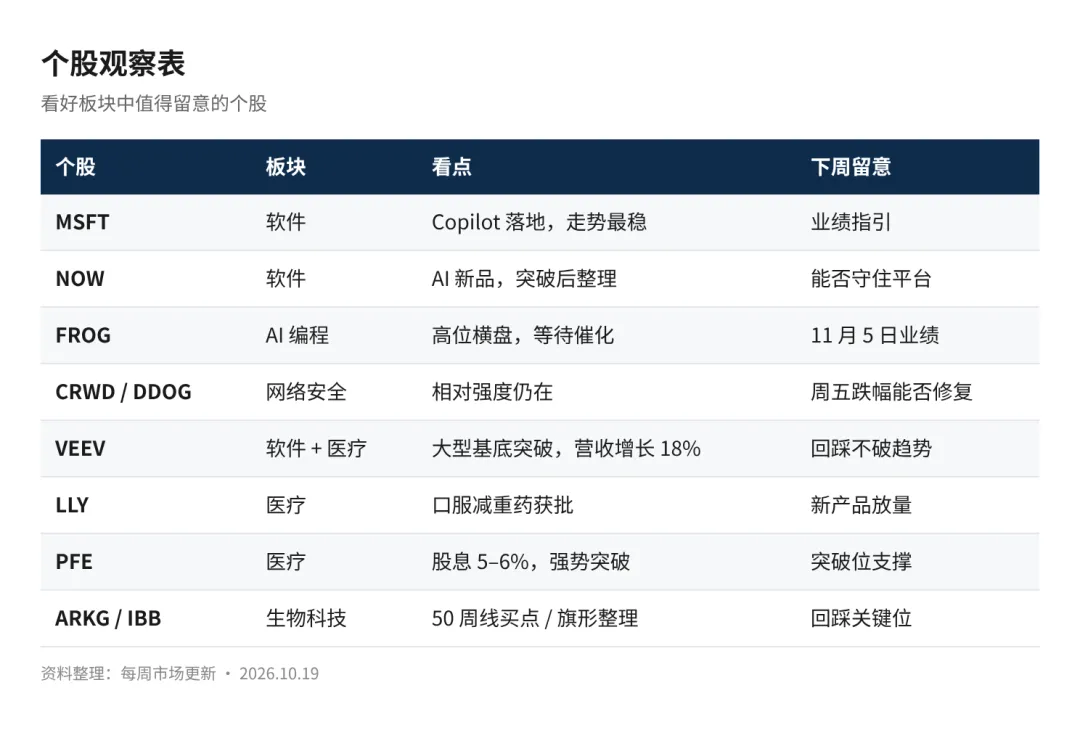
个股观察表 PART 03 
宏观环境和下周重点事件 
宏观上,通胀重新加速令 10 月加息成为真实选项,但长债收益率已从高位回落、市场情绪处于恐慌区,这构成短线反弹的条件;中期风险则在信用市场——AI 融资链的压力尚未消化完毕。 1. 通胀与加息预期:CPI 再超预期 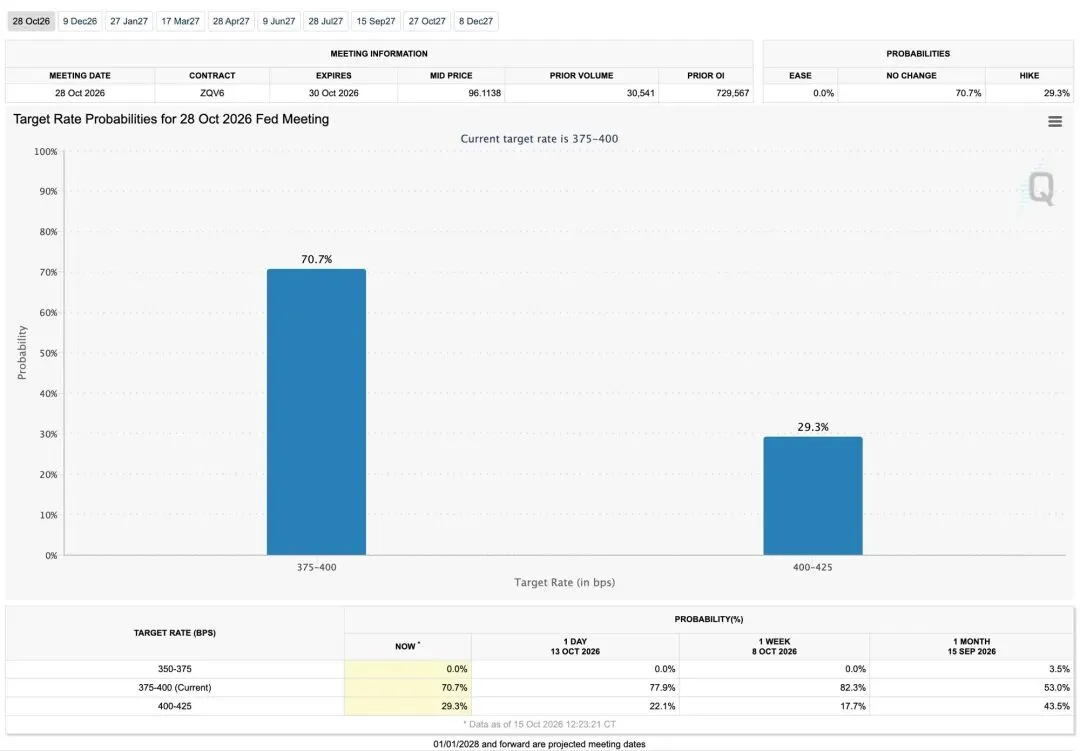
10 月 28 日议息会议利率概率 2. 利率:长债高位回落,但实际利率仍在 3% 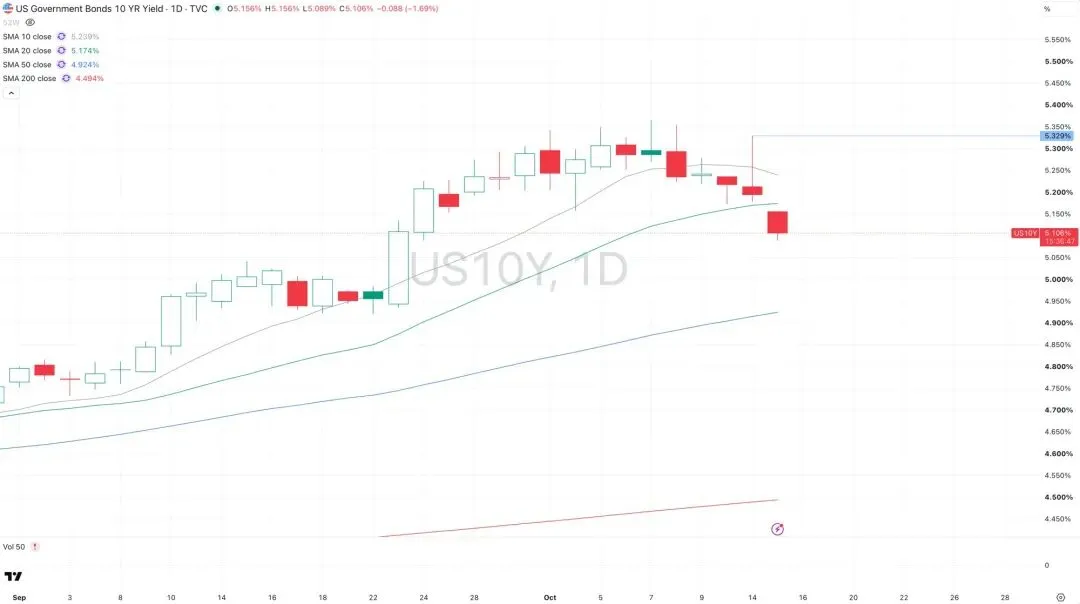
美国 10 年期国债收益率 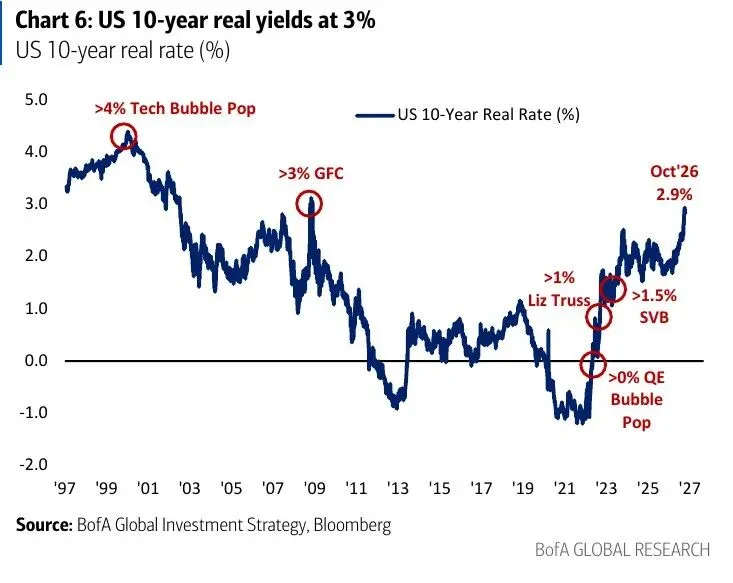
美国 10 年期实际利率升至约 3% 3. 信用:AI 融资是新的瓶颈 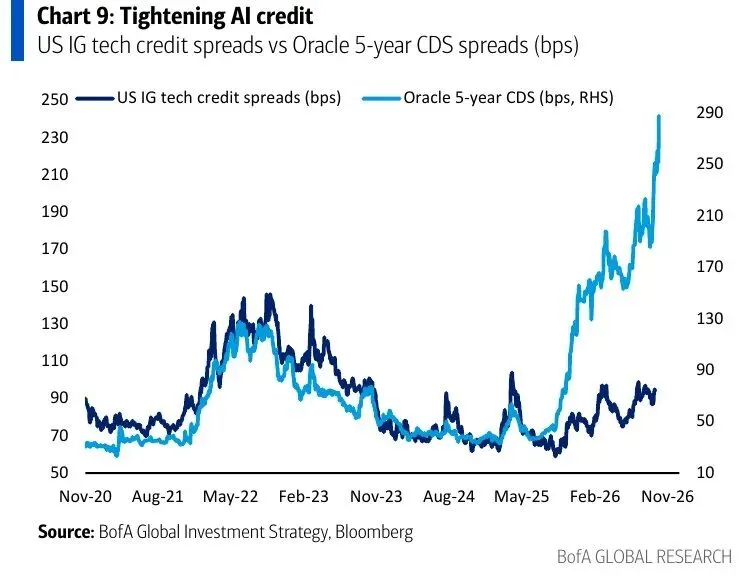
美国 IG 科技信用利差与 Oracle CDS 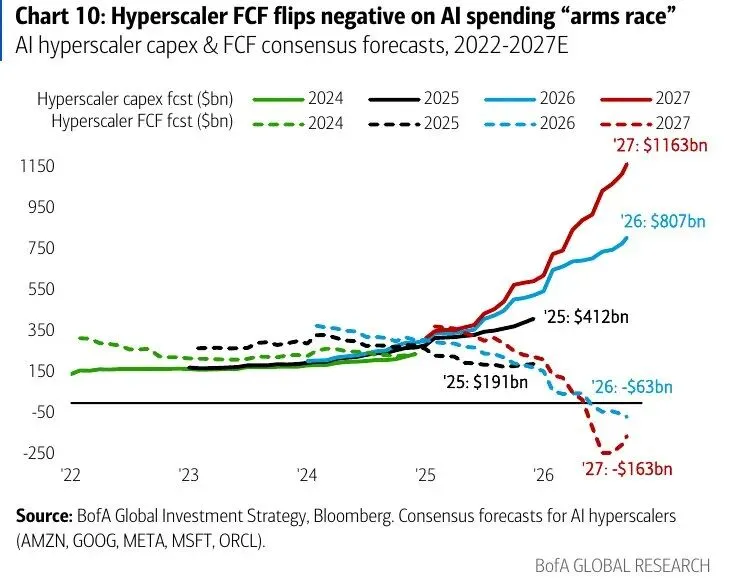
AI 云厂商资本开支与自由现金流预测 4. 情绪与仓位:恐慌,但未投降 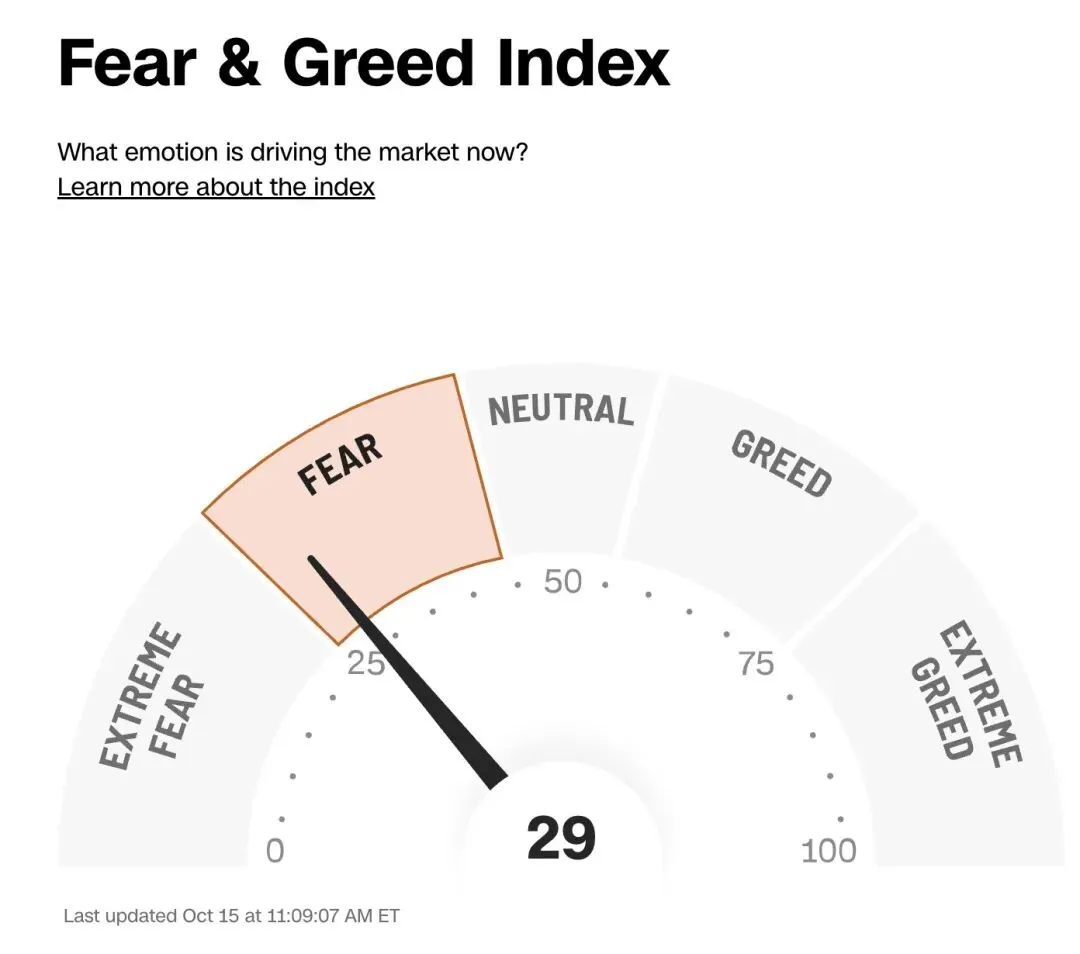
恐惧与贪婪指数:29 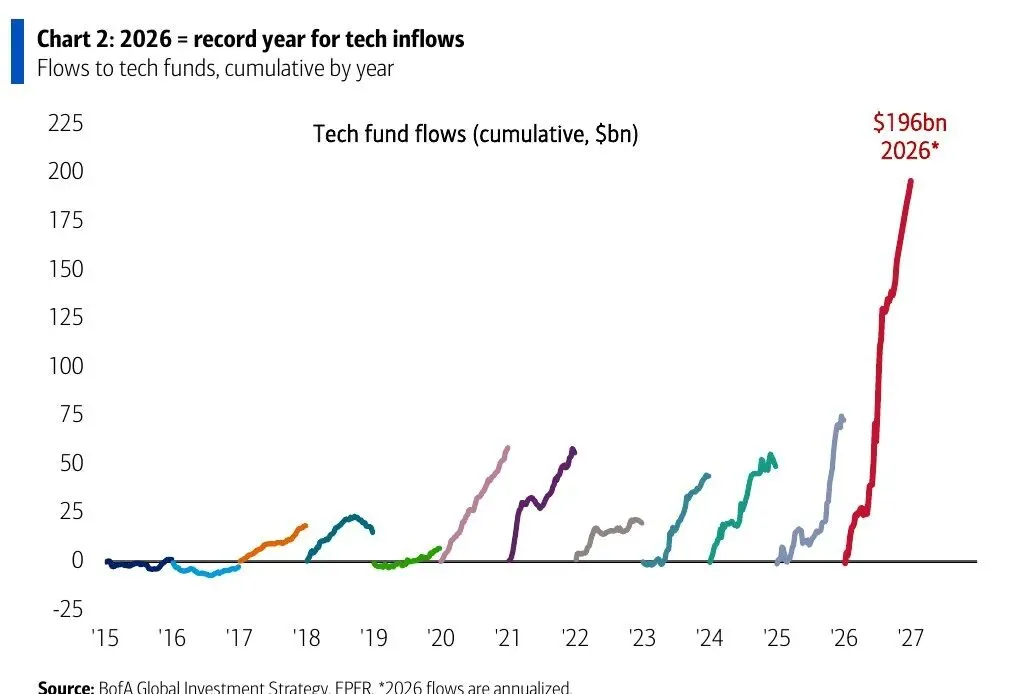
BofA:2026 年科技基金流入创纪录 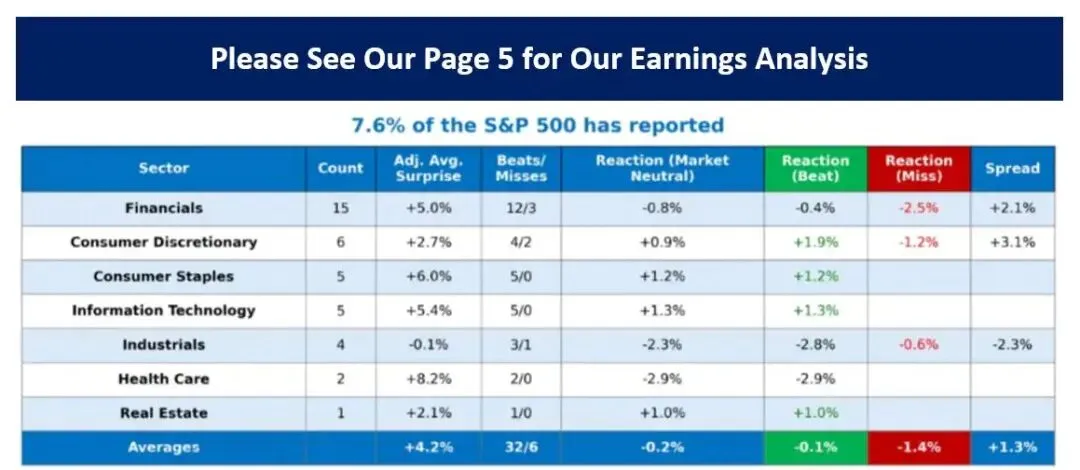
财报季板块统计 5. 下周重点关注 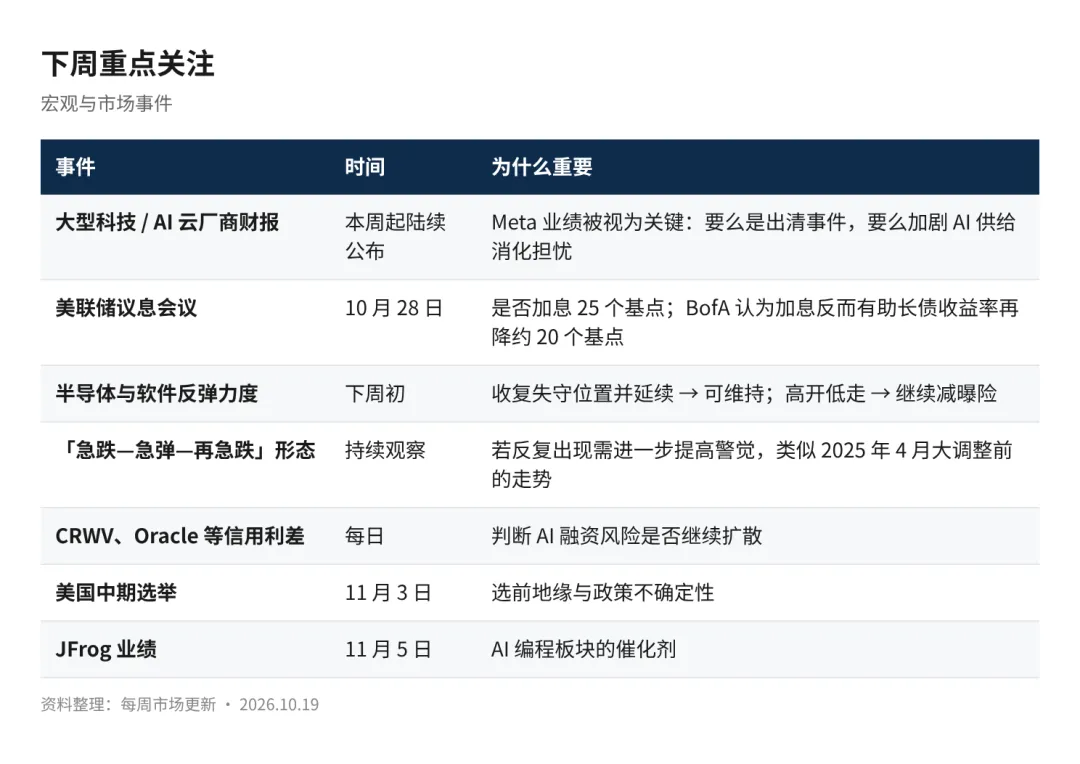
下周重点事件 观察(今晚及下周初): 转弱 → 逐步减曝险; 稳住 → 可维持; 强劲修复 → 才考虑加回。有反弹不等于已修复,减仓也不等于看淡全部市场。
SOXX 一度连跌 7 天,已完全回吐 9 月 16 日 FOMC 之后的整段升幅;SOX 较近期高点跌约 16%,而纳指 100 只跌约 6%,跌幅高度集中在半导体。 台积电(TSM)第三季收入 467 亿美元、按年增长 41%,毛利率 66.4%,并把全年收入增长预期上调至约 44%,但美股当天仍跌 3.4%。ASML 季度收入创新高(116.6 亿欧元),美股同样收跌约 3.9%。 原因:问题不在盈利,而在估值、资本开支和融资成本被重新评估。市场要的不是 90 分,而是 101 分;好消息不涨,本身就是警号。
存储 ETF(DRAM)一周跌 11%,韩国 EWY 跌 7.2%。韩国 KOSPI 本周两度单日大跌,10 月 15 日收跌约 7.6%,三星电子和 SK 海力士遭明显抛售。 触发因素:博通 CEO 公开批评 AI 投资者预期过高、近乎赌博,存储与半导体股应声下挫。 KOSPI 已较 6 月高位回落约 30%,但韩国股票基金自 8 月高峰以来的资金流出仅约 7%——仓位仍然偏重,意味着沽压未必出清。
CoreWeave(CRWV)2032 年到期、票息 9.625% 的债券收益率一度逼近 15%,5 年期 CDS 超过 1,000 个基点;Oracle CDS 约 288 个基点,软银约 424 个基点。 10 月 16 日 Neocloud 板块再跌约 9%,CRWV 单日跌 11.6%;为数据中心融资的债券也一并被重新定价。Gartner 预测到 2030 年底约八成 Neocloud 将无法独立运营,被视为导火线之一。 更深层的原因:OpenAI 年化收入约 500 亿美元,比市场流传的数字少约 200 亿;整个板块持续烧钱、都要向市场借钱,大公司融资成本已到 6–7 厘,高风险公司高达 15 厘。
软件 IGV 一周跌 4.8%,网络安全 CIBR / HACK 跌约 7%,IBD 50 跌 7.7%,ARKK 跌 5.8%。原本相对强势的软件也被抛售,说明投资者开始降低整个 AI 领域的曝险,而不只是硬件。 罗素 2000 已进入调整区间;高负债、需要再融资的小盘公司是加息环境下最脆弱的一群。 周五是期权结算日,不排除放大了波幅。周一(10/19)半导体、存储、韩国明显反弹(SOXX 盘中 +3%、DRAM +5%),但跌深反弹不等于重新转强。
原油 USO 一周涨 5.7%,油气开采 XOP 涨 2.7%。胡塞武装再度袭击沙特,布油在 107 美元附近。BofA 统计油价年初至今涨约 70%,是今年表现最好的资产。
20 年以上美债 TLT 一周涨 2.0%,住宅建筑 ITB 涨 1.8%,XHB 涨 0.6%。10 年期美债收益率从约 5.33% 回落至 5.1–5.2%,带动利率敏感资产走稳。
医疗设备 IHI 一周涨 1.5%,生物科技 IBB 基本持平(-0.3%),在科技大跌的一周明显跑赢。礼来口服糖尿病/肥胖药获英国及欧盟批准,交易员指医疗整体跑赢,CRO、生物制药、诊断及管理式医疗领涨。
微软(MSFT)走势真正强劲,Copilot 已切实进入企业流程。 ServiceNow(NOW)发布 AI 新产品后单日涨逾 6%,形成突破后平台整理的形态。 AI 编程中间层GitLab(GTLB)、JFrog(FROG)、Elastic(ESTC)。FROG 高位横盘越久、业绩后爆发力越强,11 月 5 日公布业绩是关键。 网络安全CrowdStrike(CRWD)、Datadog(DDOG),Okta(OKTA)加入观察名单。 其他:Salesforce(CRM)、Accenture(ACN,200 日线获支撑后反弹逾 20%)、Atlassian(TEAM)、Paycom(PAYC)、SAP、Palantir(PLTR)。
Veeva(VEEV)同时横跨软件与医疗两个强势板块。股价三四个月内从约 150 美元升至 300 美元,周线级别构筑了 2021–2026 年的大型基底。最新一季(FY2027 Q2,截至 2026 年 7 月)营收 9.28 亿美元、按年增长 18%,订阅收入占约 83%,营业利润率约 29.6%。 礼来(LLY)口服糖尿病/肥胖药获英国及欧盟批准,FDA 亦批准 Olumiant 新适应症;信用交易员认为其评级有望跻身高质量药企之列。 辉瑞(PFE)股息率约 5–6%,股价出现强势突破,适合收息型客户。 ARKG回调至 50 周均线,出现买入信号;IBB 正构筑旗形,若大市回调但 IBB 守住关键位置,可视为买点。 观察:Tempus AI(TEM,回调至 50 日线)、DexCom(DXCM,五年底部整理)。 警号:Moderna(MRNA)10 月 16 日单日跌 9%,默克亦逆市收跌。若生物科技回调持续扩大,需减仓。
高自由现金流、低风险篮子,以及以大型科技为主的「高效 AI」篮子;同时建议避开有大量固定利率债务即将到期的高收益发行人,可作为 IWM 仓位的对冲。 首选交易包括电力传输(PWR、EMR、ETN);油价走高下继续看好美国中游能源。 开始加仓「债息见顶」的受益者:小盘股、REITs,尤其是可选消费——10 月基金经理调查显示投资者对可选消费的低配程度为 2008 年 7 月以来最深,反向看具备修复空间。
短期可能出现强烈反弹,但大概率进入大型区间震荡,而非单边上行;反弹以减持为主,不作为配置重点。 留意转向信号:相比 7 月 AI 抛售,现时半导体仓位已轻很多,存储及硬件或出现空头回补;建议盯紧半导体价格——价格重新上涨,意味 AI 军备竞赛未停,资金或在 11 月中重返科技。
9 月整体 CPI 按月升 0.6%、按年 3.7%(预期 3.6%);核心 CPI 按月 0.3%、按年 2.6%(预期 2.5%),Citi 指超级核心按月高达 0.42%。汽油价格按月涨 9.1%,贡献了逾一半的月度升幅,但住屋、机票等亦在上升。PPI 同样高于预期,零售销售剔除汽油后偏弱。 10 月加息概率在 CPI 前约 22%,公布后一度急升至一半以上,其后回落,最新约 30%(不变约 70%)。BofA 则认为联储有必要在 10 月 28 日加息以重建公信力——CPI 已连续 66 个月高于 2% 目标。
10 年期美债收益率 CPI 后一度升至约 5.33%,其后回落至 5.1–5.2%;10 月 15 日美债出现「融涨」,10 年期单日下行约 13 个基点。 利率台指出,结构性美债空头仍然拥挤,多空双方都容易获利了结,短期大概率区间震荡。IMF 预计发达经济体今年借贷占 GDP 5.2%、美国 8%,未来 12 个月有 10.7 万亿美元美债到期,供给压力不小。 美国 10 年期实际利率约 2.9–3%,历史上与科网泡沫爆破、金融海啸等时期相当,是其短期看淡风险资产的主因之一。
Oracle 原属投资级的债券,利差已比低一级的高收益债还要宽(较美债高约 300 个基点);评级最低(Caa)的高收益债利差升穿 1,000 个基点。 AI 相关债券发行 9 月骤降至约 230 亿美元(6 月高峰约 1,130 亿);Meta 披露约 3,470 亿美元尚未开工项目的租赁承诺。博通 CEO 亦警告,未来行业最大的约束可能是融资渠道,而不是芯片短缺。 五大 AI 云厂商的自由现金流今年将转负约 630 亿美元,2027 年负 1,630 亿美元,而 2027 年资本开支预计达 1.16 万亿美元。
CNN 恐惧与贪婪指数降至 29(恐慌区),往往对应阶段性底部。BofA 牛熊指标从 8.1 跌至 7.4,结束 5 月以来的「卖出信号」;全球 52% 的股市跌破 50 日及 200 日均线,为 2025 年 4 月以来最多。 财报季:标普 500 已有 7.6% 公司公布,32 家超预期、6 家不及,平均盈利惊喜 +4.2%,但平均股价反应为 -0.2%——好业绩没有被奖励。