ARTICLE · 1233065
AI 算力时代封测新势力!甬矽电子:百亿扩产 + 海外突破,先进封装赛道如何突围
AI 算力时代封测新势力!甬矽电子:百亿扩产 + 海外突破,先进封装赛道如何突围当摩尔定律制程微缩成本不断走高,先进封装已经不再是可选技术,而是 AI 算力芯片实现高性能的关键路径。大模型带来算力需求爆发,带动 2.5D、3D、Chiplet 相关封测需求快速上行,国内中高端封测厂商甬矽电子也站上行业风口。东吴证券最新发布深度报告,完整拆解这家科创板封测企业的技术、产能、客户以及未来成长空间。 甬矽电子成立于 2017 年,2022 年登陆科创板,专注中高端集成电路封装测试服务,产品覆盖 SiP 系统级封装、QFN/DFN、FC 倒装、Bumping、WLP 晶圆级封装,下游应用覆盖无线通信、AIoT、消费电子、工业控制、汽车电子等赛道。公司打造 Bumping+CP+FC+FT 一站式交付能力,同时搭建 FHBSAP® 积木式先进封装平台,向 Fan‑out、2.5D/3D、Chiplet 前沿先进封装持续延伸。公司核心管理层大多出身日月光、长电科技,拥有深厚封测行业产业经验,股权结构保持稳定。 回顾公司经营发展历程,业绩完整走过高速成长、周期下行、修复反转三个阶段。2019‑2021 年受益 5G 与物联网红利,公司营收高速扩张;2022‑2023 年消费电子进入下行周期,行业需求疲软叠加新项目建设投入,公司业绩承压,2023 年出现亏损。自 2024 年开始,行业回暖叠加海外大客户实现突破,公司经营迎来拐点。2024 年营收 36.09 亿元,同比增长 50.96%,成功扭亏;2025 年营收 43.98 亿元,同比增长 21.87%;2026 年上半年实现营收 24.11 亿元,同比增长 19.95%。 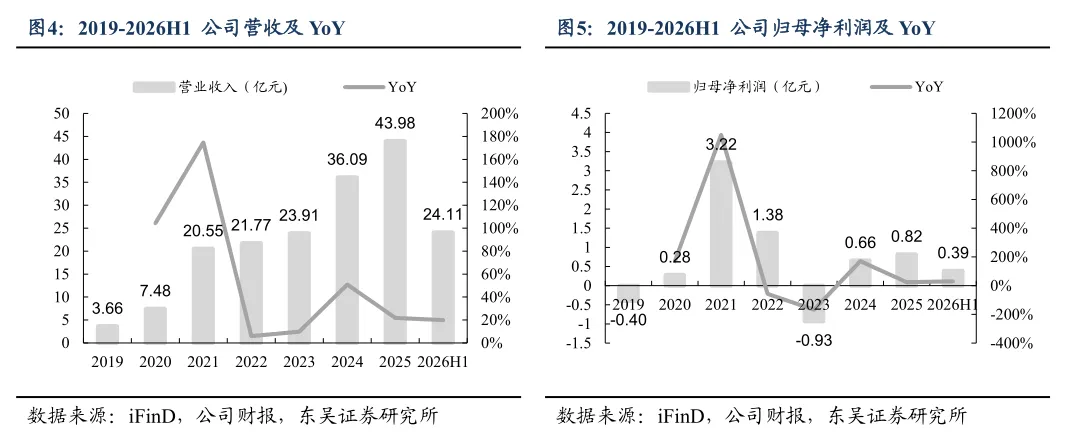
产品结构持续优化,高附加值业务占比持续抬升。SiP 系统级封装仍是第一大收入来源,QFN/DFN 封装作为业务基本盘稳步增长;FC 倒装、晶圆级封测增长势头迅猛,其中晶圆级封测 2024 年营收同比暴涨超 600%。截至 2026 年上半年,Fan‑out 结构 RWLP 产品线已经实现量产,硅转接板、硅桥方案的 2.5D 产品完成客户送样验证,技术落地节奏持续推进。 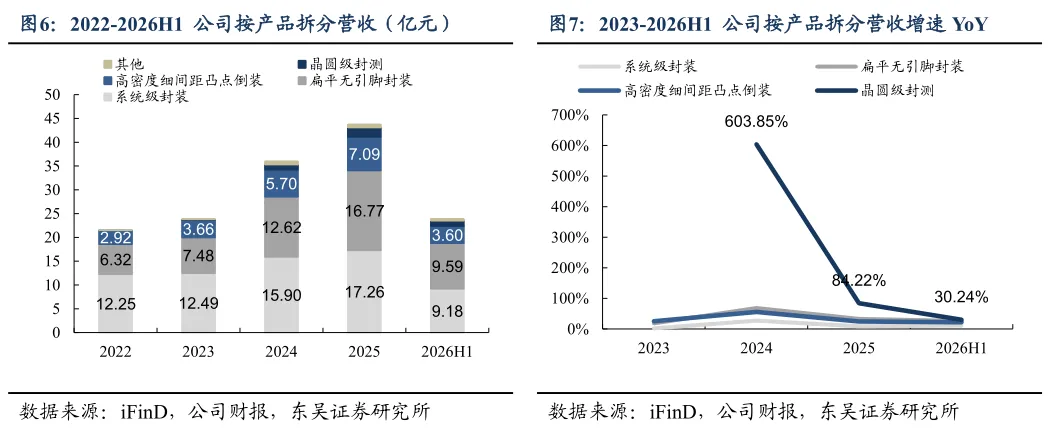
海外业务成为重要增长引擎。公司境外营收占比从 2023 年的 7% 快速抬升至 2026 年上半年 23%,两家中国台湾头部芯片设计企业已经进入前五大客户名单,同时持续开拓欧美车规芯片、电源管理芯片客户。公司判断,后续海外业务收入增速会高于整体营收增速,海外订单占比有望继续提升。产能端以销定产,非晶圆级产品产销率长期维持 99% 以上,产能利用率持续走高。随着规模效应释放,公司整体费用率明显下行,管理、财务费用持续优化,研发投入保持高力度,研发人员规模持续扩张,为先进封装技术迭代筑牢基础。 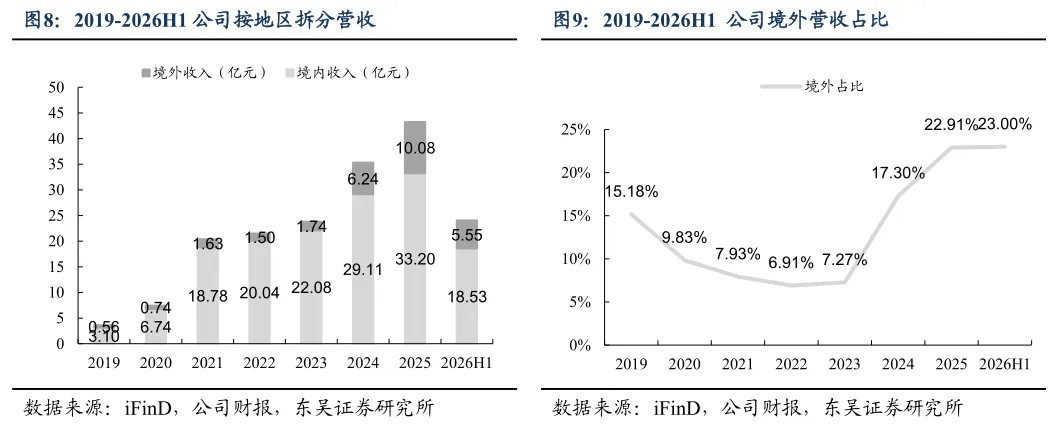
放眼整个行业,AI 大模型带来 Token 调用量指数级增长,算力需求持续爆发,先进封装市场迎来黄金发展期。根据机构测算,2025 年全球先进封装市场规模达到 550 亿美元,预计 2031 年将突破 1200 亿美元。QFN、SiP、FC 倒装、晶圆级封装多条技术路线各有增量,汽车电子、HPC 高性能计算、AIoT 成为核心驱动力。当芯片先进制程成本越来越高,Chiplet、2.5D/3D 异构封装成为提升带宽、集成密度的重要解法,国内封测厂商迎来国产替代和海外订单转移双重机遇。 技术、产能、客户,构成甬矽电子的三大核心竞争力。 技术层面,自研 FHBSAP® 积木式先进封装平台,布局 RWLP 重构晶圆级封装、HCoS2.5D 异构集成、Vertical 垂直堆叠三条路线,已经形成 “RWLP 量产、2.5D 多客户验证、3D 技术储备” 的梯队化格局,可以面向 AI、HPC、汽车电子提供定制化封装方案。 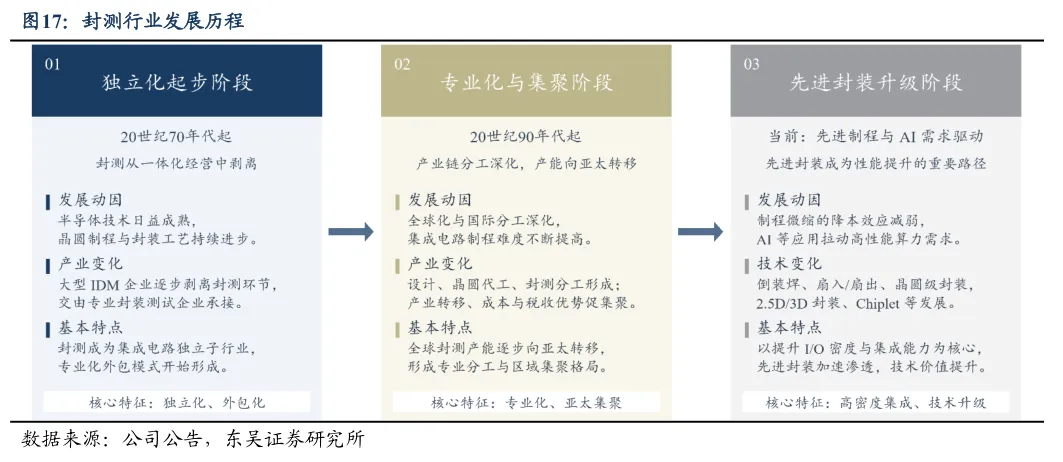
产能层面开启大规模建设周期,国内一二三期项目叠加马来西亚海外基地,总规划投资额接近 260 亿元。一期 45 亿元项目搭建中高端封测底座;二期 111 亿元项目打通晶圆级、倒装一站式能力;2026 年新披露三期项目总投资 103 亿元,建设周期 8 年,布局 Bumping、2.5D、FC 高端产线,面向 AI、数据中心高端芯片需求。同时规划不超过 21 亿元马来西亚槟城海外基地,实现制造能力出海,贴近中国台湾、欧美客户,满足海外客户供应链本地化的要求。 客户层面,公司合作客户矩阵丰富,覆盖多家国内及中国台湾头部 IC 设计企业,包括射频、AIoT、视觉处理、电源管理芯片厂商。前五大客户销售占比持续下降,客户结构不断分散。先进封装认证周期长,一旦导入完成,客户切换供应商成本很高,有利于形成长期稳定合作关系。2026 年上半年,已有 11 家客户对公司采购规模超过 5000 万元。 基于产能释放、高附加值先进封装占比提升,东吴证券给出盈利预测,预计 2026‑2028 年营业收入分别为 54.65 亿元、66.85 亿元、79.90 亿元;归母净利润 2.23 亿元、3.35 亿元、4.99 亿元,2026 年净利润有望迎来大幅增长。由于当前扣非尚未完全盈利,PE 受非经常性损益扰动较大,机构选用 PS 估值,公司对应 PS 显著低于行业可比公司均值,首次覆盖给予增持评级。 当然赛道机遇背后,风险同样不容忽视。首先半导体封测具备强周期性,宏观波动、下游消费电子、AI 需求不及预期会带来订单压力,行业扩产潮也会加剧市场竞争;其次晶圆级先进封装还处在良率爬坡阶段,如果产能利用率不及预期,会持续压制毛利率;先进封装研发验证周期漫长,存在技术落地、客户验证进度不及预期的风险;另外公司大规模多项目同时建设,资本开支大,也存在项目进度、资金压力方面的不确定性。 总结来看,AI 浪潮下先进封装已经成为半导体行业的核心主线,甬矽电子凭借平台化技术、百亿级产能规划、海外客户突破,正在从传统封测厂商向 AI 先进封装平台升级。后续 RWLP 放量进度、2.5D 产品客户验证落地、马来西亚基地建设推进,以及晶圆级业务毛利率改善,是市场后续需要重点跟踪的核心观察点。
本文内容仅供交流参考,不构成任何投资建议。