ARTICLE · 1235643
Town四个月跻身独角兽,企业AI助手的收入质量仍待检验
旧金山创业公司 Town 宣布完成1.08亿美元B轮融资,由 Forerunner Ventures 和 Menlo Ventures共同领投,Andreessen Horowitz、Serena Ventures和First Round Capital等机构参与。Town成立约两年,由前Plaid首席技术官Jean-Denis Greze创办;产品公开推出仅四个月,公司估值便超过10亿美元,进入通常所说的“独角兽”行列。
Town面向企业,为每名员工提供一个名为Townie的人工智能助手。它可以连接邮件、日历和其他核心工作系统,在获批范围内与同事的Townie交换信息,也可以同客户等企业外部人员协作。公司试图解决的不是单纯的文字生成,而是让AI找到分散在不同系统中的业务信息,并按权限用于实际工作。
这轮融资显示,投资者愿意为Town的早期增长和产品方向支付较高价格。但估值是对未来的判断,不等于已经实现的收入或利润。目前更稳妥的结论是:Town展现了较强的融资能力和初步收入势头,商业模式能否持续,仍要看客户续约、部署范围和交付成本等尚未公开的数据。
高估值建立在有限的收入信息上
Town此前于6月宣布完成5500万美元A轮融资。计入本轮资金,公司累计融资至少1.6亿美元。
公司称,产品公开推出后数周内,年度经常性收入已达到数百万美元。年度经常性收入通常简称ARR,主要把经常性合同收入折算为一年的规模,常用于衡量订阅软件业务。
这一数字说明Town已经获得了初步商业收入,但目前没有足够信息判断收入质量。公司没有披露ARR的准确金额,也未说明客户数量、平均合同金额、定价方式和合同期限。外界同样不知道这些收入是否集中在少数客户,以及其中有多少已经经过续约检验。
因此,“数周内达到数百万美元ARR”可以证明早期销售推进较快,却不能单独证明需求稳定。融资估值首先反映了投资者对企业AI助手、创始团队和早期增速的预期,而不是对成熟商业表现的确认。本轮交易的具体估值和条款也未在现有材料中披露,只能确认其估值超过10亿美元。
Town的价值不在聊天框,而在信息如何流动
Town为每名员工配置一个Townie。不同员工的助手可以交换经过批准的信息,从而协助完成跨部门任务。这与只根据用户当前输入回答问题的普通聊天工具不同:Townie需要持续连接企业内部系统,理解哪些信息可用,并把信息交给合适的人或流程。
比如可以设想,一名销售人员准备回复客户时,原本需要分别向产品、法务和交付团队确认情况。如果相关部门已经授权共享信息,Townie就可能从不同系统中调取最新状态,协助整理回复。这个场景中的核心价值不是把文字写得更流畅,而是减少查找和反复确认信息的时间,同时守住访问权限。
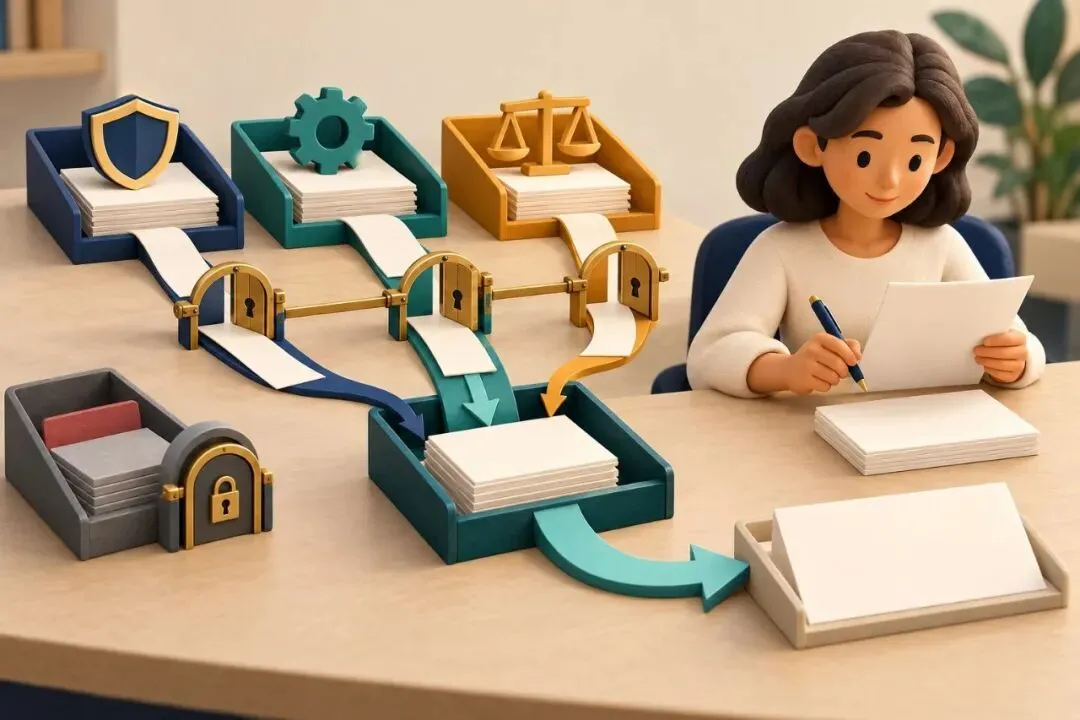
Town还随融资公布了一项共享工作流。新的业务信息可以自动更新到员工的Townie中,不再要求每名员工分别维护自己的助手。如果这一机制能够可靠运行,企业就有机会统一管理知识和工作流程,避免部署人数增加后,设置和维护工作也同步增加。
不过,现有材料介绍的是产品机制,并非独立测试结果。Town没有披露客户实际节省了多少时间、减少了多少人工操作,也没有说明部署需要多少技术支持。因此,这些功能证明Town瞄准了企业采用AI时的实际问题,但尚不足以证明它已经能以较低成本解决这些问题。
连接更多企业数据,也带来更高的交付门槛
Townie接入的系统越多,理论上能够处理的任务就越复杂。但邮件、合同、财务和人事资料都有不同的访问边界。当多个Townie互相交换信息,甚至与企业外部人员协作时,权限控制就会直接影响产品能否进入核心业务流程。
现有材料只说明Townie能够共享“获批信息”,没有进一步披露权限管理、安全合规、审计记录和异常处理机制。对企业客户而言,这些不是次要功能,而是决定产品能否扩大使用范围的基本条件。
数据连接方式也会影响Town的盈利能力。如果每接入一家客户,都要投入大量人力梳理权限、整理数据和调整系统接口,高额合同收入未必会带来相应利润。只有当部署和维护能够逐步标准化,新增员工使用产品时又不需要同比增加服务成本,Town才更接近可规模扩张的软件业务。现有资料没有提供实施成本或毛利率,无法判断其目前处于哪种状态。
数百万美元ARR还要经过三项检验
判断Town是否已经建立可持续业务,至少需要观察三类客户行为。
第一是续约。客户在初始合同或试用阶段结束后是否继续付费,能检验Townie是否真正进入日常工作,而不只是短期AI项目。
第二是扩大部署。企业是否会从少数团队扩展到更多员工,关系到“每名员工一个助手”的产品设想能否成立。如果产品长期只由少数岗位使用,Town的实际市场空间可能小于其产品定位所暗示的范围。
第三是使用深度。Townie究竟主要用于写邮件和查日程,还是已经参与跨部门协作及对外服务,会影响客户对它的依赖程度,也会影响收费的稳定性。
Town尚未披露续约率、客户内部的部署变化和具体使用情况。客户集中度、获客成本、模型与计算成本等数据也不清楚。缺少这些指标,外界无法判断其ARR来自可重复的软件收入,还是依赖较多人工实施的早期合同。
融资提高了竞争筹码,也提高了证明责任
Town所在的企业AI助手市场已有众多参与者。它不仅要与其他助手产品争夺客户,还依赖邮件、日历、业务系统和底层AI模型等外部服务。
现有材料没有提供Town与微软、谷歌或其他企业AI助手在价格、功能、集成深度、安全能力和部署成本上的可比数据。因此,目前不能确认Town已经形成可验证的竞争优势。创始人的技术背景和知名投资机构的参与能够增强市场关注,却不能替代客户留存和使用数据。
Town的独角兽估值,本质上是投资者对一种产品路线的押注:企业可能不满足于通用聊天工具,而会需要能够连接内部系统、遵守权限并彼此协作的员工助手。Town披露的早期收入为这一判断提供了初步支持,但证据仍然有限。
如果Town今后能够证明客户持续续约、在企业内部扩大部署,并让交付成本随规模增长而下降,其估值会得到更扎实的业务支撑。反之,如果增长主要来自不断签入新客户、少数大额合同或大量定制实施,那么本轮融资反映的将更多是资本对未来的预期,而不是已经成熟的商业模式。