ARTICLE · 1236800
【锋行链盟】2026年企业AI助手发展报告|附下载
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
本报告核心结论
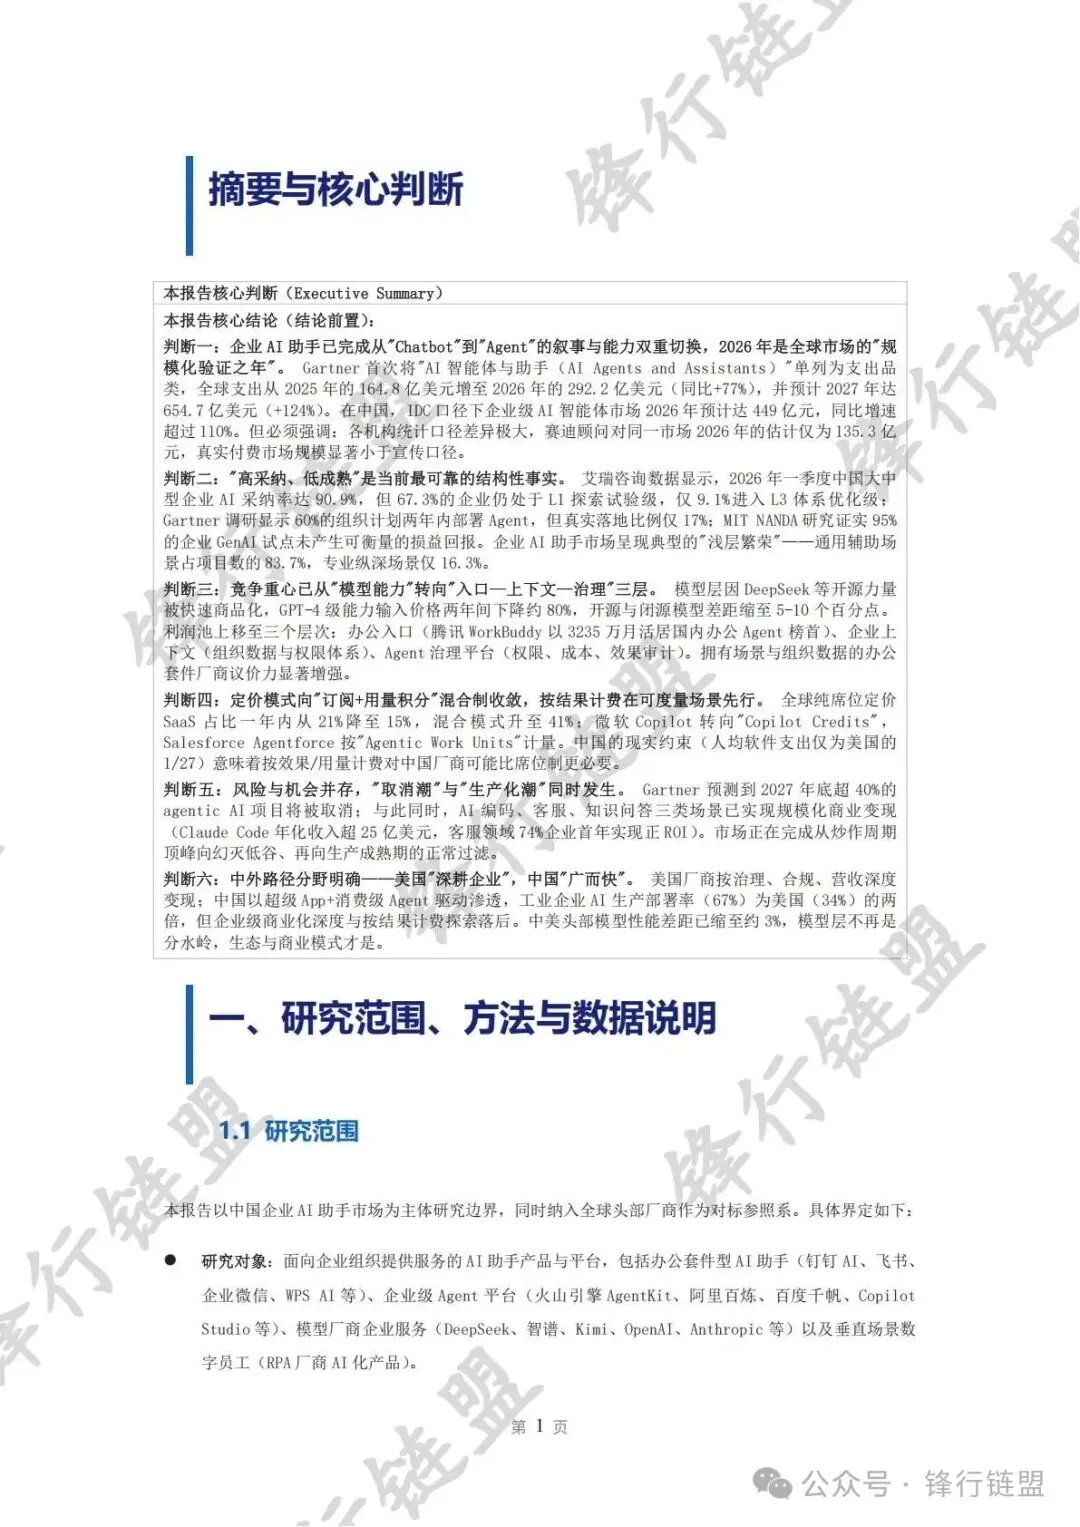
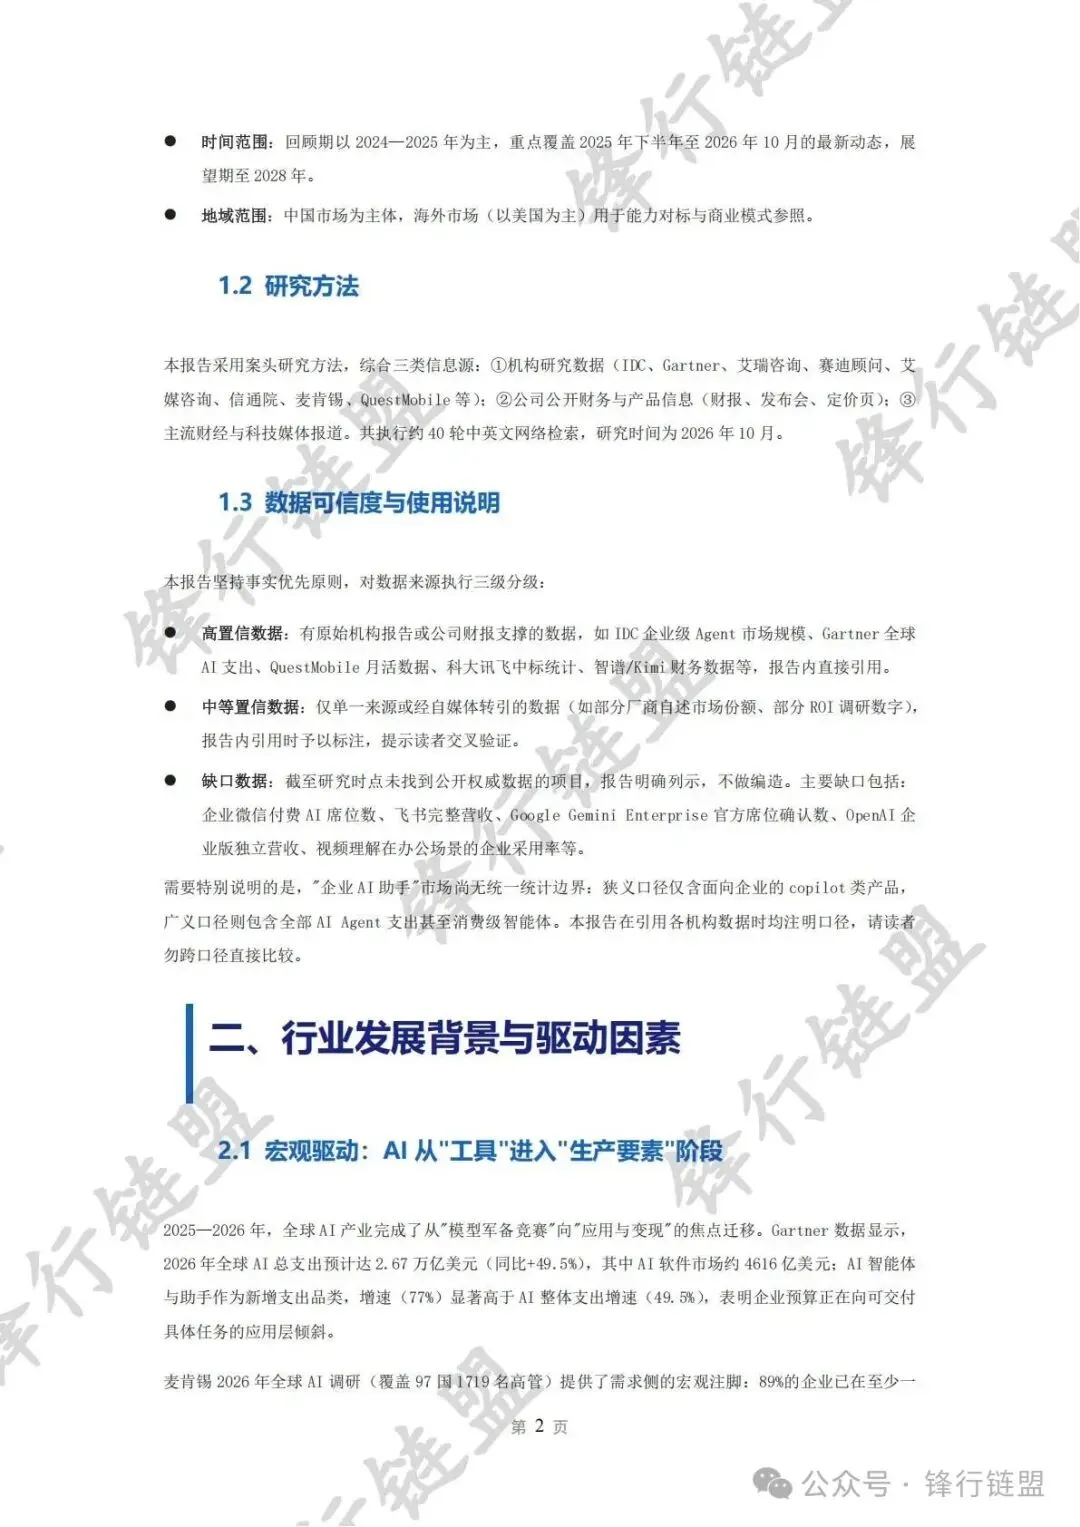
判断一:企业AI助手已完成从"Chatbot"到"Agent"的叙事与能力双重切换,2026年是全球市场的"规模化验证之年"。Gartner首次将"AI智能体与助手(AI Agents and Assistants)"单列为支出品类,全球支出从2025年的164.8亿美元增至2026年的292.2亿美元(同比+77%),并预计2027年达654.7亿美元(+124%)。在中国,IDC口径下企业级AI智能体市场2026年预计达449亿元,同比增速超过110%。但必须强调:各机构统计口径差异极大,赛迪顾问对同一市场2026年的估计仅为135.3亿元,真实付费市场规模显著小于宣传口径。
判断二:"高采纳、低成熟"是当前最可靠的结构性事实。艾瑞咨询数据显示,2026年一季度中国大中型企业AI采纳率达90.9%,但67.3%的企业仍处于L1探索试验级,仅9.1%进入L3体系优化级;Gartner调研显示60%的组织计划两年内部署Agent,但真实落地比例仅17%;MIT NANDA研究证实95%的企业GenAI试点未产生可衡量的损益回报。企业AI助手市场呈现典型的"浅层繁荣"——通用辅助场景占项目数的83.7%,专业纵深场景仅16.3%。
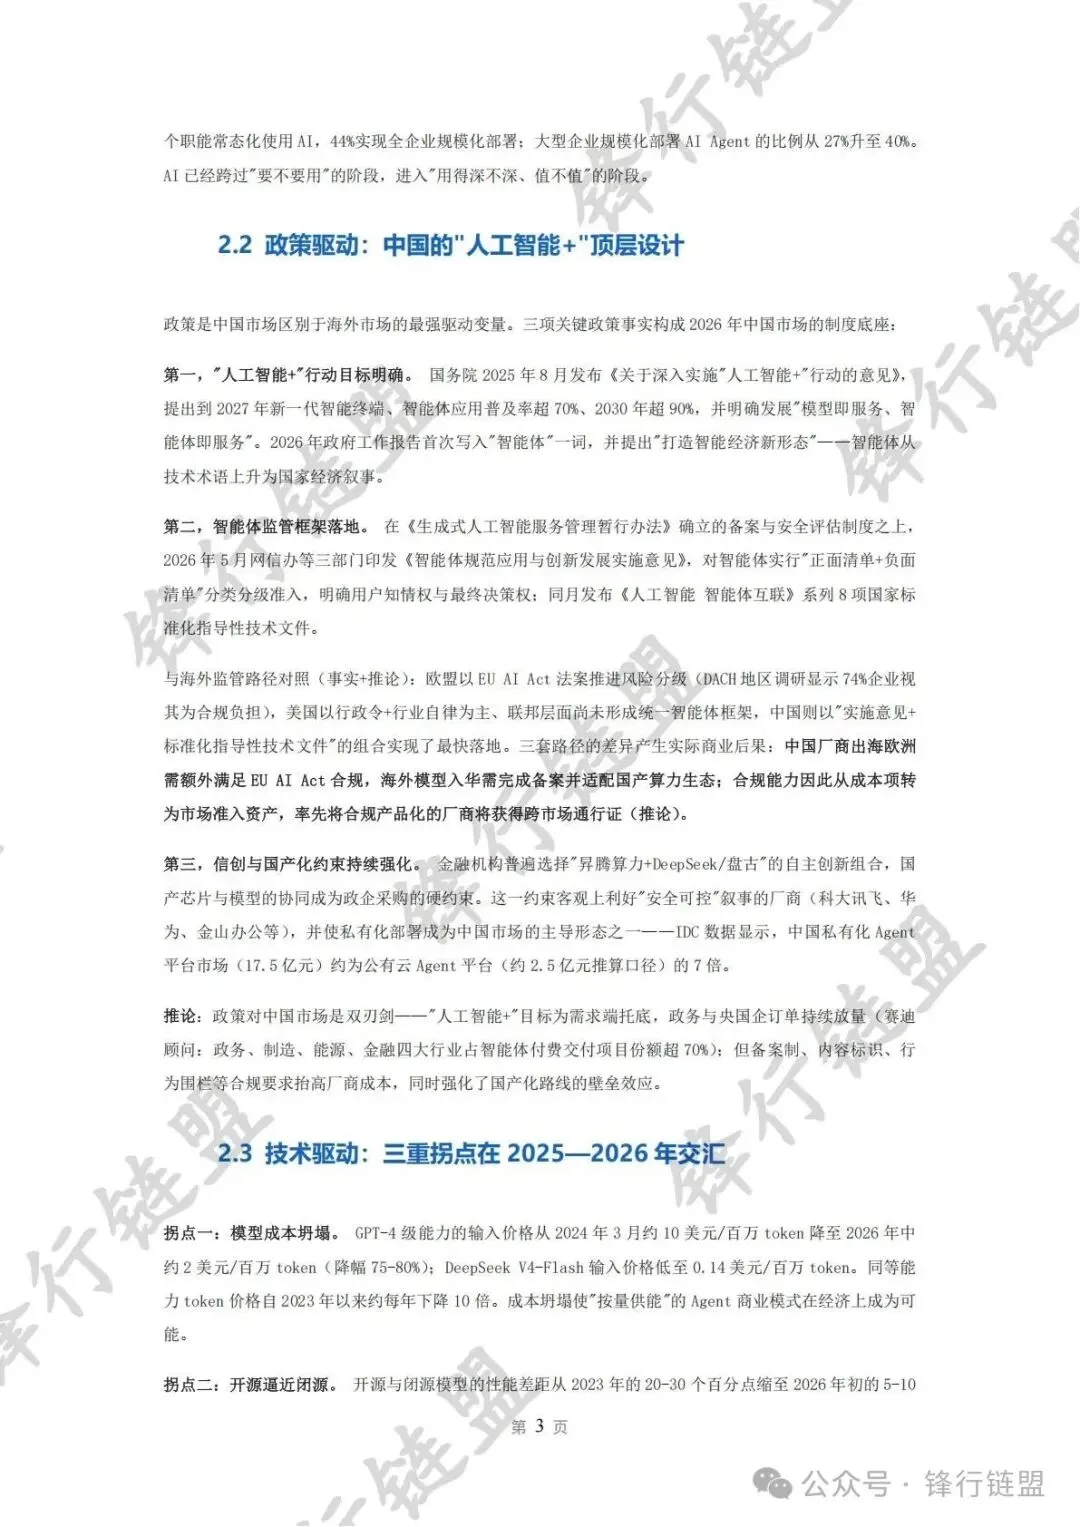
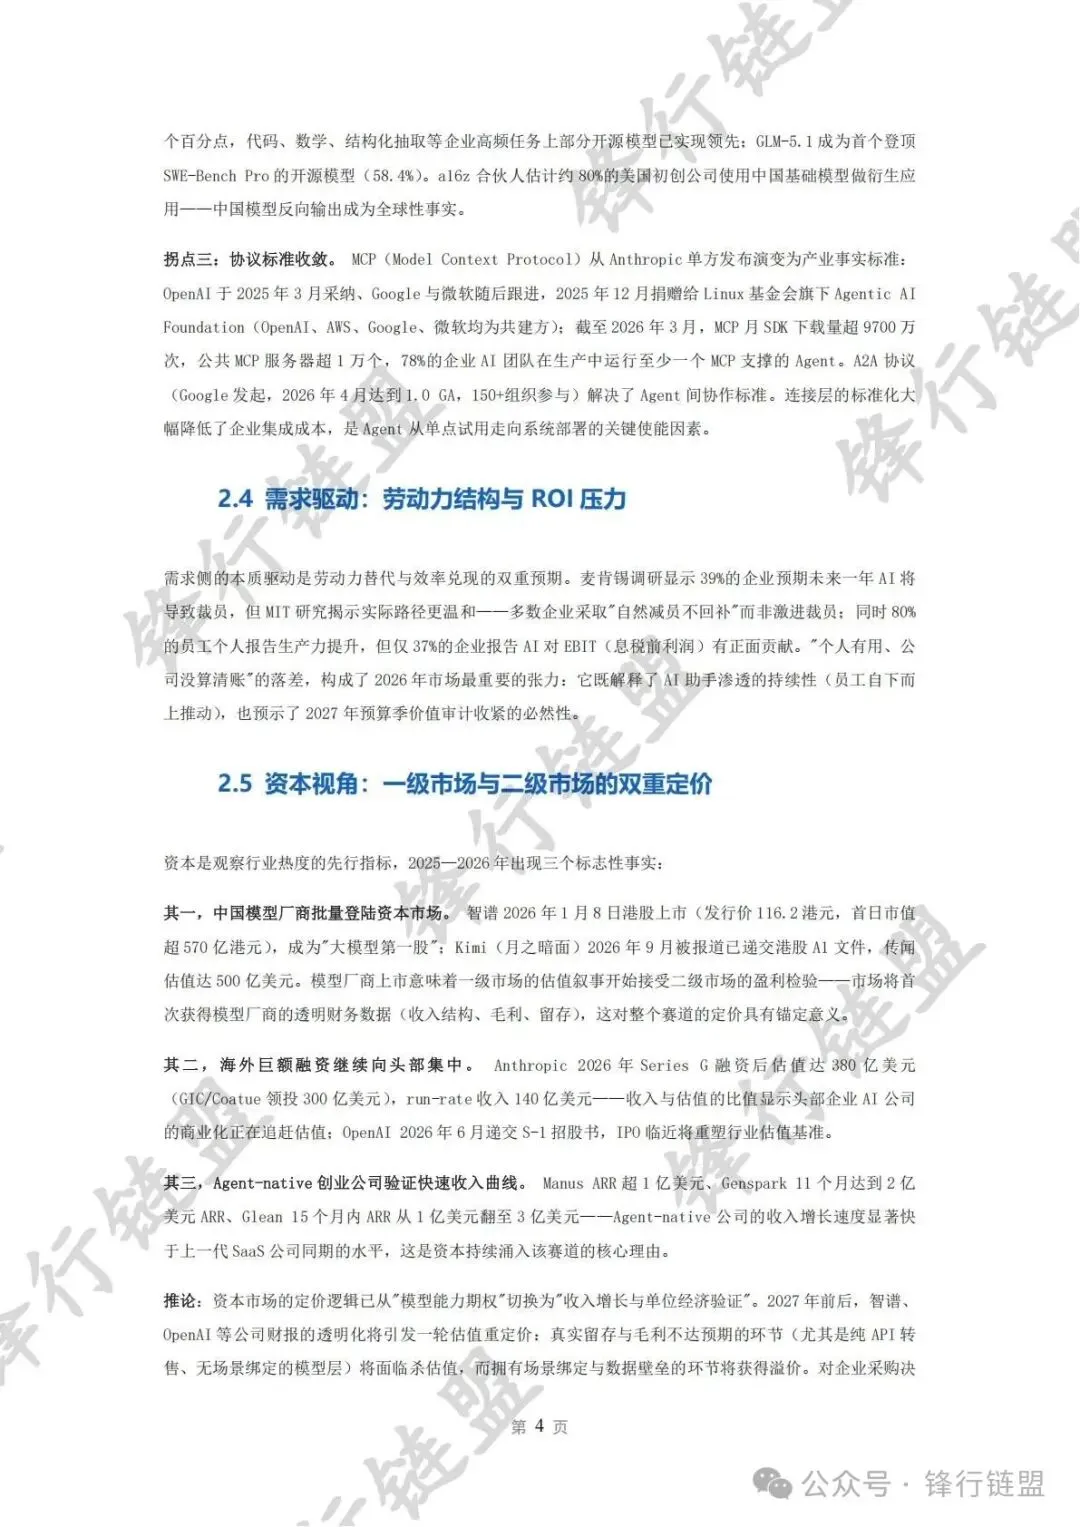
判断三:竞争重心已从"模型能力"转向"入口—上下文—治理"三层。模型层因DeepSeek等开源力量被快速商品化,GPT-4级能力输入价格两年间下降约80%,开源与闭源模型差距缩至5-10个百分点。利润池上移至三个层次:办公入口(腾讯WorkBuddy以3235万月活居国内办公Agent榜首)、企业上下文(组织数据与权限体系)、Agent治理平台(权限、成本、效果审计)。拥有场景与组织数据的办公套件厂商议价力显著增强。
判断四:定价模式向"订阅+用量积分"混合制收敛,按结果计费在可度量场景先行。全球纯席位定价SaaS占比一年内从21%降至15%,混合模式升至41%;微软Copilot转向"Copilot Credits",Salesforce Agentforce按"Agentic Work Units"计量。中国的现实约束(人均软件支出仅为美国的1/27)意味着按效果/用量计费对中国厂商可能比席位制更必要。
判断五:风险与机会并存,"取消潮"与"生产化潮"同时发生。Gartner预测到2027年底超40%的agentic AI项目将被取消;与此同时,AI编码、客服、知识问答三类场景已实现规模化商业变现(Claude Code年化收入超25亿美元,客服领域74%企业首年实现正ROI)。市场正在完成从炒作周期顶峰向幻灭低谷、再向生产成熟期的正常过滤。
判断六:中外路径分野明确——美国"深耕企业",中国"广而快"。美国厂商按治理、合规、营收深度变现;中国以超级App+消费级Agent驱动渗透,工业企业AI生产部署率(67%)为美国(34%)的两倍,但企业级商业化深度与按结果计费探索落后。中美头部模型性能差距已缩至约3%,模型层不再是分水岭,生态与商业模式才是。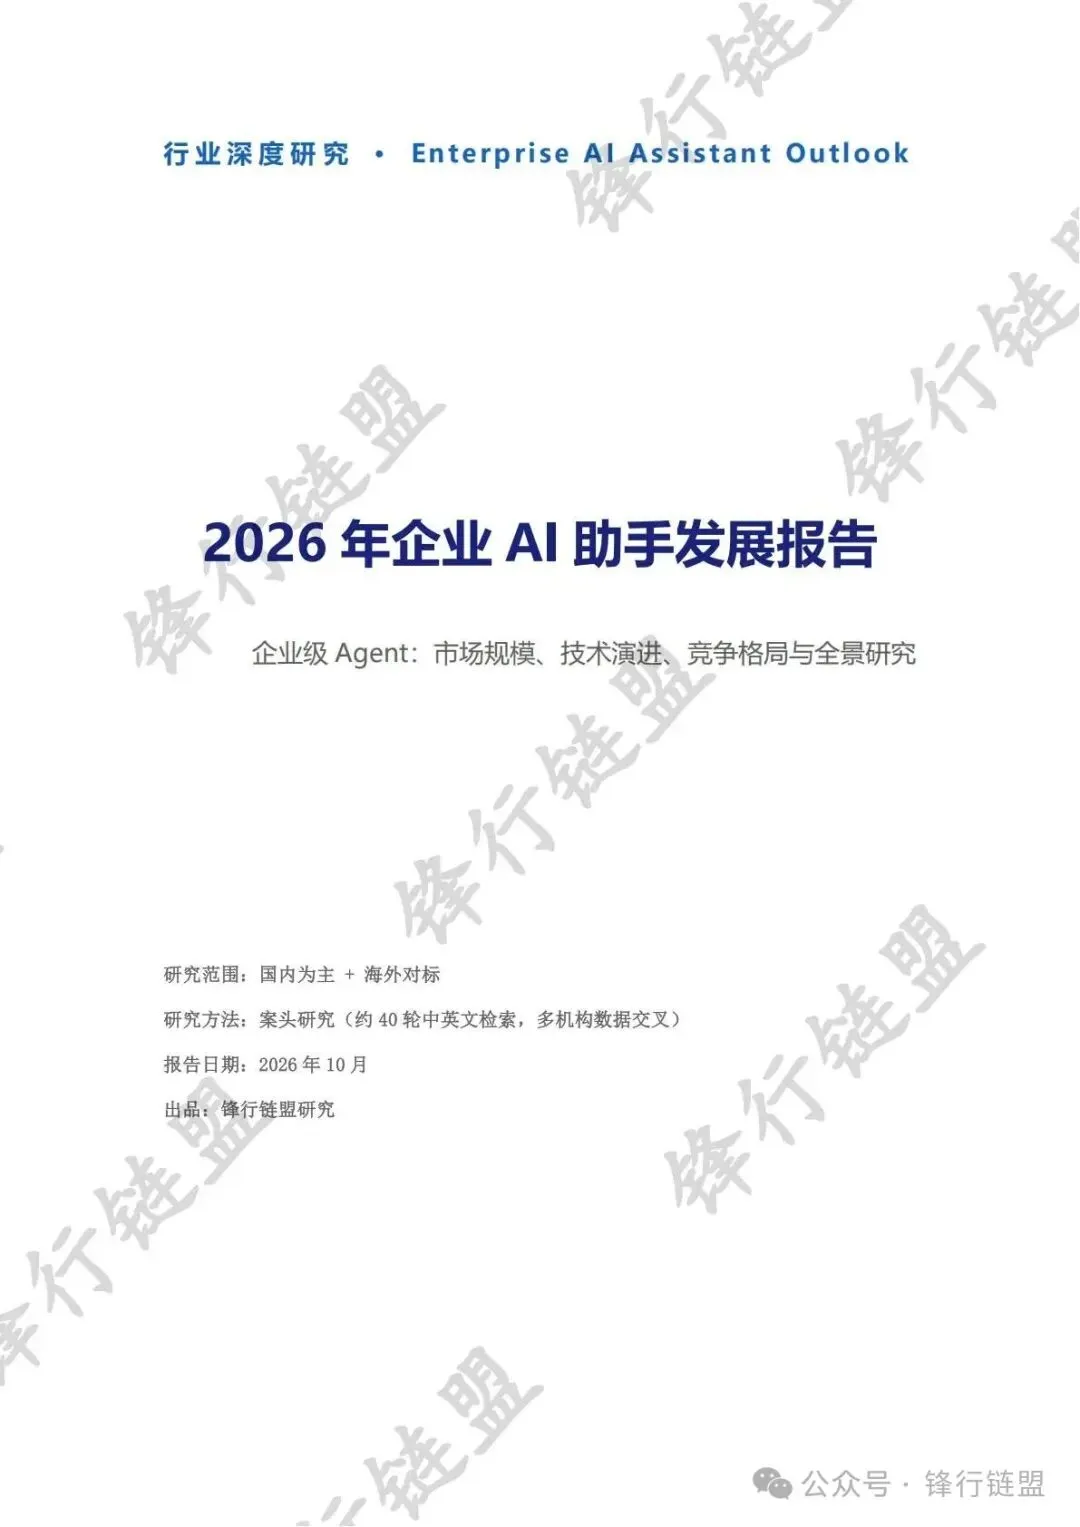
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。