ARTICLE · 1237958
层层套路连环扣费,某东app缘何专挑老年人“收割”
近日,家中吐槽一桩怪事:自己从来没有主动开通视频会员,银行卡却连续多月被扣49.9元的某东视频会员费用。直到核对账单才发现这笔长期存在的“幽灵扣费”,反复回想,始终想不起究竟在哪一步误操作开通了自动续费。而深挖扣费源头,背后是一整套环环相扣的营销圈套,白条营销层层铺垫,会员扣费悄无声息,数字鸿沟之下,老年人成了被精准瞄准的收割对象 。
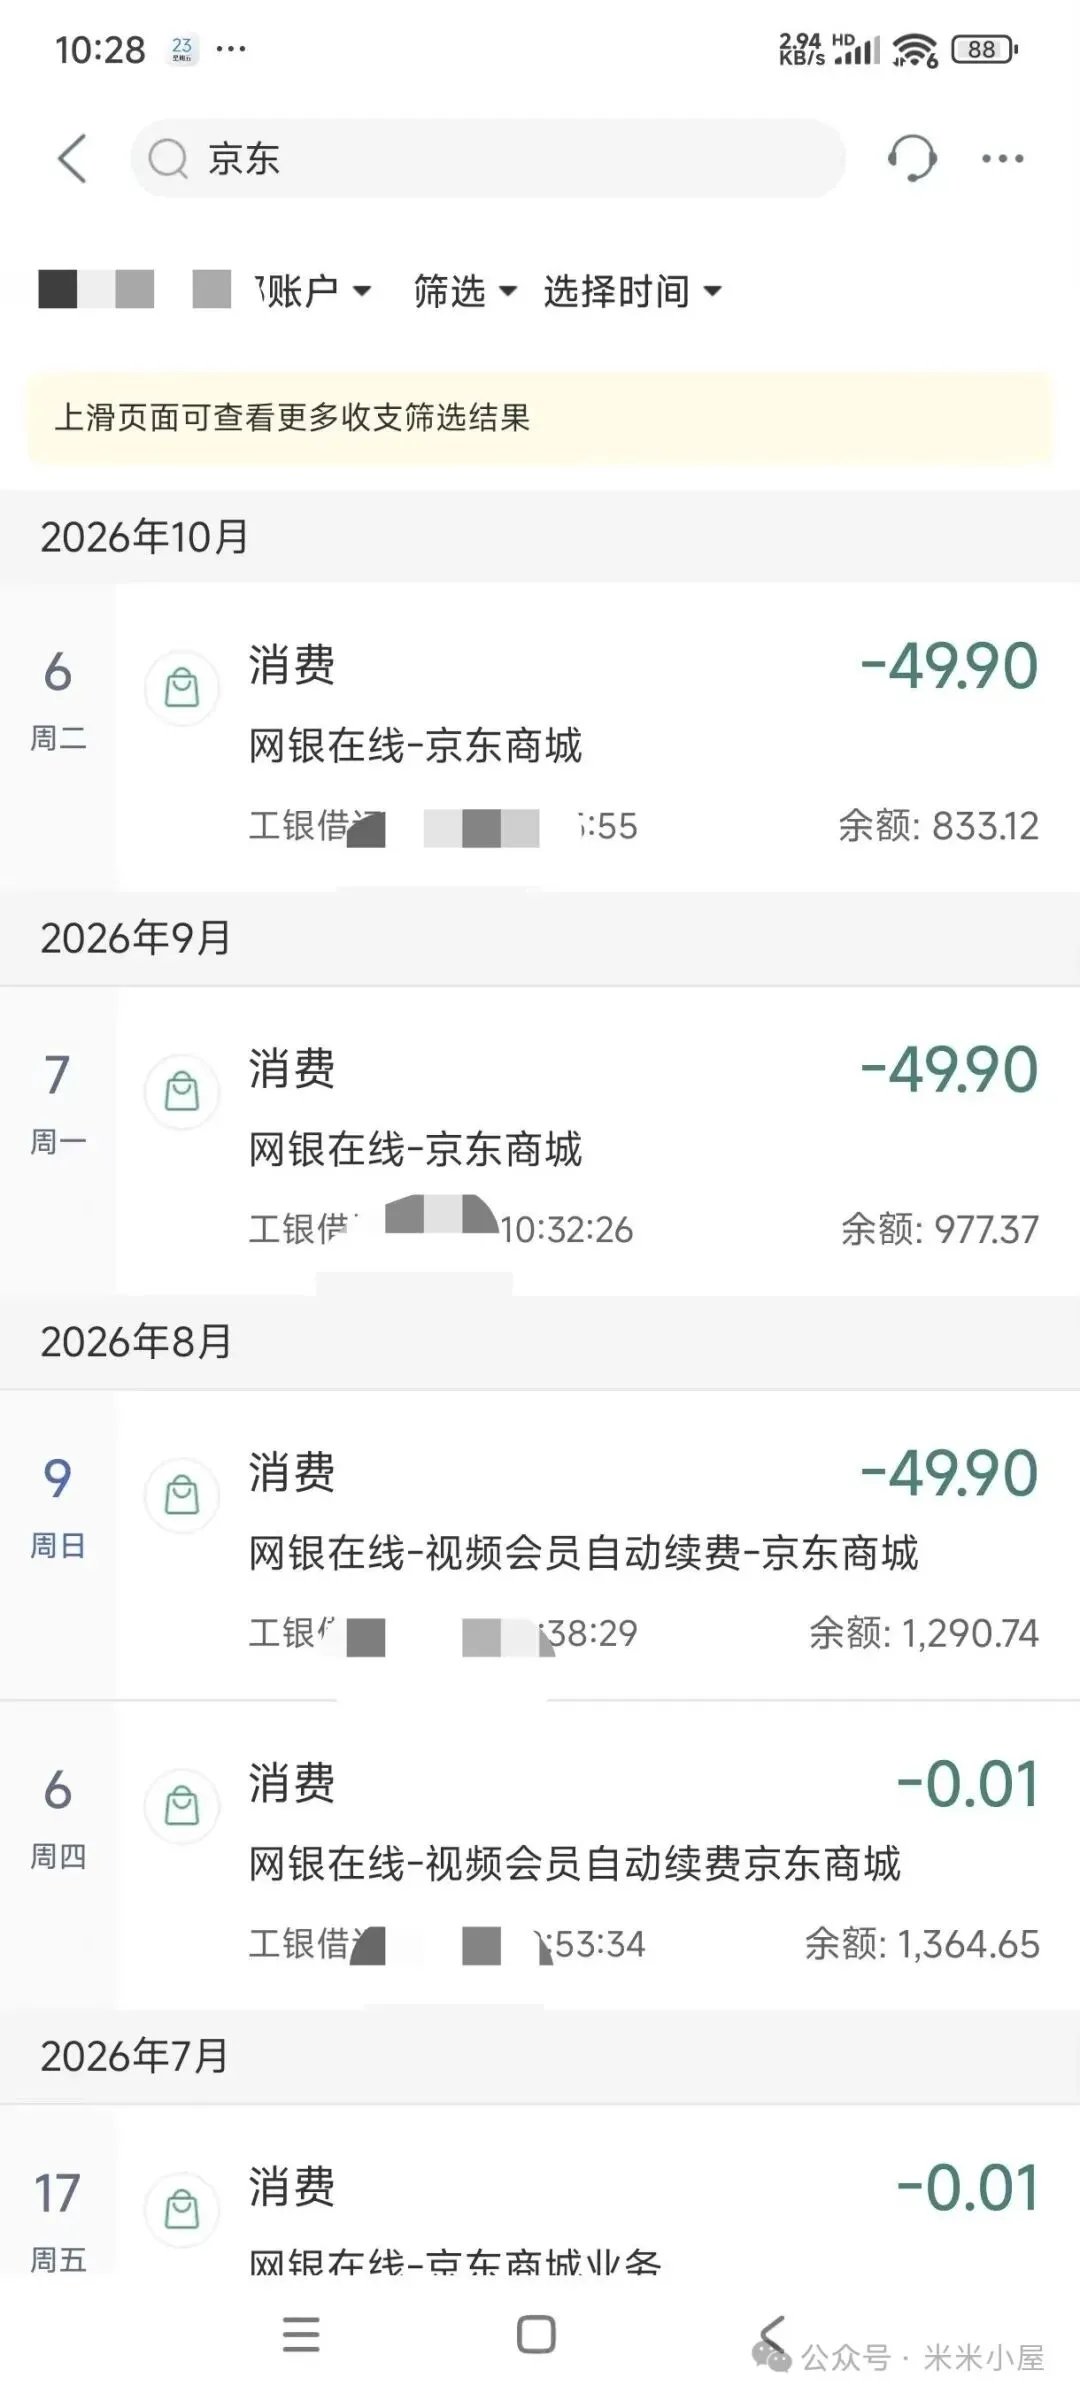
很多老人的遭遇高度一致:平时很少观看视频,从未主动下单会员,却被连续按月扣款。最让人无奈的是,开通入口藏在层层弹窗里,自动续费被默认勾选,扣费通知仅有不起眼的站内消息,既没有短信提醒,也没有二次确认。等到发现账单异常时,已经连续被扣数月费用。更棘手的是,关闭自动续费的路径九曲十八弯,菜单层层嵌套,老年用户很难找到取消入口,想要退费更是来回扯皮,维权成本极高 。
这笔莫名产生的会员费,根源并不在视频页面,而是始于无休无止的某东白条电话营销,一环套一环,步步诱导老人主动点击授权。
第一招:恐吓式推销,诱导“被动开通白条”。不少中老年每月都会接到营销来电,话术高度统一:“您名下的京东白条还没关闭,长期闲置会产生滞纳金,还会影响个人征信,必须马上点链接注销。”绝大多数老人根本没有下载、使用过京东金融,名下本无白条账户。可大家最怕征信受损,一听到影响贷款、买房,立刻慌了神,不假思索点开对方发来的链接。只要手指一点,原本空白的账户就被一键开通了白条,不知不觉完成了金融账户授权,为后续捆绑扣费埋下伏笔 。
第二招:福利连环推送,持续捆绑账户。一旦白条账户被开通,后续营销接踵而至。电话很快再次打来:“恭喜您获得白条专属借款优惠券,免息额度限时发放,点击领取即可。”即便老人拒绝借款,弹窗福利依然源源不断。购物优惠券、支付立减、免费试用权益轮番弹出,而每一次领取福利,页面都会默认勾选“绑定连续包月会员”“开通免密代扣”。老年人眼神不好,看不清密密麻麻的小字条款,只想着领取优惠,随手点击确认,就在不经意间签下了自动扣费协议。
第三招:悄悄开启按月扣费。京东视频会员正是在这一系列操作中被“顺手开通”。全程没有短信预警,没有弹窗确认,几十元的费用每月自动划走。很多老人平日里很少核对银行流水,直到整理账单才惊觉,自己已经连续数月为一项从未使用的视频服务买单。
更值得警惕的是,这套营销套路专门瞄准银发群体。老年人网络辨别能力弱,看不懂密密麻麻的格式条款,对征信、贷款格外敏感,很容易被“影响信用”的话术拿捏。再加上不会操作复杂的手机设置,找不到关闭自动续费的入口,一旦开通,就会陷入长期被扣费的困境。开通只需一键点击,取消却要层层闯关,这种不对等的设计,本质上就是利用数字鸿沟变相“啃老” 。
从白条诱导开户,到优惠券捆绑权益,再到视频会员自动续费,一整条营销链条严丝合缝,把无意点击变成长期付费。不少中老年用户只是偶尔在某东购物,从未接触视频业务,却被层层营销裹挟,平白多出一笔固定开支。
互联网平台不能把营销的小聪明用在算计老年群体身上。一方面,必须规范弹窗设置,取消默认勾选,所有自动续费项目必须做到醒目提示、二次确认,开通与关闭通道做到同等便捷,杜绝“一键开通、百里退订”的霸王设置;另一方面,要整治无休止的电话骚扰,严禁以征信为由恐吓用户开通金融账户,斩断白条营销与会员扣费之间的捆绑链条。
数字时代应当兼顾便利与公平,不能让技术漏洞变成收割老年人的工具。守住银发群体的钱袋子,既要靠老年人擦亮双眼、谨慎点击陌生链接,更需要平台守住经营底线,监管部门细化执法监督,斩断连环扣费的灰色套路,不让福利营销沦为变相扣费的陷阱。
维权路径并不复杂,但需要有人迈出第一步。京东客服热线950618,北京12315(010-12315),微信小程序“12315”投诉,黑猫投诉平台——这些渠道都真实有效,问题在于太多老人根本不知道自己被扣了钱,更不知道找谁。比事后维权更迫切的,是让“隐蔽勾选”和“电话恐吓式开通”付出应有的代价。当一次49.9元的扣费被发现后只需要退款就能了结,这套流水线就不会停下来。 它只会换一个名字、换一个入口,继续寻找下一个不看账单的人。
所以某东是谁呢?谁被某东收割过?下一个猎物会是谁?