ARTICLE · 1251284
审计取证单万能模板!
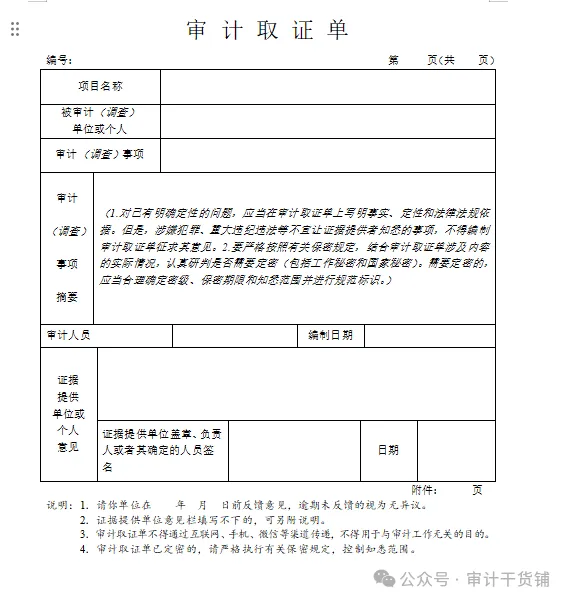
后面我会分期拆解往来款、超标准开支、公车管理、合同履约等高频问题的取证技巧。但万丈高楼先打地基,今天先把最基础的取证单讲透:一张合格取证单必备硬性字段、五大核心要素,还有 8 种最容易被审理驳回的错误写法。建议先收藏,随时对照自查。
一、哪些人一定要吃透这份内容
刚上手写底稿,拿到取证单不知道怎么填;
反复修改多次,总是被审理驳回,理由永远是 “事实不清、定性脱节、证据不足”;
各个单位模板五花八门,但核心字段万变不离其宗,搞懂硬字段,换任何模板都能快速上手。
二、逐项拆解:取证单必填硬字段
不管模板怎么改版,下面 7 项核心内容缺一不可,少一项就是程序瑕疵:索引号、审计项目名称、被审计单位、审计事项、事项摘要、审计人员与复核签字、被审计单位意见栏。
逐栏填写规范
1.审计事项栏:写清审计年度 + 项目类型 + 具体业务。
示例:2025 年度预算执行审计 —— 公务用车购置事项;领导干部经济责任审计 —— 合同管理事项。
2.事项摘要(核心重中之重):严格按照五要素撰写,缺一项就会事实残缺。
3.五要素:被审计单位名称 + 违规事实(写明时间、金额、具体对象)+ 对应法规具体条款 + 问题定性 + 整改建议与责任界定。
4.证据索引栏:把凭证、合同、台账、会议纪要等资料一一编号,正文描述必须和证据编号一一对应,文字写了什么,证据就要支撑什么,不能前后脱节。
5.法规依据栏:必须引用现行有效文件的具体条款,不要只写文件名。可以在问题清单里关键词检索,引用前核对文件层级,避免用上已经废止的制度。
6.定性结论栏:只用客观事实 + 标准定性词,比如 “超编制配备公务车辆”。严禁主观猜测,没有证据支撑就不能写 “涉嫌违规”“管理混乱” 这类模糊表述。
三、审理最爱驳回的 8 类写法,踩一个就返工
1.事实要素不全:没有写明时间、金额、业务对象,只笼统写 “存在费用支出不规范”,没有量化数据,审理直接退回补证。
2.定性和法规两张皮:嘴上写了违规问题,却找不到对应的法规条款,定性没有政策支撑。
3.用词主观臆断:通篇 “管理混乱”“存在违规嫌疑”,没有书面证据支撑,定性失去客观性。
4.多个问题打包合并:把合同、支出、资产三类不同问题挤在同一张取证单,违背一事一证原则,后期拆分底稿非常麻烦。
5.证据索引形同虚设:正文写了一大段事实,却没有附上对应的证据编号,文字和资料对不上。
6.金额勾稽出错:分项金额加总与合计数不一致,数据前后矛盾,细节漏洞拉低底稿质量。
7.程序环节缺失:被审计单位意见栏空白,没有签字盖章,缺少对方确认环节,程序不合规。
8.只摆问题不提整改:只罗列违规事实,没有界定责任、没有给出整改意见,取证单只完成了一半。
四、一句话总结模板字段
市面上所有取证单模板,外壳样式可以随意调整,但内部骨架固定不变:索引号、审计项目、被审计单位、审计事项、事项摘要、编制与复核签字、被审计单位意见。只要守住这七大板块,格式永远不会出错。
结语
取证单是整个审计底稿的根基,事实写不准、要素填不全,后续定性、报告、整改全都会跟着出问题。先把字段、五要素、文字规范练熟,再去攻克往来款、公车、合同这些具体业务取证。