ARTICLE · 1255643
AI前沿|杨涛:理解金融智能体——理论、实践与政策
导读:10月23日,中国社会科学院国家金融与发展实验室理事杨涛出席在中国人民大学“陕公大讲堂”举办的“2026金融业人工智能应用与发展闭门交流活动”并做主题发言,围绕“理解金融智能体——理论、实践与政策”展开深度分享。
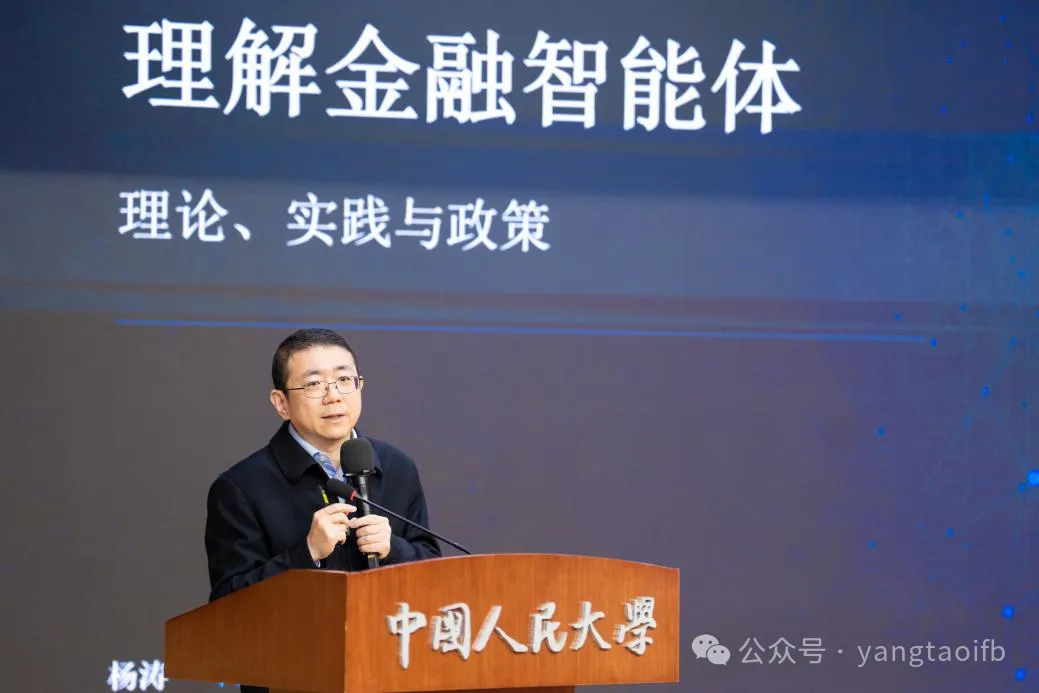
杨 涛 中国社会科学院国家金融与发展实验室理事
本次闭门活动聚焦“金融AI落地:专业数字员工与组织能力重构”等前沿议题,由中国人民大学国际金融学院、未来金融创新工程中心联合认知智能全国重点实验室主办,中国人民大学国际货币研究所、金融科技50人论坛与科大讯飞承办支持。
以下根据发言实录整理:
杨涛提出,AI在金融领域的应用源于理论与政策的双重驱动。理论层面,银行业本质上属于信息处理行业,AI引领的信息技术变革将深度改变行业的要素构成、功能定位与组织模式;政策层面,近年来中美博弈与AI发展两大战略主线深度交织,AI对金融及实体经济的影响呈现高度重要性和复杂性。
首先,从理论视角理解金融智能体。第一,“智能新经济”为金融智能体提供了基础性定位。相较于平台主导的数字经济模式,智能体经济的竞争核心从流量入口转向能力供给。经济运行逻辑与竞争范式发生深层变革,未来可能形成经济智能体、社会智能体、金融智能体、支付智能体等分层体系。第二,智能体经济本质是“委托-代理”关系的重构。代理成本并未消失,而是发生了形态转移,衍生出可观测性、目标校准、责任归属等新挑战,多智能体交互场景下的挑战进一步凸显。第三,智能体经济的微观支撑体现为“3+1”核心特征,即自主性、能动性、适应性。叠加可审计性这一制度约束,该框架同样适用于金融领域智能体的价值评估。第四,支付智能体应用将推动信用体系重构,催生KYA监管新命题。技术路线有二:一是赋予所有Agent某种新型的身份识别机制;二是将所有Agent穿透到现实的人或主体,回归最终规则的KYC或KYB。判断责任归属包含三个层面:以权限判断定性、以效果判断定级、以证据判断定责。
其次,从实践视角理解金融智能体。一是从行业整体看,金融业凭借数据密集、规则明确、流程标准化的特征,成为智能体落地的优势场景。落地重心从中前台业务逐步向支付清算等底层基础设施延伸,将对金融业态产生颠覆性影响。二是从梯队分化格局看,国有大行依托体系化能力全面铺开,各有特色;股份制银行更多披露量化指标、强调可衡量性;中小银行走差异化路线,不盲目追求规模数量。三是从落地问题看,对标“3+1”框架,当前行业公开披露以效率指标为主,可审计性的短板突出。一方面,日志留存、行为追溯、人工复核等治理指标披露不足,与国际头部机构存在明显差距,背后反映出标准缺失与治理体系不完善的深层问题。另一方面,词元消耗量成为衡量落地进度的关键指标,但实践中存在资源投入与效益不匹配的争议。从应用场景整体呈现风控、运营双轮驱动格局。四是从国际实践看,全球银行业均处于智能体规模化部署的加速期。美国大行呈现出三大特征:平台先行的发展路径、美元价值量化的披露方式、治理前置的管理模式,这为国内实践提供参考。
目前,我国金融智能体实践面临六方面共性问题。一是指标口径不统一,规模与价值衡量存在偏差;二是数据质量与核心业务容错约束有待突破;三是成本压力加剧,能力分布不均衡;四是新型风险治理滞后于部署节奏;五是智能体间交互与模型集中度风险凸显;六是“人在回路”机制存在形式化倾向,落地实效有待提升。
再次,从政策逻辑理解金融智能体。国内监管以《关于“人工智能+金融”的实施意见》(101 号文)和《智能体规范应用与创新发展实施意见》(8 号文)构建监管框架。核心原则是压实主体责任,锚定可识别的主体、可复现的行为。其中8号文对智能体规范更具落地针对性,推动监管从“管模型”向“管智能体”延伸。国际上,主要经济体监管路径存在差异。欧盟以刚性立法为主,美国侧重政策与市场协同引导,英国采取原则性监管,新加坡推行合作治理。各国普遍共识是实行分类分级监管,高风险严监管、低风险宽空间。目前,我国金融领域智能体监管已走在全球前列,率先出台行业专项监管规则,而非仅在通用性规则中涉及金融领域。
最后,提出四项核心结论与建议。一是出台金融领域智能体应用专项细则,统一概念、标准与统计口径,适配银行、证券等不同细分行业的差异化特征。二是建立健全KYA机制,筑牢智能体信任基础,适配智能体时代金融信任体系的变革。三是将智能体应用纳入压力测试与业务连续性演练体系,提升极端场景下的风险应对能力。四是依托监管沙盒机制,开展高风险场景先行先试,平衡创新发展与风险防控。
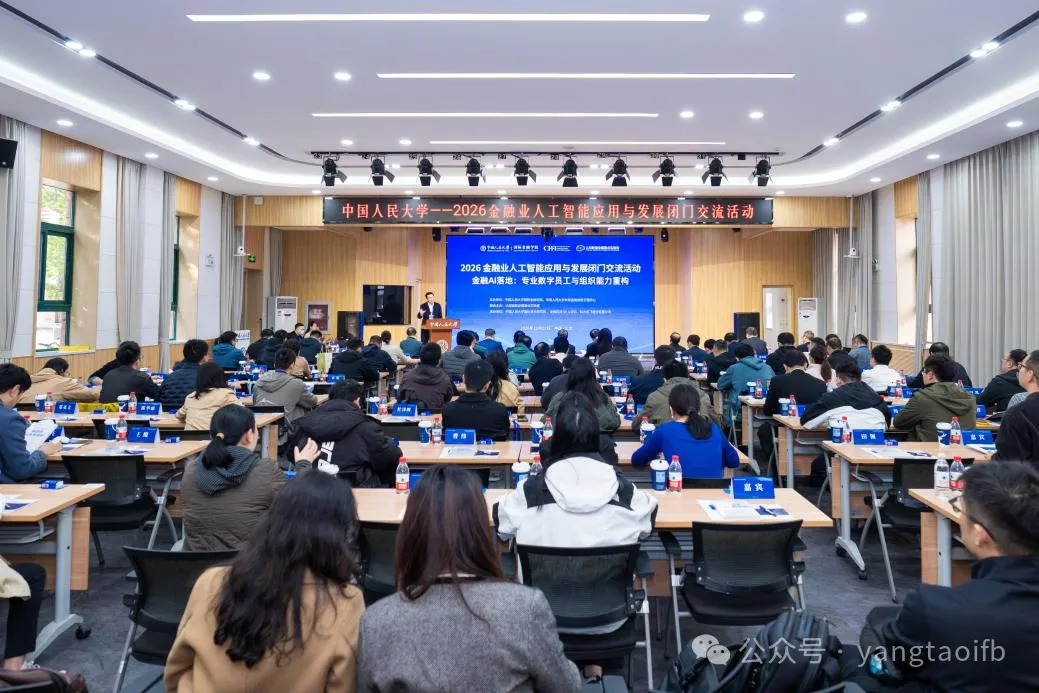
会议现场