ARTICLE · 1257859
美的把磁悬浮家底焊进AI机房-29.7%份额登顶、省地70%、单机2.6MW!
一份逆势的成绩单,增量全在"热"上
先看账面。2026上半年,美的集团营收约2611亿元,同比增3.5%;其中楼宇科技板块收入216亿元,同比增10.8%。放到行业坐标系里,这个增速才有味道——同期国内中央空调市场整体销售额是往下走的,逆行增长的含金量就藏在这条对比线上。
增量从哪来的?既不是家用空调,也不是传统商用机组,而是AI数据中心的"热"。逻辑不复杂:智算机柜的功率密度,已经从传统机房的4kW一路爬到40kW、80kW,部分场景冲破100kW。风冷撞上物理天花板,液冷从"可选配置"变成"必答题"——财报里散落在不同章节的几句话,拼出来的其实是同一条战略线:美的楼宇科技正在从暖通设备制造商,转向数据中心热管理系统方案商。
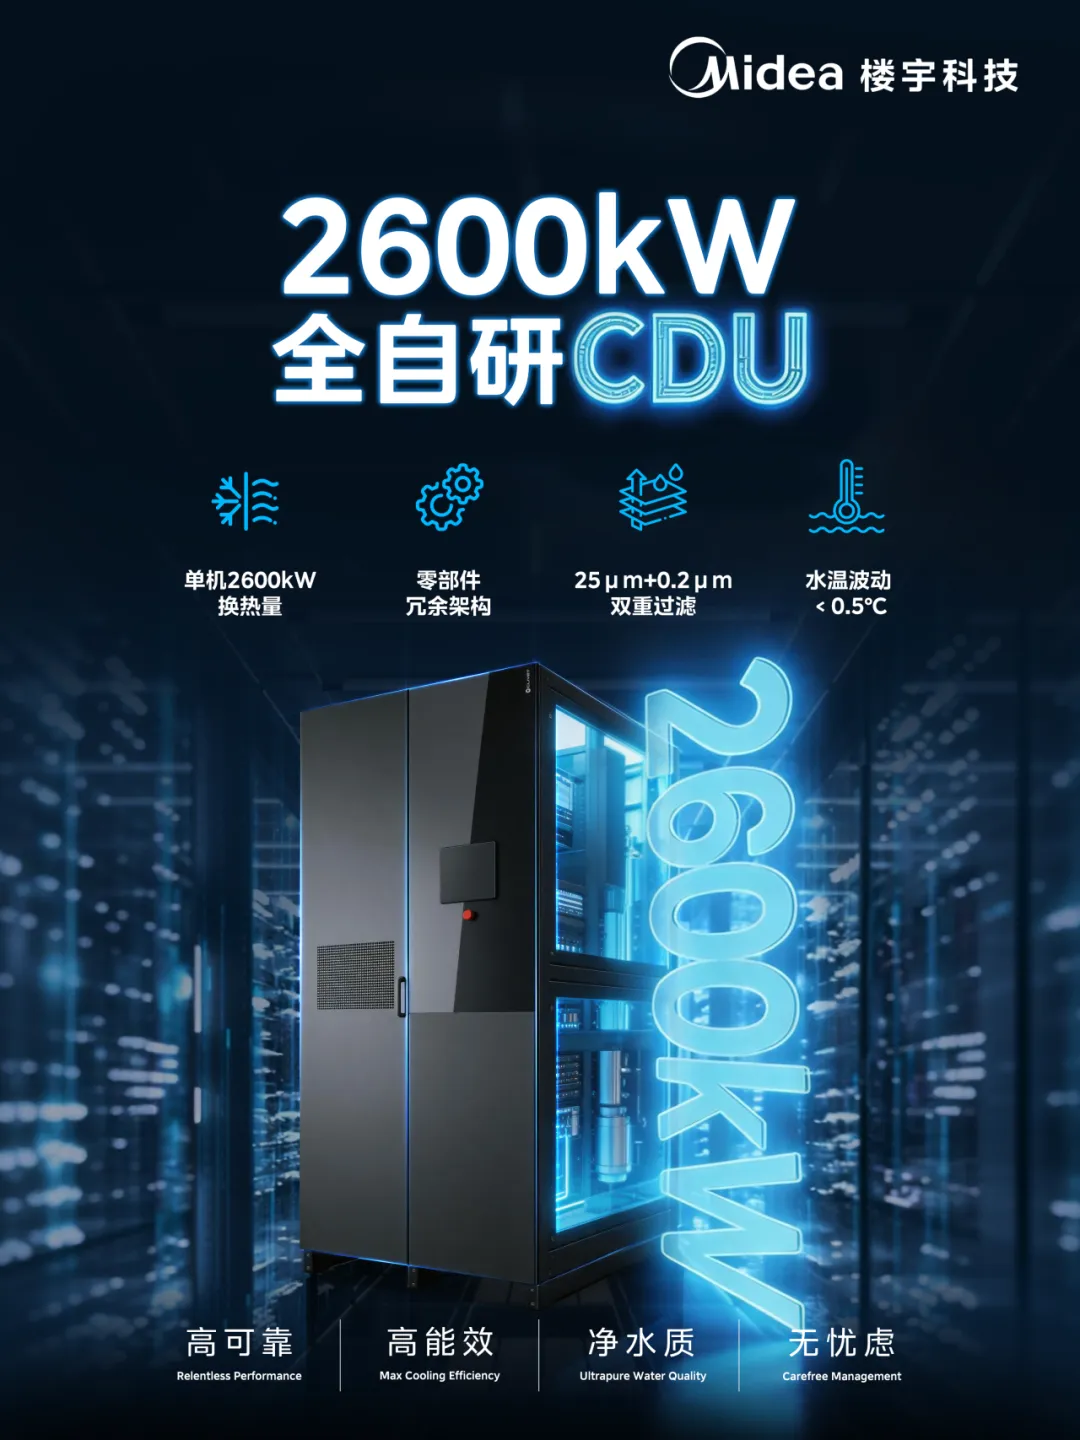
把"制冷站"塞进一台CDU:省地70%的账
理解美的的打法,得先看传统液冷怎么搭。常规架构里,冷源(制冷机组)和CDU(冷却分配单元)是两套独立设备,中间靠板式换热器传热,相当于制冷站和分配站分开建、再用管路缝合。设备谁都能买,但接缝处的能效损耗、交付扯皮、责任模糊,是行业里公开的老大难。
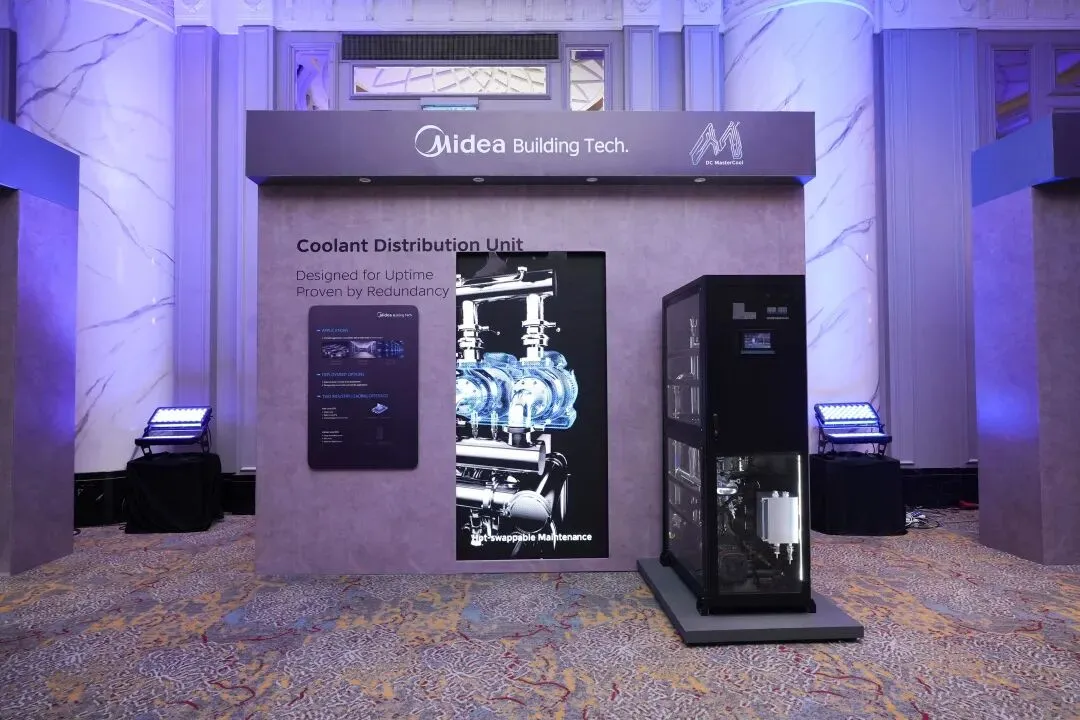
美的半年报里那句被多数人略过的话,才是关键:全球首发磁悬浮补冷型CDU——把磁悬浮冷源与CDU二合一,砍掉中间板换环节,冷源直接冷却服务器侧的冷却液。这不是设备排列组合,是把液冷系统重新画了一遍。
重画之后是三笔实账。
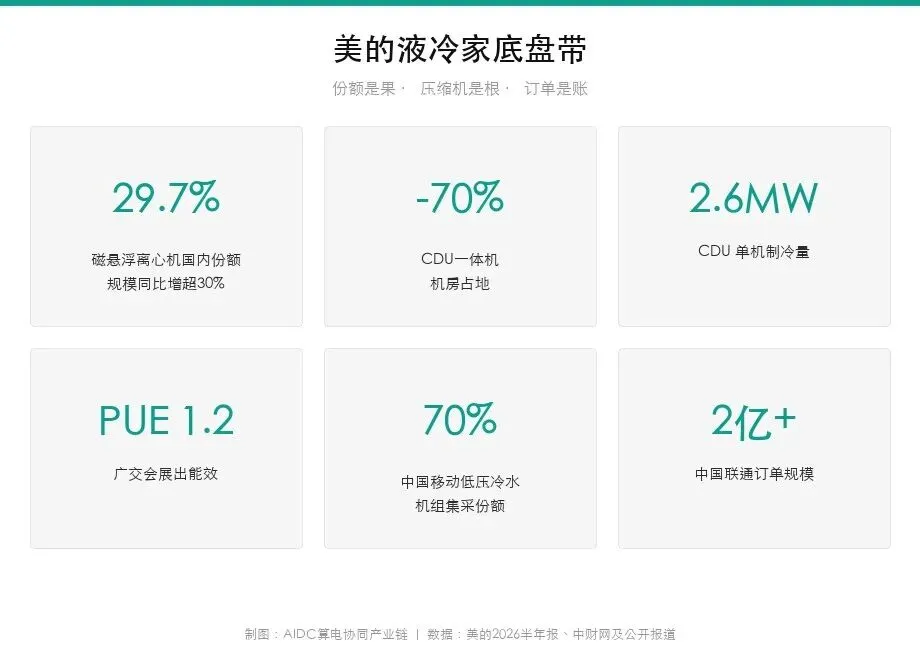
第一笔,占地:集成换热器与二次侧循环泵后,整套设备机房占地省70%以上——在北上广深和海外核心城市,机房空间的价格早就贵过制冷设备本身,这一条对业主是决定性的。
第二笔,低负载:智算中心普遍"边建设、边上线",初期负载常常只有一到三成,传统大冷机在这个区间频繁启停、能效很差,一体机则可以吃自然冷源稳住效率,正好对上智算中心的建设节奏。
第三笔,控制:链路一直打通到服务器冷却液入口,配合iBUILDING平台做全链路AI调优,过去"没人认领"的衔接损耗,如今有了单一责任人。
落地清单也在变长:马来西亚某超大规模数据中心已批量应用,贵安云计算中心、韩国国家铁路IT中心相继交付,这款产品还拿下了2026中国智算产业生态年会的"年度AI基础设施创新奖"。广交会展出的这一版,参数压成了两个数:单机制冷量2.6MW,PUE低至1.2。
29.7%的份额,根子在压缩机不外购
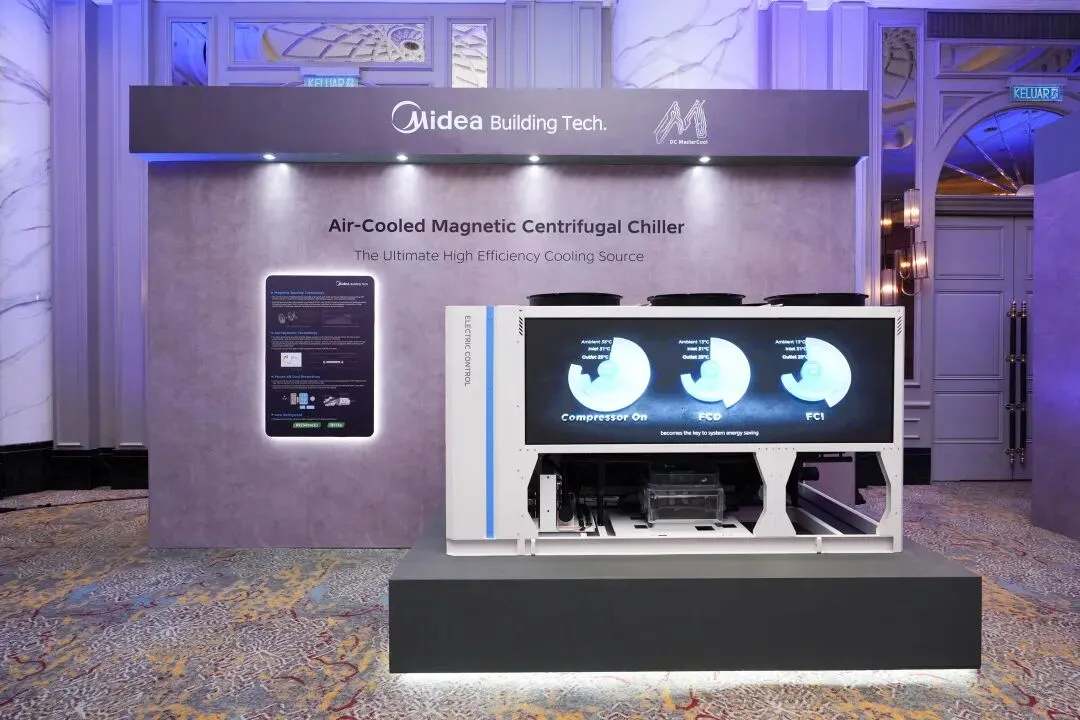
半年报披露的这组数据值得细看:美的磁悬浮离心机国内市场份额29.7%,规模同比增长超30%,行业第一。但份额只是结果,往下挖一层才是根子。
IDC液冷里,磁悬浮压缩机是核心中的核心。行业里不少知名品牌的磁悬浮机头依赖外购,自己只做整机集成——压缩机对它们是"黑盒",性能边界改不了,更谈不上按液冷工况深度定制。美的是国内IDC行业里自研IDC专用磁悬浮压缩机的企业:20-25℃中温水冷、35-45℃全液冷各有专属版本,叶轮、蜗壳、排放腔体都按场景独立设计,压缩机不是外购件,而是可以从底层参数开始调的核心变量。
再往下是验证能力。不少厂商把系统控制逻辑交给第三方设计院,部件验证依赖外部实验室;美的则自建液冷实验室和系统测试实验室,从部件、整机到全链路系统自己把验证做完。磁悬浮机组的真功夫从来不在额定参数表上,而在蒸发温度、冷凝温度、负荷需求剧烈波动时还能不能稳住——这种可靠性,只能靠海量真实场景喂出来。
英伟达MGX生态认证要放在这个背景下看才有分量。此前国内液冷阵营里挂上号的,只有英维克(MGX生态伙伴)和维谛(DSX Ready CDU);美的的磁悬浮CDU成了第三张国产面孔。这类认证检验的不是参数表,而是架构、可靠性与接口协议——相当于全球AI基建主流供应链的选型池,正式对美的开放。
订单与账本:集采改份额,短板靠生态
订单是最诚实的计分板。中国移动未来三年低压冷水机组集采,美的一家切走70%份额;中国联通侧订单超2亿元。过去运营商机房温控是多家平分、按台采购,现在"冷源+CDU+运维"的一体化集采直接按份额切大盘——对冰轮环境、申菱环境、英维克这些同赛道玩家,这是贴脸的竞争信号。
产能也在兜底:顺德投10亿元建液冷智造基地,2027年投产,对准的正是规模化交付。机构观点认为,家电制造攒下的精密制造与供应链管控能力,正在向算力基础设施迁移,为美的打开新的增长曲线。
短板也不必讳言:配电。维谛的强项是热管理加关键电源加IT基础设施的全栈闭环,美的的根基在制冷,配电积累较浅。它的选择很务实——不硬闯陌生赛道,与头部配电厂商合作共建"冷电一体"协同架构。液冷链路足够长,与其在不熟悉的环节从零起步,不如把磁悬浮温控的主场优势做到极致,剩下的用生态补齐。
散热从配套的后勤科,变成算力的主战场——制冷起家的公司,开始按机柜里的"热"算账了。
欢迎联系小编投稿,我们尊重原创,也乐于分享,目的在于传递更多信息,内容仅供参考,若涉及版权问题,请第一时间联系羽经理(15903690359)进行删除处理!本文基于公开信息整理,不构成投资建议。
- END-