ARTICLE · 1261501
中国AI的算力账本:巴克莱怎么看这轮投入的钱从哪来
今天来分享一下巴克莱这份报告。全名是《China TMT: AI adoption meets the funding test》,报告是10月26日发布。
跟很多报告不同,这个报告讨论的是更加具体的问题。报告认为,中国的算力投入正在加速,但钱从哪来、谁先需要外部融资、融资方式会怎么变,才是未来十五个月真正要盯的变量。
AI 的商业化,第一次能对上账
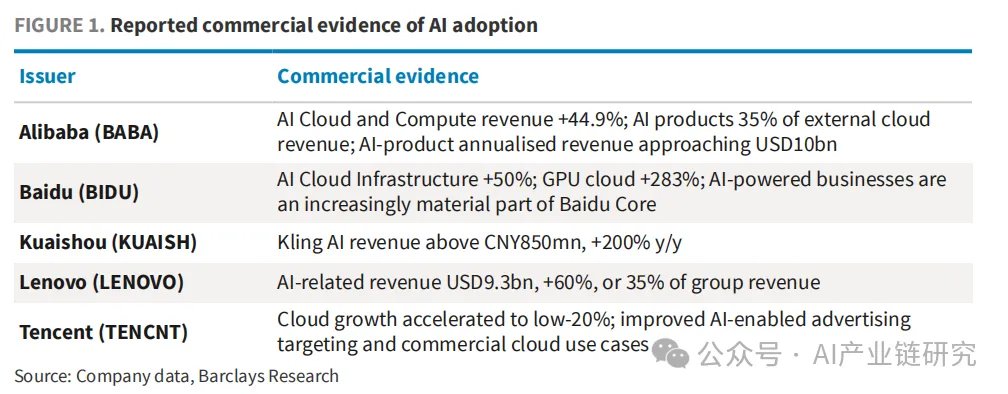
报告开篇的判断是,中国 TMT 公司的 AI 采用正在从叙事变成可计量的收入,只是这种可见度在产业链上分布得很不均匀。最直接的证据集中在云和基础设施一侧:阿里 AI 云与算力收入同比增长44.9%,AI 产品已占外部云收入的35%,AI 产品年化收入接近100亿美元;百度 AI 云基础设施增长50%,GPU 云增长283%;腾讯云增速回升到20%出头,广告定向与商业化云用例都有改善。硬件端,联想 AI 相关收入93亿美元、同比增长60%,已占集团收入的35%。应用端只有一个例外跑得较快——快手可灵 AI 收入超过8.5亿元,同比增长200%。
而在京东、美团、腾讯音乐、微博这些公司身上,AI 更多是嵌进推荐、转化、广告效果和内部效率里,很难单独切出一条收入线。小米开始有 API 与 token 服务收入,但它混在手机、AIoT 和汽车的大盘子里;瑞声科技则站在供应链一侧,做液冷、散热、光学部件和机器人零部件,而不是训练自己的模型。报告对这个差别的处理很克制:它没有把“AI 含量”当成估值理由,而是把它当成判断现金流能否覆盖资本开支的前提。
花钱的速度,集中在两家
资本开支仍在加速,但报告强调这种加速高度集中,而非全行业普涨。阿里和腾讯已经处在另一个量级:两家2026年6月季度的资本开支合计约1200亿元,投向数据中心、服务器与芯片、模型训练、推理算力和云基础设施。阿里截至6月底已在三年3800亿元的计划里投入1900亿元;腾讯单季经营性资本开支同比增长190%,达到518亿元。百度是从更小的基数上更猛地加码,单季资本开支几乎环比翻倍到114亿元;快手也为可灵追加了算力投入,不过公司表示主要花在上半年。
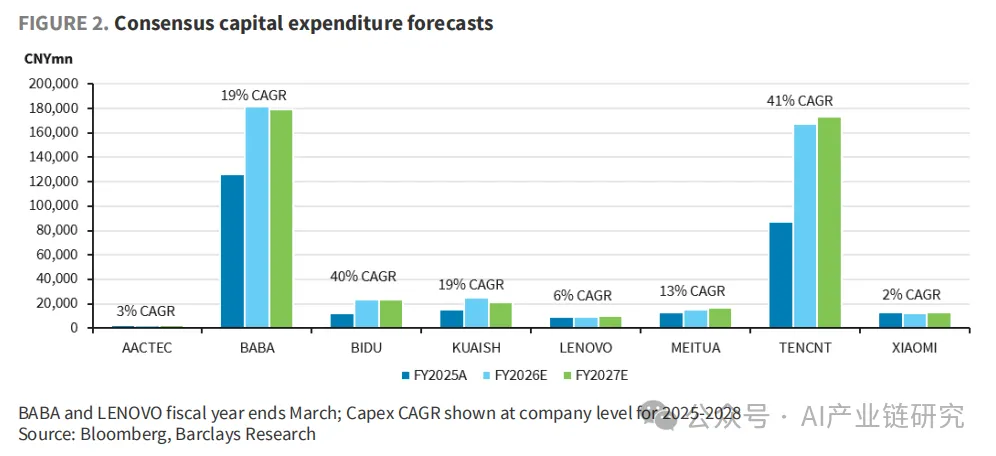
报告在这里提出一个不太好听但准确的说法:AI 的增长还没有稳定地跟上支出。商业化在缩小缺口,但多数公司仍处在建设期。因此近期真正的问题,不只是公司能不能扛住这个时间差,还有它们选择用什么方式扛。
流动性推演:谁最可能需要外部融资
这是报告的主体方法。它为覆盖的八家公司逐一做了“流动性推演”,把经营现金流、资本开支、分红、回购、到期债务和假定的最低现金余额放在一起,推算未来两年是否出现资金缺口。
结论很清晰。百度是最可能在未来十五个月内需要额外融资的发行人:假设维持1000亿元最低现金以保住净现金状态,FY2026E 累计毛融资需求约90亿元,FY2027E 升至约348亿元,对应的净融资需求分别是46亿元和287亿元。它的问题不是不投 AI,而是投入与造血之间的错配——二季度总收入同比下降4%,广告仍在承压,34亿元的经营现金流相对单季114亿元资本开支显得单薄。巴克莱因此把百度下调至低配,同时列出上行风险:GPU 云利润率改善、广告企稳、资本开支或股东回报放缓,以及昆仑芯分拆上市减轻母公司负担。
阿里排在后面。股权配售与可转债已经把跑道拉长,但不足以让这一轮投入完全自给。一季度经营现金流同比增长11%至229亿元,677亿元的资本开支仍把单季自由现金流压到负447亿元。推演显示 FY2027E 没有增量融资需求,FY2028E 可能出现缺口——前提是云利润率、自研芯片替代,以及 AI 应用和即时零售亏损的收敛能如期兑现。
腾讯是反面案例。报告认为它在未来十五个月里吸收这轮 AI 投入的能力最强;二季度净负债上升、报表自由现金流为负,主要来自资本开支集中、算力采购预付款和分红,而不是核心造血能力恶化。游戏、广告和云构成最扎实的内部资金来源,GPU 租赁和 MaaS 则提供了算力的兜底回报。管理层把2026至2027年的高资本开支视为一次性建立能力,而非常态化的年度负担。
快手基本够用,但缓冲比账面现金看起来更薄:二季度毛利率从55.7%降至51.6%,研发费用同比增长34.2%至46亿元,经营现金流59亿元,管理层目标是下半年自由现金流转正。瑞声、联想、美团、腾讯和小米则保留更大余量——联想预计经营现金流从41亿美元升到 FY2028E 的69亿美元,并在 FY2028E 转为净现金;美团手握1683亿元现金及短期理财和773亿元投资资产,并明确表示不会去争“token 工厂”;小米的 AI 预算仍是160亿元,但汽车、AI 与机器人已经把现金流切成好几份。
更复杂的问题:以后可能不是自己建
报告后半段讨论了一个容易被忽略的结构性变化。随着算力需求扩张,中国 TMT 公司会越来越多地走出国门采购数据中心和 GPU 容量,它们可能不再全部自己出钱建设,而是以租户、客户或承购方的身份出现,由数据中心运营商和项目公司承担投资与举债。穆迪估算,亚太数据中心扩张需要约9000亿美元投入,其中5000至5500亿美元是服务器与计算设备,2000至2500亿美元是土地、建筑和光纤配套,900至1100亿美元是新增发电。融资方式也会按资产阶段分化:早期靠发起人股权和基础设施基金,建设期用银行贷款与项目融资,成熟资产再接入 REITs、ABS、私募信用和公司债。
这意味着中国 AI 信用债的可投资范围可能被重新定义。新的发债主体会出现在数据中心、云服务和项目公司层面,而 TMT 企业通过长期租约、容量预留或承购承诺为它们做信用背书。阿里云目前在31个地域运营,并提出2032年全球数据中心容量超过20GW 的目标;腾讯云覆盖25个地域,已宣布在沙特建设首个数据中心。


获取报告: