ARTICLE · 1281601
从8号文看金融AI的未来:不是每个银行都要自己建大模型
6月18日,金监局正式发布《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8号),32条意见,字字珠玑。
在这份文件中,有几句话格外值得细品:
"支持有条件的金融机构建立企业级模型即服务(MaaS)平台,实现模型在企业层面共享复用。"
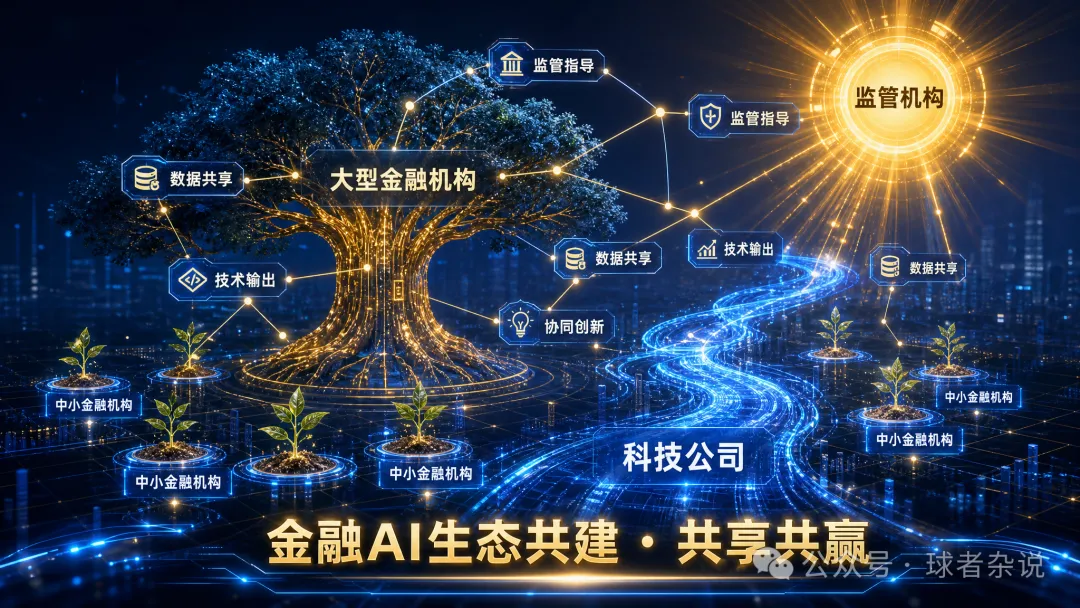
"鼓励大型金融机构发挥示范作用,向中小金融机构输出人工智能技术和管理经验。"
"支持中小金融机构加强协作,共同推进应用场景落地。"
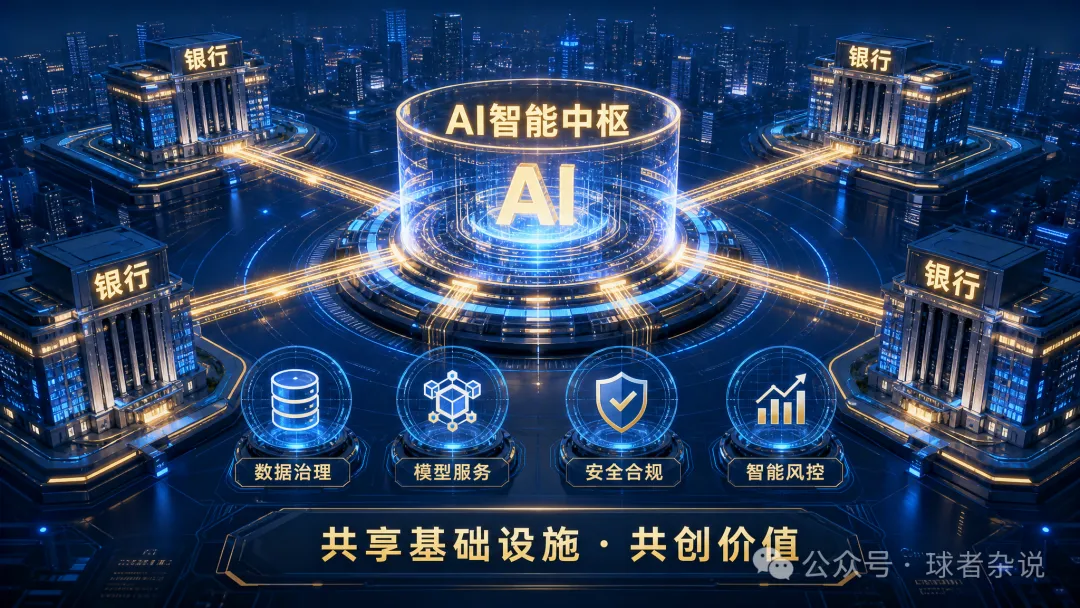
一句话:政策终于明确了——金融AI的未来,不是"单打独斗",而是"行业共建"。
中小金融机构的AI困境:不会用、不敢用、不好用
2025年,中国企业大模型使用率已达78%,员工月均调用AI超过600次。AI不再是"尝鲜玩具",而是"刚需基础设施"。
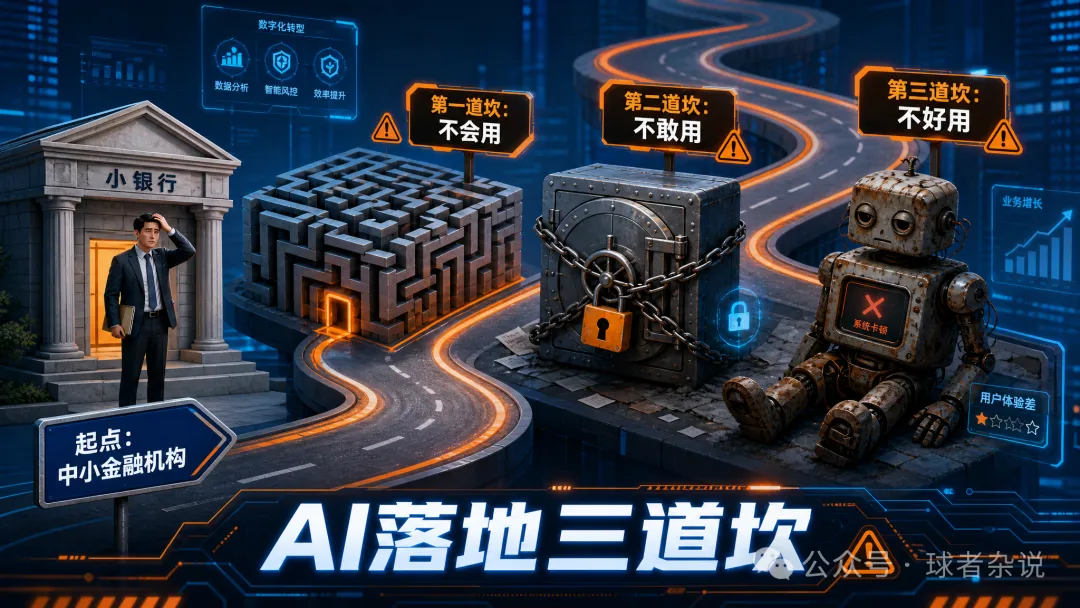
但在金融行业,尤其是中小银行和保险公司,AI落地仍然卡在"三道坎":
第一道坎:不会用。 一听到"智能体、工作流、MaaS",很多中小机构的第一反应是:这是不是得学?是不是得折腾?是不是得改变原来的工作方式?结果是,大家都知道AI强,但不知道怎么用、从哪开始。场景很浅,门槛很高——不会用,用得不省心。
第二道坎:不敢用。 金融数据高敏感,一行错误可能引发系统性风险。8号文明确"谁使用谁负责",高风险应用(信贷审批、风险评估、承保理赔)须经风险管理委员会批准。输入的数据会不会泄露?会不会用于训练?会不会带来合规风险?对于合规要求严格的金融机构来说,很多时候不是"要不要用",而是——不敢把业务数据交给AI,用得不放心。
第三道坎:不好用。 不少机构会转向私有化部署,但在实际使用中又会遇到新的现实问题:私有化大模型的迭代效率难以追上互联网端的节奏,私有化环境无法实时与互联网数据源交互。你用的是大模型,但数据可能是旧的;你用的是智能,但信息是滞后的。最终很多人得出结论——好像也没那么好用。
三道坎叠加的结果是:最需要AI提效的机构,反而最用不上AI。
而这恰恰是8号文试图破解的核心问题。
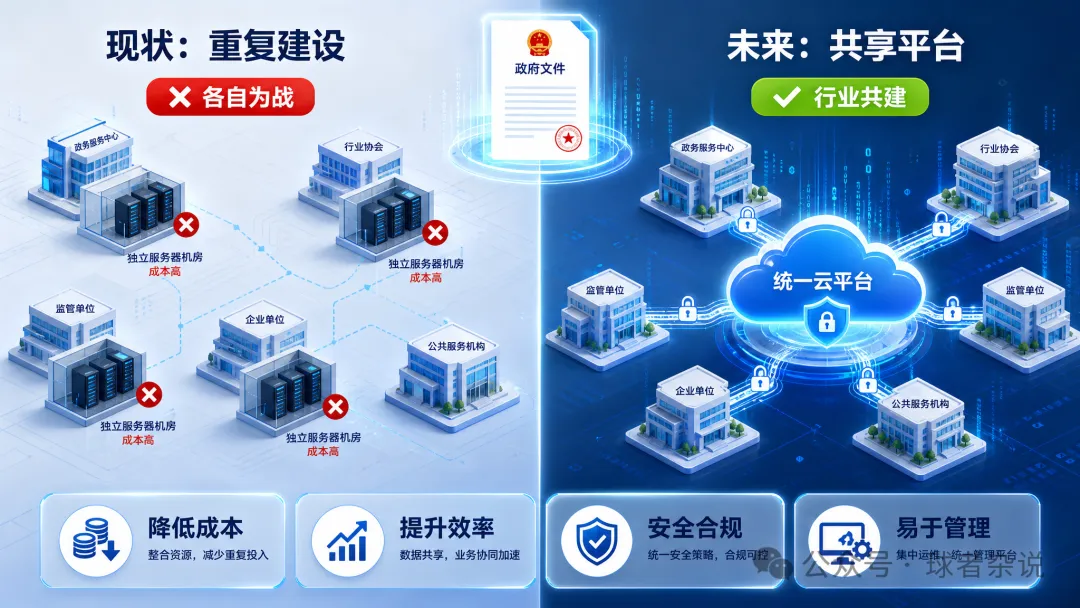
8号文指路:从"各自为战"到"行业共建"
8号文的核心逻辑,可以用一句话概括:安全是底线,共享是出路,落地是本事。
在安全层面,8号文建立了完整的风控框架:分类分级管理、高风险应用准入、外包风险隔离、供应链安全管理、数据脱敏规范、提示词攻击防御、智能体安全保障……几乎覆盖了AI落地的每一个风险环节。
在共享层面,8号文第6条、第7条、第12条反复强调"行业共建":
• 支持企业级MaaS平台建设 • 鼓励大型机构输出算力和技术经验 • 支持行业数据集共建共享 • 鼓励使用国家算力节点或行业基础设施降低成本
这意味着什么? 政策层已经意识到,如果每个银行都自己建一套AI系统,不仅成本高昂,还会造成资源浪费和安全碎片化。行业共建,才是更优解。
金融垂直MaaS平台:不是"重新发明轮子",而是"共建高速公路"
什么是金融垂直领域的MaaS平台?
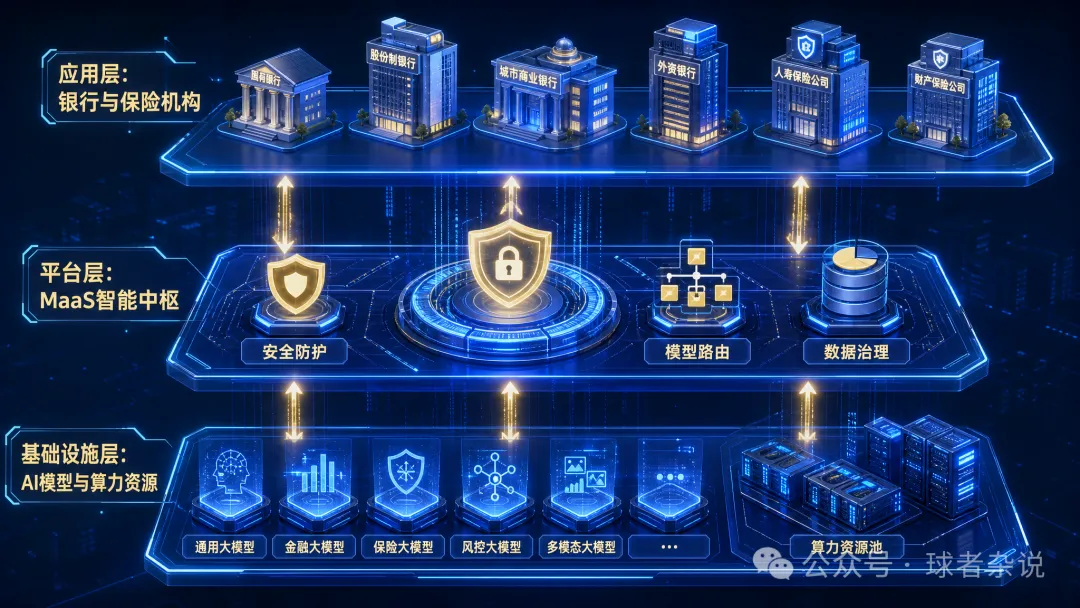
简单说,就是一个行业级的AI安全中枢。大型金融机构提供基础模型能力和算力,中小金融机构按需订阅,专注于自己的业务场景。
它的核心价值体现在三个方面:
一、安全能力共享。 8号文要求的安全能力——内容安全检测、提示词攻击防御、数据脱敏、操作审计、行为追溯——这些能力的建设成本极高。但如果由行业平台统一提供,每个机构只需"接入",而不是"自建"。
目前业内已有成熟的解决方案。比如CheersAI的Vault安全屋,提供了全生命周期纵深防御:事前风险预判与门禁、事中实时监测与拦截、事后全链路回溯与合规举证。类似的,CloudRouter平台则聚焦于企业AI的统一接入与管控,实现多模型智能路由、成本治理和全量审计。这些方案的共同特点是:不替代你的业务系统,而是作为安全中枢"串接"在你的AI应用和模型之间。
二、模型能力共享。 MaaS平台可以汇聚多家大模型的能力,中小机构通过统一接口调用,无需自己对接每一个模型提供商。更重要的是,平台可以在通用大模型之上,叠加金融行业微调层——风控模型、合规模型、客服模型——这些能力由行业共建,每个机构都能受益。
三、数据价值释放。 8号文第24条明确:姓名、身份证号、手机号、银行卡号等个人信息不得用于生成式AI模型训练。这意味着金融行业的数据使用必须更加审慎。但MaaS平台可以通过联邦学习等技术实现"数据不出域,模型可共享"——你的数据留在你的机构里,但模型能力是全行业共享的。
📷 · MaaS平台架构
五篇大文章的AI破局之道
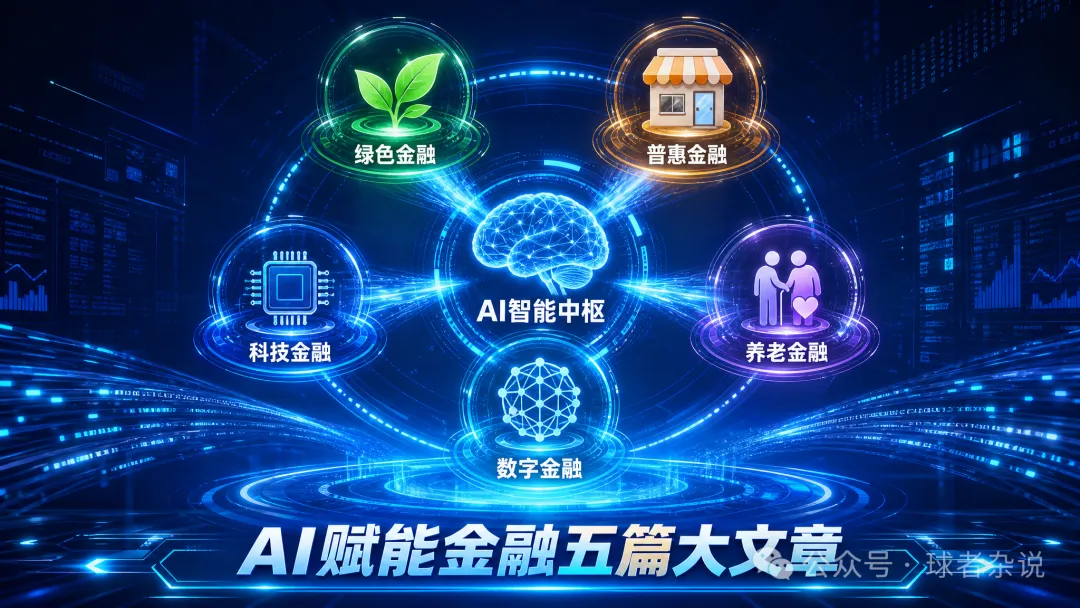
科技金融、绿色金融、普惠金融、养老金融、数字金融——这"五篇大文章"是金融行业的战略方向,也是AI最能发挥价值的场景。
以普惠金融为例:中小银行服务小微企业,需要智能风控、智能审批、智能客服,但传统方案要么"风控模型太贵买不起",要么"通用模型不懂金融"。一个行业共建的MaaS平台,可以提供经过金融场景验证的垂直模型,让中小银行以极低成本获得接近大行的AI能力。
以科技金融为例:科技型企业的风险评估需要多维度数据分析,传统的尽调方式效率低、覆盖面窄。共享平台上经过训练的科技企业风险评估模型,可以大幅提升中小机构的尽调效率和风险识别能力。
以绿色金融为例:ESG评估、碳足迹追踪、绿色项目识别——这些都需要大量专业知识和数据积累。行业共建的知识库和模型,可以让每个机构都站在"行业智慧"的肩膀上。
不是每个银行都要自己建大模型,就像不是每个城市都要自己建发电厂。 金融AI的未来,是"基础设施共享 + 场景深度定制"。
落地建议:中小金融机构的"三步走"路径
第一步:接入,不自建。 选择一个合规的行业MaaS平台或大型机构的AI中台,作为AI能力的统一入口。重点不是"谁的模型最强",而是"谁的安全体系最完善"。
第二步:场景验证,小步快跑。 从风险较低的场景入手:内部知识库问答、工作报告校对、合规文本审查。验证效果后再逐步扩展到客服、风控、营销等核心业务。
第三步:数据闭环,持续优化。 在平台上沉淀业务反馈数据(脱敏后),反哺模型迭代。形成"数据—模型—应用"的良性循环。
这三步的共同前提是:有一个安全、合规、可信的行业平台作为底座。 而8号文,恰恰为这个底座的建设提供了政策依据。
写在最后
8号文的出台,标志着金融AI从"野蛮生长"进入"有序发展"的新阶段。
对于中小金融机构来说,最大的风险不是"AI太先进",而是因噎废食——因为害怕安全风险,而错过了AI带来的效率革命。
好消息是,政策已经指明了方向,行业解决方案也已经成熟。从安全网关到MaaS平台,从联邦学习到全链路审计,技术栈已经备齐。
现在需要的,是金融机构转变思维:从"自建"到"共建"。
大型机构开放能力,中小机构拥抱生态,科技公司深度参与,监管部门持续指导。
金融AI不是零和博弈,而是生态共建。
安全是底线,共享是出路,落地是本事。
以上为个人对8号文的一些解读和思考,不妥之处,请多指正。
你的机构,AI落地进展如何?
是自建、采购、还是观望?最大的卡点是什么?
欢迎在评论区分享你的经验和思考。
参考文件:
• 国家金融监督管理总局《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8号)