ARTICLE · 1285773
一个 App 里的稳定币、钱包和卡,分别是什么?
假设小林持有 1,000 USDC,准备订阅一项每月 20 美元的 AI 服务。打开一个 App,他看见 USDC 钱包、美元余额,还有一张虚拟卡。服务页面收 20 美元,问题看起来只是“能不能刷”。但这些词指向的不是同一件东西:USDC 是一种资产,钱包可能让用户操作资产,也可能只是服务入口;美元余额要看由谁记账;卡则把付款请求送入一套银行卡受理关系。
所以,光看一个 App 的首页,不能判断那 1,000 USDC 是否就是卡里的钱,也不能看见“美元余额”就当作银行存款。读这类产品,我习惯先把问题拆开:显示的资产是什么,谁能让资产移动,余额记在哪本账上,卡由谁提供、交易怎样获准,最后又依据什么合同向谁主张权利。产品可以把许多功能放进同一个界面,也可能由同一个公司提供多项服务;界面整合并不能替我们回答这些问题。
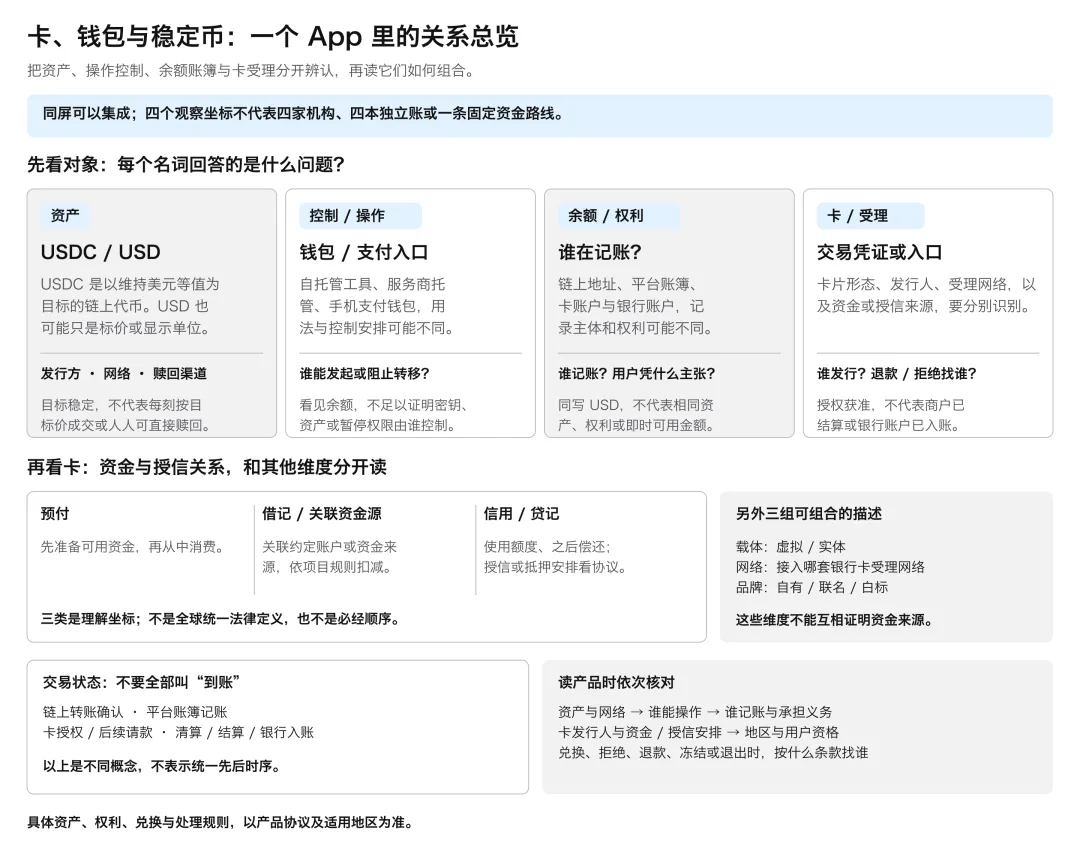
稳定币与美元之间,隔着什么?
美元可以是标价单位,USDC 则是以维持美元价格等值为目标的一种链上代币。它的名字里有“USD”,不代表它就是银行账户里的美元。你看到 1,000 USDC,首先知道的是某个网络上记录着相应数量的代币;这并不能单独说明你对哪家银行有多少存款,也不能说明手上的余额能否在任何时候、通过任何入口直接换成美元。
USDC 的发行方 Circle 在其产品说明中把“维持与美元等值”作为设计目标,并把发行、赎回服务与日常用户获得 USDC 的方式分别介绍。按 Circle 在 2026 年 10 月 30 日可见的说明,Circle Mint 的直接发行与赎回面向交易所、机构交易者、银行等机构客户,不向个人或小企业开放;个人用户通常通过交易所、数字银行或钱包等渠道接触 USDC。这里说的是 Circle 对自家产品和准入安排的说明,不能直接套用到其他稳定币,也不能推出一张卡会在什么时点兑换 USDC。
这一区别很实际。以法币为参照的稳定币,能否接近目标价格,要结合它自己的发行、赎回安排和市场交易来看。持有人能否按目标价格退出,还取决于发行方开放什么赎回渠道、用户是否符合条件,以及中间服务商怎样接入。目标价格不是每一刻的成交保证;“可以赎回”也不等于所有持有人都能直接向发行方赎回。谈 USDT 或其他币时,更应先查清是哪种资产、由谁发行、依什么规则流转,不要用一个币的说明替另一个币作保证。
还要看它在哪条网络上。稳定币不只是一个名称,接收方通常还要明确支持对应资产和网络。相同的代码或品牌字样,并不会自动让不同网络、桥接资产、交易平台内部余额彼此通用。Circle 的说明把 USDC 支持的网络逐项列出,页面所示名单截至 2026 年 9 月 16 日;支持情况会变化,转账时仍应查看服务商当下的说明。对文章里的小林来说,“我有 USDC”仍不是完整的付款信息,还要知道他持有的是哪种网络上的资产、准备把它交给谁,以及接收一方是否按这条网络处理。账户页面把金额折算成美元,也不代表底层资产已经换成美元;显示单位、实际资产和下一步能否转出,是三件需要分别确认的事。
钱包里看到资产,谁能操作它?
“钱包”至少有两种常见用法。说到加密资产钱包,通常是在说一套查看资产、发起链上操作并使用密钥签名的工具;在自托管安排中,用户控制用于授权交易的密钥,钱包服务商本身不代用户保管资产。以太坊官网对钱包的介绍也是从账户和密钥操作的角度说明它的作用。链上记录资产状态,钱包提供观察和操作的入口,代币并不是像文件一样被装进手机。
但产品也可能由服务商代管密钥与资产,再在自己的系统里给每个用户记一笔余额。交易所里的“钱包”就可能是这种托管账户;用户用 App 发起操作,实际的密钥控制和链上交易由平台处理。还有多签、共同控制等更复杂的安排,单问“密钥在哪台设备”也未必能说明谁能批准转移、谁能暂停操作、账户失去访问权限后谁能恢复。因此更有用的追问是:谁能实际发起或阻止资产转移?服务商代管了什么?用户要转出或退出时,依据什么规则找谁办理?还有一种容易混淆的“授权”:链上钱包可能授权某个合约在额度内使用代币,卡交易则由发卡项目批准一笔付款请求。两者由不同系统确认,不能只凭界面都写着“已授权”就当成同一项许可。
手机支付里的“钱包”又是另一种常见意思。Google Wallet 的帮助说明涉及设备锁屏验证和受支持的支付方式;这种语境说的是手机上的付款入口与设备验证,不是在描述链上资产的密钥控制。一个品牌完全可以把加密资产钱包、法币账户、卡管理和手机支付入口放在同一 App 里。名称相同,只说明产品把功能组织在一起,不能单凭它判断底层资产由谁控制。
美元余额记在哪本账上?
App 上的余额数字也需要追问记录主体。链上地址的余额,是某条网络记录的代币数量;托管平台的余额,可能是平台账本里的用户记录;卡账户可能记可消费余额或交易授权占用;银行账户则依据用户与银行的账户关系记存款。它们都可能用美元显示,却不是同一种账,也不一定代表同一种权利。
当页面显示“USD 100”,单靠这三个字符,读者还不知道谁在承诺支付这笔钱、资金有没有限制、能不能转出、何时能用。也不要把“可消费余额”“待处理金额”“银行卡交易已批准”直接翻译成“银行里已经到账”。要弄清楚余额是什么,得去看服务条款和账户协议:由哪个主体记账,用户如何充值、转出或赎回,遇到冻结、拒绝、退款或服务终止时如何处理。法律权利与保障要落到具体发行人、合同和适用地区,不能用界面上的美元符号代替核对。还可以辨认页面显示的是链上资产的美元估值、预付卡账户中的可用余额,还是信用额度;若屏幕上有待处理授权,能立即使用的金额也可能少于总余额。统一的“USD”显示方便用户看价,却把资产、账簿和可支配状态压在同一行里。
预付、借记、信用,分别在回答什么?
理解一张卡,可以先按预付、借记和信用/贷记区分资金来源或授信关系。这组分类回答的是消费的钱或额度从哪里来;卡是实体还是虚拟、通过哪一个卡组织受理、卡面印了谁的品牌,是另外几个问题。把几个分类维度混在一起,很容易把“虚拟卡”误当成某种资金类型,或者把“Visa 卡”误当成某个账户里的钱。
预付可以先按“先准备可用资金,再从中消费”来理解;借记关注与某个约定账户或资金来源相连,消费时按项目规则扣减;信用/贷记则涉及先使用额度、之后偿还,额度可能来自授信,也可能与抵押安排相连。这里说的是帮助理解的坐标,不能仅凭产品宣传上的“debit”或“credit”就判断法律分类、谁提供贷款、抵押如何清算或具体地区能否使用,最后都要看持卡协议和适用规则。“U 卡”本身也是市场上的说法,不能从这个名字直接推出法定卡种、发行主体或可用地区;先描述它实际接入了什么资产、资金安排和银行卡受理,再看合同如何命名。
另一组坐标可以同时存在:卡片是虚拟还是实体,接入什么网络,采用自有品牌、联名或白标。比如一张卡可以同时是虚拟卡、走某个卡网络、采用预付结构并显示钱包品牌。卡的形态、网络、品牌和资金来源可以组合,彼此不能互相证明。银行卡网络能提供受理规则和交易协同,但它本身也不能告诉用户卡项目的资金从哪里来、谁保管资产,或用户依据什么合同追索。
刷卡获准后,哪些状态还没有发生?
把卡片递给商户,或在网页输入卡号,通常是提交一项交易请求。发卡侧会按具体项目规则判断是否批准;批准只说明此时这一笔请求得到相应处理,不必然表示后续商户已经完成请款、参与机构已经结算,或者资金已经到了用户可自由支配的银行账户。商户侧的收单与结算关系也取决于其自己的服务安排。
Stripe Issuing 的文档提供了一个具体例子:授权通过后,金额会先从 Issuing 余额中占用,等待捕获、撤销或到期;捕获后再建立相应交易记录。这能帮助我们理解授权与捕获不是同一个动作。但这是 Stripe 某项发卡产品的文档行为,不是所有卡项目都采用的统一时序,也不能据此推断商户什么时候收到款。
如果前面的稳定币要为卡消费提供资金,转换可能已经发生在充值阶段,也可能由项目在授权或后续步骤按自己的规则处理;还有的卡安排可能关联某个账户、钱包或授信额度。以小林的 20 美元订阅为例,先把支持的资产换入卡账户、消费时关联资金源,或使用授信/抵押安排,都只是用于比较概念的可能设计,不是对任何现存产品做描述。它们会影响用户看到什么余额、何时发生兑换、授权失败或退款后怎样记账。没有具体产品条款,不能替读者选定其中一条路径。
看产品条款,具体该问谁?
回到开始的问题,小林看见 USDC、美元余额和一张卡时,不必先猜“钱究竟放在哪一个 App 里”。他可以先确认几个实际关系:USDC 的发行方和网络是什么;钱包是自托管、服务商托管,还是手机支付入口;显示的美元余额由谁记账,用户能依据什么条款转出或赎回;卡由谁发行,资金来源属于预付、关联账户还是信用安排;卡交易获批之后,捕获、清算、商户结算和退款又分别由谁处理。
这些问题不能靠一个产品名称一次答完。读者要回到持卡协议、钱包与账户条款,以及稳定币发行方和服务商的当前说明,核对自己身处的市场与资格。这样才能把一个界面上的几个图标,变成真正能判断的资产、控制权限、账簿和合同关系。