ARTICLE · 1289347
一块钱买软件,六块买人干活
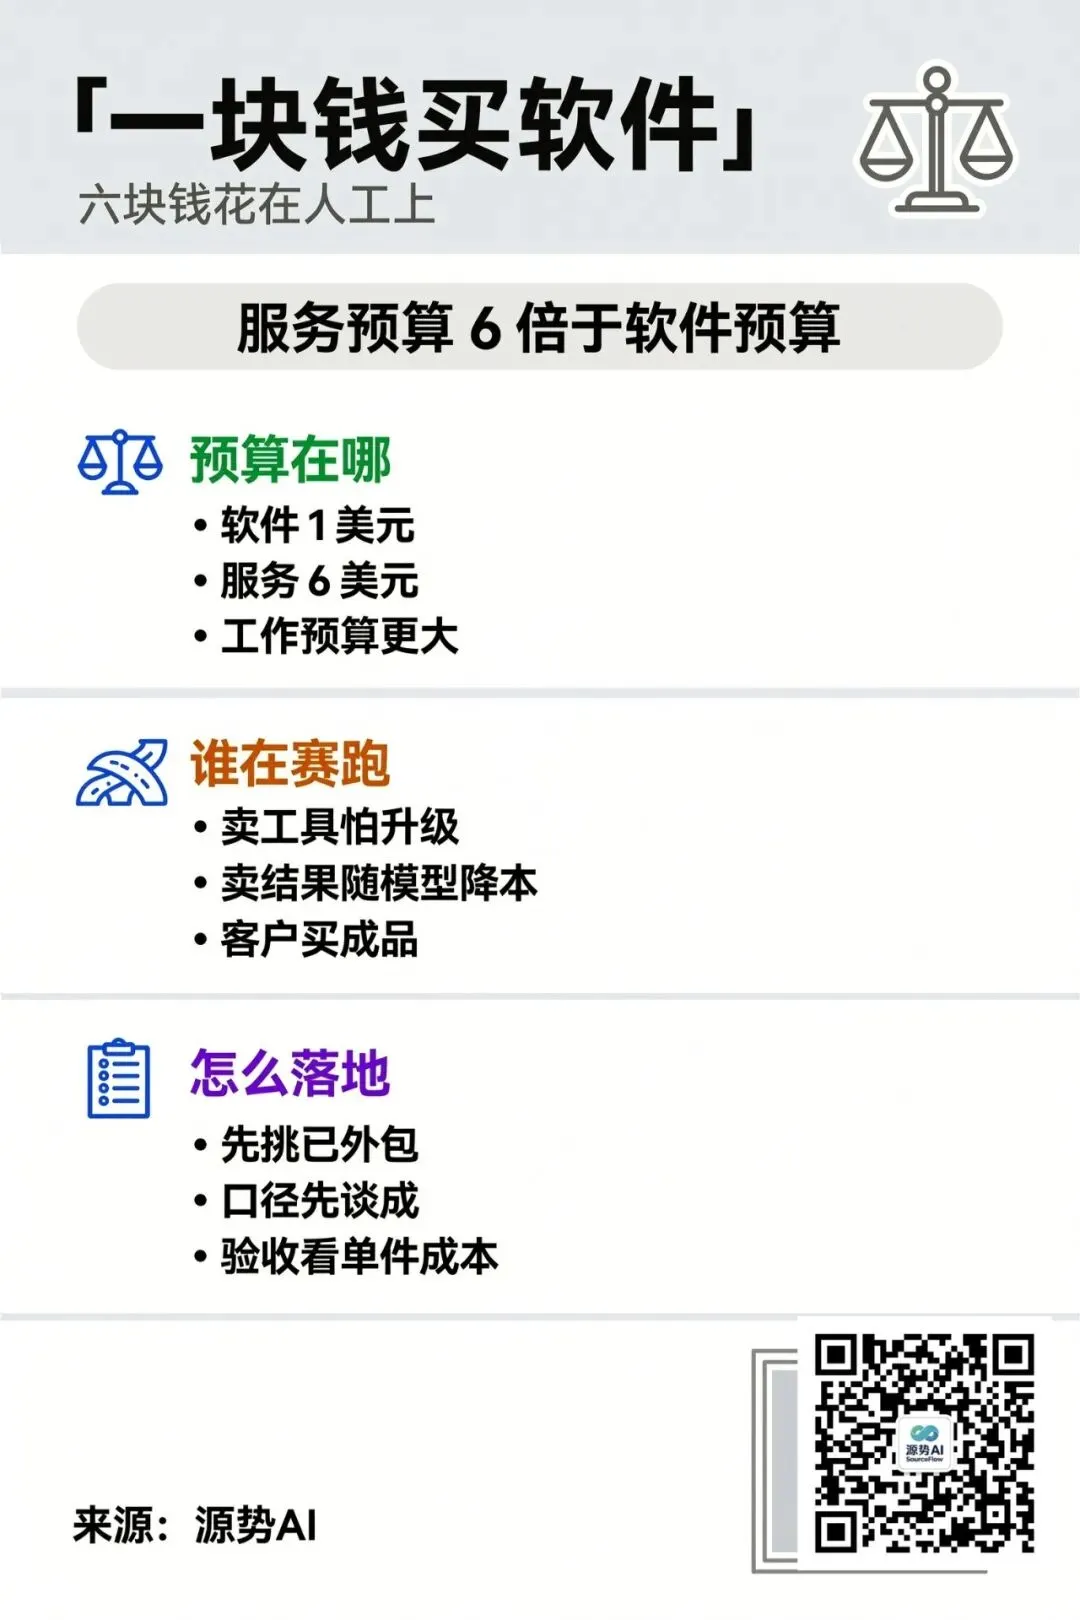
企业每花 1 美元买软件,会花 6 美元买人把活干完。(来源:Sequoia Capital《Services: The New Software》,Julien Bek,2026-03)
红杉资本合伙人 Julien Bek 在 2026 年 3 月的《Services: The New Software》里给出这个比例,并下了判断:下一个万亿美元公司,会是一家伪装成服务公司的软件公司。它不卖工具,卖的是活干完的结果——不是一套 ERP,是一本做平的账;不是一个经纪平台,是一张出好的保单。(来源:Sequoia Capital《Services: The New Software》,Julien Bek,2026-03)
这句话把 AI 公司的分岔口说清楚了:卖工具,你在和下一代模型赛跑;卖结果,模型每强一次,你的成本就低一截。
六倍的预算,过去碰不到
报告开头那个对比,几乎可以直接抄进商业计划书:一家公司一年花 1 万美元买 QuickBooks,花 12 万美元请会计把账做平。下一家传奇公司要做的,是直接把账做平。
差的不只是金额,是预算科目。工具预算归 IT,工作预算归人力。过去软件只能吃前一个科目,现在 Agent 能同时吃两个。
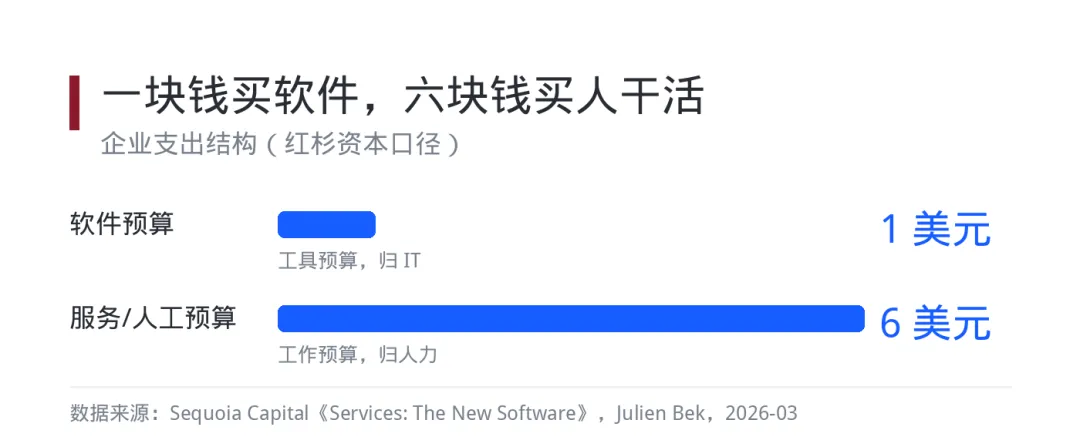 图注:企业每花 1 美元买软件,会花 6 美元买人把活干完(数据来源:Sequoia Capital,2026-03)
哪些行当的钱最厚,报告给了名单:保险经纪的劳动支出 1400 亿到 2000 亿美元,会计与审计在美国的外包部分 500 亿到 800 亿美元,医疗计费 500 亿到 800 亿美元,理赔 500 亿到 800 亿美元,税务咨询 300 亿到 350 亿美元,法律交易类工作 200 亿到 250 亿美元。(来源:同上)
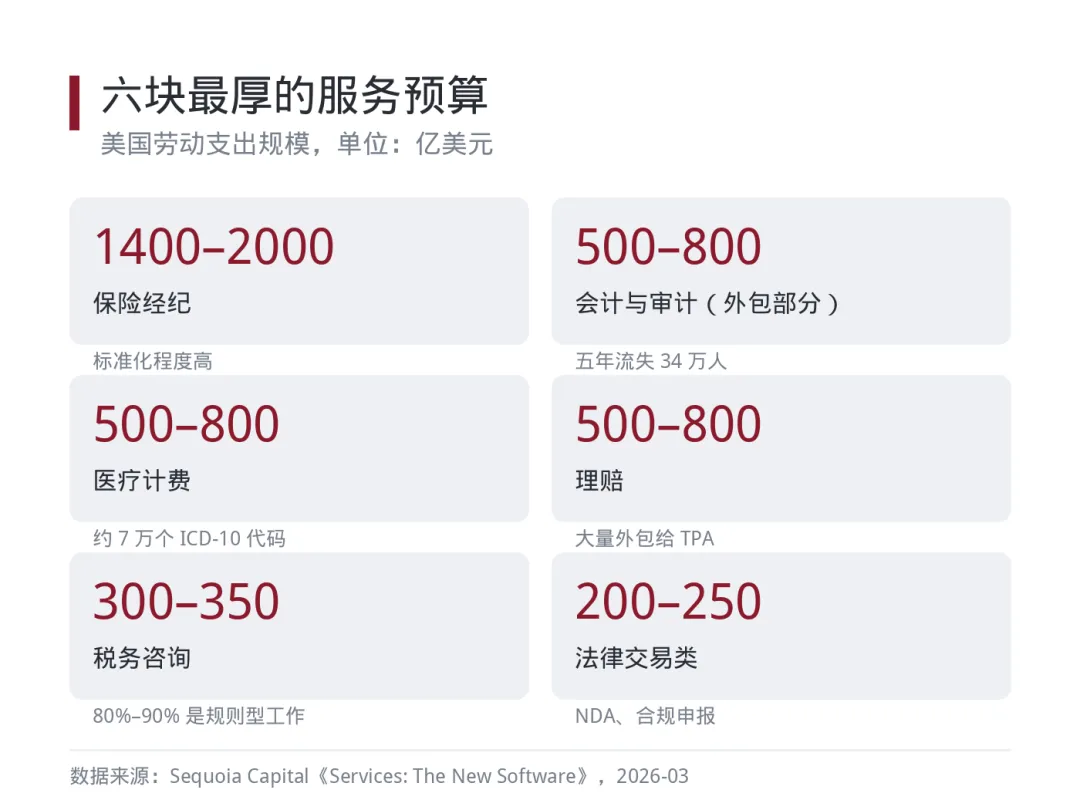 图注:报告机会地图上最厚的六块劳动预算,单位亿美元,区间上限见图(数据来源:Sequoia Capital,2026-03)
供给端的缺口也在放大这些数字。美国五年里少了约 34 万名会计师,同期需求还在涨;75% 的 CPA 临近退休(来源:Sequoia Capital《Services: The New Software》,2026-03)。医疗计费的活儿,是把临床笔记翻译成一套标准化编码,规则复杂,但终究是规则。
规则型的工作,是可以被机器接走的;靠经验、直觉和担责的那部分,暂时接不走。
副驾驶和自动驾驶,不是同一个生意
报告把 AI 产品分成两个物种,差别不在技术,在卖什么。
| 维度 | 副驾驶 | 自动驾驶 |
|---|---|---|
| 卖什么 | 工具 | 工作成果 |
| 客户是谁 | 专业人士本人 | 直接要结果的公司 |
| 吃哪本预算 | 工具预算 | 工作预算 |
| 谁负责 | 专业人士 | 服务商 |
| 例子 | Harvey 卖律所,Rogo 卖投行 | Crosby 卖拟 NDA 的公司,WithCoverage 卖需要保险的 CFO |
副驾驶的风险写在脸上:模型每升一代,产品就靠近"一个功能"一步。报告里有个数字能说明这条线移动得多快——软件工程已经占到所有职业 AI 工具使用量的一半以上,其他所有类别都还在个位数;由 Agent 发起的任务数量,已经超过人类发起的任务。(来源:同上)
软件工程是第一个到站的行业,因为它的智能含量最高。接下来每一站都会到,只是顺序不同。
自动驾驶的账相反:模型降价,它的毛利变厚;模型变强,它的交付范围变宽。它不需要和模型抢活,它把模型当员工用。
已经外包出去的活,先被接走
自动驾驶该从哪儿切?报告给的答案是:先从已经外包、且以智力为主的环节切。
理由有三条。企业已经接受这类活可以外部完成;账上已经有一笔可替换的预算;买方本来就在买结果,不是买过程。换一个 AI 原生服务商,本质是换供应商,不是组织重组。
印度那 3000 亿美元的后台外包业,正在提供第一批样本(来源:BBC《India's outsourcing industry is worth $300bn. Can it survive AI?》,2026-03-17)。Nasscom 在 2026 年 2 月的《Strategic Review 2026》里给出:印度技术产业 FY26 收入预计 3150 亿美元,同比增 6.1%;但直接技术岗位净增约 13.5 万人,增幅 2.3%,总人数接近 600 万。收入涨 6.1%,人头涨 2.3%,两条线第一次明显分开(来源:Nasscom《Strategic Review 2026》,2026-02-24)。Nasscom 同时写明,收费方式正从按记录的工时数,转向更以结果为导向。(来源:Nasscom《Strategic Review 2026》,2026-02-24;转引自 BBC 2026-03-17 报道)
Jefferies 把断口量化了:应用管理服务占印度 IT 公司营收的 22% 到 45%,会经历剧烈收入通缩;最坏情形是未来五年收入增速降低 3 个百分点。(来源:Jefferies 报告,转引自 BBC,2026-03-17)
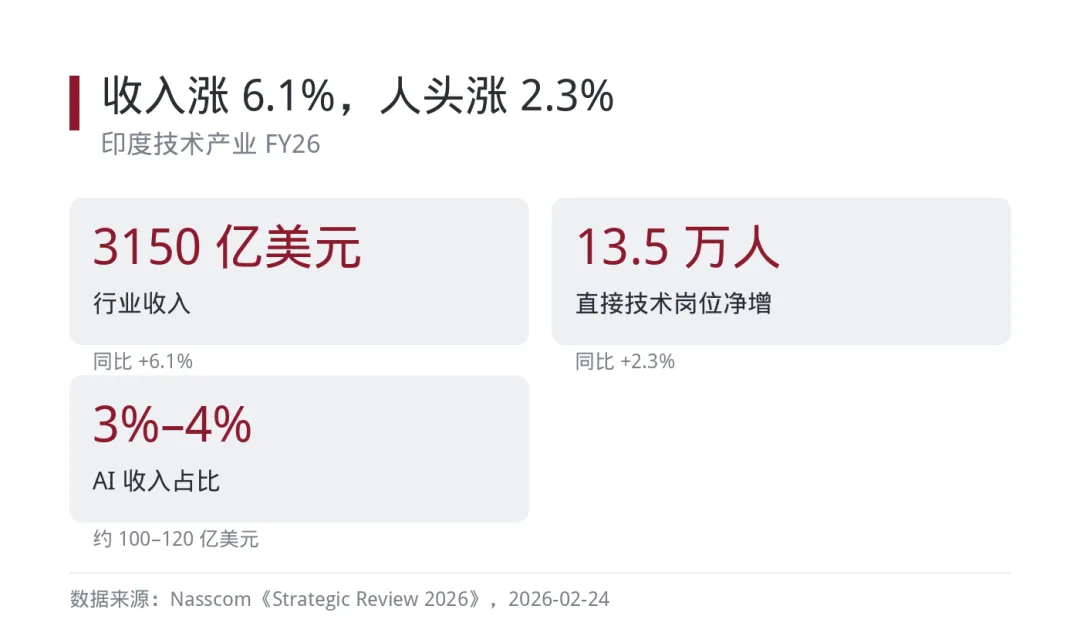 图注:印度技术产业 FY26 收入增速与岗位净增增速第一次明显分开(数据来源:Nasscom《Strategic Review 2026》,2026-02-24)
按人月计价的公式是"人数 × 单价 × 月份"。当机器承担同一份工作量,公式的输入端就断了。
三个约束,"卖结果"没那么快
口径必须先谈成。 按结果收费的前提,是双方对"结果"的定义一致。两位一线操盘手在谈这个话题时都没把话说满:结果的度量口径谈不拢,合同就签不下去,最后又退回按人天算。(来源:源势AI《FDE进企业,谁来背锅》,2026-09-08)
责任要有人扛。 卖工具时,出错是客户用错;卖结果时,出错是服务商赔。这条线上,赔付上限、复核流程、人工兜底比例,得在合同里写死,否则毛利再高也不敢接。
采购口径比技术口径更顽固。 医院采购 AI 时,买的是"同质化率""科研效率"这类可考核指标,不是 token 调用量。(来源:源势AI《医疗AI想上岗,先过了审再说话》,2026-09-09)这个口径对卖结果的公司是好事——指标本身就是结果导向;但它也意味着,交付前必须先接受一次对方的指标定义。
还有一个反例值得记住:已经在做副驾驶的公司,转自动驾驶反而最难。它的客户就是那些专业人士,卖结果等于把自己的客户从流程里删掉。这是典型的创新者窘境,也是纯自动驾驶公司的时间窗。
源势AI观点
这个判断对企业采购方的意义,比对创业者更大。
第一,把合同单位换掉。还在按席位、按人天买的 AI 工具,议价空间会随模型降价持续收窄;能按交付物、按单件成本结算的,才跟得上成本曲线。切换前先做一件事:把这个环节过去 12 个月的"单件成本"算出来,作为基准线,否则没法判断供应商报的价是贵还是便宜。
第二,验收表用两个数:单件成本,一次通过率。别用"效率提升百分比"——分母由供应商挑,永远好看。
第三,先挑一个已经外包、规则清晰、结果可数的环节做 6 个月试点。三个条件缺一个,试点都会变成扯皮。
我们在做 Agent Infra 落地时看到的分歧点,几乎都在"结果怎么算"这一步,不在模型能力上。模型能力已经够用,剩下的是把口径、责任和验收写成可执行的三张纸。 话题标签:#按结果付费 #服务化定价 #智能体落地
源势AI · 企业级 AI 基础设施服务商
AI 能力的连接器,企业增长的源动力
AI Infra:算力、模型与 Token 的统一调度治理
Agent Infra:智能体的编排、安全与规模化落地
共享统一网关 · 身份 · 计量 · 审计
官网 www.srcflow.cn | 邮箱 business@srcflow.cn
关注我们 · 获取更多 AI 前沿洞察
推荐阅读