ARTICLE · 1303663
AI交易遭遇清算后,阿克曼力挺云计算巨头增长潜力:华尔街高估基建成本,低估盈利曲线
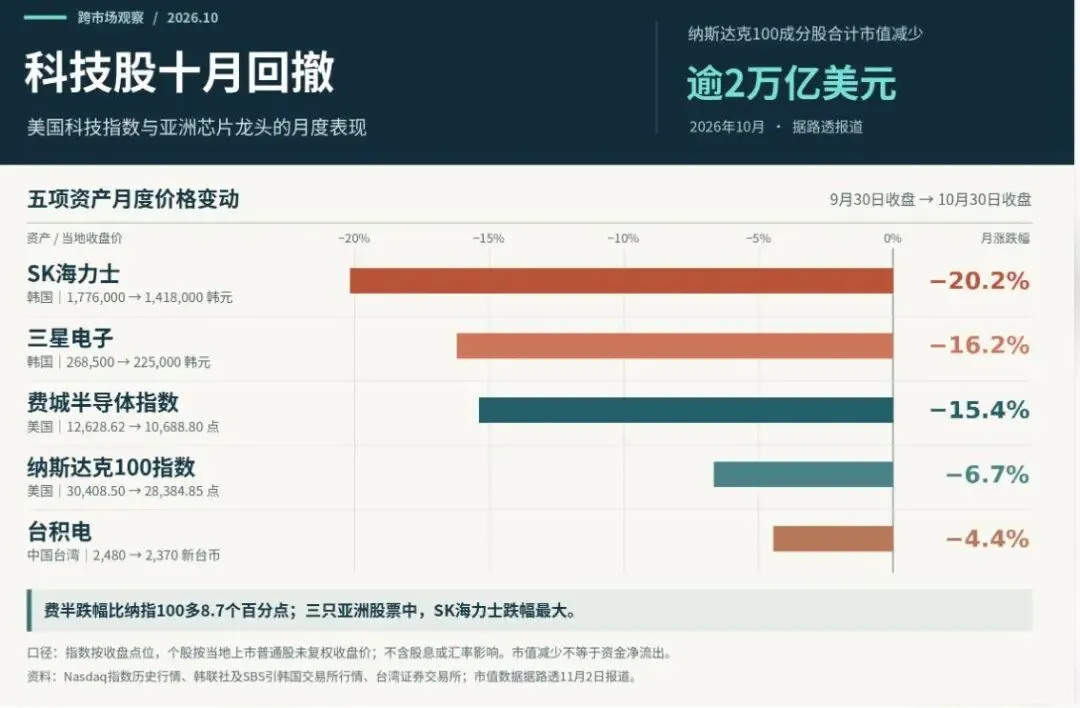
随着投资者重新评估人工智能相关基建投资可能无法收回综合成本以及 AI 驱动的经济增长预期,有着 “全球科技股风向标” 称号的纳斯达克 100 指数上个月的总市值大规模蒸发了逾 2 万亿美元。
在全球科技股暴跌之际,亿万富翁兼对冲基金传奇人物比尔・阿克曼创立并亲自掌舵的 Pershing Square Inc.最新致股东信显示,华尔街对冲基金似乎过于关注不断上升的 AI 算力基础设施建设成本以及与之相关联的 AI 融资成本,显著低估了大举投资人工智能的大型科技公司未来长期增长潜力。
智通财经 APP 了解到,阿克曼最新观点与近日科技股暴跌之际转向逢低买入立场的华尔街策略师观点基本一致,例如来自瑞银集团的欧洲股票市场首席策略师兼衍生品主管格里・福勒在周一接受采访时表示,市场低估 AI 超级周期, 2027 年或迎回报拐点;在这位策略师看来,近期 AI 交易有所退潮后,超大规模云计算服务商们的估值看起来具有吸引力,因为市场最新悲观定价所反映出的 AI 超级周期,显示比实际可能持续的时间更短。
德意志银行重新转向看多美股市场科技股主题,侧重的是调整后的价格;来自摩根士丹利的首席股票策略师迈克・威尔逊则继续看好风险释放后的反弹,侧重的则是 AI 融资成本压力、中期选举与流动性压力的过度定价与消化路径。另一华尔街金融巨头高盛 “七大修复信号” 的依据,则主要来自标普 500、纳斯达克 100、美国股票期权,以及对冲基金在美国市场的仓位和资金流等信号,聚焦于美国科技股与 AI 相关股票长期看涨叙事。
德意志银行最新发布的一份股票市场研究报告显示,该机构突然间转而看多美国科技股,全然推翻了三周前下调整个美股科技板块评级至 “中性” 这一谨慎立场的决定。该机构的策略师团队表示,剧烈抛售已经创造出具有吸引力的买入机会,而且相当一部分与人工智能相关的风险已经反映在价格之中。
德银策略师们表示,科技股的相对表现已经降至长期区间底部,近年来,这一水平曾标志着具有吸引力的入场时机。德银的独家统计很数据显示,此前资金重新轮动至科技股时,该板块平均大幅上涨约 32%,表现较标普 500 指数其余成分股高出约 30 个百分点。
尽管美股科技板块长期盈利增长预期稳健,整体股票仓位仍然相对较轻;德银策略师团队表示,如果 AI 相关联的这些科技企业利润保持韧性,投资者们仍有增加敞口的广阔空间,因此德银策略师们将美股科技股以及环球科技股由 “中性 (Neutral)” 上调至 “增持” 这一最乐观长期看涨评级。
比尔・阿克曼:华尔街因建设成本而 “惩罚超大规模云厂商”,忽视其增长潜力
比尔・阿克曼旗下的潘兴广场公司在致股东信中提到,华尔街对冲基金低估了大举投资人工智能的大型科技公司的长期潜力,过于关注不断上升的基础设施成本,却忽视了未来的收入增长、更强劲的现金流和投资回报。这家投资公司也看到了更广泛股票市场中的投资机会。
周二到来前,潘兴广场股价在隔夜交易中上涨逾 2%。潘兴广场在第三季度致股东信中指出,标普 500 指数第三季度上涨略超 2%,但成分股涨跌幅的中位数为下跌 4%。超过 60% 的成分股在该季度收跌。截至 9 月 30 日,标普 500 指数年内上涨 13%,成分股的平均涨幅却仅为 1%。
与此同时,按标普 500 成分公司每股收益预期的变动幅度计算,中位数在该季度上升 4%,在今年前九个月累计上升近 10%。潘兴广场表示,这种背离创造了买入机会:一些聚焦于 AI 算力资源建设的云计算公司以及大型科技巨头基本面已经改善,股价却依然走弱。
阿克曼创立并掌舵的潘兴广场在致股东信中表示,半导体和科技硬件供应商已显著受益于 AI 相关支出。今年以来,标普 500 半导体指数可谓大幅上涨 44%,科技硬件指数上涨 36%。然而,华尔街正在因建设成本而 “惩罚超大规模数据中心运营商”,却忽视了其强大增长潜力。
“AI 算力相关联的基础设施建设一直是今年推动股市表现的主要动力之一,其中,提供‘镐与铲’的公司是最大的受益者。”
然而,包括微软、Facebook 母公司 Meta Platforms、亚马逊 和谷歌母公司 Alphabet在内的大型云计算与科技公司,尽管盈利增长约27%,股价平均却只上涨了8%,相比于半导体指数大幅跑输。
“超大规模云厂商市盈率的下降,主要源于投资者担心它们能从大幅增加的资本支出中获得多高的回报。” 潘兴广场致股东信中写道。
为何超大规模云计算厂商们在阿克曼看来有望从 AI 投资中获得更高回报?
潘兴广场认为,投资者忽视了大规模 AI 基础设施支出的长期效益。四大科技公司 2026 年的资本支出合计可能达到 7400 亿美元,高于 2023 年的 1,400 亿美元。华尔街分析师们一致预计,这一数字将在 2027 年突破 1 万亿美元。
“我们认为,超大规模云厂商的资本支出具有进攻性,而非防御性。我们认为,它们不仅仅是为了保护现有核心业务而投资,更是在为加速增长而投资,将资本投入一项能够直接发挥其竞争优势的变革性技术。”
“这些优势包括无可匹敌的分发能力、长期积累的客户关系、专有数据及与之相关的情境信息、在全球范围内提供安全可靠服务的能力,以及雄厚的资产负债表实力。这种财务实力使它们能够以少有竞争对手可企及的规模进行投资。”
潘兴广场表示,亚马逊的 AI 投资正在推动 AWS 加速增长,该业务第三季度收入增长 39%。AI 也在提高广告定向投放的精准度,帮助 Meta 加快收入增长。Meta 的 Muse 助手在短短数周内下载量便突破 1,000 万次,为通过购物、服务和企业工具创收带来了新机会。AI 还在通过 Azure、Microsoft 365 Copilot 和 GitHub 创造增长机会。
有分析师预计,大型科技公司未来数年仍将大举投资 AI 基础设施,却不认为这些公司的收入增速在今明两年之后还会显著加快。潘兴广场认为,分析师把这些支出视为一项持续性成本,没有充分认识到它们有潜力推动未来收入和利润大幅增长。
“在我们看来,分析师在预测中充分计入了超大规模云厂商当下的建设成本,以致这些公司受到‘惩罚’; 但对于这些投资很可能带来的未来收入和盈利的大幅增长甚至新一轮重估式指数级增长,他们给予的未来长期增长预期却很有限。”
潘兴广场表示,2026 年的收入增长很大程度上来自 2024 年和 2025 年进行的 AI 投资。因此,该公司预计,当前更高的支出将推动未来数年实现更强劲的增长,表现可能大幅超过分析师们一致预测。
阿克曼押注三大云计算平台:市场看见了今年的账单,却低估了明年的生意
10 月,纳斯达克 100 指数下跌约 6.7%,费城半导体指数下跌约 15.4%,尤其是纳斯达克 100 指数上个月的总市值大规模蒸发了逾 2 万亿美元;此外,上个月 (即 10 月) 韩国和中国台湾股票市场的那些对于 AI 算力基建至关重要的芯片股也遭遇罕见的大规模抛售,尤其是在韩国股市,SK 海力士跌 20.2%—— 一举创下近十年第三大单月跌幅,三星电子跌 16.2%—— 是近十年第四大单月跌幅。
阿克曼此时提出的判断在于 —— 同一笔 AI 资本开支,一端已经成为芯片和设备供应商的收入,另一端却要等机房通电、客户启用算力后,才会成为云平台的收入;如果分析师们立即调高支出预测,却没有相应评估新增产能可以带来多少业务,就可能系统性低估出资建设的一方未来盈利增长轨迹。
在阿克曼给出关于云计算以及科技板块的积极展望与布局之际,正值全球 AI 算力需求持续井喷式增长,但万亿美元级别 AI 算力资源采购与 AI 基础设施投入带来的天量级别资金需求,加之 CoreWeave 这类 AI 新云企业 AI 融资成本激增且基本面长期稳健的两大超级云巨头 —— 谷歌母公司 Alphabet 以及亚马逊 AI 相关债务攀升的同时自由现金流全面转向负区间,也在推动市场重新审视 AI 相关联科技企业的 AI 融资成本重压和 AI 基建巨额投资相关联的现金回收周期。
AI 算力需求仍在积极扩张,但企业把需求转化为交付、利润和自由现金流的能力,正成为市场重新定价的依据。谷歌母公司 Alphabet 股价截至上周四美股收盘创纪录式疯狂暴跌近 13% 以及美国 CPU 与芯片制造巨头英特尔股价截至上周五收盘创逾四十年来最惨烈单日跌幅,可谓都发生在 AI 投资现金回报遭受更严格审视的时刻。
阿克曼本人可谓用持仓表达了这一积极看涨判断。在 10 月 28 日发布的访谈中,他表示,亚马逊、Meta 和微软合计约占其投资组合的三分之一。三笔买入的背景有所不同:亚马逊是在特朗普宣布 “解放日” 关税后买入;Meta 和微软则是在资本开支承诺引发市场失望时买入。这是对既有持仓及买入理由的披露,不过暂时没有实际证据表明他在 10 月底的下跌中同时追加了三笔仓位。11 月 2 日,阿克曼与首席投资官瑞安・伊斯雷尔在股东信中重点披露的新仓位布局在于 —— 今年截至三季度已做出七项新投资,季后开始建立第八项尚未具名的仓位。
野村证券在 11 月 2 日发布的一份对于 AI 算力与科技主题的看涨研报,可谓是积极揭示了阿克曼这笔交易背后的潜在经济逻辑 —— 负自由现金流可能来自建设先付款、收入分期实现,两者之间的时间差不能直接认定为巨额亏损。
潘兴广场援引亚马逊管理层的说明:数据中心建筑主体约需提前两年投资,投运后可使用 30 年以上;服务器和网络设备则可在投运前数月采购,更贴近客户需求。按亚马逊的估算,服务器回本略少于三年,使用寿命至少五至六年。三季度,AWS 营收增长 39% 至 460 亿美元,营业利润率达 38.7%; 谷歌云营收增长 103% 至 307 亿美元,营业利润率由 23.7% 升至 36.2%;Azure 收入增长 48%。不过,整体而言,这些最新数字动态支持算力需求正在变现,但云业务整体利润率尚不能代替单个新建项目的回报率。判断云计算巨头们在这轮科技股大抛售行情中是否 “被错杀”,关键看新增算力投运后,利用率和收费能否让项目在设备更新前收回投资并覆盖资本成本。
德银恢复 “增持”,大摩等待买点:华尔街开始寻觅抄底机遇
10 月的美国股票市场的 “隐形熊市” 可谓是一场行业剧烈轮动。按 The Kobeissi Letter 的组合痛击口径,美股市场的 AI 相关股票当月跌逾 13%,剔除 AI 后的标普成分股组合反而上涨约 8%,并在 10 月 30 日创新高。
德意志银行 10 月 30 日将美国科技股从 “中性” 恢复至 “增持”:过去三周,科技及超大盘成长股下跌约 11%,标普其余成分股上涨近 6%,两者表现相差逾 16 个百分点。德银的依据是,科技股相对表现已接近长期区间下沿,而盈利仍在增长。此前几轮资金重新转向科技股时,该板块平均上涨约 32%; 不过这是德银给出的历史参照,并非本轮涨幅目标。
摩根士丹利的迈克・威尔逊看好的是不确定性消退后的行情。无论哪一党赢得中期选举,他都倾向逢低布局,但保留标普 500 先探 7,100 点、待选举结果、AI 融资压力及流动性形势明朗后再向 8,000 点修复的路径。高盛衍生品策略师布赖恩・加勒特则提供了交易层面的检验:美国基本面多空基金净杠杆率降至 47%,处于过去一年第 7 百分位;虽然基金四周来首次净买入美股,但约 73% 的买入来自宏观产品,且主要是空头回补。三家机构的立场各有侧重:德银已上调配置,威尔逊认为进一步下跌会改善买点,高盛看到的是散户以及机构投资者们近期重新加仓的空间,但是持续且主动买入科技股的证据仍然有限。
德银策略师团队在市场悲观定价中看到了重新配置科技股的机会。该机构指出,科技与超大盘成长股过去三周下跌约 11%,而标普 500 其余成分股上涨近 6%,前者相对跑输超过 16 个百分点,已经回落至长期相对表现区间的底部。对于科技股而言,最有投资意义的变化,是科技股与其他板块之间的价格关系发生了显著调整:投资者们此前愿意为 AI 增长支付的溢价被迅速压缩,而避险轮动又推高了其他资产的相对价格。德银因此认为,相当一部分 AI 相关风险已经被市场过度定价。
威尔逊在美东时间 11 月 1 日的重磅媒体采访中,进一步明确了自己的长期看涨美股尤其是 AI 相关联的科技股判断:中期选举、AI 投资与融资争议,以及流动性约束,仍可能构成推动市场短暂下探的三类事件;但这些压力集中释放后,反而可能为投资者重新建立股票风险敞口创造机会。他认为,标普 500 可能回落至 7100 点,较最近历史高点下跌约 9%,随后向 8000 点加速修复。
另一华尔街金融巨头高盛统计数据显示,美国基本面多空基金净杠杆率降至 47%,处于过去一年的第 7 百分位;历史回归中,这样的仓位通常伴随超过 20% 的指数回撤,而当前标普 500 距离历史高点附近仅下跌约 3%。这也在很大程度上意味着,大部分机构投资者已经提前进行了相当程度的风险收缩,一旦盈利保持韧性、事件冲击缓和,重新增配的空间就可能成为反弹动力。