ARTICLE · 1303902
上市公司AI短剧集体亏损,加码也亏,节流也亏,能靠出海上岸?|雷报
编辑:努尔哈哈赤
第三季度告一段落,上市的AI公司陆续交出了新一轮成绩单。
昆仑万维的收入继续提速,短剧流水水涨船高,销售费用也一路攀升;中文在线在二季度收缩之后重新增加投入,收入仍未止跌,利润再度转亏;掌阅科技的收入增长几乎停滞,销售费用却继续增加;万兴科技则继续压缩营销支出,收入仍在下滑。
公司之间的悲欢并不相通,但都有一个共通点:无论营收多少,盈利与否,都在马不停蹄地拓展业务。网文公司做起了工具,短剧公司开始拍电影,剪辑软件商盯上广告和电商。
半年报时,我们还在讨论AI如何盘活IP、降低制作成本。到了三季报,只谈内容显然有些管中窥豹了。为什么内容越做越便宜,公司却要做得越来越多?这些不断延伸的业务,究竟是在拓宽财路,还是因为原来的钱越来越难赚,只好另寻出路?只怕,有些路是拥挤的坦途,有些路是迫不得已的绝路。
加码也愁,节流也愁?
把四家公司的账摆在一起,这里面有两个最突出的点。
其一,收入增长正在分化。其中,昆仑万维第三季度营收环比增长28.27%,较第二季度进一步提速;掌阅科技的增长则从24.52%降至0.23%,几乎原地踏步。中文在线第三季度营收2.55亿元,环比下降4.81%;万兴科技第三季度营收3.10亿元,环比下降8.17%,中文在线和万兴科技仍未止跌,但收入降幅都比第二季度有所收窄。
其二,收入表现虽然不同,盈利却仍是共同的难题。第三季度,四家公司的归母净利润全部为负。规模做大了,挣不到钱;规模收缩了,也挣不到钱。一句话,钱难挣。
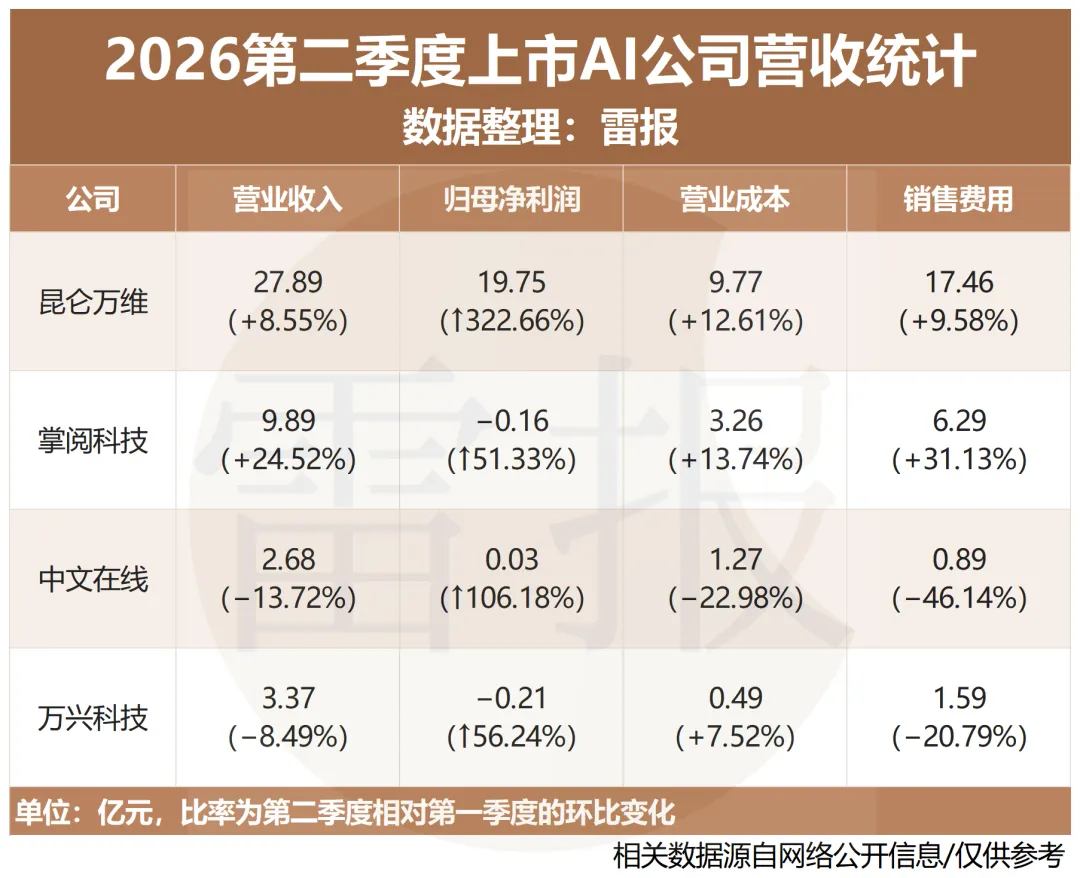
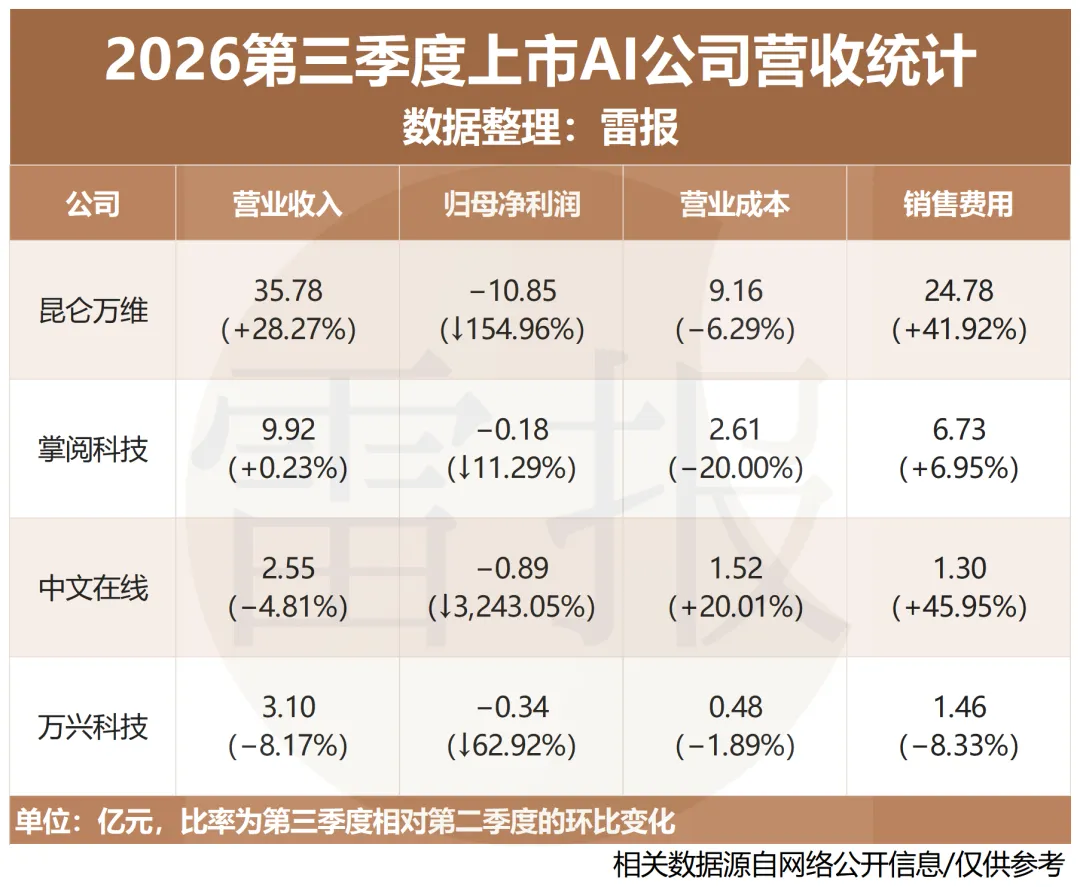
但从集团账面看,销售端却仍在继续加码。昆仑万维第二季度营收环比增长8.55%,销售费用增加9.58%,两者速度比较接近;到了第三季度,营收环比增长28.27%,销售费用增加41.92%。收入在加速,销售投入加得更快。
掌阅也是连续增加销售投入,但增长的脚步已经慢了下来。第二季度,其销售费用环比增加31.13%,营收增长24.52%;第三季度销售费用继续增加6.95%,营收却只增长0.23%。投入和收入的增速都在放缓,后者放缓得更加明显。
加码的回报已经分化:有人收入增长提速,有人收入基本原地踏步。那么,把投入收紧一些,情况会不会更好?
万兴科技第二季度销售费用环比下降20.79%,第三季度继续下降8.33%;同期营收分别下降8.49%、8.17%。也就是说,营销支出在连续压缩,收入下滑也在延续。但压力点在,成本并没有跟着收入同步下降。第三季度营业成本仅环比下降1.89%,低于收入降幅,扣非归母亏损反而扩大20.85%,公司将其主要归因于AI服务器费用、资产摊销和平台手续费增长。节省销售开支的效果,还不足以抵消其他经营压力。
中文在线则经历了一次比较明显的投入回摆。第二季度,其营收环比下降13.72%,营业成本下降22.98%,销售费用下降46.14%。当时的方向很清楚:收缩支出,降本增效。到了第三季度,营业成本和销售费用分别环比回升20.01%、45.95%,营收仍下降4.81%,只是降幅较上一季度收窄。
掌阅、万兴、中文三家公司呈现了三种不同的困境:继续加码,但增长停滞;持续节流,收入尚未止跌;节流后又加码,收入也没有增长。收缩也不是,投入也不是,进退维谷,只有昆仑顶着10亿的负利润在一路狂飙。
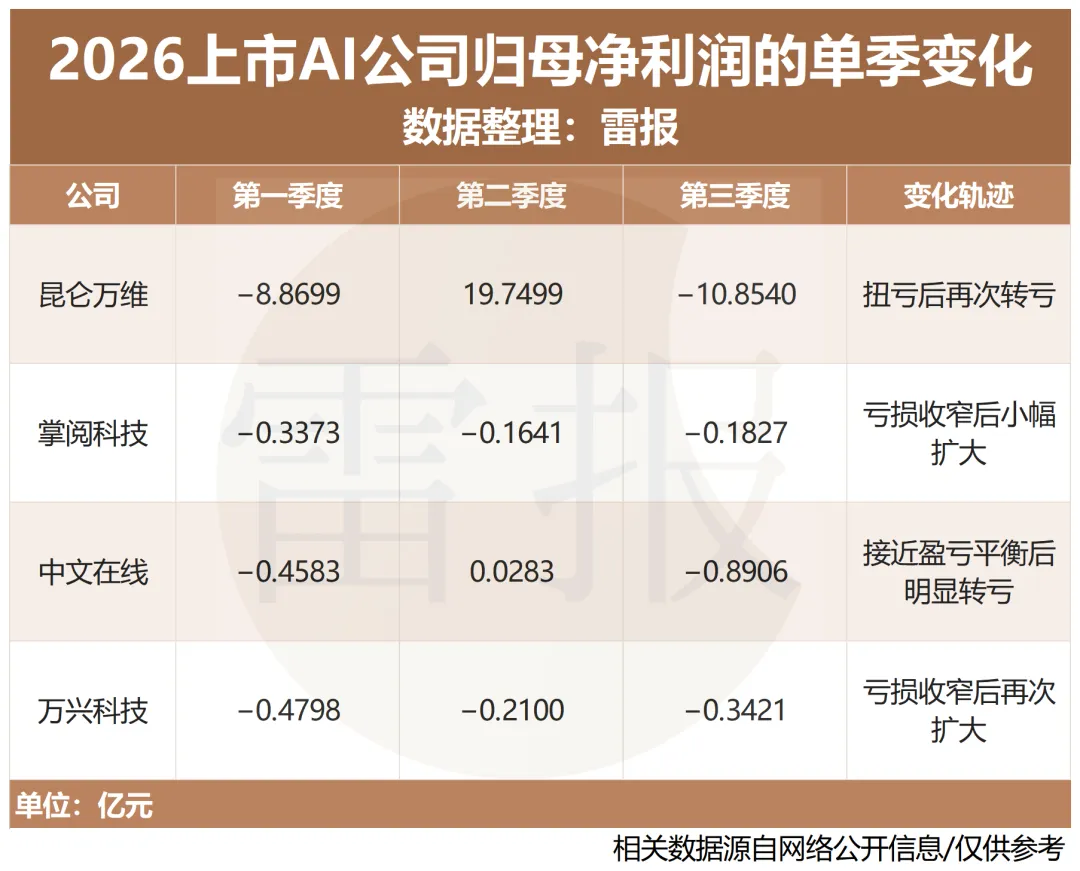
第二季度时,四家公司的归母净利润全部较第一季度改善:昆仑万维、中文在线由亏转盈,掌阅科技、万兴科技的亏损则分别收窄51.33%、56.24%。但到了第三季度,这轮改善没有顺势延续,两家重新转亏,另外两家亏损再次扩大。
调整投入与改善回报之间,越来越难做到立竿见影。说到底,还是没有找到稳定的盈利方式。
上下游的钱,都想赚?
营收承压,亏损扩大,面对此种窘境,各家公司仍在摸索各自的破局之道,大致来看,可以分为两个路数:沿着产业链往上下游走,把制作和发行连接得更紧;围绕已有的版权和技术,开发更多内容、服务更多客户。
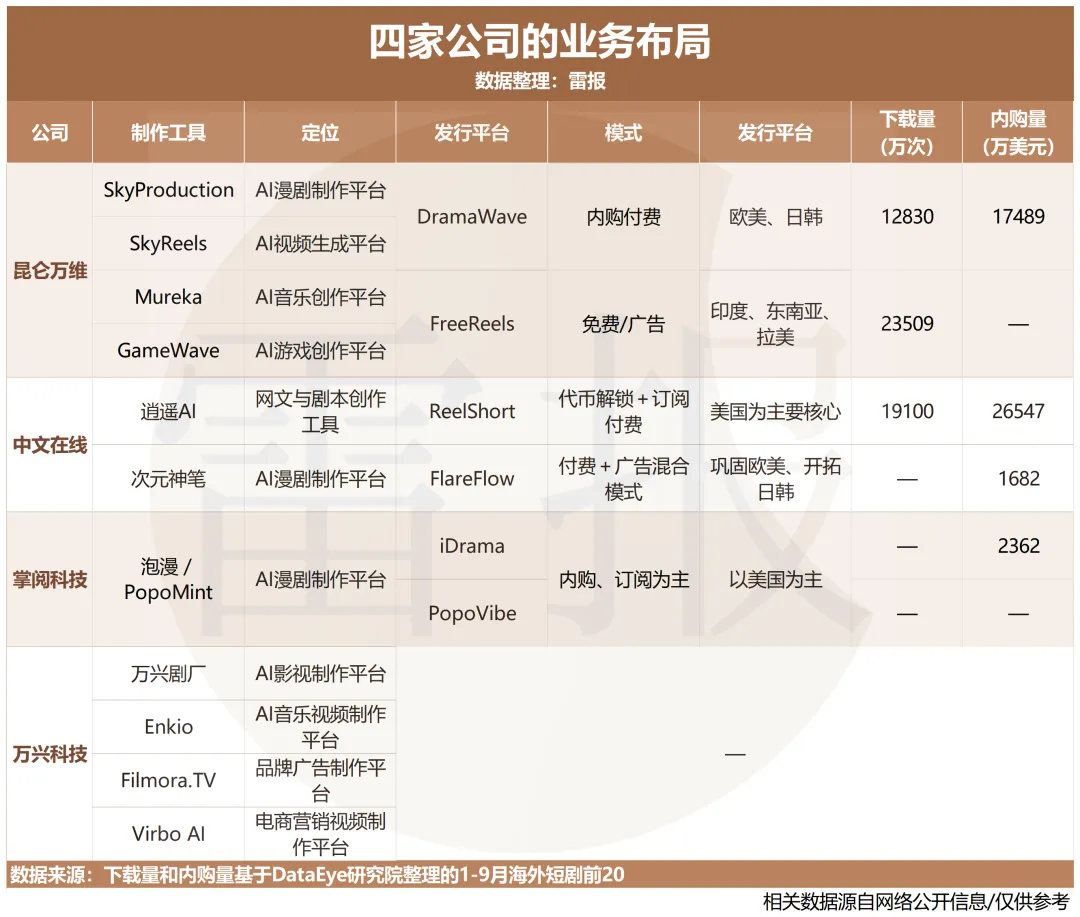
据昆仑万维三季报,SkyProduction继续升级剧本、分镜、后期和质检,并接入Mureka音乐生成能力。生产视频、制作配乐、分发短剧,逐渐连成了一条线。发行方面,昆仑继续经营“付费+免费”两套出海产品:DramaWave主攻欧美、日韩等付费市场,FreeReels则通过免费内容和广告变现拓展东南亚等新兴市场。
掌阅也在做类似的事。据其三季报,泡漫的选题、剧本、制作、分发四大模块已全面上线。这条路在半年报中就已提出,第三季度则进一步落实到平台运营。中文在线则开始把短剧送进电视,据Whale TV于9月9日发布的公告,FlareFlow已登陆其南美地区电视平台,用户可以通过电视应用商店下载观看。
往上下游纵向延展的同时,内容也在横向铺开。
据中文在线披露,AI中剧《魔皇大管家》已于9月上线,自有IP《禁区猎人》与头部视频平台开展中剧定制合作;互动剧《藏局》《乙游系统觉醒,我在星际撩疯了》则进入排播上线阶段。一边把篇幅拉长,一边增加互动,短剧市场已经无法满足内容公司的制作需求了。
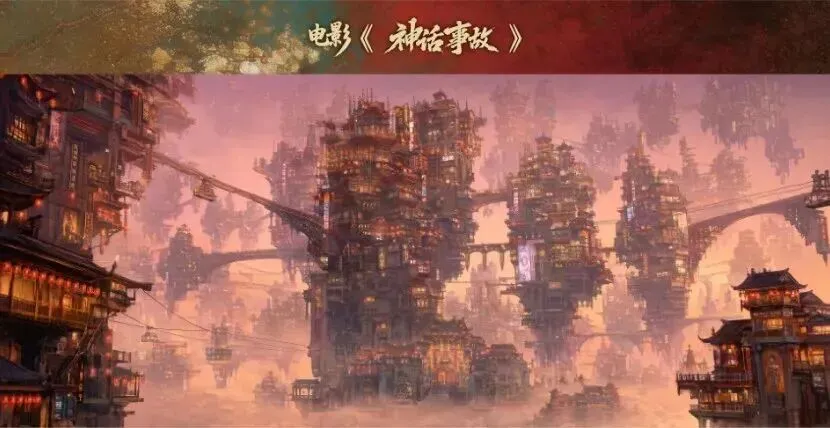
掌阅则把手伸进了院线。据其三季报,AI院线电影《神话事故》借助泡漫完成剧本解析、原画设计、角色与场景生成等环节,已进入后期制作与发行筹备;与头部长视频平台合作开发的AI中剧,预计于第四季度上线。从短剧到中剧,再到AI电影,几乎是每一家内容公司都要走的路。
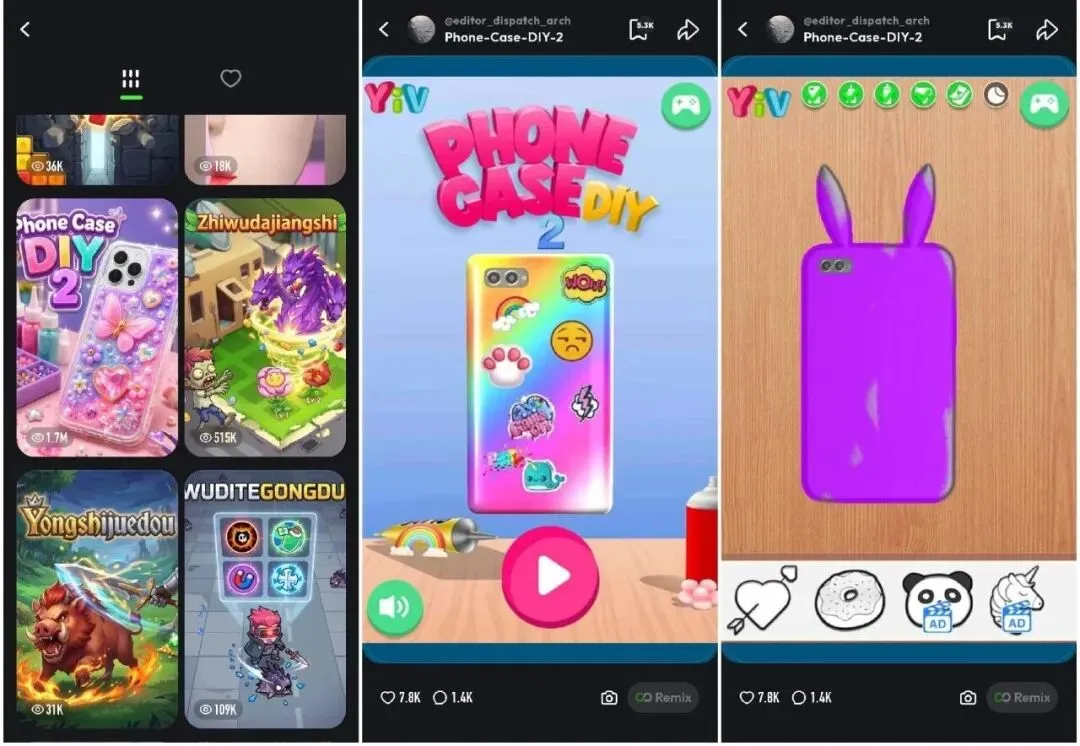
昆仑的扩展则跨到了游戏。昆仑推出的GameWave,将AI游戏制作和消费放进同一平台,创作者可以借助多个AI智能体生成代码、美术及其他游戏资产,用户则在平台体验游戏和互动内容,目前平台已积累千万级全球创作者和用户。
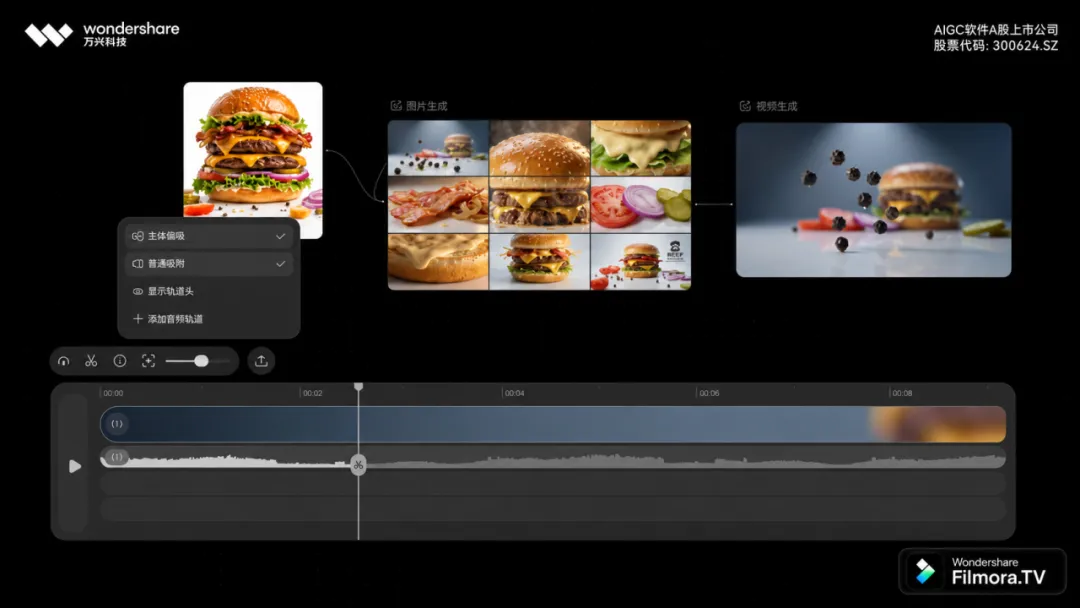
与这些内容公司相比,万兴仍然主要给别人提供生产工具,但服务已经从剪辑、生成,深入到具体的内容交付。据万兴三季报披露,公司在8—9月陆续推出Filmora.TV和万兴播爆(Virbo AI),前者面向品牌广告片,帮助创作者组织创意、分镜和画面;后者则围绕商品卖点,生成口播、带货及多版本投放素材。短剧之外,广告和带货视频也成了新的发力方向。
四家公司的家底不同,扩展各有侧重。但说到底,大家都在想办法,让手里的版权、技术和用户,多赚点钱。至于为什么这么着急,就要看这3个月来市场的变化了。
出海就能上岸吗?
讨论这几家公司的扩张,首先要把视野放到海外,毕竟他们都将海外视作重要的业务板块。这些企业为什么不约而同地扩展业务?主要有两个原因,其一是,海外短剧经过前一轮扩张,增量空间在收窄,原来的增长方式开始显得吃力。
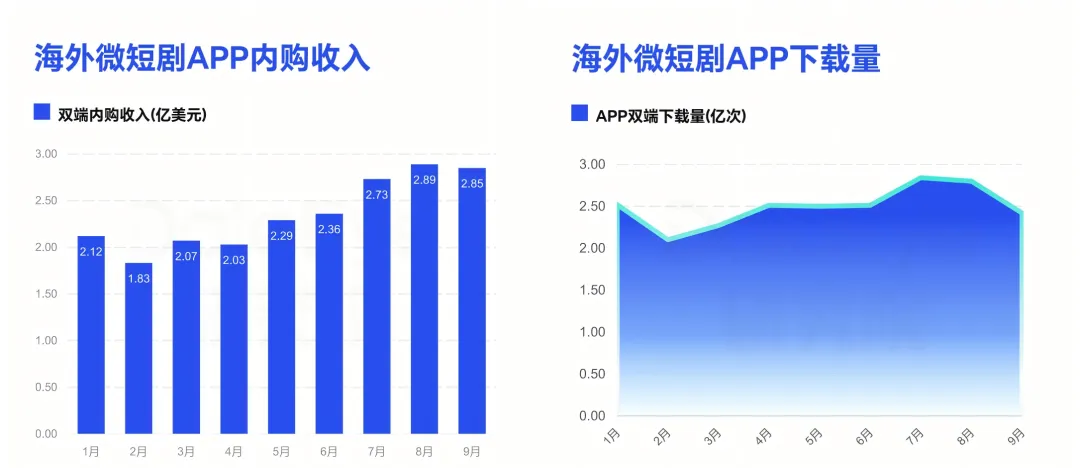
上半年,海外短剧还在大步向前。据DataEye研究院统计,海外短剧应用下载量达到14.41亿次,同比增长约79%。尤其进入二季度,AI短剧、漫剧陆续放量,带动内容供给和下载量回升,6月单月内购收入也创下上半年新高。
7月海外短剧应用下载量环比增长12.9%,可到了8月,转为下降1.3%,9月降幅进一步扩大到13.5%。内购收入方面,7月环比增长15.6%,8月只增长约6%,9月则下降1.3%。下载先降温,收入随后放慢,三季度走到后半程,增长的后劲已经远不如开头。
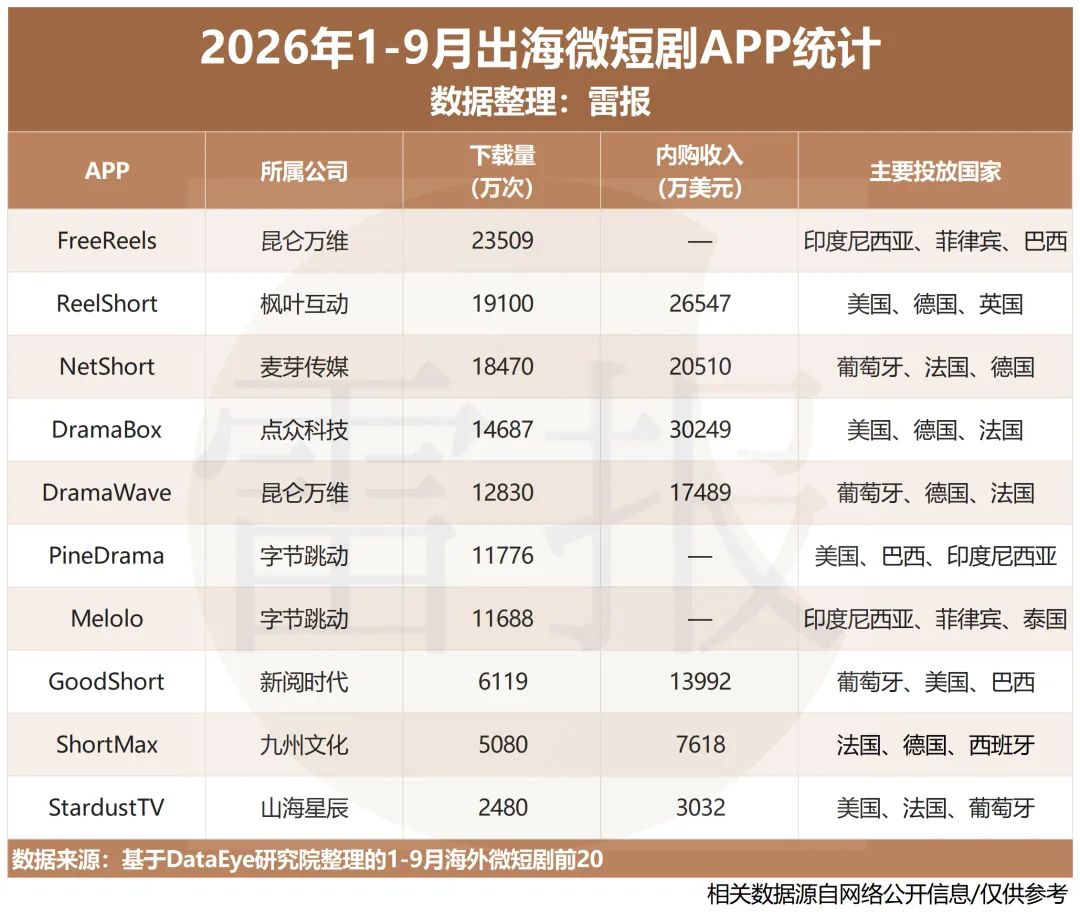
据DataEye研究院发布的海外短剧市场报告,昆仑万维旗下DramaWave在8月的下载量超过3100万次,环比增长约50%;到了9月,下载量回落至1700多万次,环比下降超过40%,降幅明显大于同期行业大盘。两个月之间,迅速扩张与明显回落接踵而至。财报里的费用压力也在加重,根据昆仑万维财报计算,公司销售费用占营收的比例,从上半年的约62.3%,提高到三季度单季的约69.3%。
中文在线的FlareFlow,则已经开始调整增长方式。DataEye两期榜单显示,其预估内购收入排名从上半年的第十二,降至前三季度的第十八。8月,FlareFlow CEO James Wang接受采访时表示,收入、素材量和排名的变化来自主动调控,经营重点转向健康ROI,并重新审视依赖买量的模式能否长期持续。
其二,新市场正在长大,本土对手也在长大。
原来的增长开始吃力,去哪里找下一批用户呢?东南亚、印度、拉美,都是眼下的热门去处。昆仑万维DramaWave内容负责人张薇在采访中表示,FreeReels的增长区域主要集中在印度、东南亚和拉美。据Insightrackr的9月数据,Melolo超过六成的下载量来自印尼,菲律宾、泰国也是其重要经营市场;PineDrama则把触角伸向拉美,巴西贡献了其约27.9%的下载量,成为当月第一大下载来源。
但人多的地方,未必赚的钱就多。10月发布的《中国—东盟微短剧国际传播发展报告》显示,今年前三季度,东盟国家贡献了全球微短剧约31.46%的下载量,内购收入占比却只有约8.98%。报告指出,新加坡、马来西亚、泰国用户主要在独立短剧应用上付费观看;印尼、菲律宾、越南用户则主要免费观看。其中,泰国是东盟内购收入最高的国家,印尼则是下载量最大的国家。
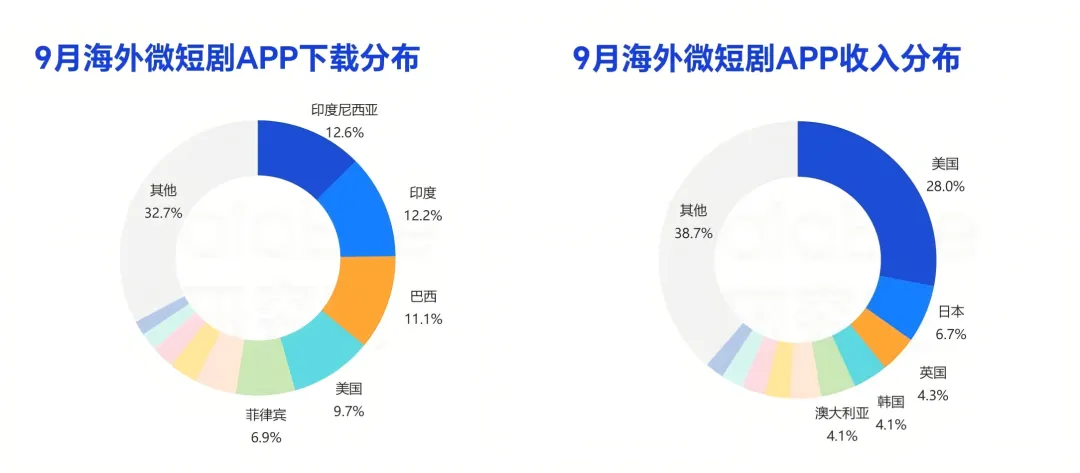
只能说东南亚这个地方还是太复杂了,并不是力大砖飞就能解决的。更何况,当地企业也没有闲着,菲律宾、泰国、印尼、越南和马来西亚的主要广电机构、流媒体平台,已经启动了微短剧业务,区域市场正在从消费市场向生产市场转型。这说明海外市场尚未饱和,仍有增量,但更表明一件事,就是这些出海内容公司的壁垒并不高,尚未形成垄断局面,用户的流动性很强。
印度市场的变化更直观。据DataEye于10月发布的前三季度榜单,Story TV、QuickTV、Kuku TV、FreeDrama和DashReels五款印度本土应用进入海外短剧下载量前二十。10月2日,在Moneycontrol报道中,Kuku联合创始人称,公司月度内容产量已经从此前AI辅助制作阶段的200部,提升到采用全AI系统后的500部。
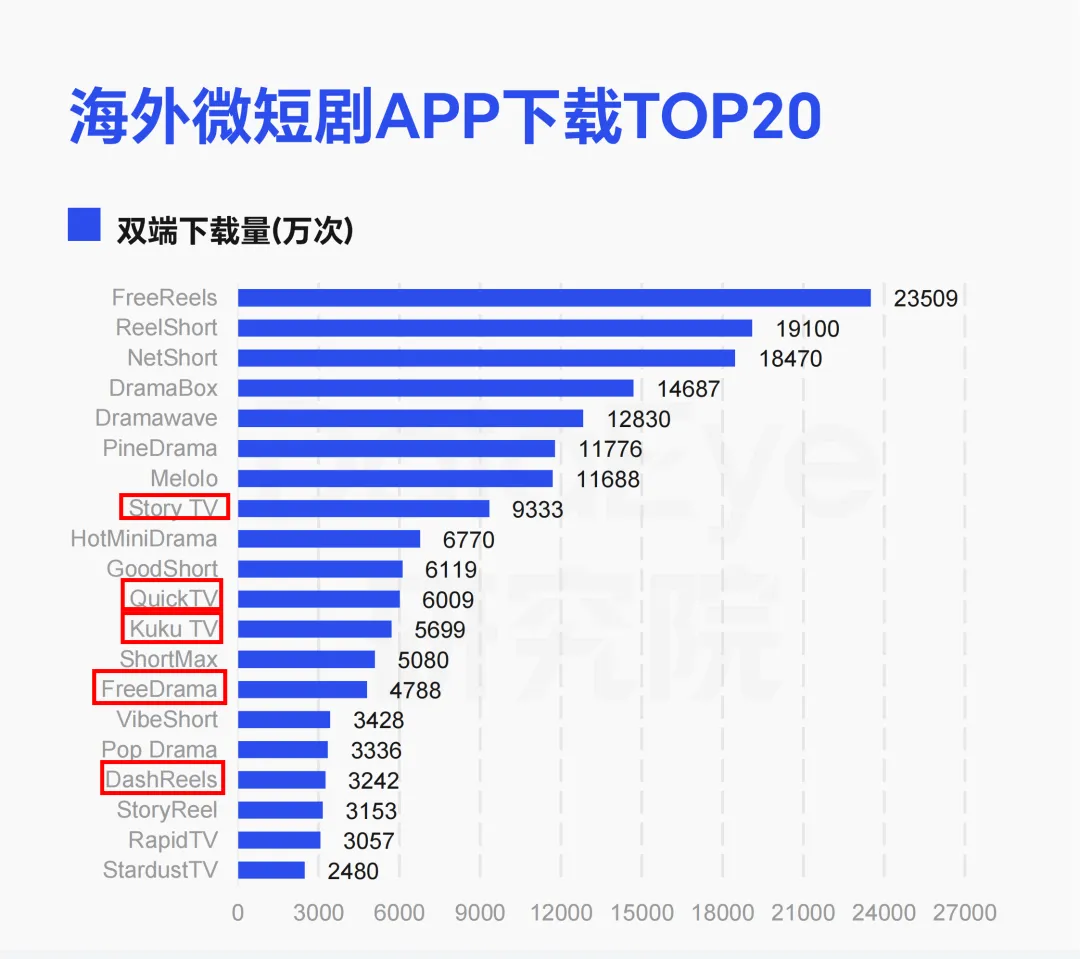
过去,中国公司可以凭借制作效率和内容储备抢先一步。如今,当地企业也拿到了AI这套工具,当产能拉平,更了解当地观众的本土企业无疑更有优势。因此,合作也不失为一种解法,8月底,ReelShort就与印尼的流媒体平台Vidio达成合作,将短剧接入本土的发行平台。中文在线也与泰国正大集团达成深度短剧业务合作,FlareFlow则与中南美及加勒比地区领先的电信运营商Digicel达成多市场分发渠道合作。
由此回看四家公司的布局,大家延长产业链的心思也就不难理解。毕竟,对企业来说,多掌握一个环节,就多一次争取利润的机会。
结语:
有意思的是,财报里的压力,并没有浇灭资本市场的热情。
10月30日,昆仑万维发布财报,当天收跌12.50%,但到了下一个交易日11月2日,AI应用、AI漫剧板块集体反弹,昆仑又上涨8.69%,掌阅科技在当天发布财报,股价也随之迎来涨停。11月3日,掌阅继续上涨7.49%,昆仑微涨0.22%。眼前的经营压力与未来的增长想象,仍在拉扯着市场。
据万兴科技三季报,以第三季度数据年化测算,万兴剧厂和Enkio的年度经常性收入指标,已分别突破500万美元、300万美元。昆仑万维的三季报则显示,AI短剧平台业务单月流水,从6月底的超6500万美元,提升至9月的近1亿美元。
公司在财报中强调这些数据,也是希望向市场证明,增加投入的同时,商业规模、用户使用和AI供给能力也在提升。只能说,眼前的亏损,尚不足以把资本市场的期待一笔勾销。
不过,资本市场愿意继续等,制作团队却未必等得到。据新腕儿报道,中文在线正在进行人员调整,裁员比例至少25%,海外短剧实拍承制团队受影响最重,海外投放、素材制作等岗位也在其中。
资本的热情能够再争取一些试错时间,至于这段时间钱该花在哪里,反而更考验经营者的取舍。