ARTICLE · 1316097
WorkBuddy+Excel, 帮你搞定数据清洗、汇总、出图
收到一张 Excel,最让人头疼的,往往还不是公式不会写。是你刚准备加总,才发现同一列金额里,有数字,有“元”,还有不知道谁顺手敲进去的空格。
日期也各有各的写法,订单似乎重复了几条。你知道这张表需要整理,却很难判断从哪里动手。好不容易做出一张图,又忍不住想:刚才那个数字,到底有没有算进去?
前一篇,我们把文章排进了公众号。这一篇换成 Excel,让 WorkBuddy 帮忙处理这些细碎的表格工作。你不必先背下几个函数,但有几件事要说清:哪条记录算重复,空金额怎么办,最后想从表里知道什么。
01 先选一个问题,别急着让它“全面分析”
这次的任务很小:整理一张销售明细,看看两个月各卖了多少、哪条产品线的销售额更高,最后做一张柱状图。先把这几个问题答明白,比一下子生成十几张图更容易学会。
文末附了一份练习 Excel,里面只有十四行记录,全部是教学虚构数据。它故意保留了几种常见问题:日期混用斜线和点号,金额有文本和单位,一笔订单重复出现,另一笔缺少金额。
把练习表放进单独的文件夹,在 WorkBuddy 新建任务,选中这个工作目录,使用能操作文件的 Craft 模式。先保留原表,再把整理后的文件放到 output 目录。以后换成自己的表,仍然可以沿着这条路径做。
02 先让它读懂表,再决定怎么清洗
一张表里,最容易被忽略的信息,是“一行代表什么”。同一张订单可以拆成多件商品,同一个客户也可能下好几笔订单。没弄清这件事,就按客户名删重复,正常交易也可能被删掉。
我们的练习表比较简单:一行代表一笔订单,订单号是识别订单的依据,销售额单位是人民币元,日期是下单日期。这些条件放在“练习说明”工作表里。让它先读说明,再读数据,会少很多猜测。
指令 1|读取 WorkBuddy第05篇_Excel练习数据.xlsx,先看“练习说明”,再检查“销售明细”,不要修改原文件。列出工作表、字段、数据行数、日期范围,以及重复、缺失和格式问题。引用具体订单号和Excel行号,不把空金额当0,不直接删除记录。先给出问题清单与建议处理规则。
这一步先看它有没有把表读全。练习表有十四行数据,不含表头;订单号应该按文本处理,别把编号当成可以加总的数字。以后遇到前面带零的客户编号,也要提醒它保留那些零,否则格式一变,匹配关系就可能跟着变。
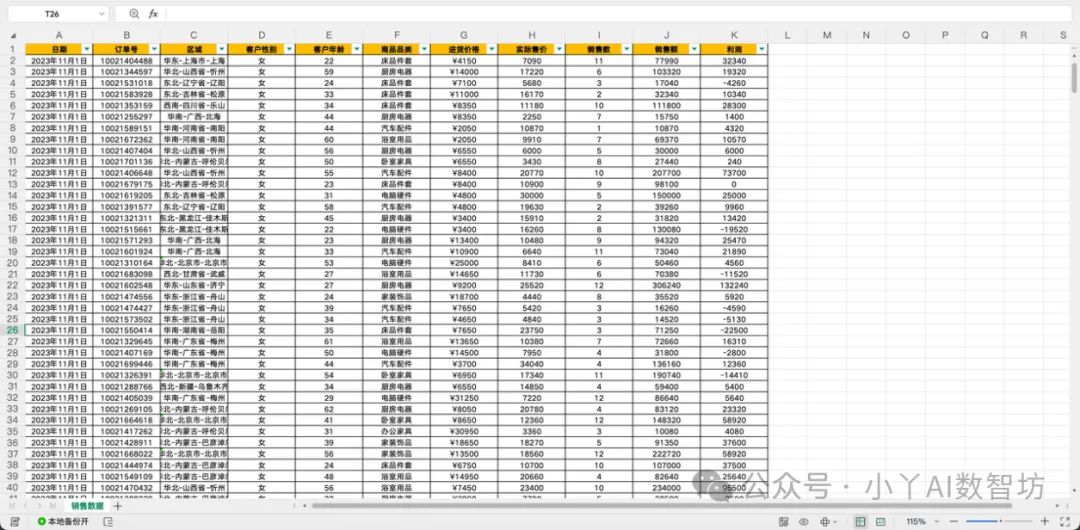
图 1|教 销售明细原表,展示了日期、订单号、产品品类与销售额等字段
如果它把“销售额”和“单价”认错了,或者发现有好几个含义相近的日期,先在这里纠正。做数据分析时,早一点把字段讲清,后面每一张汇总表都会跟着受益。
03 去重与补空值,得按你的规则来
我们先看那条重复记录。练习表中的 S003 出现了两次,日期、产品线和金额都一样。这个案例可以保留第一条,把后面一条记入重复记录。这里的前提,是所有业务字段都相同。
如果订单号一样,金额却不同,就不能随便保留最新一条。它可能是修改记录,也可能是两张来源表给出了不同版本。让 WorkBuddy 把冲突列出来,查到依据以后再决定,这比默默选一个数字更好追溯。
再看 S013,它的金额是空的。这笔订单已经在表里,空白只能说明金额未知,不能说明它没有销售额。我们会保留这条订单,列进异常记录,金额汇总时暂时排除,同时写清有一笔金额还没补齐。
指令 2|按以下规则清洗:日期转为真正的Excel日期,显示 YYYY-MM-DD;销售额移除空格、千分位逗号和“元”后转为数值。仅对订单号及其他业务字段均相同的完全重复记录保留首条;同号但字段冲突时停止并列出差异。缺失金额保持为空,保留订单并标记待确认。生成 output/sales-clean.xlsx,包含清洗明细、重复记录、异常记录、处理说明;保留原始字段与源行号。不要覆盖原文件。
留意“真正的日期”和“看起来像日期”的区别。单元格显示成二〇二六年九月二日,并不代表 Excel 已经把它当日期。可以让它检查日期类型,之后再按月份分组,避免同一个月被不同写法拆开。
文本金额也一样。把“元”字去掉只是第一步,还要转成数值,才能稳定参与求和。日期或金额解析失败时,应把原值留在异常记录里;别为了让表看起来干净,就把无法理解的东西悄悄丢掉。
练习表里的日期都带年份,可以直接识别;真实表如果只有“九月二日”,或者“03/04”这种存在多种解释的写法,就先补充年份和日期约定。不能因为大部分日期都像某一种格式,就让它把所有模糊记录自动归到同一类。
如果使用的是自己的数据,遇到负数也先看看业务含义。退款可能本来就应该为负,异常大额也可能是一笔真实订单。识别问题和删除数据是两个动作,先看到具体记录,再给处理规则。
04 汇总之前,把“怎么算”再说清楚
清洗完,我们要按下单月份汇总已知销售额,再按产品线排个名。金额缺失的那笔订单留在明细里,但不参与金额加总。订单数则分别列全部去重订单数和金额完整订单数,避免看着同一个数量,各自理解不同。
指令 3|读取 sales-clean.xlsx,以去重后的清洗明细为依据,按订单日期归月。按月份统计已知销售额、全部订单数、金额完整订单数、缺失金额订单数;按产品线汇总已知销售额并降序排列。金额为空的订单不参与金额计算,但保留在订单数中。不增加原表没有的成本、利润或客户信息。另存 output/sales-analysis.xlsx,保留清洗明细和核对依据,说明计算范围与方法。
这里特意没有要求利润率。因为练习表没有成本,也没有利润字段,销售额再清楚,也不能直接推导赚了多少钱。以后碰到只有销售额的表,就先回答销售额的问题,需要更多判断时再补材料。
这份练习表的预期结果是:九月已知销售额七千元,十月九千元,合计一万六千元。去重后共有十三笔订单,其中十二笔金额完整;十月还有一笔金额待确认,所以这个合计不应被写成两个月的最终销售总额。
按产品线看,办公耗材七千八百元,办公文具五千元,桌面配件三千二百元。这里说的是已知金额部分的排序,未补齐的订单属于办公耗材,后续补数以后,汇总值还要更新。
订单数量也可以一起验:九月六笔,金额都完整;十月七笔,其中六笔有金额,一笔待确认。两个月的汇总表分别摆出这些数量,读者不用翻回明细,也能知道数字覆盖了哪些记录。
这几个数字已经用代码读取实际练习文件重新计算过,可以拿来验收你的结果。若结果对不上,先回到明细查:重复订单是否删了两次,文本金额是否漏算,空值是否被自动补了一个金额。别急着换一套更好看的图表。
还可以顺手抽两笔订单,从原表追到清洗明细。能找到原始行号,也能看见字段怎么变过,你就不用仅凭最后一行总计来判断整张表是否可信。小表练熟这个动作,换成几千行时也用得上。
05 图表先做一张,能回答问题就好
现在再做图,就很明确了。想比较两个月的销售额,用柱状图;想比较产品线,也可以用按金额排序的条形图。练习表只有两个月,先画最直接的对比,不必为了热闹加一堆仪表盘。
指令 4|在 sales-analysis.xlsx 内新增“图表”工作表,生成可编辑的原生Excel柱状图,数据引用月度汇总的单元格。标题写“9—10月已知销售额对比”,单位为人民币元,纵轴从0开始,显示数值标签,不用3D效果。在图表旁注明“S013金额缺失,未计入金额汇总”。检查图表引用范围、月份顺序和数字是否与汇总表一致。
为什么要写“可编辑的原生图表”?因为你可能还要改颜色、加标签,或者交给同事继续用。如果它交付的是 PNG,图片也能看,但改不了里面的数据系列。需要哪一种,最好一开始就说清楚。
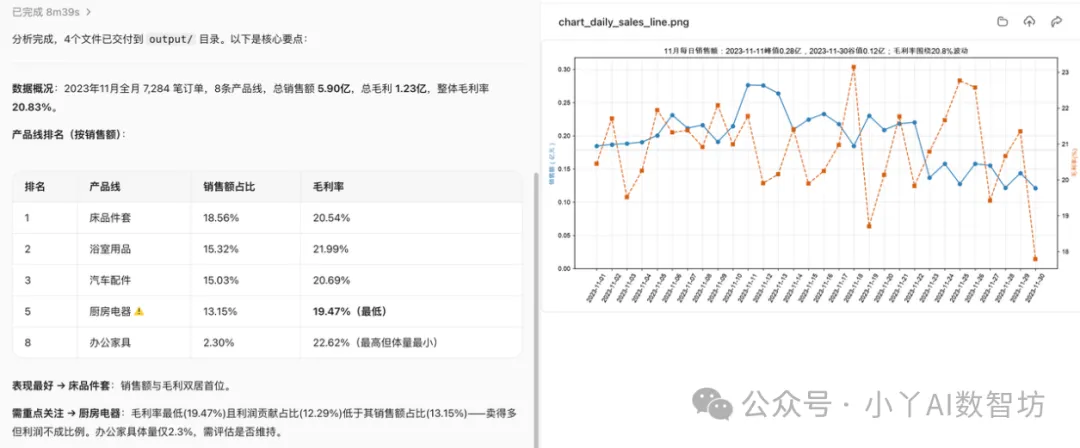
拿到文件以后,点一下图表,确认可以选中系列,标签和单位也没有被裁掉。需要后续补数据时,再问一句:这张图引用的区域会不会一起扩大?固定引用范围不会因为底下多了一行就自动延伸,别把“做出图”和“以后自动更新”混为一谈。
读图时,也别把十月比九月高,直接写成“营销活动效果显著”。表里没有活动信息,这个原因就找不到依据。可以说已知金额增加了两千元,同时提示十月仍有一笔金额缺失;想解释原因,还得回到业务记录。
06 最后对一次账,别只看“已完成”
这张练习表还有一个很适合核对的小细节:原始表里所有能解析的金额加起来,是一万六千八百元。清洗以后变成一万六千元,差了八百元。这笔差额正好来自被移出的重复订单 S003。
所以这里不能要求清洗前后总额机械地相等。我们要解释金额为什么变化:原始已知金额,减去重复金额,再考虑其他有依据的调整,才能走到最终汇总。缺失金额不在已知金额里,也就不能算作“已经核清”。
指令 5|核对原始练习表、清洗明细和汇总表,输出 output/核对说明.md。列明原始数据行数、去重后订单数、金额完整与缺失订单数;对照“原始可解析金额-移出的重复金额=清洗后已知金额”,再检查月度合计与产品线合计是否相等。列出重复订单及原始行号、缺失金额订单,以及其他未解释差异。未解释差异不为0时,暂停业务结论。说明缺失金额仍待补齐。
在本例中,十四行原始数据减去一行重复,得到十三笔订单;其中十二笔金额完整,一笔缺失。金额是 16800-800=16000 元,月份合计与产品线合计也都应为 16000 元。这样的核对,只能说明现有记录按约定算通了。
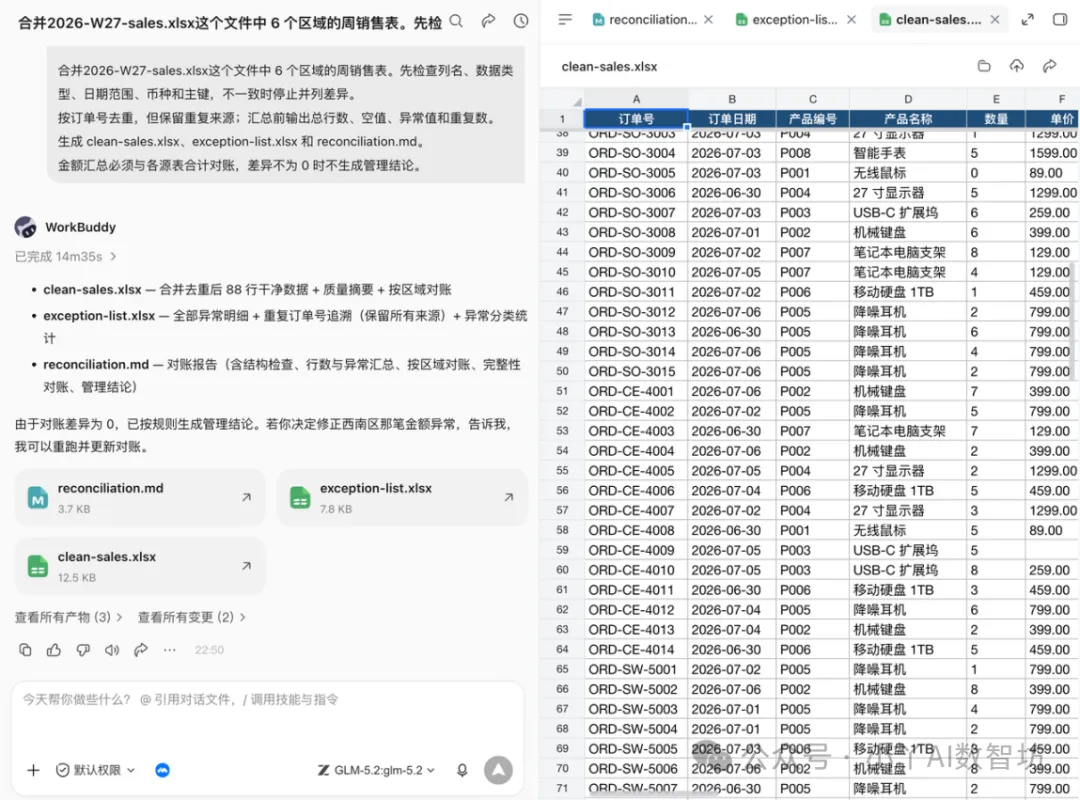
最后,打开原表和结果表,抽查重复记录与缺失金额,再看一遍图表。原始数据有没有漏给,真实订单有没有录错,仍需要回到业务核实。把这些边界讲清楚,结果交给同事时,对方也知道哪些可以用、哪些还要等。
第一次用 WorkBuddy 处理 Excel,做成这样已经很有用了:你拿到一份清洗明细、一份能解释的汇总、一张看得懂的图,还有一份异常和核对说明。以后换成考勤、预算或项目台账,先说问题,再给规则,最后核对结果,这个顺序都能继续用。
下一篇讲专家与技能:怎样找到、安装并调用真正适合自己任务的做法。