ARTICLE · 1322562
AI泡沫, 被一张选票戳破了
2026年美国中期选举落幕,民主党拿下历史性胜利。这一次,把白宫赶下台的,不是某个对手,而是无数张普通的餐桌——选民们真正在乎的,是电费账单、社区土地、孩子的就业机会,而把这些怨气具象化的,正是一座座拔地而起的数据中心。一场围绕AI的政治反弹,把美股砸出了疫情以来最狠的一记重锤。今天我想跟你聊清楚的,不是"AI要不要唱衰",而是——一场选举,如何撬动了一个市值数万亿美元的帝国根基。
01一个反常识的信号
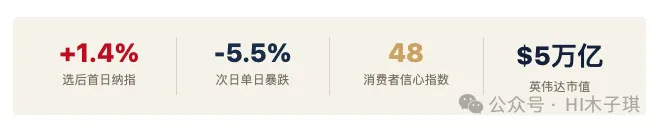
把时间拨回选举结束后的第一个交易日,纳斯达克还在欢天喜地地上涨1.4%。市场最初的直觉很简单:换了执政党,市场松一口气。可仅仅过了一天,剧情急转直下,纳斯达克单日暴跌5.5%,创下十九个月以来最惨烈的单日跌幅。一天涨、一天崩,这记"变脸"暴露的,是资本内心深处的恐慌。
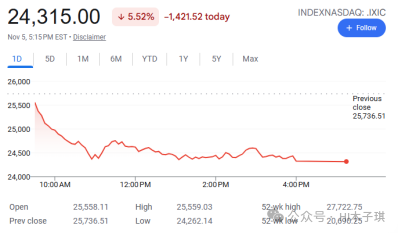
恐慌的源头,不是民主党多么"亲中"或"反商",而是一个更朴素的逻辑:选民在投票箱里,给AI踩了一脚刹车。而AI这条增长曲线,过去两年几乎是美国经济的唯一发动机。发动机被人为降速,资本能不慌吗?
02教科书意义上的"完美繁荣"
如果只翻宏观经济数据,你会以为自己在看一本过期的教科书。美国经济在七国集团里跑得最快,第三季度年化增速达到3.4%;股市一个月前还刷新了历史新高,家庭净财富堆到了有史以来的最高水平;申请失业救济的人数,逼近上世纪六十年代以来的最低点,失业率稳稳停在4.2%——教科书管这叫"充分就业"。
按传统经济学口径,这是一个几乎挑不出毛病的繁荣周期。低通胀、低失业、强零售、高增长,四个词凑齐了,几乎是所有央行行长做梦都想要的画面。可偏偏就是这样的数据,换来了一场执政党的溃败。这就奇怪了:繁荣,为什么没有变成选票?
03繁荣的裂缝:消费者去哪了
答案藏在另一组数据里。密歇根大学的月度消费者信心指数跌到了48,比九月底还要低,这是这项几十年历史的调查里历史第二低的读数。一边是亮眼的宏观数据,一边是快要探底的情绪指标,两股力量背道而驰。彭博社一句话点破了其中的荒谬——"美国人都有工作"这句话,恰恰掩盖了劳动力市场里积压已久的不满。
为什么?因为就业数据的光鲜,是"低招聘、低解雇"的僵持状态撑起来的:招人难、辞工也难,结果是求职周期被无限拉长、工资涨不动、一大批人干脆退出了劳动力市场。数字上人人有活干,体感上人人心里没底。
“如今美国的工资、收入和财富分配状况,比以往任何时期都更接近大萧条前的二十世纪二十年代:衡量个人支出的数字并不乐观,但总体支出的汇总数据看起来仍然不错。
—— 彭博社
请把这句话读慢一点。它说的不是"经济不好",而是"平均数好看,分给每个人就难看"。这正是美国当下最深的结构性矛盾——增长是真实存在的,但增长没有被分配出去。投资者拿到了资产价格上涨的红利,于是乐观、加注、把泡沫吹得更大;消费者没分到好处,于是悲观、紧缩、把省下来的钱塞回储蓄罐。一个社会被劈成了两种情绪,正向循环的链条,断在了"消费"这一环。
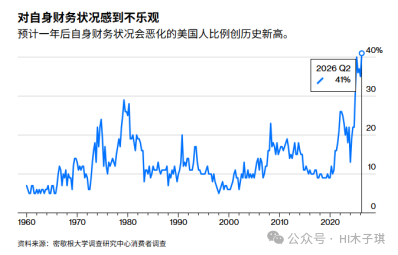
更吓人的是民调的细节:超过40%的美国人相信,一年之后自己的日子会更差——这个比例比上世纪八十年代初创下的历史最高纪录还高出整整10个百分点;超过30%的人认为五年后会更糟,是八十年代的两倍。而对政府经济管理表示不满的比例,已经飙到了74%。自1970年以来,只有过三次,过半数的美国人给政府的经济成绩单打了不及格。
04数据中心:民意怒火的泄洪口
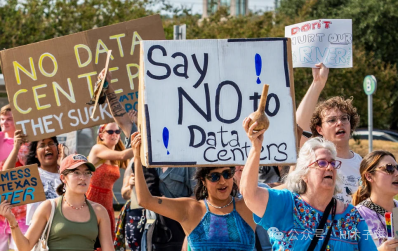
那么这么多不满,为什么偏偏砸向数据中心?哈佛研究员保罗·卡尔旺在《福布斯》里给了一个更狠的判断:人们反对数据中心,明面上是电价、土地和环保,骨子里是对"科技资本与政治权力结盟"的反弹。数据中心不是被讨厌的"基础设施",它是寡头化最显眼的一座纪念碑——看得见、摸得着,正好拿来出气。
而科技行业亲手给自己挖了这个坑。整个过去两年,最激进的那批技术加速主义者、靠着宽松监管闷声发财的风险资本,几乎把白宫的政策议程攥在了手里;其余的大厂则乖乖在总统安排的合影里充当背景板。问题是,他们押注的这位总统,在中期选举时的支持率,是自上世纪四十年代杜鲁门以来历任总统里最低的一档。科技行业押错了政治注,于是整个AI都替它买了单。
选举刚过去两天,OpenAI火急火燎地抛出所谓"负责任AI基础设施新标准"。姿态是好的,可惜时机太尴尬——顺风时不谈责任,逆风时才补作业,这很难不让人觉得是在投机。
05狂热与过度:一个用借来的钱堆起来的帝国
把镜头拉高,你会发现这场AI繁荣,本身就是一场规模空前的资本豪赌。哥伦比亚商学院的学者测算,从2025年到2032年,AI基础设施建设的融资需求高达10.3万亿美元,相当于美国每年GDP的3.6%。贝莱德掌门人拉里·芬克已经在《华尔街日报》上发出警告:当天量融资需求撞上有限的资本供给,所有人的借贷成本都会被抬上去。
更微妙的是英伟达。这家全球市值最高的公司已经冲破5万亿美元,正在和整个德国比拼谁是"全球第三大经济体"。它既是AI繁荣的供应商,又是这场繁荣的金主——通过股权投资、放贷和担保,编织起一张庞大的循环融资网络。既卖铲子又放贷挖矿,这在商业史上从来都是高风险结构。卡尔旺在科技圈摸爬滚打多年,给出的忠告冷得像冰:过度依赖单一政党、循环融资、客户高度集中,一旦经济放缓,迟早反噬。
06风险开始具象化
抽象的担忧,正在变成账面上的数字。最受瞩目的Anthropic天量IPO,九月份招股时喊出了2万亿美元的估值,眼看要成为2021年以来美股最大的一单。可第三季度营收增长一放缓,投资人立刻变脸:路透社十月报道,估值预期被砍到1.5万亿;到十一月五日选举风暴之后,这个数字进一步跌到了1万亿美元。三个月,估值腰斩再腰斩,这就是泡沫定价的脆弱。
选举风暴后的财富蒸发
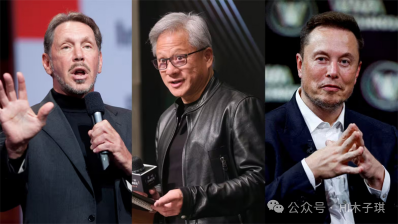
马斯克、黄仁勋、埃里森三位顶级富豪,个人财富单日合计缩水 1049亿美元。英伟达股价重挫 9.3%,甲骨文跌6.9%,SpaceX跌9%。导火索只有一个——市场开始相信,新国会会限制数据中心的建设。
德意志银行拿出了一个更冰冷的分析框架。它用"企业债务占GDP之比"叠加"实际股价涨幅"两个指标,圈定了一片"红色区域":一旦企业负债率飙升超9个百分点、实际股价涨超26%,就意味着信贷进入高系统性压力,随后三年内爆发金融危机的概率高达45%。而该行的判断是,如果AI热潮继续加速,到2028年美国经济完全可能逼近这条红线。
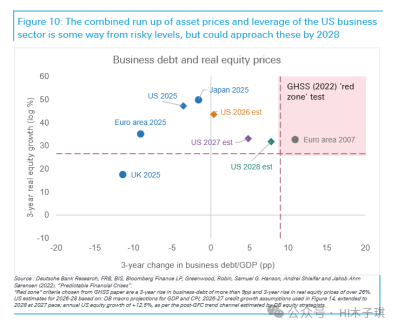
注意,德银本身还算乐观,它认为AI有真实现金流托底、泡沫程度低于1999年互联网泡沫。但这份乐观建立在一个致命前提上——"AI泡沫化程度维持不变"。一旦选举把数据中心扩张卡住,AI赚来的现金流没法继续滚入产能,投资人又找不到产业外的新故事,只能继续加注推高那些"垄断了存量算力"的公司股价,那么泡沫只会加速,红线只会越来越近。
07明斯基的幽灵又回来了
把这些碎片拼起来,你听到的是同一个古老的声音。经济学家海曼·明斯基最著名的一句话是——"稳定孕育不稳定"。很多时候,正是繁荣本身,埋下了下一场危机的种子。
往回看,1929、1997、2008,几乎每一次大危机,开局都是同一个配方:高投资、低消费。今天的美国,宏观上歌舞升平、微观上人人自危,恰恰把这八个字凑齐了。全球化智库的高志凯曾把风险窗口指向2026年底到2027年上半年;桥水创始人达利欧也反复警告,美国的金融危机或在三年内爆发。这些声音未必是共识,但高负债、AI泡沫、地缘冲突三重风险叠加的警告,早已在市场和政策圈里此起彼伏。
08跳出美国,看见真正的历史大势
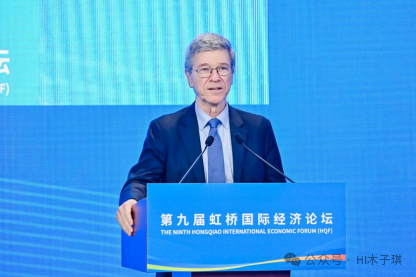
同一时间、同一块大陆的另一端,哈佛出身的经济学家杰弗里·萨克斯,在第九届虹桥国际经济论坛上抛出了一句足以载入史册的判断——"西方主导世界的两百年,结束了。"
在他看来,当下最根本的变局,是西方与亚洲之间的"再平衡"。过去两千年里,世界经济的重心一直在亚洲,印度加中国常年贡献全球人口和产出的四到五成。所谓"西方主导",不过是1750年蒸汽机之后才发生的两百年插曲。亚洲份额从1820年的约60%跌到1950年的约20%是例外,如今亚洲重新占到全球产出的一半,才是"回归历史常态"。
萨克斯还顺手拆穿了一个流行谬误:贸易顺差不等于贸易有问题,它衡量的是一个国家的储蓄与投资的差额,而不是贸易政策。中国是高储蓄国,美国是低储蓄国,硬要"削顺差"是"糟糕的经济学"。真正该做的,是中国把顺差和产能输出去,为世界装上融资、供应链和绿色转型的能力——因为这个世界需要的不是消费,是储蓄。
而这,恰恰和美国的处境形成镜像:美国人民这次也用选票说了话——我们累了,不想要更多战争和帝国扩张,只想加得起油、住得起房、看得起病。萨克斯的乐观在于,一个不再执着于"永远当第一"的美国,反而会让世界安静一点。
09所以,我们到底该看懂什么
把这一整条线捋到底,我想留给你三个真正的启示。
第一,别把"AI的交易"和"AI的未来"混为一谈。卡尔旺讲得透彻:泡沫不能破,但那种靠借来的钱、靠政治庇护、靠循环融资撑起来的商业模式必须出清。真正能扛住周期的,永远是真实、可持续、能盈利的需求,而不是被抬到天上的估值。
第二,技术的天花板从来不只是算力,而是社会能不能消化它。当增长没能落到普通人的电费单和工资条上,再炫目的技术也会被当成敌人。数据中心今天挨的每一拳,挨的都是"分配不均"这一拳。
第三,站在历史的长周期里看,美国这一场内乱,只是两百年霸权谢幕时的一声咳嗽。世界的重心正在回归亚洲,这不是崛起,是回家。对中国的战略意义再清楚不过:守住高储蓄的优势、把产能与融资变成全球公共品、把绿色转型的主动权牢牢握在手里——这才是下一个四分之一世纪真正的胜负手。
风暴还会继续,红线还会逼近。但请记住:当潮水退去,最先裸泳的从来不是最聪明的技术,而是最贪婪的资本。
数据来源:彭博社、路透社、德意志银行、《福布斯》、密歇根大学消费者调查、观察者网综合编译。本文观点仅供思考交流,不构成任何投资建议。