ARTICLE · 1339331
职场计算器 · 操作文档
工具入口:小程序首页 →「其他」→「职场计算器」
包含功能:到手工资、房贷测算、复利定投
特点:三个标签页聚合在一个工具里,全部为纯前端公式计算,无需联网、无需授权、不上传任何数据
一、功能简介
一句话:把打工人常算的三笔账,放进一个工具里。
| 到手工资 | ||
| 房贷测算 | ||
| 复利定投 |
二、三个标签页
进入工具后,顶部是分段控件,可在三个标签间切换,默认停在「到手工资」。切换标签不会清空已填数据。
| 到手工资 | |
| 房贷测算 | |
| 复利定投 |
打开即带一组示例值:到手工资 月薪 15000 元;房贷 100 万 / 3.5% / 30 年 / 等额本息,提前还款按「已还 5 年、再还 10 万」测得;复利定投 初始 1 万 + 每月 1000 元 / 5% / 10 年。任意一项改成自己的数字,结果即时重算。
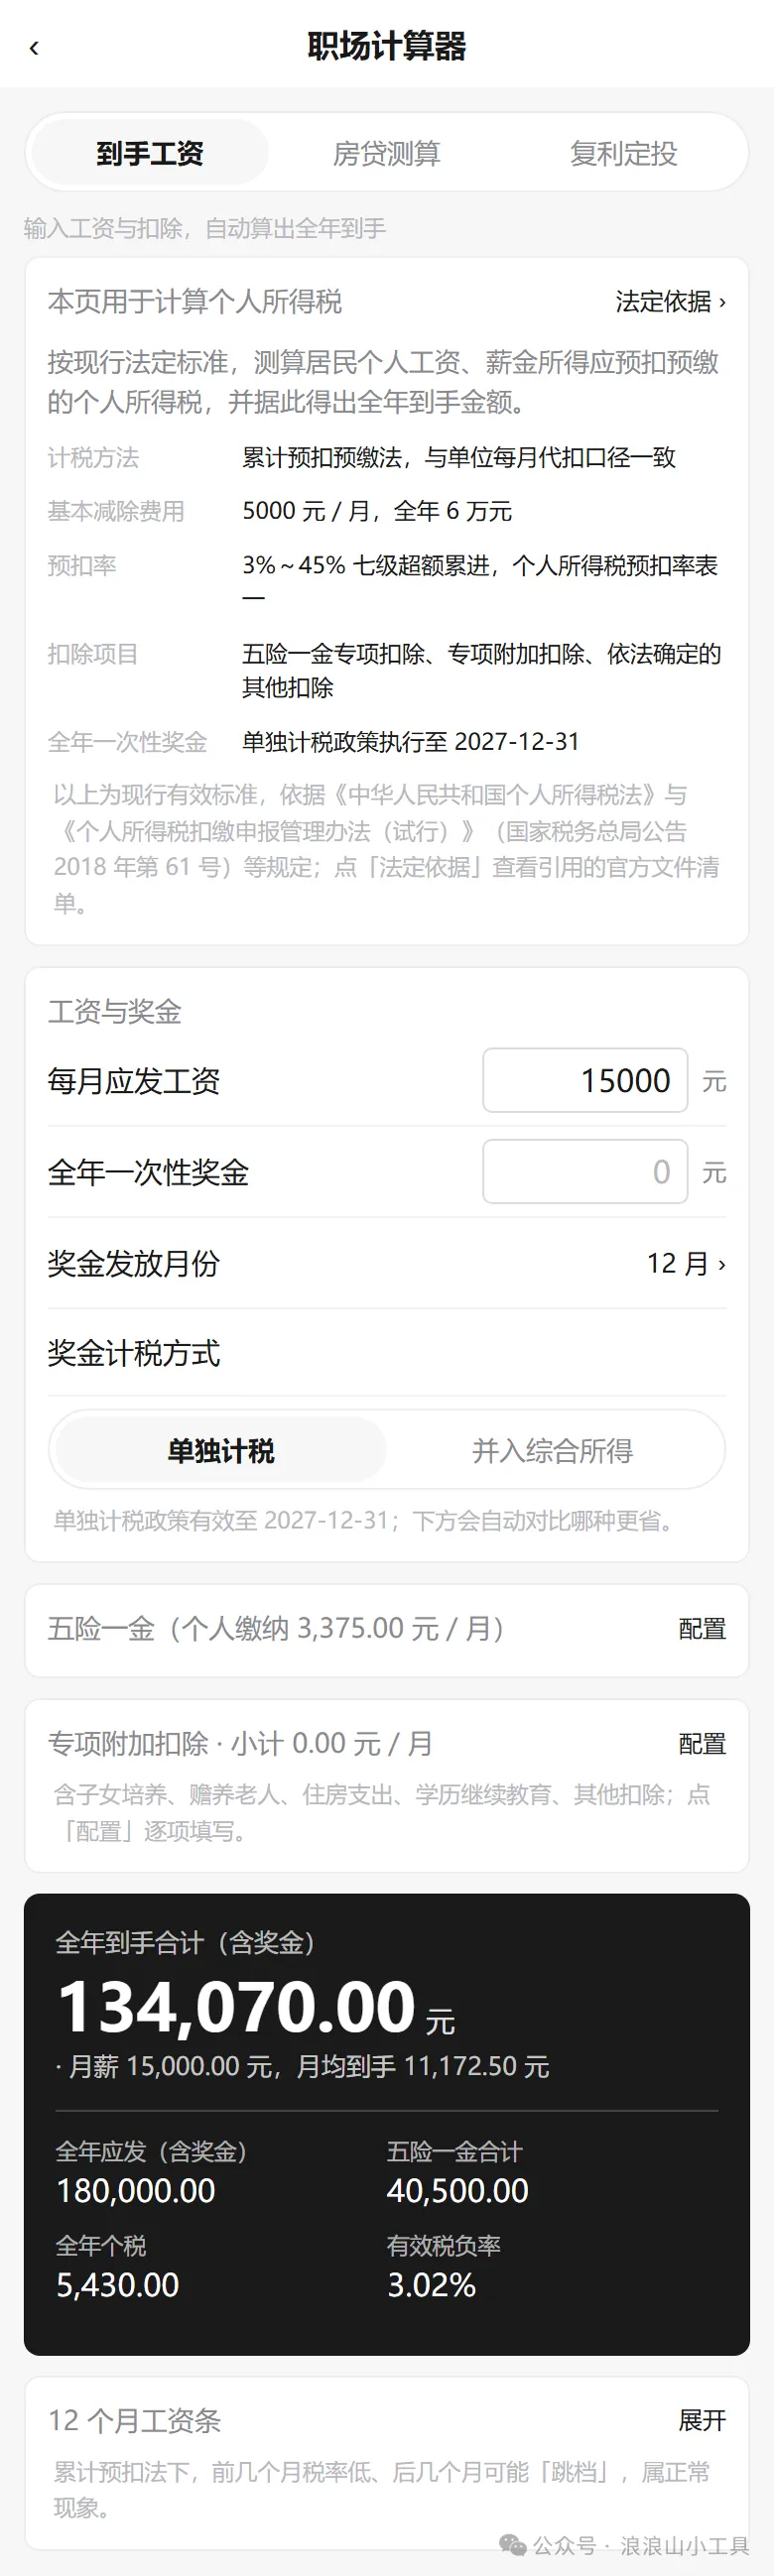
职场计算器 · 到手工资页默认状态
三、操作步骤
1. 算到手工资
页面顶部「本页用于计算个人所得税」说明卡列出了用途与现行法定标准;点右上角「法定依据」会以弹窗展示完整官方文件清单,弹窗内可上下滚动、点「复制依据」复制全部文号,点「知道了」、右上角 ✕ 或遮罩空白处关闭。
1. 在「工资与奖金」里填每月应发工资;
2. 有年终奖就填全年一次性奖金,并用选择器指定发放月份;
3. 选择奖金计税方式(单独计税/并入综合所得);填了奖金后,页面会多出一张「年终奖计税方式对比」卡,列出单独计税与并入综合所得(增量税)各是多少,并给出「建议 + 省 X 元」;上方结果按当前所选方式计算,若与建议不一致,切换后到手会更高;
4. 点「五险一金」右侧的配置,按工资条填写缴费基数与养老/医疗/失业/公积金比例(缴费基数填 0 表示直接按月薪算);若已知月缴额,可切到「直接填金额」;
• 子女培养:子女教育、3 岁以下婴幼儿照护,各用「- 数字 +」步进器点选孩子数量,全程不弹键盘;
• 赡养老人:独生/非独生分摊,含扣除标准与法定依据;
• 住房支出:房贷利息/住房租金互斥选择,选租金再选城市档位;
• 学历继续教育:是否在读,在读期间定额 400 元/月,同一学历(学位)最长扣 48 个月;
• 其他扣除:商业健康险、企业年金等,单独计入,不含在顶部小计内;
6. 黑色结果卡即时显示全年到手合计(副标同时给出月均到手)、全年应发(含奖金)、五险一金合计、全年个税、有效税负率;
7. 展开「12 个月工资条」可看逐月应发、个税与到手,发奖金的那个月会标「· 奖」;
8. 页面底部悬浮条显示全年个税,点「查看算式」展开逐项算式:每个数字旁都标注了它的含义(月薪 × 12、5000 元/月 × 12、五险一金 × 12 等),并给出税率档、速算扣除数、奖金查表与全年到手的完整推导。展开时不设遮罩,上半屏仍可继续改输入,算式与结果实时跟着变;点「收起」恢复成细条。
提示:房贷利息与住房租金不能同时享受,页面已做互斥处理,选其中一项即可。
「赡养老人」选中「独生/非独生」后,下方会即时列出对应的月扣除金额、当前计入额与法定依据:独生子女 3000 元/月,非独生子女与兄弟姐妹分摊、每人不超过 1500 元/月,依据国发〔2023〕13 号(2023 年起由 2000 元/月提高),原标准见国发〔2018〕41 号。
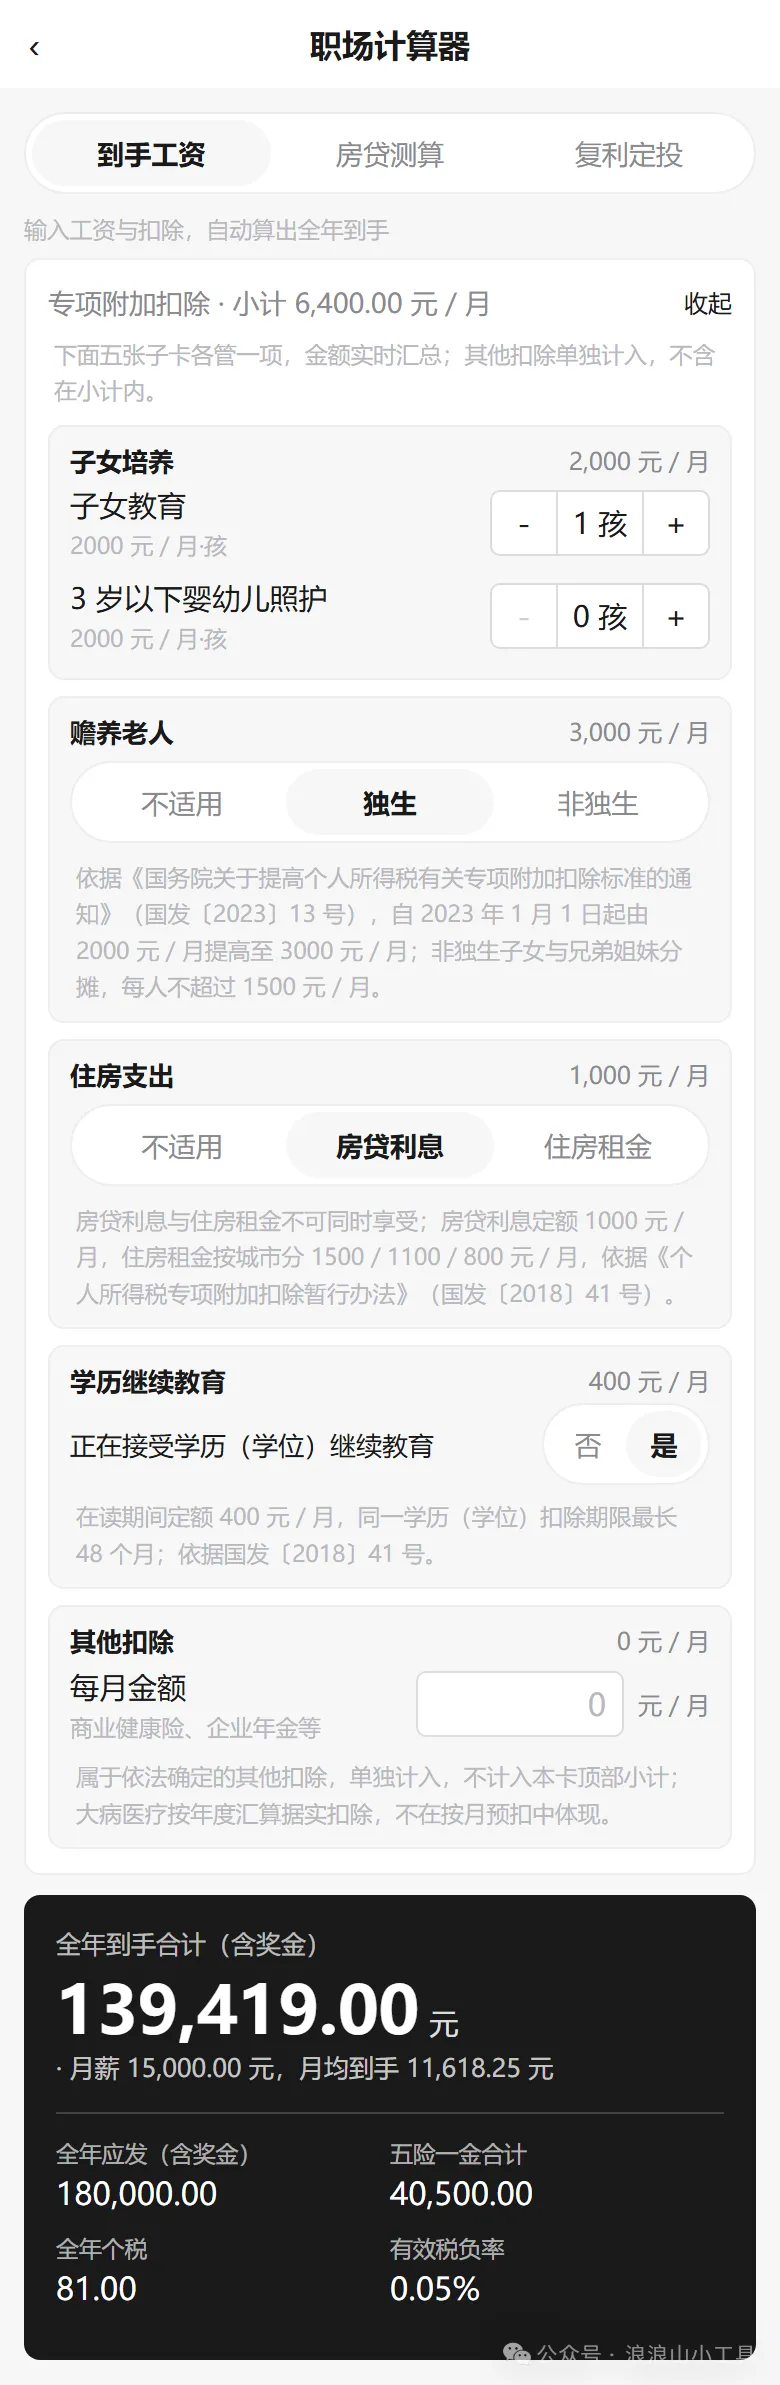
专项附加扣除展开后的五张子卡
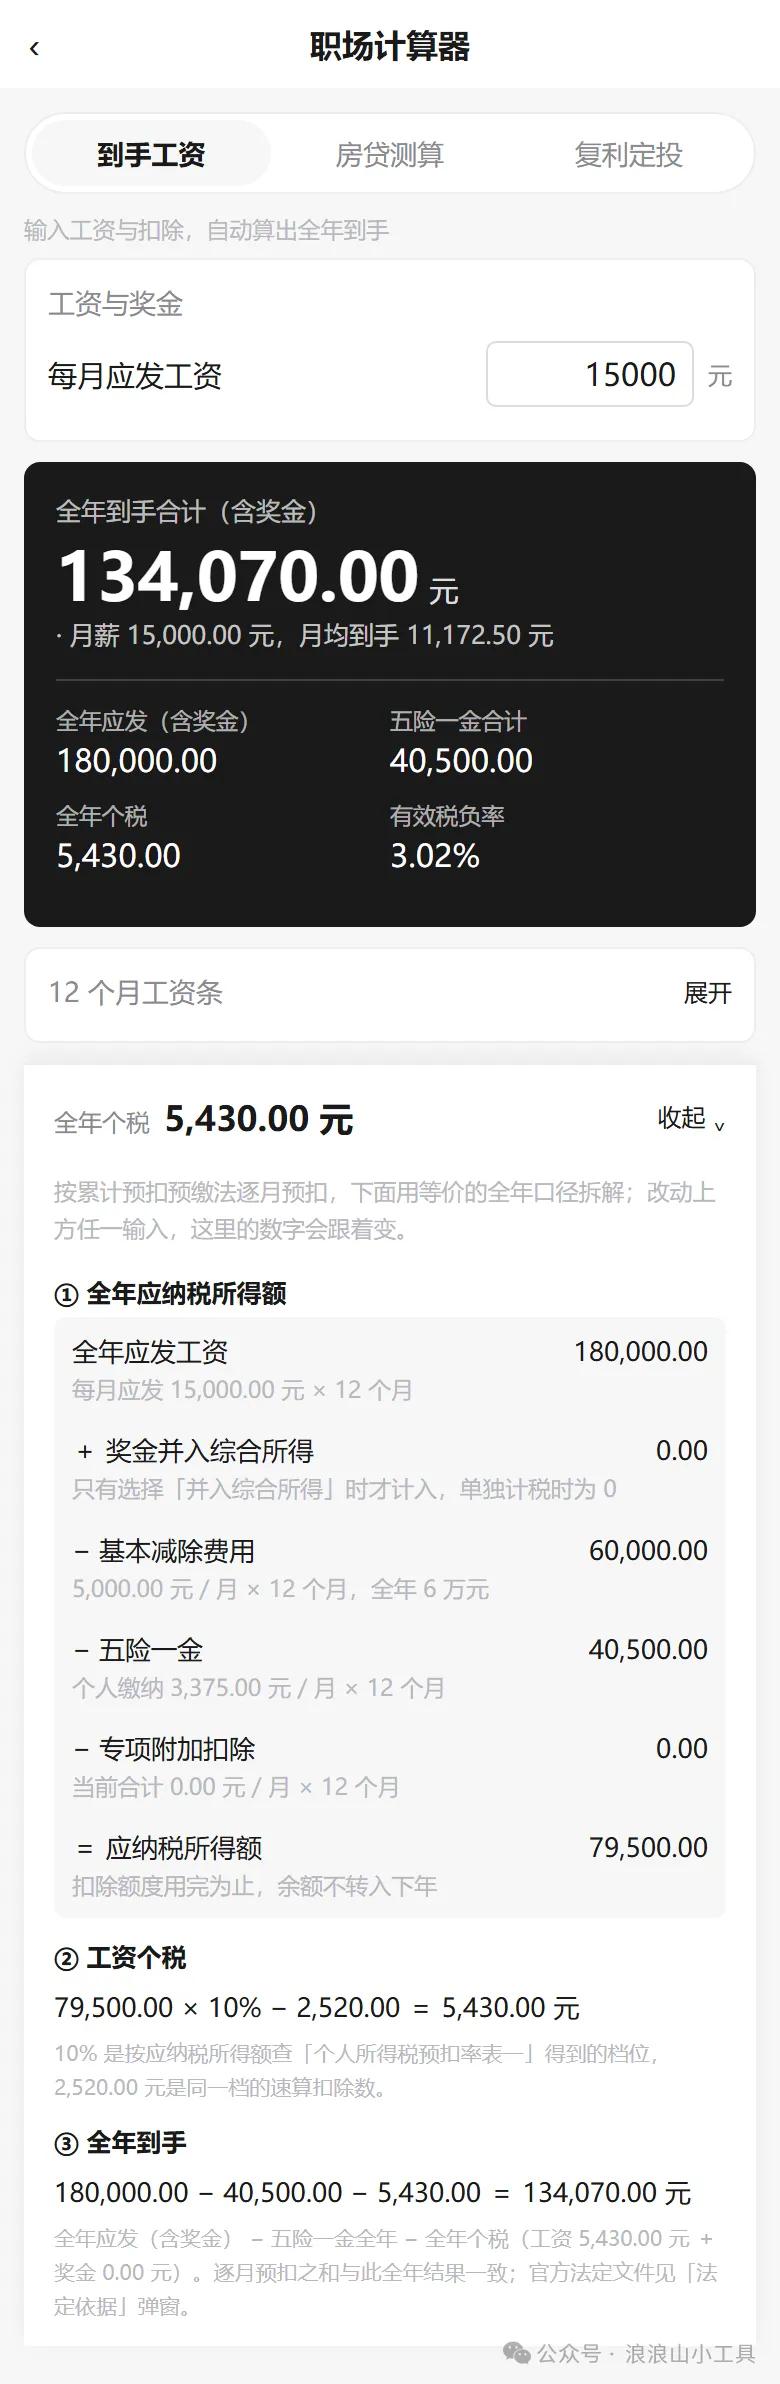
底部算式条展开
2. 算房贷月供
1. 填贷款金额(单位万元)、年利率、贷款年限;
2. 利率可直接点快捷标签(商贷 LPR 3.5%、商贷执行利率 3.05%、公积金首套 2.6%、公积金二套 3.075%),年限也有 10/20/25/30 年快捷键;
3. 选择等额本息或等额本金;
4. 结果卡显示月供、贷款本金、支付利息、本息合计与还款期数;选等额本金时,大数字是首月月供,副标同时给出末月金额。下方表格并排对比两种方式的月供与总利息,并附一句差额提示(等额本金总利息少多少、但前期月供高多少);
5. 展开「提前还款测算」,填已还年限与提前还款金额,选择缩短期限(月供不变、少还几个月)或减少月供(期限不变、月供降低),即可看到还款前剩余本金、剩余期数(或新月供)、可节省利息与缩短月数;若按剩余期限算月供已盖不住利息,页面会提示并自动按「减少月供」重算;
6. 展开「按年还款明细」可查看每年年供、利息与年末剩余本金。
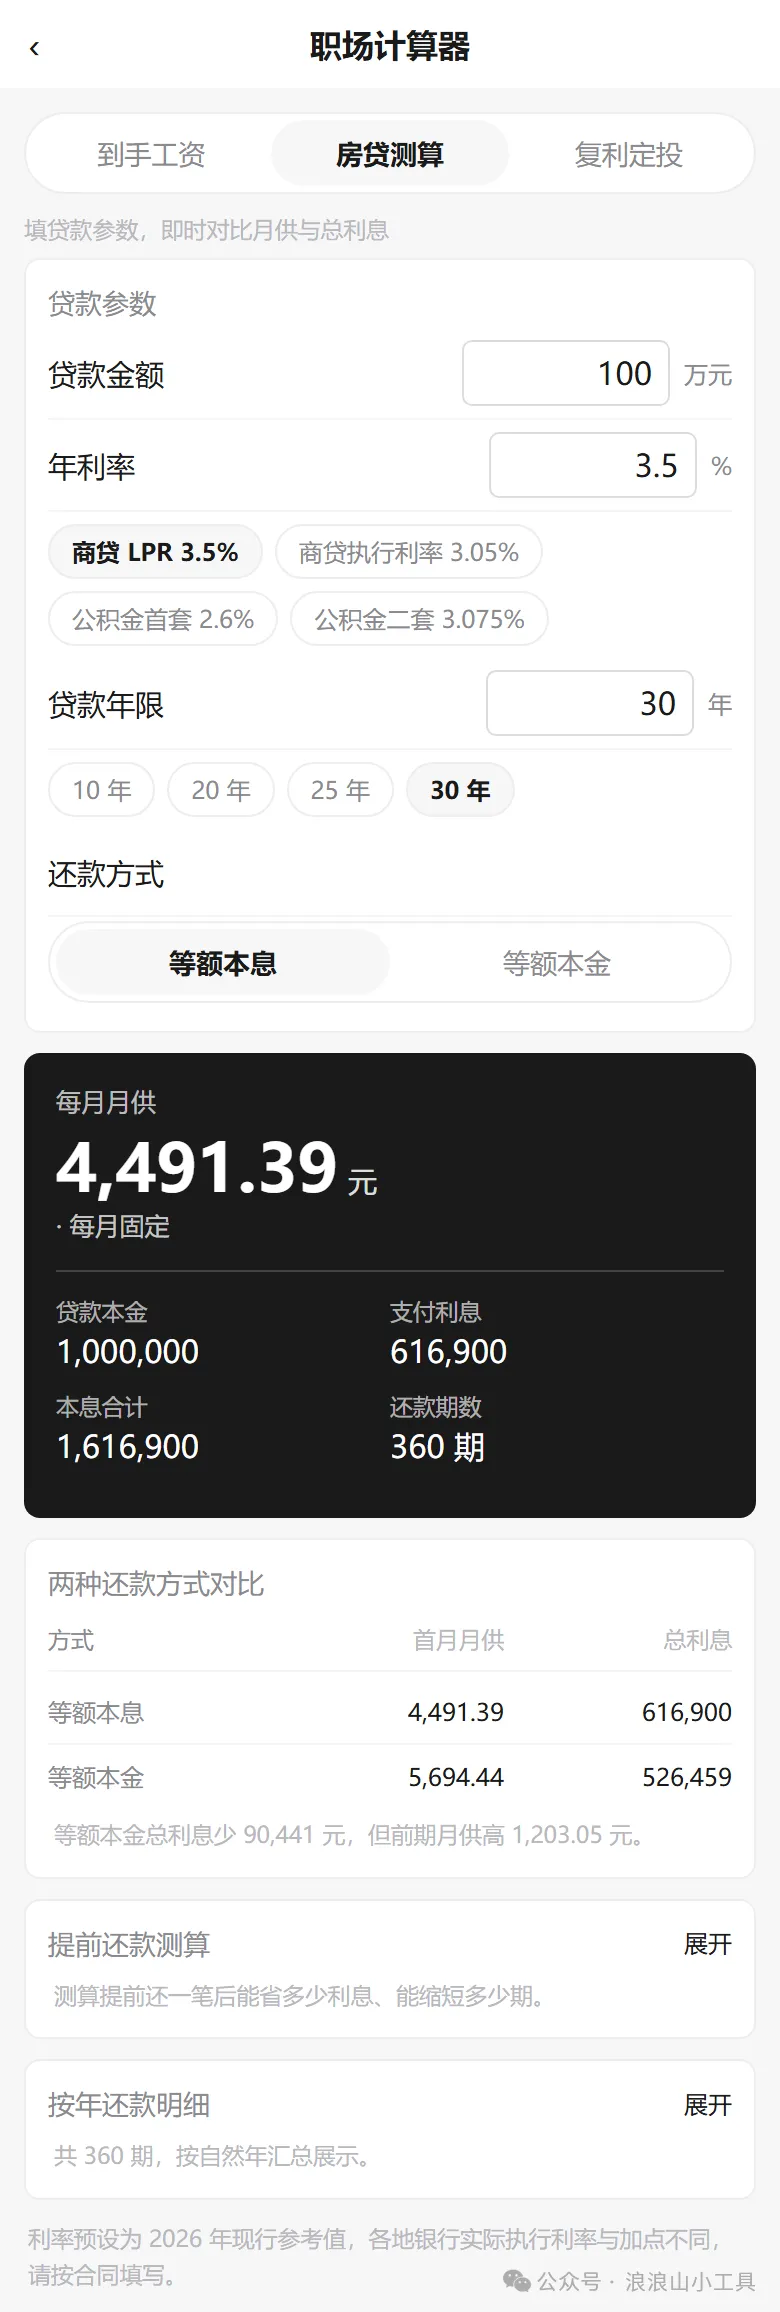
房贷测算 · 参数、结果与两种还款方式对比
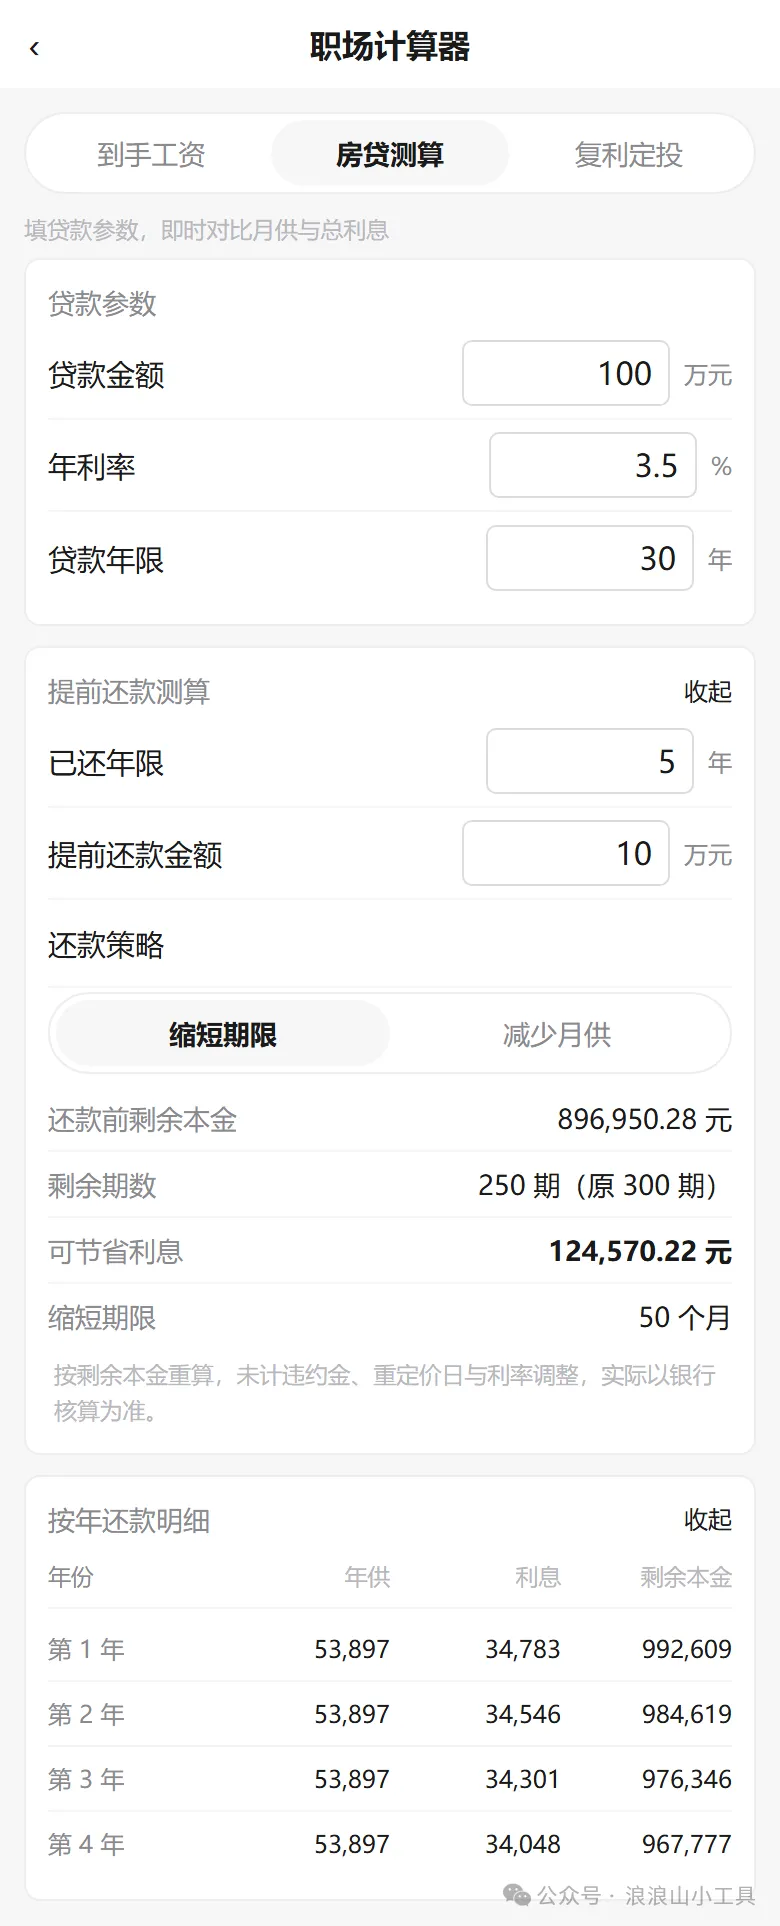
提前还款测算与按年还款明细
3. 看复利与定投
1. 填初始一次性投入、每月定投、预期年化收益率,也可点 3%/5%/8%/10% 快捷标签;
2. 拖动投资年限滑块(1~40 年),拖动过程中年数、结果卡与柱状图即时跟着变,不用等松手;
3. 黑色结果卡显示期末预计总额、累计投入本金、累计收益、总收益率与收益占总额比例;
4. 下方柱状图按年展示增长:深色部分是累计本金,琥珀色部分是累计收益,年份较多时会自动抽样(最多约 12 根);图表下方还会提示「不投资、只存本金能有多少」,与收益部分的差额就是复利的效果;
5. 展开「逐年明细」可查看每一年的本金、总额与收益。
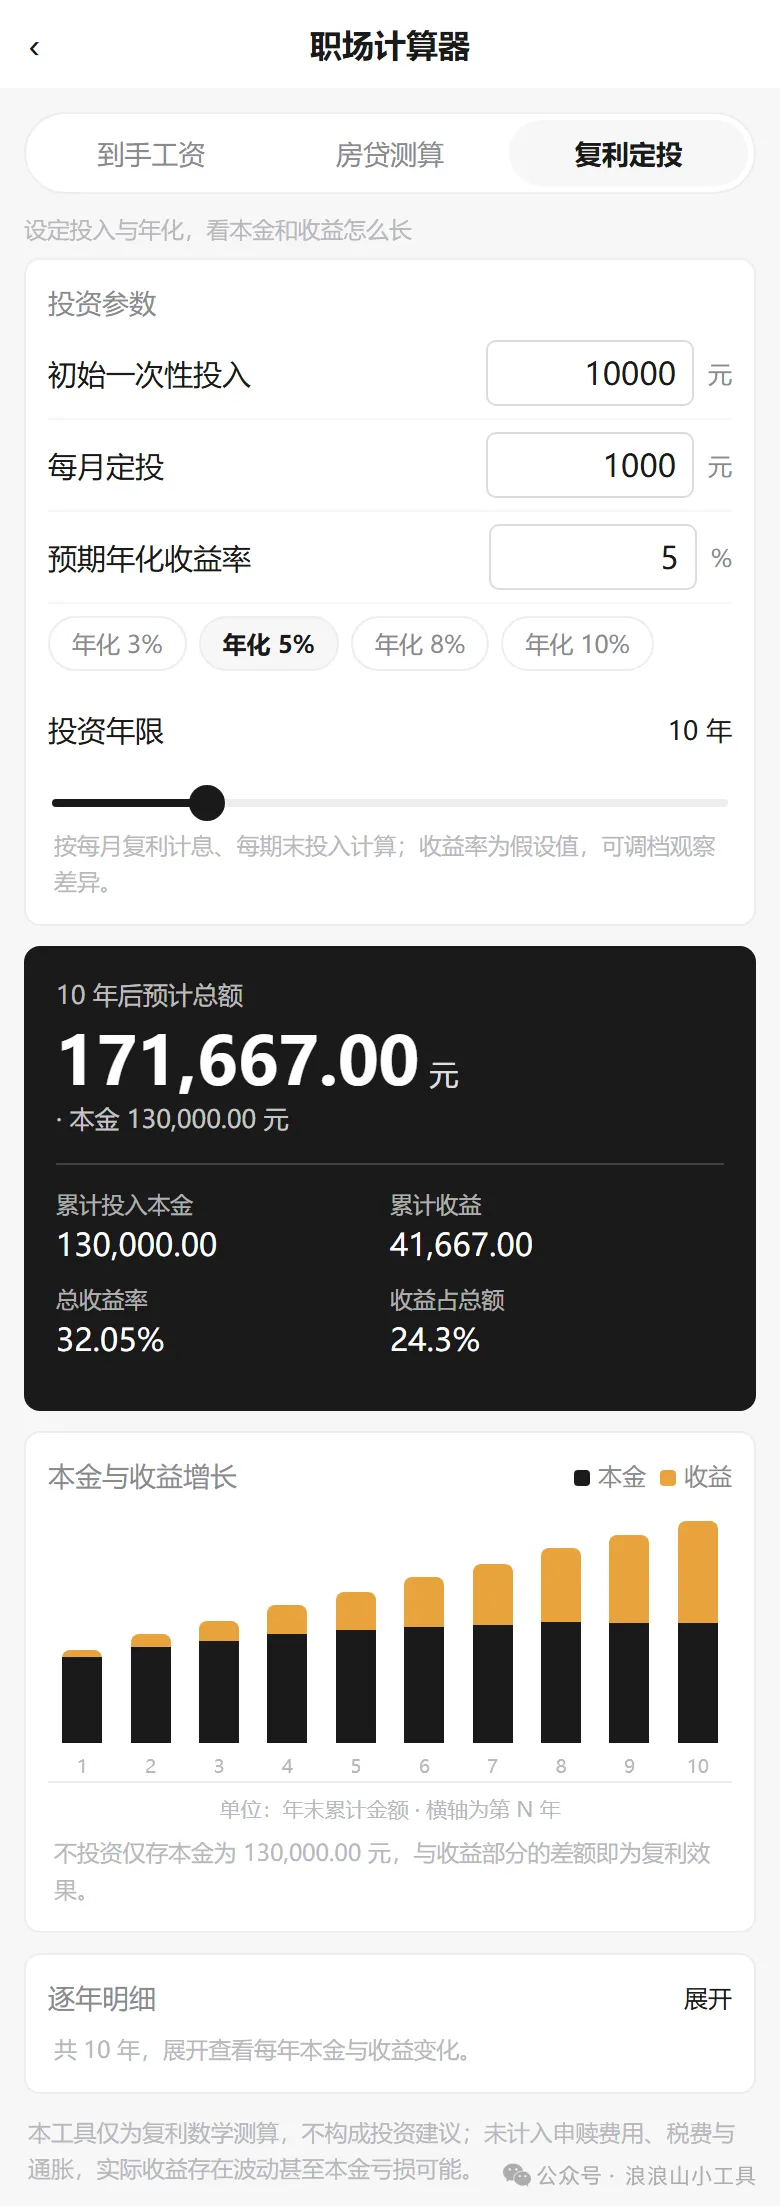
复利定投 · 参数、结果卡与本金收益堆叠柱状图
四、选项与手势说明
五、注意事项与常见问题
个税计算用途与法定依据
「到手工资」用于按现行法定标准,测算居民个人工资、薪金所得应预扣预缴的个人所得税,并据此得出全年到手金额。页面常驻显示的法定标准:累计预扣预缴法;基本减除费用 5000 元/月(全年 6 万元);3%~45% 七级超额累进预扣率(个人所得税预扣率表一);五险一金专项扣除、专项附加扣除及依法确定的其他扣除;全年一次性奖金单独计税执行至 2027 年 12 月 31 日。
以上均为现行有效规定;政策调整时以最新规定为准。
填写数字时
• 输入框是白底细框,点按后边框加深表示正在编辑;右侧灰色文字是单位(元、% 等),不参与输入。
• 子女教育与3 岁以下婴幼儿照护是人数,改用「- 数字 +」步进器点选,全程不弹键盘,也不会被键盘挡住下半屏;范围 0~20,到边界时按钮变灰。
• 清空输入框后离开会自动回填 0,避免结果出现空值;金额最多两位小数,利率与五险一金比例最多三位小数(公积金二套 3.075% 可正常填写)。
关于个税
• 采用累计预扣预缴法,与单位每月代扣口径一致。因此前几个月税率低、后几个月可能「跳档」导致到手变少,是正常现象,不是算错。
• 专项附加扣除采用 2023 年提高后的现行标准(子女教育 2000 元/月·孩、婴幼儿照护 2000 元/月·孩、赡养老人 3000 元/月、住房贷款利息 1000 元/月、住房租金 1500/1100/800 元/月、学历继续教育 400 元/月),依据国发〔2023〕13 号与国发〔2018〕41 号;其中赡养老人非独生子女与兄弟姐妹分摊,每人不超过 1500 元/月,页面选择后会即时显示金额与依据。
• 大病医疗按年度汇算据实扣除,不在按月预扣里体现,本工具暂不测算。
• 五险一金各地比例与缴费基数上下限不同,请按工资条实际数值填写;默认比例仅为常见值。
• 年终奖单独计税政策有效至 2027 年 12 月 31 日;工具会对比「单独计税」与「并入综合所得」的税额并给出建议,上方结果按当前所选方式计算,若与建议不一致,切换后到手会更高。
关于房贷
• 利率预设为 2026 年现行参考值,各地银行实际执行利率与加点差异较大,请以贷款合同为准。
• 提前还款按剩余本金重算,未计违约金、LPR 重定价日与后续利率调整;实际节省金额以银行核算为准。
• 等额本金月供逐月递减,结果卡显示的是首月月供。
关于复利定投
• 按每月复利计息、每期末投入计算,年化收益率是假设值,不是承诺收益。
• 未计入申赎费用、税费与通胀;真实投资存在波动,甚至可能出现本金亏损。本工具仅为数学测算,不构成投资建议。
数据与安全
• 所有计算都在手机本地完成,不联网、不上传、不保存输入内容,退出页面即清空。
• 政策或利率调整时,以税务机关、单位申报与银行合同口径为准。