ARTICLE · 1340665
11月起代扣代缴增值税,一张Excel表帮你秒算结果
发布时间:2026-11-10 21:03:00 最近访问:2026-11-10 21:03:01
11月起代扣代缴增值税,一张Excel表帮你秒算结果
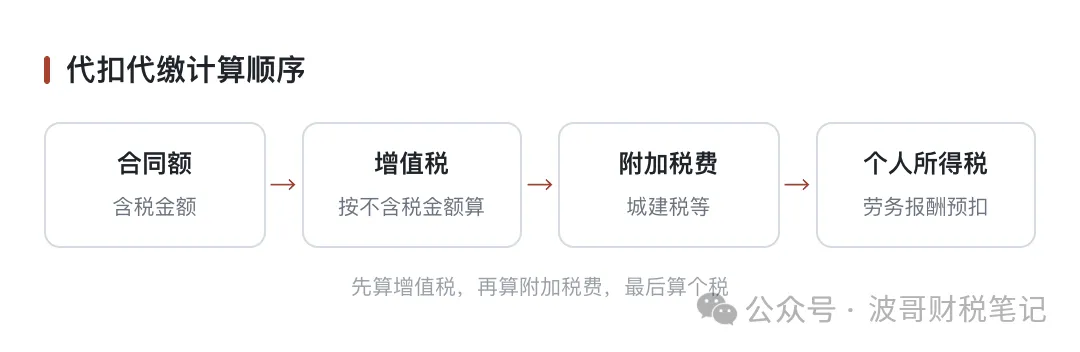
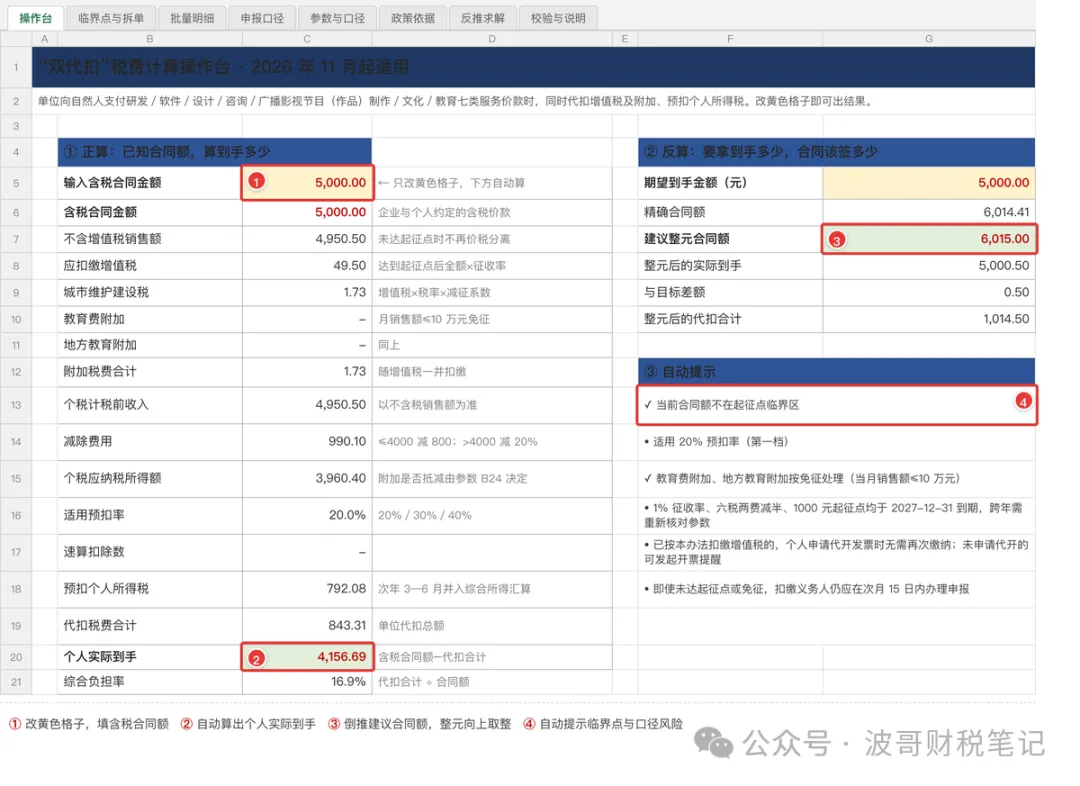
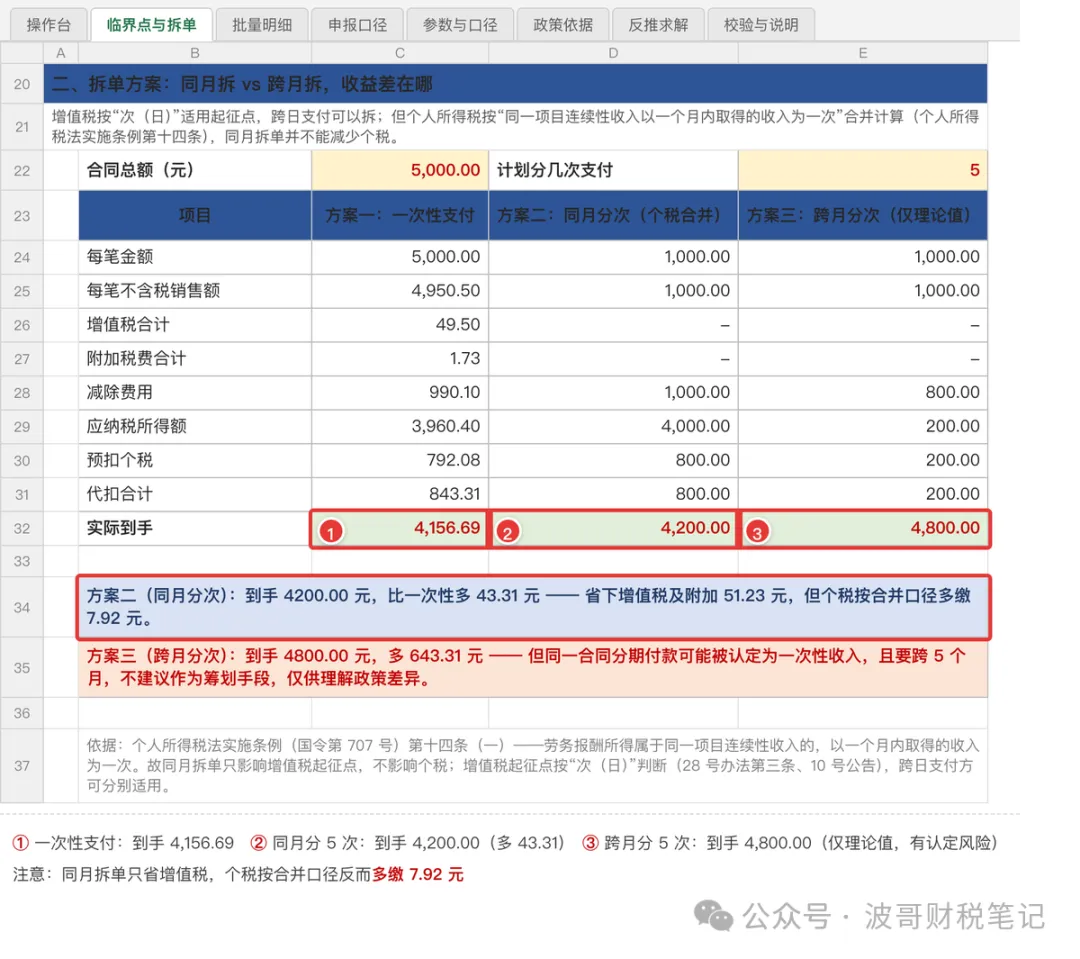
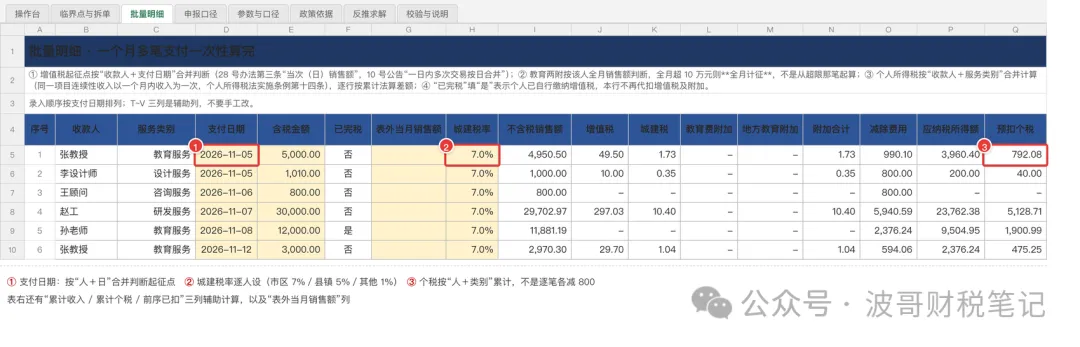
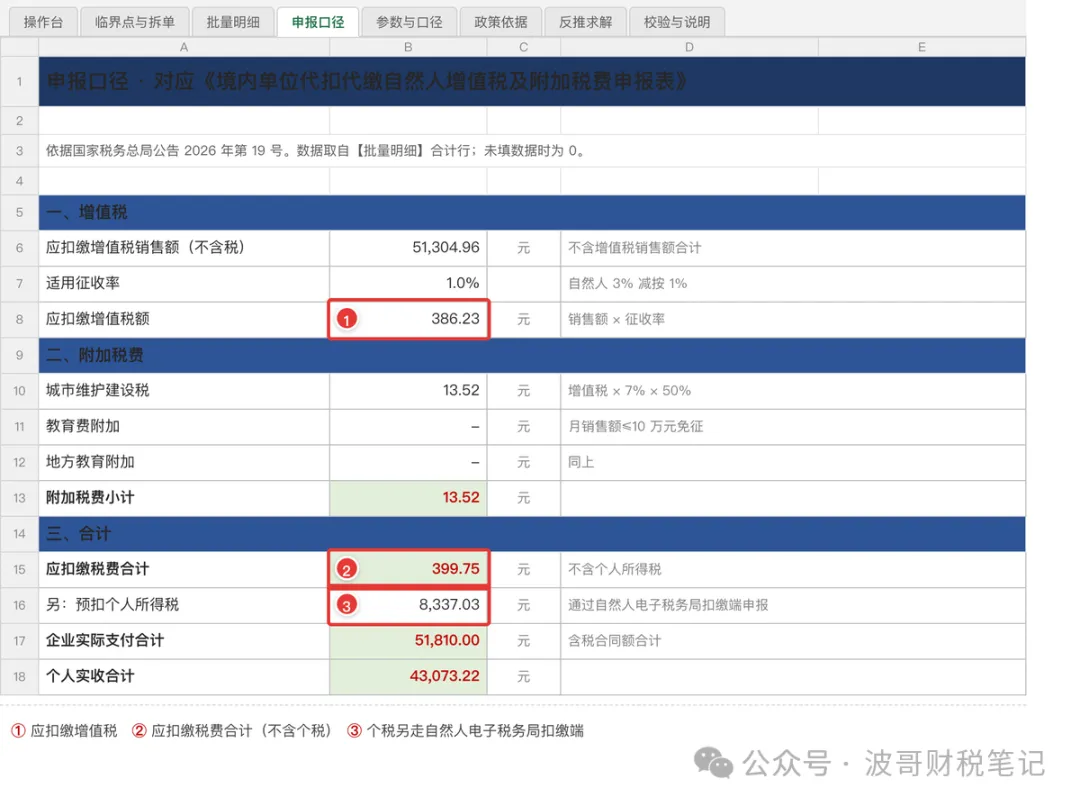
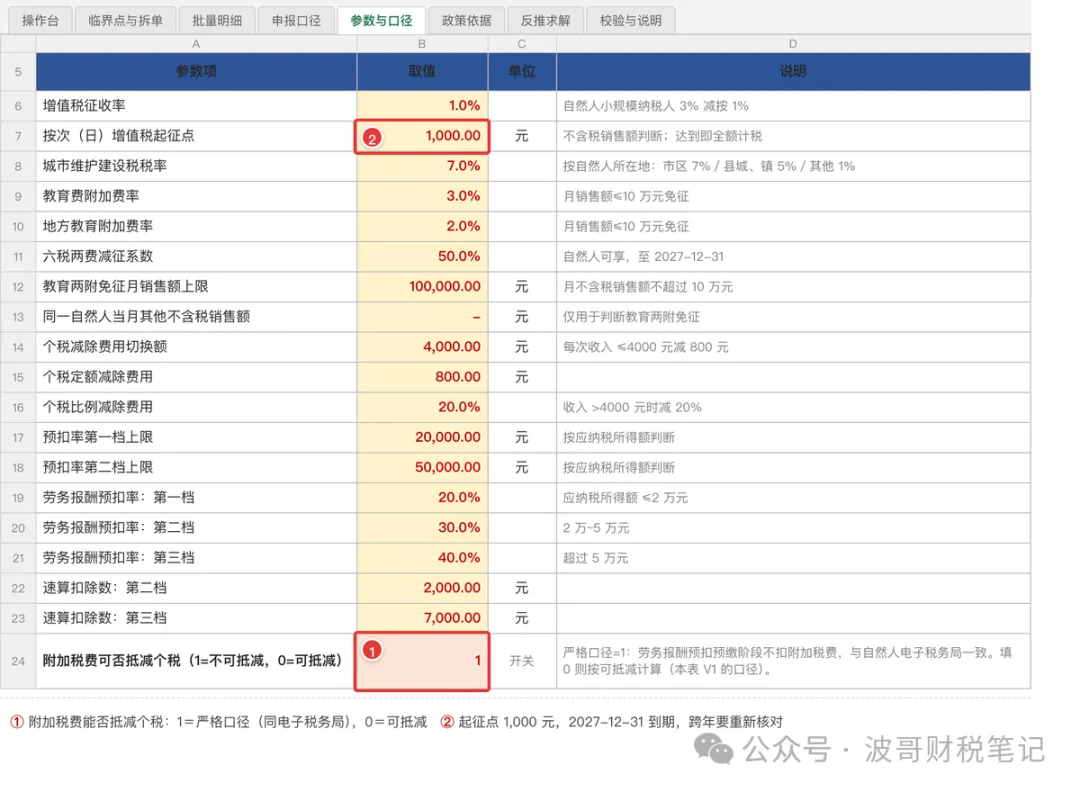
从2026年11月起,单位支付给个人的7类服务费用,不仅要代扣代缴个人所得税,还要代扣代缴增值税及附加税费,关于这个政策的解读,我前两天已经发文详细分析了,有兴趣的可以点击链接查看解读文章:落实到具体执行上,还比较麻烦,因为一笔钱要算三道:增值税、附加税费和个人所得税,而且计算的顺序还不能错。为此,我根据政策规定,做了一张Excel测算表,用这个表格,只要填一个合同额,就能自动计算到手多少钱,公司要代扣代缴多少钱,我还增加了反算的功能,因为个人提供服务,很多时候都是谈的到手多少钱,而公司这边要代扣代缴个税、增值税,要反算一个包含这些税费的金额。我就拿常见的讲课费举例,如果一家单位付给老师5000元的讲课费,单位要代扣多少税费?老师实际到手是多少钱?可以看到,这个计算相对来说还比较复杂,如果每个人每一笔钱都要算一下,那就太费时间了。但是好在规则还比较明确,做成表格来批量应用是最好的解决办法。首先我们来看下操作台,这是这个表格最常用的子表,截图如下:这个子表中,黄颜色的格子是可以修改的,比如含税合同额这里填“5000”,那么就会自动计算“个人实际到手”是4156.69元,同时列出增值税、城建税、减除费用、个税的金额。操作台子表右边,则是实用的“反算”功能,填入期望的到手金额,就能反算出合同金额。因为自然人提供服务,大部分时候谈的都是到手金额,这个反算的功能就是用于解决这个场景下的计算。网上有一种说法,就是把一笔钱拆成几次付,每次都不超过起征点,这样就能省税了。我们来算一下,假如A公司要付给张老师一笔5000元的费用,A公司拆成了5笔,每笔1000元,每天付1000元。1、增值税:每笔不含税金额是990.1元,未超过起征点,不用交,可以节省49.5元。2、城建税:增值税不用交了,城建税也就不用交了,可以省1.73元。3、个人所得税:拆成5笔分5天付,对个税没有影响,因为个人所得税法实施条例第十四条第(一)项:劳务报酬属于同一项目连续性收入的,以一个月内取得的收入为一次。拆成5笔后,不用交增值税,个税按照5000元计算,个税金额800元,相比于拆分前,多了7.92元。下面这个表就是计算拆分前后的到手金额的,表格中有3个方案对比,一个是不拆,一次性支付,第二个方案是同月里拆成多次,第三个方案是跨越拆分,也就是将分多个月份来支付,这样个税还更少点。不过这种拆分,仍然有可能会被认定为一次性收入,所以只是一个测算表格,具体要不要运用,由自己结合实际情况判断。前面这都是单笔计算的,但是一个公司可能一个月不止支付一笔,可能有多笔,甚至对同一个人支付多笔,所以我做了一个批量计算的子表。这个表,可不是把单笔计算换为一行一行这么简单,因为我们的政策规定有以下3个地方是需要合并计算的:所以,这个表格中的公式已经将这3种情况进行考虑并合并处理了,加了“支付日期”列按日合并,加了"表外当月销售额"列来补充完善其他单位付的钱,个税按"收款人+服务类别"累计、逐行给差额。“申报口径”的子表,也是按照政策规定来汇总得到申报数据的,类别与申报表的类别匹配。同时设计时注意了规定中要求的,没达到起征点、免征的,也需要申报的要求。对于这个问题,我在表格中,设置为了可选择项,下面截图中的位置,填“1”,则整个表格都是按照不能抵减个税计算,如果填“0”,那整个表格都按照可以抵减来计算。表格里还有其他子表和功能,我在这里就不完全展示和解读了,表格的公式都是可见的,拿到后可以自行修改。怎么获得这个表格?关注本公众号后,私信回复“双税”,就能获得。用的时候发现哪里不对,也可以联系我修改。