ARTICLE · 1341527
逆境反转!AppLovin 26Q3季报复盘
逆境反转!
AppLovin 26Q3季报复盘
要理解这份财报的分量,
得先把它放回当时的市场。
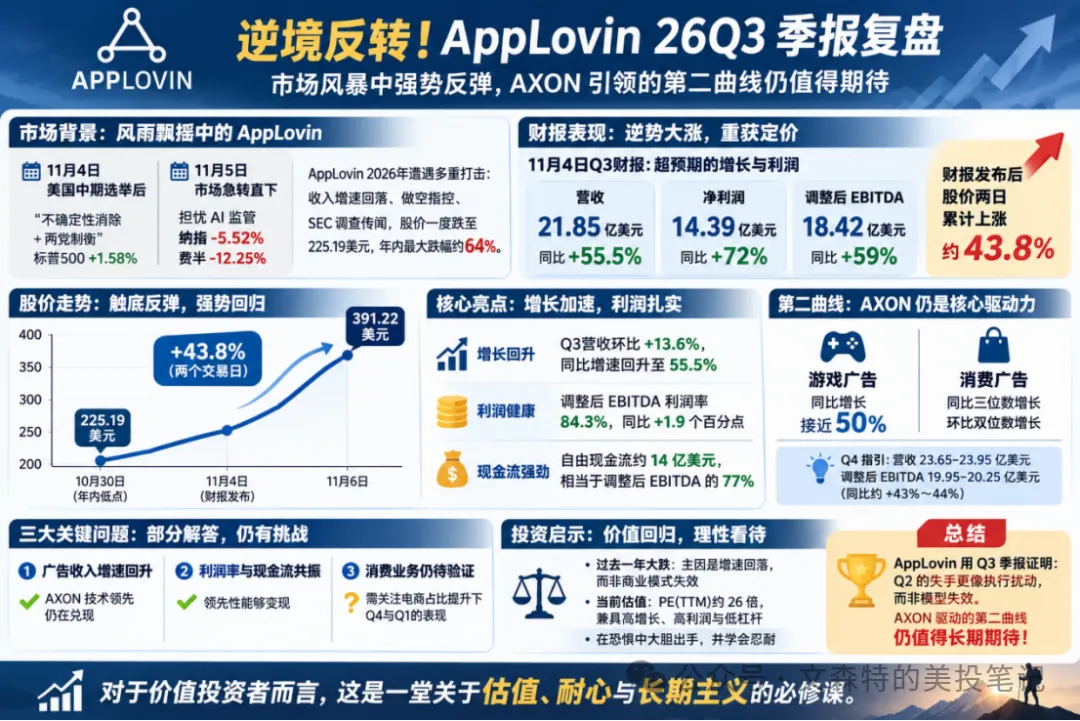
2026年11月4日美国中期选举后,民主党重新控制参众两院,选后首日,美股按“不确定性消除+两党制衡”交易,标普500上涨1.58%。
但11月5日形势急转直下:市场担忧民主党加强AI与数据中心监管,纳指暴跌5.52%,费城半导体指数重挫12.25%。
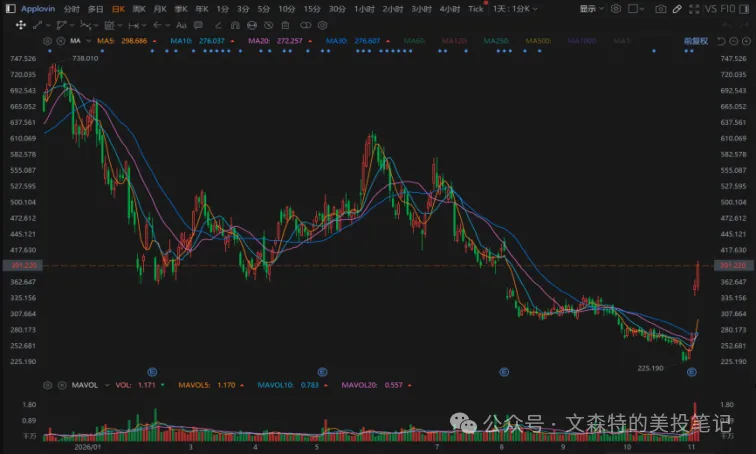
AppLovin恰好处在这场切换的风暴眼。它曾是2024—2025年的AI广告大牛股,两年分别上涨约713%和108%。
但进入2026年,随着收入增速持续回落,如Q2增速跌至至53%且指引欠佳,股价盘后大跌28%。
此后做空指控、SEC调查传闻与AI叙事降温轮番压制,10月30日最低探至225.19美元,年内最大跌幅一度约64%,成为标普500表现最差成分股之一。
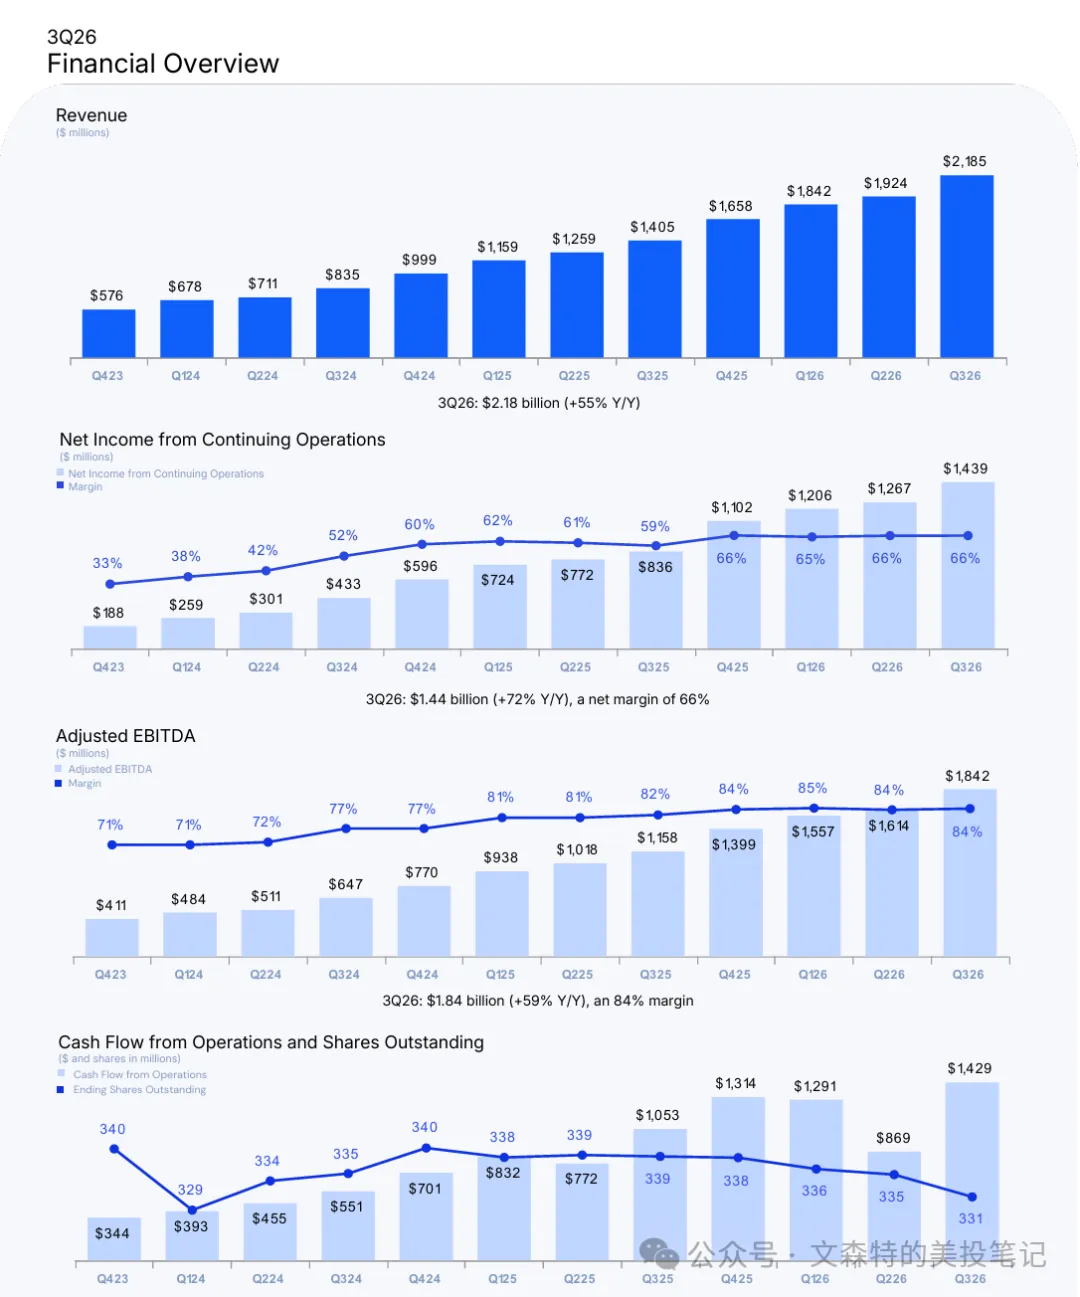
就在这样的背景下,11月4日盘后,AppLovin交出Q3成绩单:营收21.85亿美元,同比增55.5%;净利润14.39亿美元,同比增72%;调整后EBITDA 18.42亿美元,同比增59%。
财报发布前股价已在常规时段上涨10.69%,盘后一度再涨约23%;次日市场AI硬件链遭血洗,它却逆势大涨31.04%,11月6日再涨9.86%至391.22美元。
两个交易日累计上涨约43.8%,获得了市场的重新定价。
一、业财数据&指引
Q3最关键的不是收入绝对值,而是增长重新加速。
营收环比增13.6%,单季增量超过2亿美元,为上市以来最大;同比增速从Q2的52.8%回升至55.5%。
利润率同步上行,调整后EBITDA利润率84.3%,同比提高约1.9个百分点,GAAP净利率65.9%。
现金流进一步验证利润质量。
当季自由现金流约14亿美元,相当于调整后EBITDA的77%。管理层表示,环比增量收入转化为调整后EBITDA的比例约87%。
训练算力投入增加,数据中心成本占收入比重却下降。这说明模型投入没有侵蚀经营杠杆,反而提高了新增收入的含金量。
最令市场意外的是核心游戏广告再加速:游戏收入同比增长接近50%;新一代模型仅部分上线,就已让广告主在目标ROAS下增加预算。消费广告主支出同比三位数增长、环比双位数增长,继续支撑第二曲线想象。
Q4指引同样偏强:营收23.65亿至23.95亿美元,同比约增43%至44%;调整后EBITDA为19.95亿至20.25亿美元,利润率84%至85%。
二、持续追踪
回到前文提出的三个指标,Q3季报已给出明确答案:
①广告收入增速回升,AXON的技术领先仍在兑现。
②利润率与现金流共振,领先性能够变现。
③第三个问题只能部分回答。消费垂类增长强劲,却仍缺少收入绝对值、客户数、留存率与分垂类利润率。“广告主支出三位数增长”不等于消费收入三位数增长,更不等于其确定性已赶上游戏业务。随着电商占比提升,“更大的Q4、更难的Q1”将成为新考验,且2027Q1的环比表现比本次Q4旺季更有验证价值。
总结
逆境反转,AppLovin用Q3季报证明:Q2的失手更像执行扰动,而非模型失效。
AXON仍能同时带来增长、利润与现金。但第二曲线仍处于“方向成立、质量待验”阶段。下一步要看模型全量上线进度、Q4兑现程度,以及Q1淡季里客户预算能否留得住。
估值维度更值得复盘。过去近一年的下跌,本质上不是商业模式突然失效,而是投资者曾把去年巅峰期的收入增速机械外推到每一个季度,当增速从70%以上回落到50%出头,杀估值几乎不可避免。
财报后的上涨也不是单纯情绪反弹,而是价值回归:按11月6日收盘价391.22美元计,PE(TTM)约26倍,对于一家营收仍增55%、调整后EBITDA利润率84%、净杠杆不足0.1倍且持续回购的公司,市场此前的定价显然过度悲观。
把握估值中枢,在恐惧中大胆出手并学会忍耐学会等待,对于价值投资者来说仍是一门终身学习的课程。
觉得有用的话,点个「在看」+「关注」不迷路✅
【本文内容仅作信息交流与知识分享,不构成对任何投资标的的推介、买入或卖出建议。金融市场复杂多变,投资决策务必基于全面研究与专业评估,因参考本文而产生的盈亏与作者及发布平台无关。】