ARTICLE · 1373460
半年58亿营收,29亿净利,APP印尼最赚钱子公司怎么做到的?
在全球大宗纸浆价格剧烈震荡、行业供需反复拉锯的周期底部,什么样的纸企才能保持近乎垄断级别的暴利?答案不在传统的单一加工厂里,而在将森林资源、能源动力、基础化工与港口物流吃干抹净的“超级工业复合体”中。
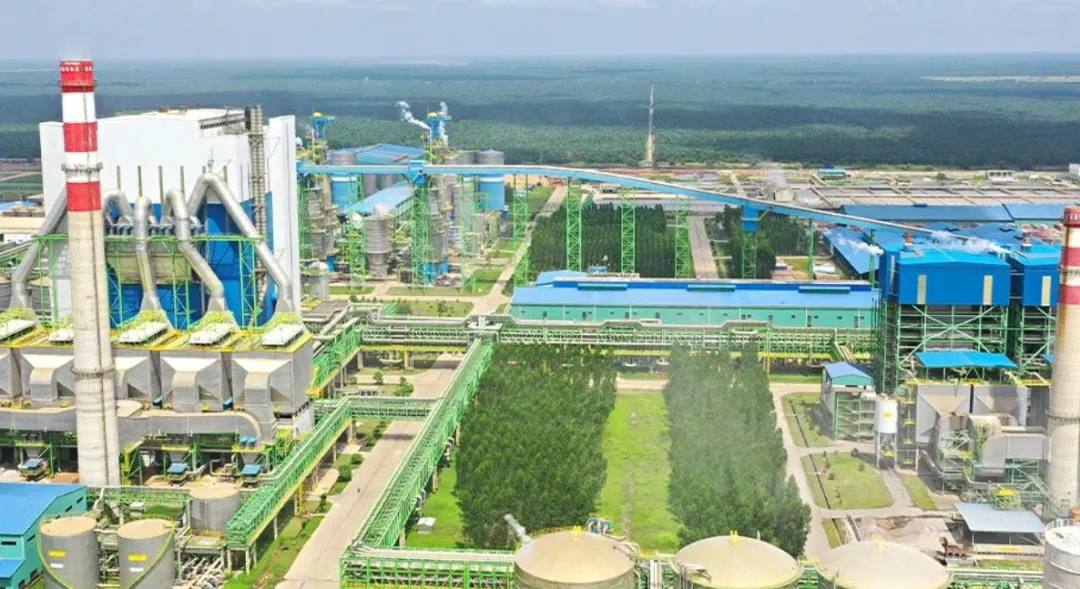
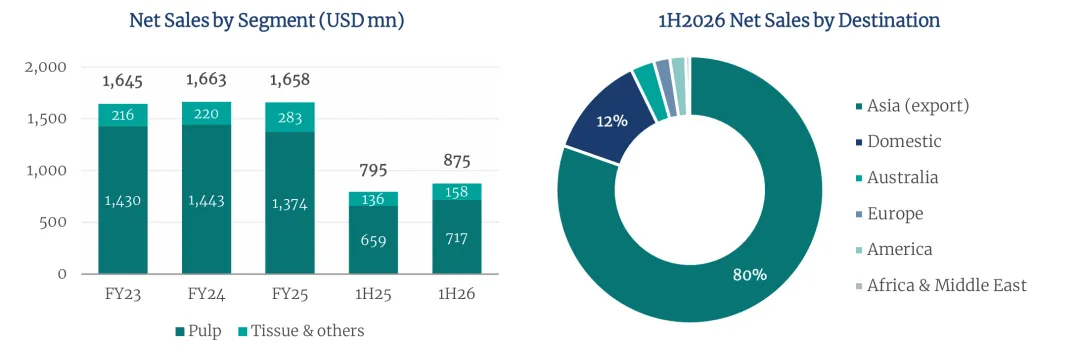
隶属于印尼金光集团APP旗下的PT OKI Pulp & Paper Mills(简称OKI),坐拥全球规模最大的单体综合性纸浆与生活用纸生产基地之一。2026年上半年,在多数同行勉强维持盈亏平衡的背景下,OKI半年营收达8.75亿美元,EBITDA利润率逆势拉升至49.2%,吸金能力惊人。
这艘88%产品直供亚洲海外市场的巨舰,不仅展现出其深不见底的成本护城河,更用事实向全行业印证了林浆纸一体化与高附加值深加工结合后的抗周期爆发力。
利润率逼近50%:周期底部的强劲盈利韧性
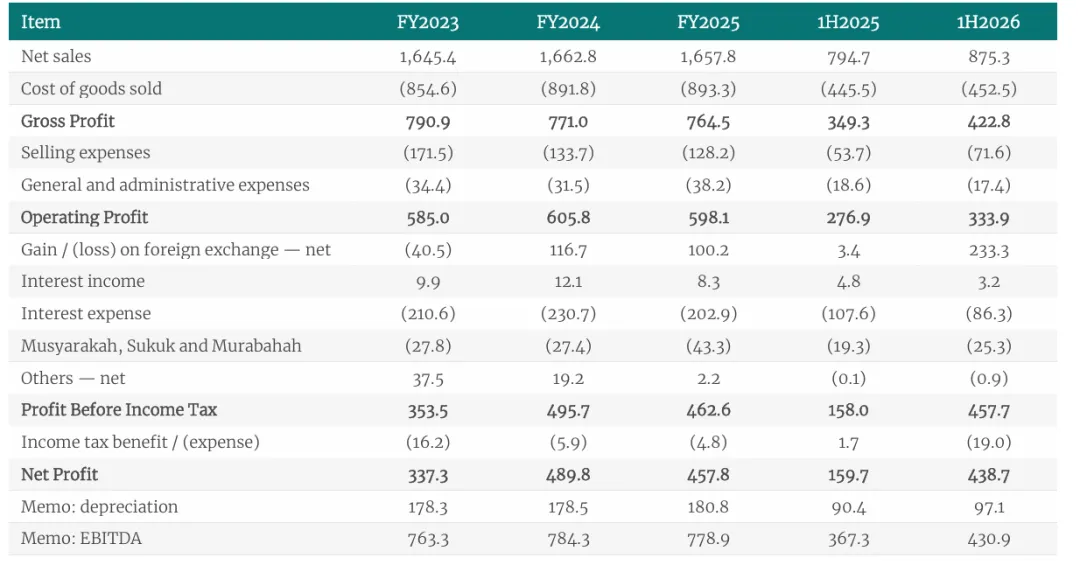
在2026年上半年复杂的全球宏观与行业博弈中,OKI打破了过去三年的横盘蓄势,迎来量利齐升的兑现期。全公司期内实现营业收入8.75亿美元(约合58.4亿元人民币),同比增长10.1%;EBITDA达到4.31亿美元,同比大幅增长17.3%,直接推动EBITDA利润率从46.2%进一步攀升至49.2%的高位区间。
上半年录得净利润4.39亿美元(约合29.28亿元人民币),其中包含因印尼盾债务汇率重估确认的2.333亿美元账面汇兑收益。更具含金量的是造血质量的实质性修复:公司经营性现金流从去年同期的1170万美元强势反弹至2.79亿美元,财务成本同比压降了12%。
这种穿越周期的盈利稳定性早在过去三年便已得到验证。2023年至2025年间,面对全球商品浆行情的反复探底,OKI的年销售额始终坚挺在16.5亿至16.6亿美元区间,年度EBITDA维持在7.63亿至7.84亿美元之间,EBITDA利润率常年焊死在46%至47%的超高水平,其纸浆业务毛利率在整个长周期内更是稳定保持在46%到52%之间。
即便在行业低谷,这种恐怖的现金造血能力依然无损,也正因如此,印尼主流评级机构Pefindo长期给予其“idA+”投资级评级,高度认可其依托金光集团所建立的规模壁垒与协同融资通道。
极致一体化闭环:自给自足构筑全球最低成本护城河
OKI能够将毛利率长年维持在四成甚至五成以上,底层逻辑完全建立在其位于南苏门答腊省奥甘科梅里因伊利尔超级基地的资源闭环上。该工厂于2017年投入商业化制浆,依托印尼得天独厚的热带人工相思树、桉树速生丰产林,其采伐与木纤维综合成本牢牢锚定在全球阔叶浆成本曲线的最底端。
但这只是基本盘,OKI真正的护城河在于把“协同消耗”做到了工业极致。
整座超大单体工厂不仅拥有年产300万吨的漂白阔叶浆生产线,更在厂区内同步配建了大型氯碱化工装置,并将副产物交由关联公司PT Pupuk Swadaya Purimas生产高价值化肥;全厂的工艺蒸汽与电力高度依赖自建生物质热电系统实现完全自给,几乎彻底隔绝了外部采购能源和化学品的价格波动冲击。
再加上直通深水港的低成本水运网络,这艘工业母舰将每一吨木浆的综合现金离岸成本压制在让绝大多数跨国同行望尘莫及的水平。
业务结构深层裂变:生活用纸从“副业”跃升为核心增长引擎
长期以来,单纯依赖商品浆外销的企业极易沦为国际宏观大宗周期的牺牲品。OKI在深耕300万吨纸浆主业的同时,正全力将自身打造成下游深加工的强力吸浆池。
2025年,OKI的纸浆产量达到278.6万吨,产能利用率高达93%,逼近工程极限。然而当年纸浆外销量却逆势下滑3.5%至246.7万吨,原因并非订单受阻,而是大量高品质自产原浆被直接分流并输送至厂区内并联的新建生活用纸车间。
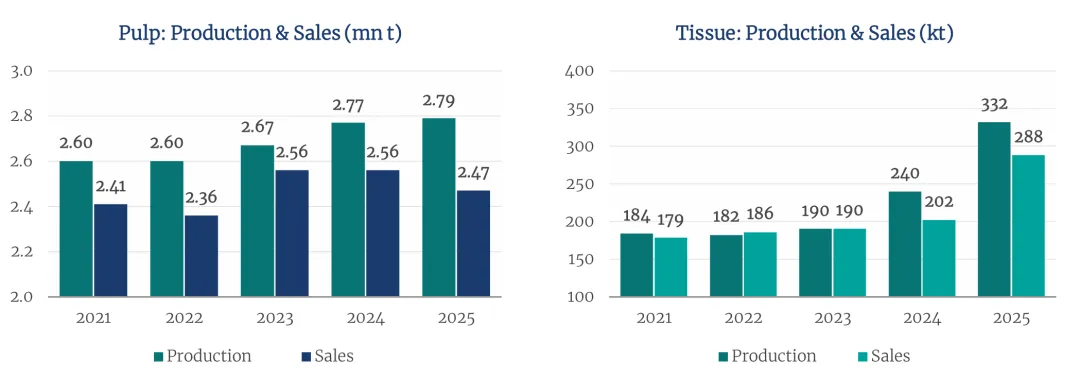
这一战略调整直接引爆了生活用纸业务的放量。随着新装机台的逐步释放,OKI在2025年的生活用纸产量暴增38.5%至33.2万吨,销量更是激增42.6%至28.8万吨,带动生活用纸及相关品类的营收占比在2025年迅速抬升至17.1%(2024年仅为13.2%)。
截至2026年上半年,在OKI的业务大盘中,纸浆板块占销售额的82%和毛利的87%,而生活用纸板块已经贡献了18%的销售额和13%的毛利。
目前OKI生活用纸年规划总产能达50万吨,当前产能利用率仅为66%,这意味着在不追加大型重资产基建的前提下,公司依然拥有充足的爬坡空间。自产浆就地转化为更具消费刚性、价格波动平缓的生活用纸原纸,构成了OKI抵御大宗浆价下行最强韧的缓冲垫。
资本开支跨过峰值:17.7亿美金流动性垫高财务安全垫
对于这类超大型重工业基地而言,资本开支周期往往决定了企业的负债安危。财报清晰表明,OKI在经历高强度的产能压铸后,资本开支已经明确迈过峰值区间。
公司资本支出由2024财年的14.7亿美元骤降至2025财年的8.8亿美元;2026年上半年进一步收窄至4.0亿美元,带动全公司的自由现金流缺口由去年同期的4.477亿美元急剧收缩至1.246亿美元,经营性现金流重回健康运转。
在负债结构与流动性指标上,OKI展现出极其充裕的安全冗余。截至2026年年中,公司持有的现金及短期共同基金等高流动性金融资产总额高达17.7亿美元,足以覆盖未来12个月内到期全部债务的1.57倍,各项境内外债券契约指标均留有极为宽松的缓冲底线。
依托稳健的盈利释放与开支降温,全公司的年化净债务/EBITDA倍数已从2025财年末的4.26倍平稳降至3.74倍。
虽然账面上仍有总计35亿美元的在建工程资产,但目前工程综合完工进度已全线达到76%至100%的高阶段,将集中于2027至2029年间陆续转固投产,未来新增项目对即期现金流的侵蚀压力已大幅消退。
亚洲长线需求托底:浆价筑底反弹中的战略站位
将OKI的资产质地置于亚洲整体供需框架下观察,其未来五年的成长能见度依然极高。根据权威咨询机构RISI的测算,伴随着亚洲新兴经济体人均收入中枢的上移与城市化进程,亚洲对林浆纤维的刚性吞吐仍在加速扩容。
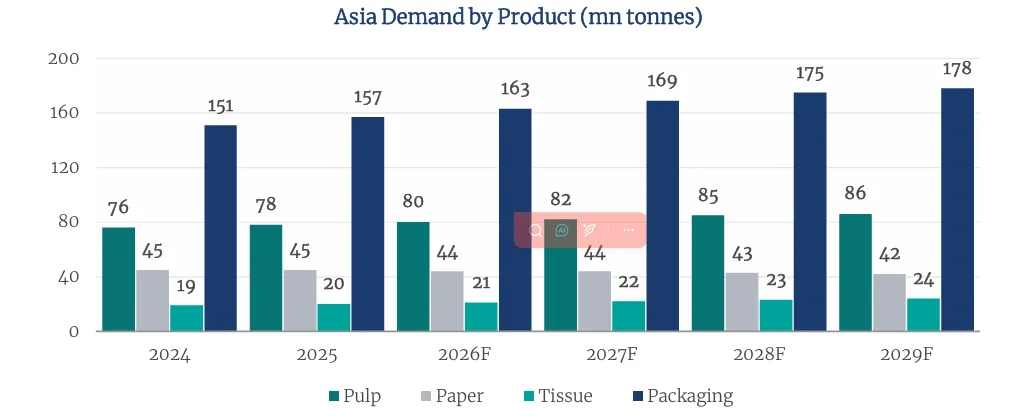
预计到2029年,亚洲纸浆年需求量将从2024年的7600万吨攀升至8600万吨;生活用纸年需求量将从1900万吨跃升至2400万吨,复合年均增速高达5.0%;工业包装纸年需求将从1.51亿吨扩至1.78亿吨。
纸浆、生活用纸与包装纸这三大核心板块的新增量,足以消化未来投产的现代化产能。
而在即期价格层面,全球浆市正在经历从现金成本底部向上的反弹过程。2026年7月,中国市场阔叶浆到港现货报价一度下探至500美元/吨中段,这一价格区间已经击穿了中国本土绝大多数非一体化纸企的原木木片制浆现金成本线(行业平均现金成本在535至550美元/吨之间,边际高成本产能更是高达630美元/吨)。成本倒挂引发了全球范围内的被动供给收缩,
截至8月份,行业已有约250万吨纸浆产能因倒挂宣布减产或停产。随后,国际龙头如书赞桉诺在9月、10月连续两次上调亚洲阔叶浆售价,每吨累计上调40美元,将价格中枢托举至590至600美元/吨,中国沿海港口的库存拐点同步显现。
对于全流程综合成本本就处于全球最低梯队的OKI而言,每一轮因边际产能成本支撑带来的浆价回升,都将转化为其账面极其丰厚且确定性极强的超额纯利。