当前时间: 2026-08-17 18:12:12
分类:办公文件
评论(0)
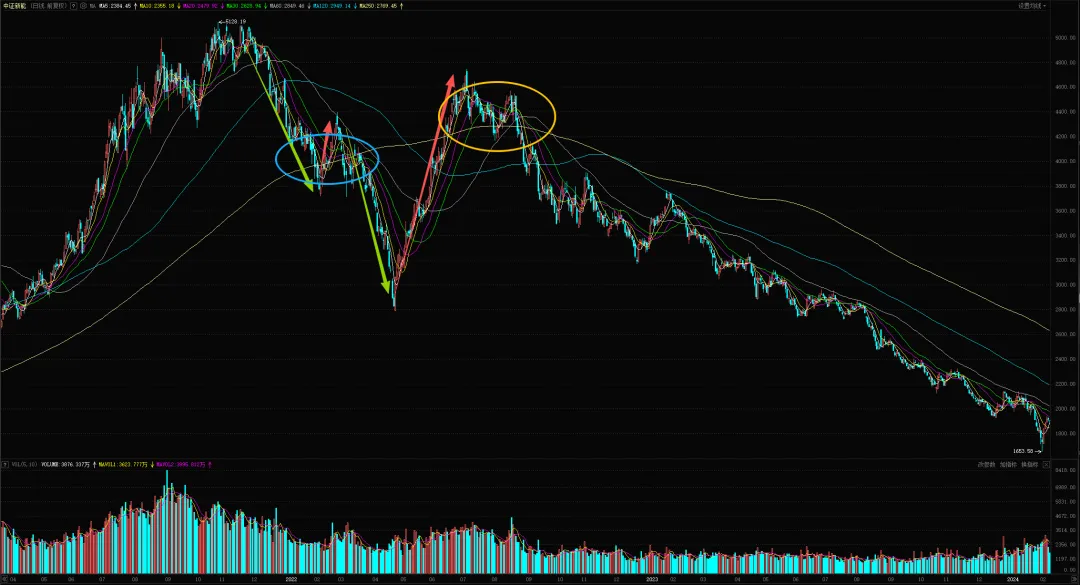
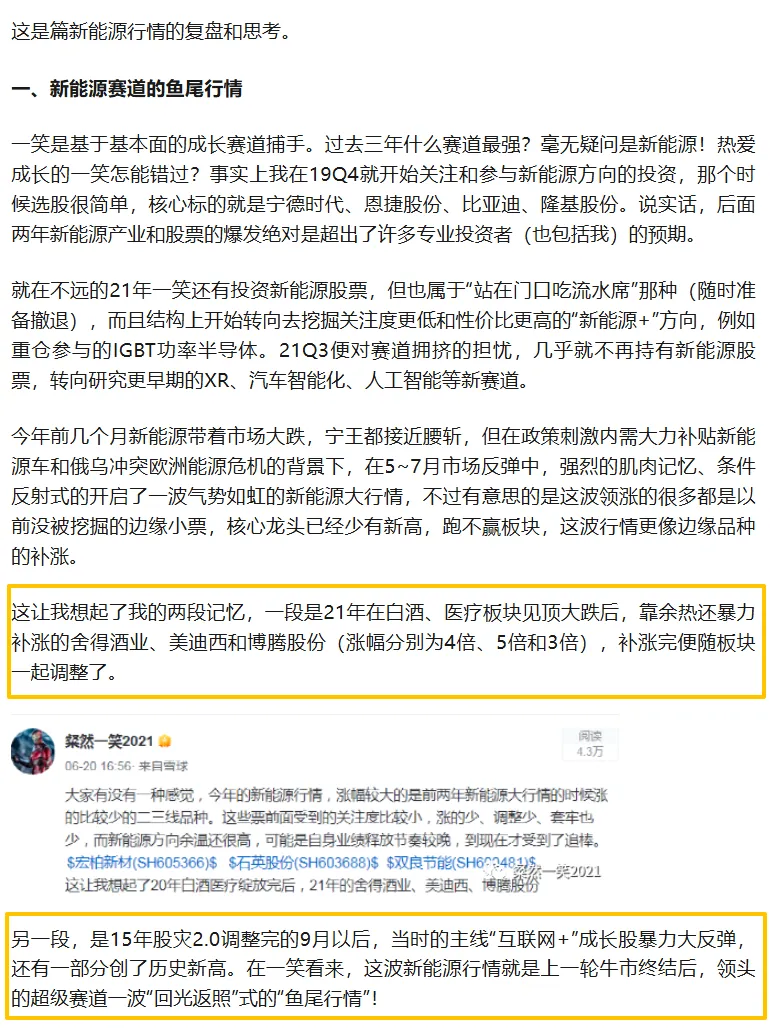
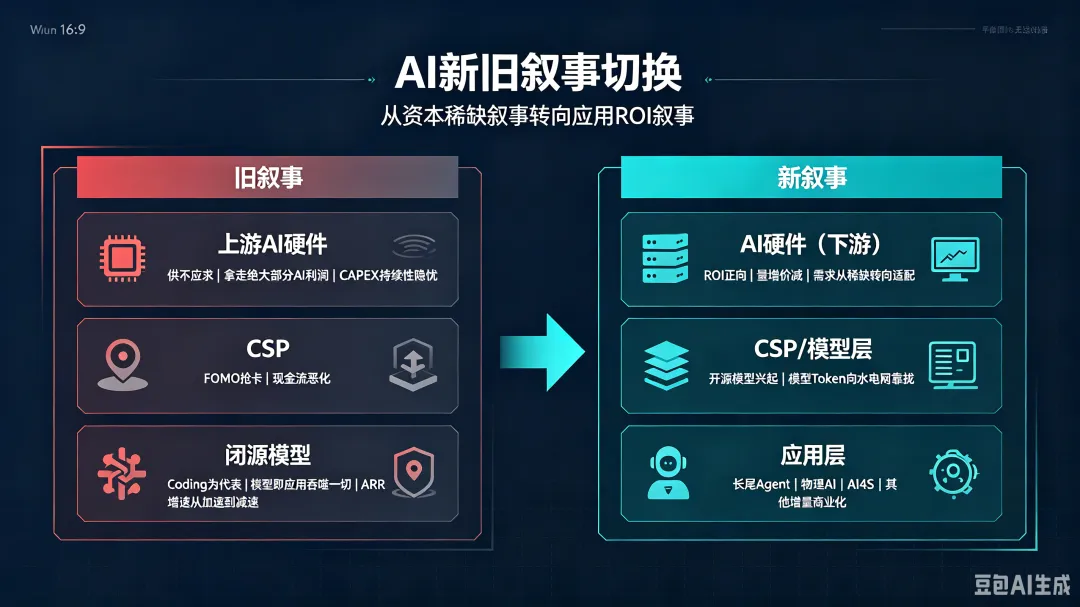
AI新叙事来了!重磅梳理……一笑在一些关键节点的文章是至关重要的,今天这篇也是会是很重要的!为了帮助大家理解这个节点,其实这是很肥的鱼尾!回看4月这篇就预判加速上涨后的剧烈A杀已经给了剧本,很遗憾呼应之作《抄底》那篇关于后续ABC调整浪+回光返照行情演绎的文章被和谐了,只留下从历史找答案的一个点。不过没关系。今天思绪泉涌,想给大家再次跳出来看全局演绎,从新能源的历史借鉴到AI产业的新旧叙事转变两个维度来聊。一笑类比过模型厂像当年的新能源车厂,很多人觉得AI是比新能源大得多的叙事,但其实当年这个能源革命叙事也非常宏大,而且这还是我们引领的,从景气度产业演绎与股票演绎表现上其实有很大的参考意义!1、当时的新能源下跌并非是有产业出现了巨大的转变,而是经历了无视利空不断产业Beat后对未来一两年的乐观情形price in,然后出现了利好不涨,俄乌黑天鹅事件让筹码恶化……2、《抄底》一笑判断我们所处的位置可能是蓝圈区域,B浪反弹构筑震荡区间后还有个C浪探底。由于当期基本面仍在兑现,当前期隐忧缓解的时候配合一点新的正面线索和牛市记忆很可能会有波澜壮阔的回光返照行情。建议大家看看这篇文章,当时其实也是结合复盘+产业情况。节选开篇一笑在22年6月(也就是最上面那张图的黄圈区域提醒大家新能源现在应该是回光返照的鱼尾),后面提出了老粉印象深刻的“珍惜新能源的每一次反弹”。后面关于新能源产业的展望里面提出了重要的几点:中期看供需逆转,下游相对好过一点,并以自动变速箱和快递渗透过程行业利润的例子回应了大家认为“市场空间还很大”这事儿,现在新能源本身已经可以作为一个现活例子理解“量增价跌快速渗透的行业利润演绎”。现在的旧叙事出现的裂缝不是对当下的担忧,而是对未来的担心。从闭源模型借助coding商业化吞噬一切的ARR加速提振了CSP FOMO抢卡,从而让上游通胀暴利(存储都90%毛利率了),现在是A厂ARR降速了、竞争变激烈了,大家担心如果没有新的类似Coding这样的增量场景,那么收入增长不足以支撑中期需求,同时CSP也可能没有能力增加CAPEX了。说白了,此前就是训练军备竞赛+Coding商业化闭环推动的,现在几个非常重要的叙事变化:1、最重要的源头还是模型厂。“泛coding”的红利被众模型厂加速渗透后竞争加剧,其中最大的趋势就是开源模型与闭源模型差距从6个月的水平缩短至3个月水平,DS的梁圣语录中有一条“开源本质上是让利,如果你想要独占一个大蛋糕是很难的”,闭源模型一旦没有了智力溢价定会受到开源模型的巨大冲击,同质化后模型Token会向水电网属性靠拢。2、开源模型将原本闭源模型的利润让利给了谁?一是CSP厂商,因为最终会有大量使用者通过云厂接入开源模型API,这个时候开源模型厂商本身并不直接获利,相比算力租给闭源模型获得了更多的价与量。二是下游应用层,因为开源模型是一个人人都可以拥有的葵花宝典,他更多是赋能共赢的属性,同时也会推动token降价普及。3、Coding是目前模型最强大的通用能力,要复现一个这样的通用商业化场景目前没有眉目,也许AGI到来能带来新的变量,否则有可能更多的是“长尾场景”积累而成,例如Agent除了入口工具层,大多时候都是面向特定场景打造,其中垂类场景的know how、数据壁垒、产品体验、用户粘性等会由各类公司(不仅新应用公司很可能是传统公司)慢慢跑出来,也有可能是AI for Science医疗、科研领域落地,也可能是多模态到物理AI在智驾、工业生产、游戏、具身智能等领域落地……总之,到这个时候是会有别于模型而存在的真正应用层。边界模糊的不止模型与应用,还有模型与CSP。4、AI硬件通胀是下游快速爆发供需错配的结果,未来会慢慢走向更平衡的常态,更多是由下游的繁荣来支撑量的逻辑,而非价。未来下游增量应用商业化和ROI利润驱动将成本重要的支撑。目前仍处在新旧叙事切换的真空期,随着硬件调整的企稳和模型、应用产业进程,新的叙事会推动新的二阶导向上的行情,中游的CSP和下游的垂类应用会是未来的变量点。当然,还有一种可能。正如很多人讨论牛市还在不在,核心还是取决于具体结构,上述的中下游行情有可能会在硬件结束后的熊市中出现,也有可能在下一轮牛市再出现……例如上一轮新能源行情结束后,反共识的事情出现,“被革命”的老能源大行情才真正开始。
 夜雨聆风